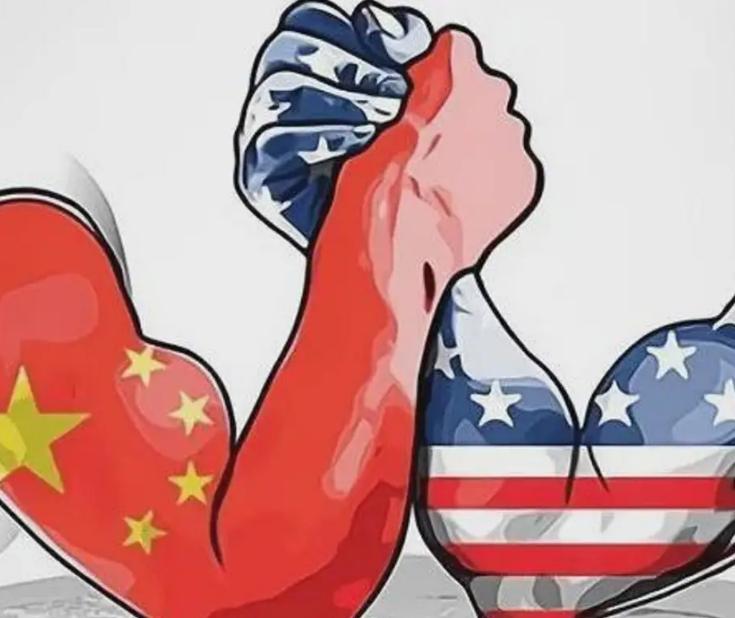
美国为什么不直接冻结中国在美资产?说白了,美国要真冻结了,反而成了帮中国的手,中国不是俄罗斯,最后吃亏的仍是美国
“美国为什么不直接冻结中国在美资产”听起来像一个简单的按钮,实际上牵动的是全球规模最大的经贸和金融关系之一。冻结俄罗斯资产的经验经常被拿来类比,但中国的经济体量、贸易网络、金融资产和供应链位置都远大于俄罗斯。相同工具放在不同对象上,产生的后果不会只是数字按比例放大。
首先需要区分资产类型。中国持有的外汇储备、美国国债、企业投资、银行往来和个人财产,法律性质并不相同。冻结、限制交易和没收也不是一回事。行政机构可以在紧急状态下限制特定交易,但永久没收通常面临更复杂的国内法和国际法争议。把所有资产写成一个可以一次性扣下的总额,会掩盖真实操作难度。
如果美国大范围冻结中国官方外汇资产,最直接的结果之一可能是中国境内美元流动性收紧,人民币面临贬值压力。中国可以通过资本管制、流动性支持和调整外汇使用来应对,但全球贸易融资也会受到冲击。大量企业依靠美元结算,融资成本上升后,压力会传向亚洲、欧洲和新兴市场。
供应链冲击会进一步放大金融影响。中国是许多工业品、零部件和消费品的重要生产国,如果支付、保险和航运同时受限,企业无法像切换手机软件一样立即找到替代供应商。短期内可能出现交货延误、价格上涨和库存紧张。美国企业和消费者也会承担成本,因此这不是只有一方受损的单向制裁。
更长期的代价,是各国重新评估美元资产的政治风险。美元的核心优势来自市场深度、流动性、法治和广泛使用。制裁工具使用越广,其他国家越有动力分散储备、增加黄金或推动本币结算。美元地位不会因此一夜消失,但过度使用金融武器可能逐步削弱信任,而这种信任正是美国低成本融资的重要基础。
中国也具备反制能力,包括对关键原材料、市场准入、在华资产和供应链环节采取措施。反制同样会伤及中国自身,所以双方都会评估成本。正因为相互依赖程度高,极端金融措施更像一种最后手段,而不是没有代价的政策选项。讨论时若只强调“谁最后更吃亏”,往往忽略了现实中可能出现的是双方和第三国共同受损。
因此,美国不是技术上完全做不到限制中国资产,而是大范围行动的法律、经济和政治代价极高。小范围针对特定机构的措施影响有限,全面冻结又可能触发贸易融资、汇率、供应链和美元信誉的连锁反应。最准确的结论不是“冻结反而帮了中国”,也不是“美国可以轻松取胜”,而是这类行动会把双边冲突迅速变成全球金融冲击,任何一方都难以独善其身。
极端金融措施还会影响盟友协调。许多中国资产和贸易往来分布在欧洲、亚洲及离岸金融中心,美国若想扩大冻结范围,需要其他经济体配合。盟友是否愿意承担供应链和金融损失,并不是当然答案。不同国家对华贸易结构不同,承受成本的能力也不同。缺乏广泛协调的制裁容易出现绕行渠道,有广泛协调又会把冲击范围进一步扩大。这种两难正是全面冻结难以轻易实施的重要原因。