标签: 黄金储备


全球黄金大迁徙世界黄金协会2026年央行黄金储备调查显示,过去12个月里,19%
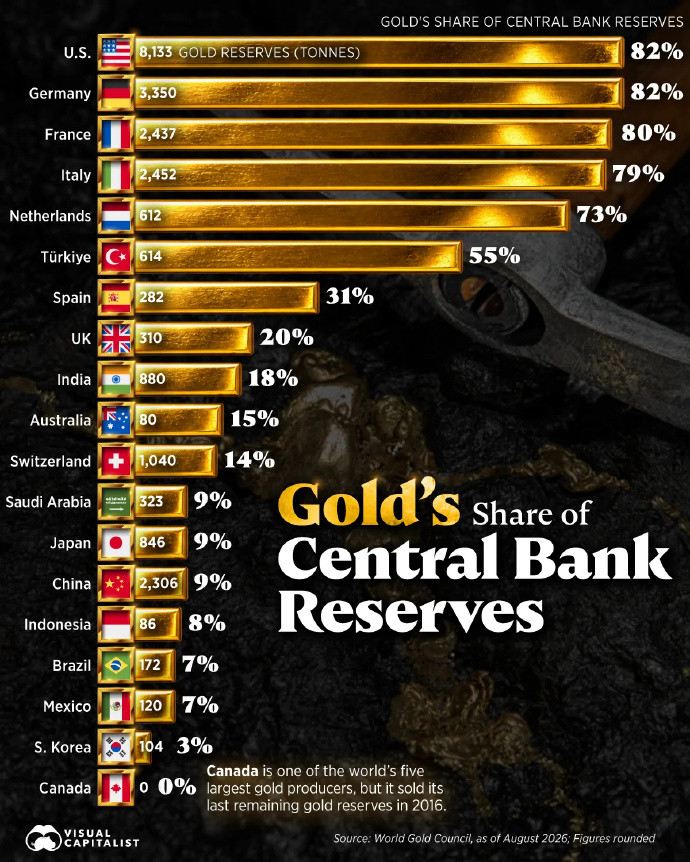
全球黄金大迁徙世界黄金协会2026年央行黄金储备调查显示,过去12个月里,19%的央行提高了国内黄金储备比例,或者把储备地点做了多元化配置,一年前这个比例只有7%,寄存于纽约、伦敦金库的央行数量持续减少。大钱买砖,小钱买金。
#全球黄金大迁徙#世界黄金协会2026年央行黄金储备调查显示,过去12个月里,19%的央行提高了国内
#全球黄金大迁徙#世界黄金协会2026年央行黄金储备调查显示,过去12个月里,19%的央行提高了国内黄金储备比例,或者把储备地点做了多元化配置,一年前这个比例只有7%,寄存于纽约、伦敦金库的央行数量持续减少。大钱买砖,小钱买金。全球黄金大迁徙世界黄金协会2026年央行黄金储备调查显示,过去12个月里,19%的央行提高了国内黄金储备比例,或者把储备地点做了多元化配置,一年前这个比例只有7%,寄存于纽约、伦敦金库的央行数量持续减少。大钱买砖,小钱买金。
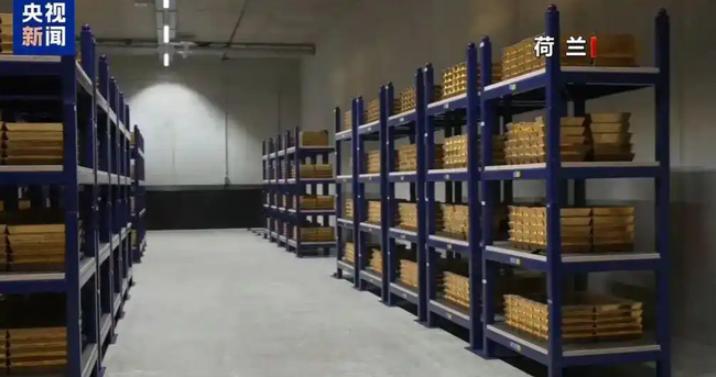
#全球黄金大迁徙#近期多国央行掀起黄金储备迁移浪潮,荷兰、法国等欧洲国家陆续将寄存纽约的黄金运回本土
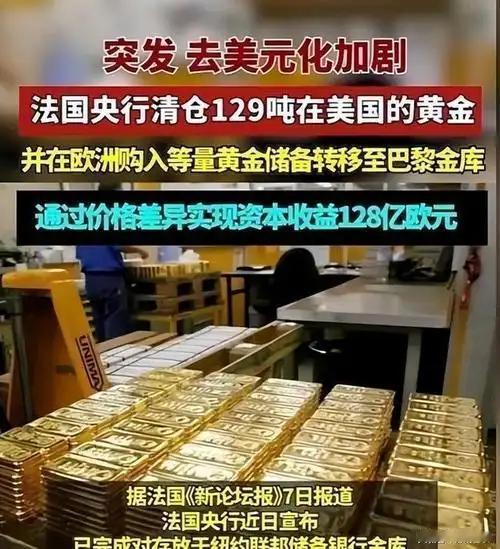
#全球黄金大迁徙#近期多国央行掀起黄金储备迁移浪潮,荷兰、法国等欧洲国家陆续将寄存纽约的黄金运回本土或转存伦敦金库。世界黄金协会数据显示近两成央行调整海外储金布局,核心源于地缘风险、美元信用波动,各国希望自主掌控战略硬通货,规避海外资产被制裁冻结的隐患。此次资产迁徙是全球储备多元化全球黄金大迁徙近期多国央行掀起黄金储备迁移浪潮,荷兰、法国等欧洲国家陆续将寄存纽约的黄金运回本土或转存伦敦金库。世界黄金协会数据显示近两成央行调整海外储金布局,核心源于地缘风险、美元信用波动,各国希望自主掌控战略硬通货,规避海外资产被制裁冻结的隐患。此次资产迁徙是全球储备多元化的信号,但网传金价上涨预测仅为市场猜测,黄金价格仍受供需、货币政策多重因素影响,普通投资者切勿盲目追高,理性看待长期资产配置趋势。
为什么这次中国从经济上不打算救美国了?因为现在救美国,将来就是更害中国,过去这二
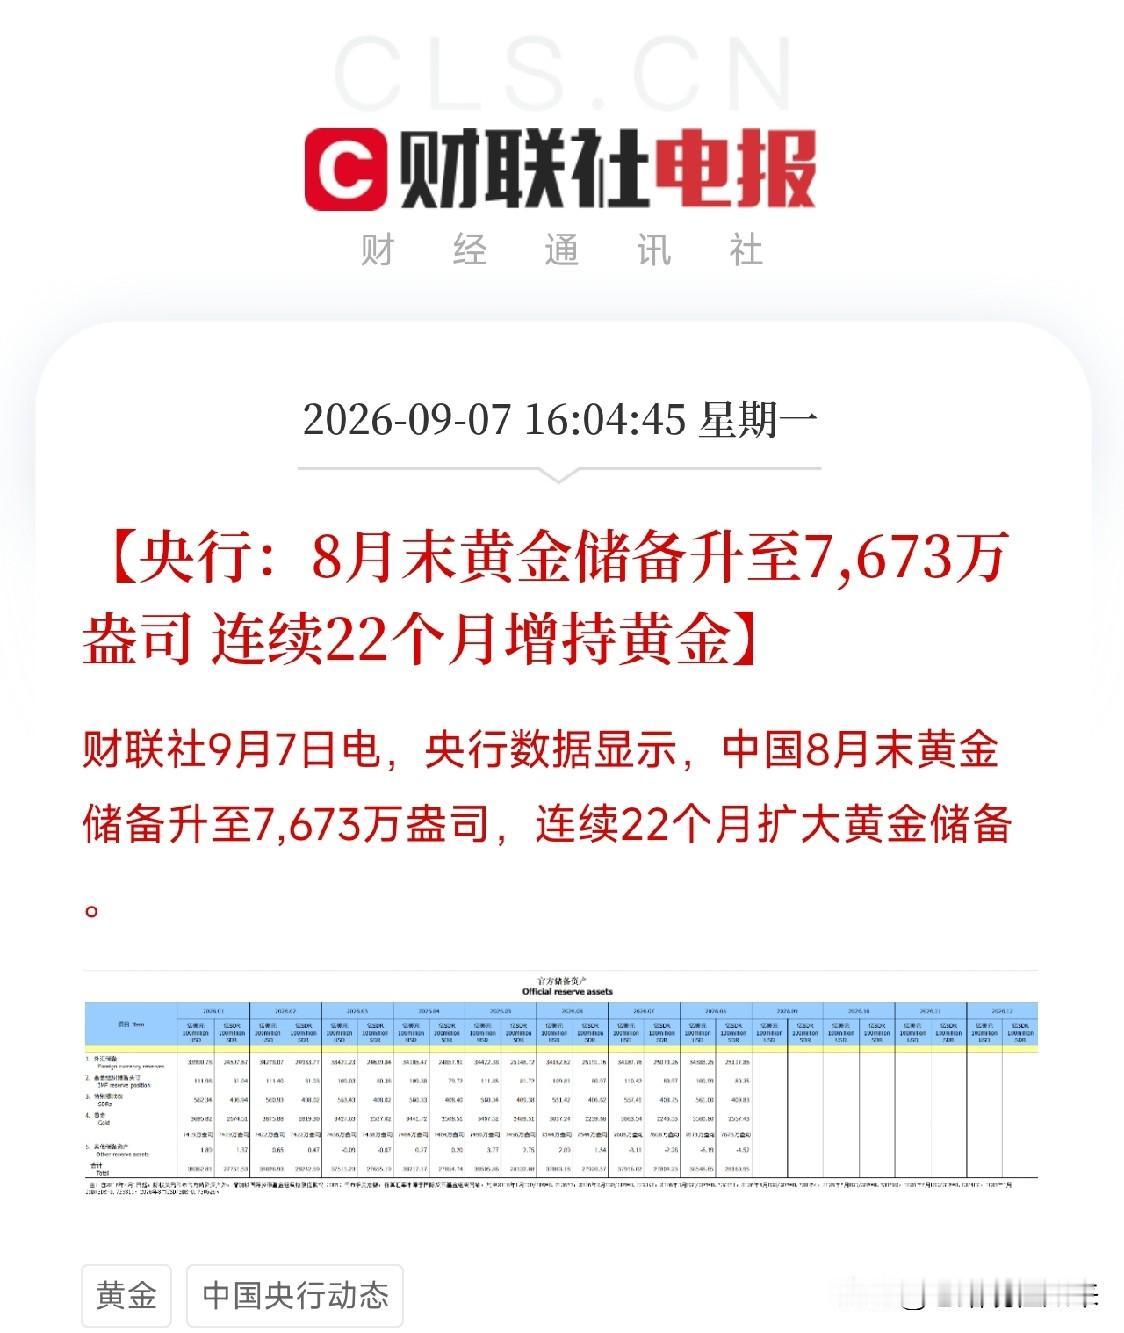
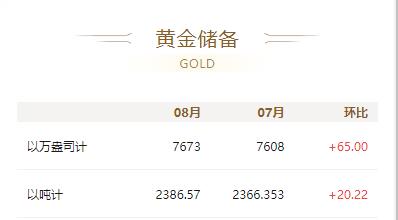
为什么这次中国从经济上不打算救美国了?因为现在救美国,将来就是更害中国,过去这二十年,美国那边一搞财政扩张、一放水印钱,中国就跟着买美债兜着底,那时候算盘打得清,觉得美债安全、能随时变现,咱们又是出口导向,买点美元资产也划算。2026年8月真正改变市场情绪的,不是中国突然做了什么,而是美国自己的融资机器越来越贵。美国财政部数据显示,截至8月18日,联邦政府未偿公共债务达到40.05万亿美元,其中公众持有32.27万亿美元。更麻烦的是,7月联邦政府利息支出达到1040亿美元,今年5月以来单月利息支出一直维持在1000亿美元以上。债越滚越大,利息又居高不下,美国财政已经进入“借新钱越来越贵”的阶段。这时候如果把问题理解成“中国为什么不救美国”,关键其实在两个字:成本。8月17日,美国30年期国债收益率达到5.31%,创2007年6月以来新高;13日拍卖的30年期国债中标收益率更达到5.216%,为2001年以来最高。长期利率上去,意味着美国未来几十年的融资成本都会被重新定价。过去买美债看重安全性和流动性,如今投资者显然还要求更高的风险补偿。美国财政部也坐不住了。8月19日宣布,把10年至30年期国债回购规模由20亿美元提高到40亿美元,计划9月9日生效。这里必须把时间说准:截至8月24日,美国财政部明确表示,扩大后的计划尚未实际买入国债,所以不存在所谓“回购一天就失败”的事实。真正的信号,是美国财政部已经不得不用更积极的流动性工具稳定长期国债市场。中国这边反而显得很稳。截至2026年7月底,我国外汇储备为34188亿美元,比6月底增加25亿美元,已经连续4个月保持在3.4万亿美元以上。与此同时,7月末央行黄金储备连续第21个月增加,当月增持64万盎司。这个组合很有意思:外储总体稳定,黄金持续增加,说明中国考虑的并非简单“卖美元”,而是怎样让国家储备结构更加均衡。我认为,中国现在没有必要再扮演美国财政体系的长期低成本资金提供者,因为今天的中美经济关系已经和二十年前完全不同。过去中国出口高速增长,大量贸易顺差形成美元资产,美债市场容量又足够大,配置美债有现实基础;今天中国要面对的是金融制裁风险、美元周期波动、地缘冲突以及美国持续扩大财政赤字,多元化配置显然比把新增储备继续高度集中到美元债券上更符合国家利益。还有一个变化常被忽略:中国资本走出去的方式也变了。国家外汇管理局披露,2025年我国企业和机构对外投资中,经营属性强、投资周期更长的直接投资占比达到45%,中国对外投资存量已经连续9年位居全球前三。与此同时,我国资本项下跨境人民币收付占比已升至60%左右。换句话说,中国拥有的选择正在增加,外汇资金不必只有“赚美元、买美债”这一条老路。所以,“不救美国”真正的含义,并不是突然清仓美债,更不是主动制造金融震荡。那样既不符合中国维护国际金融稳定的一贯立场,也可能损害自身资产价值。中国更现实的做法,是在保持外储安全、流动和保值的前提下,逐步降低单一资产集中度,把黄金、不同币种资产、长期股权投资和人民币跨境使用结合起来。美国的问题最终还得美国自己解决。40万亿美元债务不是哪个外国投资者少买一点造成的,而是长期财政赤字、利息负担和政治决策共同积累的结果。中国真正要防的,也不是某一天美债突然“归零”,而是在国际金融规则越来越政治化的环境下,自己的国家储备能不能足够安全、支付体系能不能更加自主、海外资产能不能经得住极端风险。这个账,显然比替美国继续降低融资成本重要得多。

特郎普疯了,华尔街疯了,美国疯了。他们竟然使用金融核弹,对黄金进行疯狂打击和绞
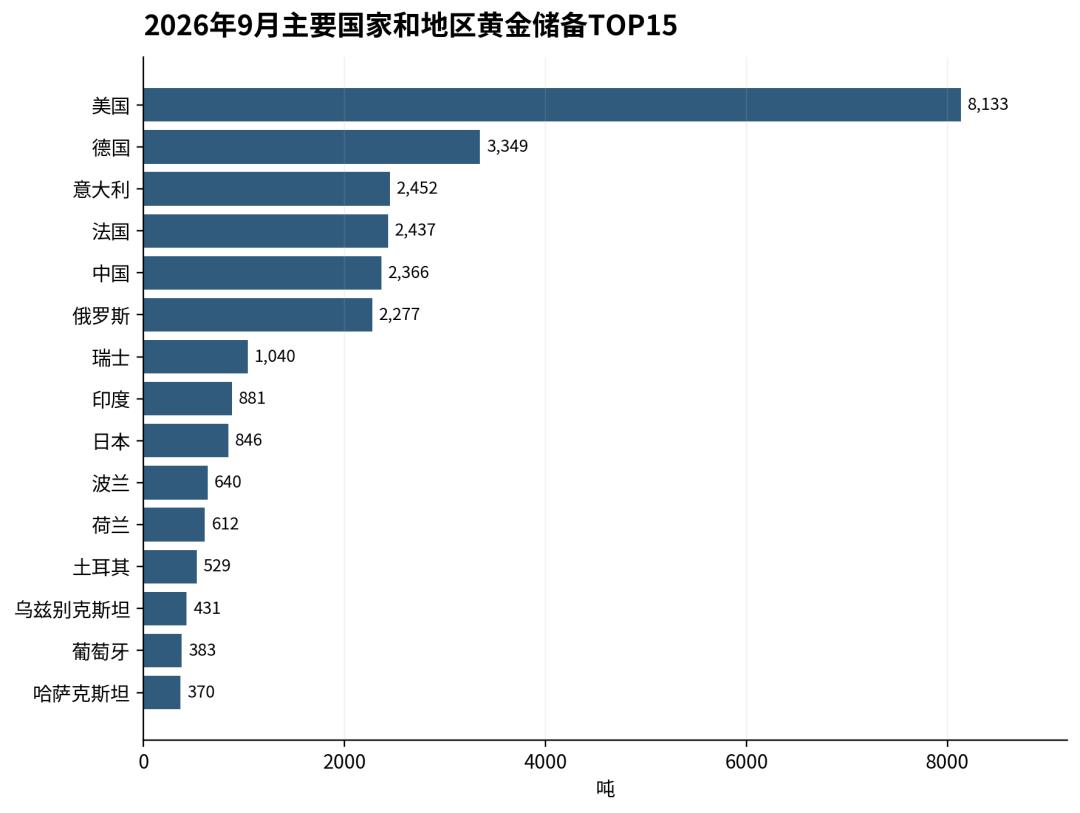
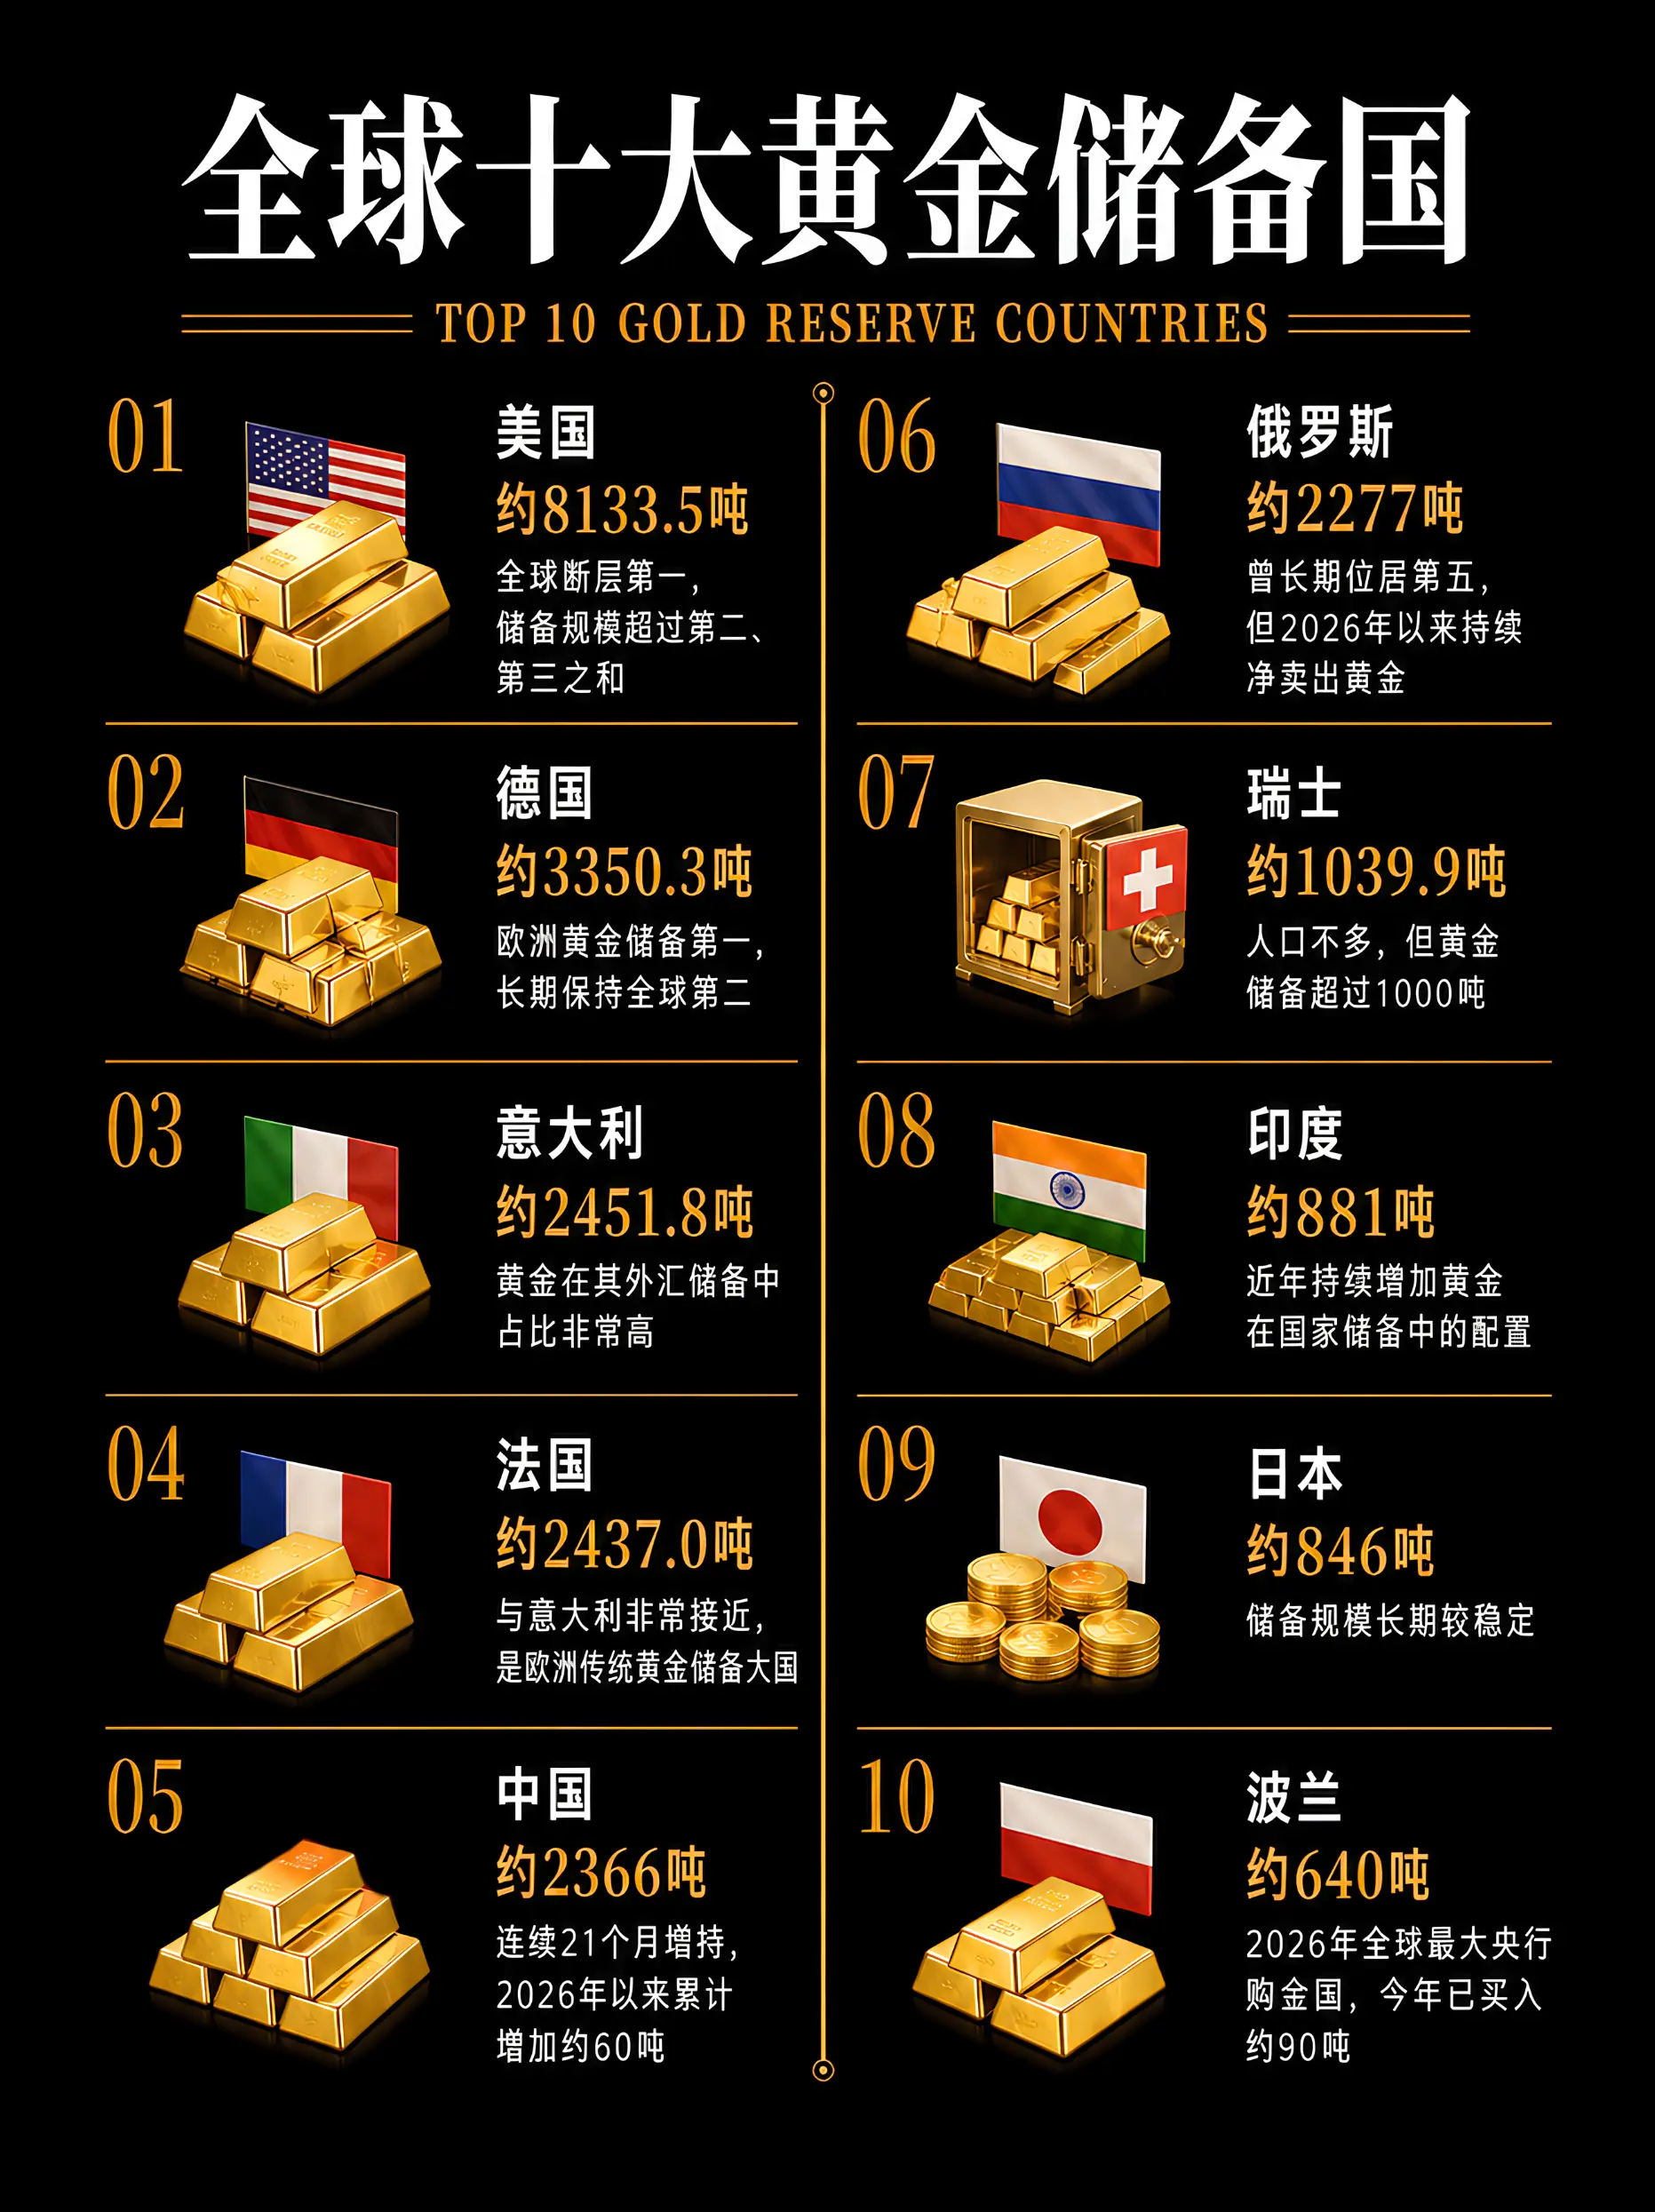
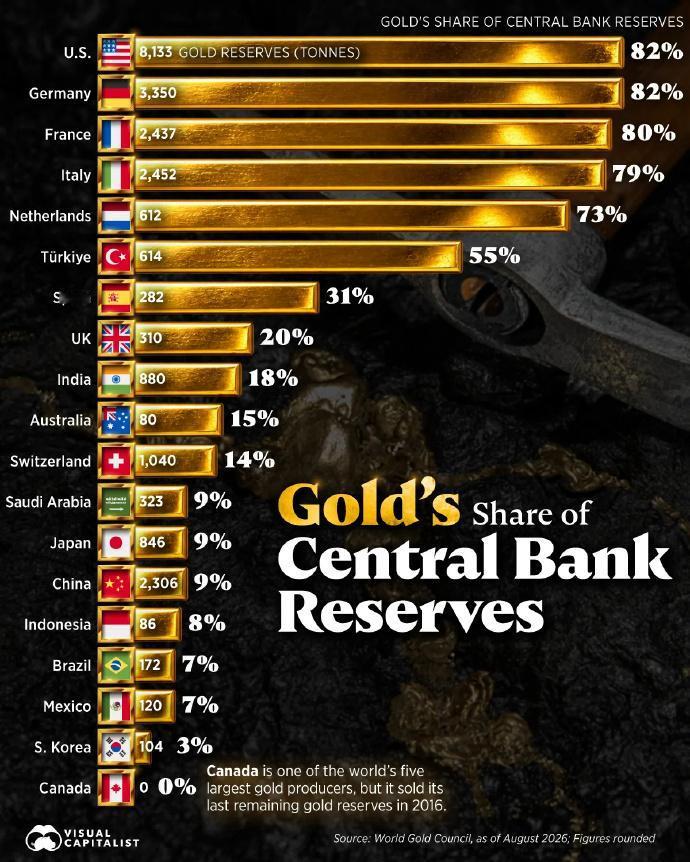
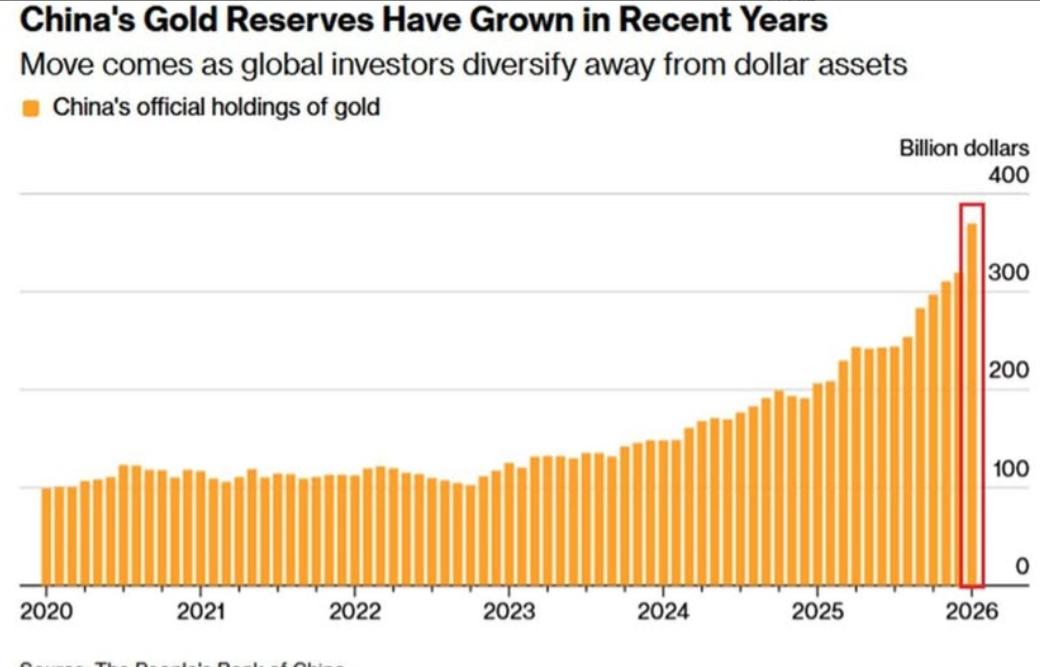
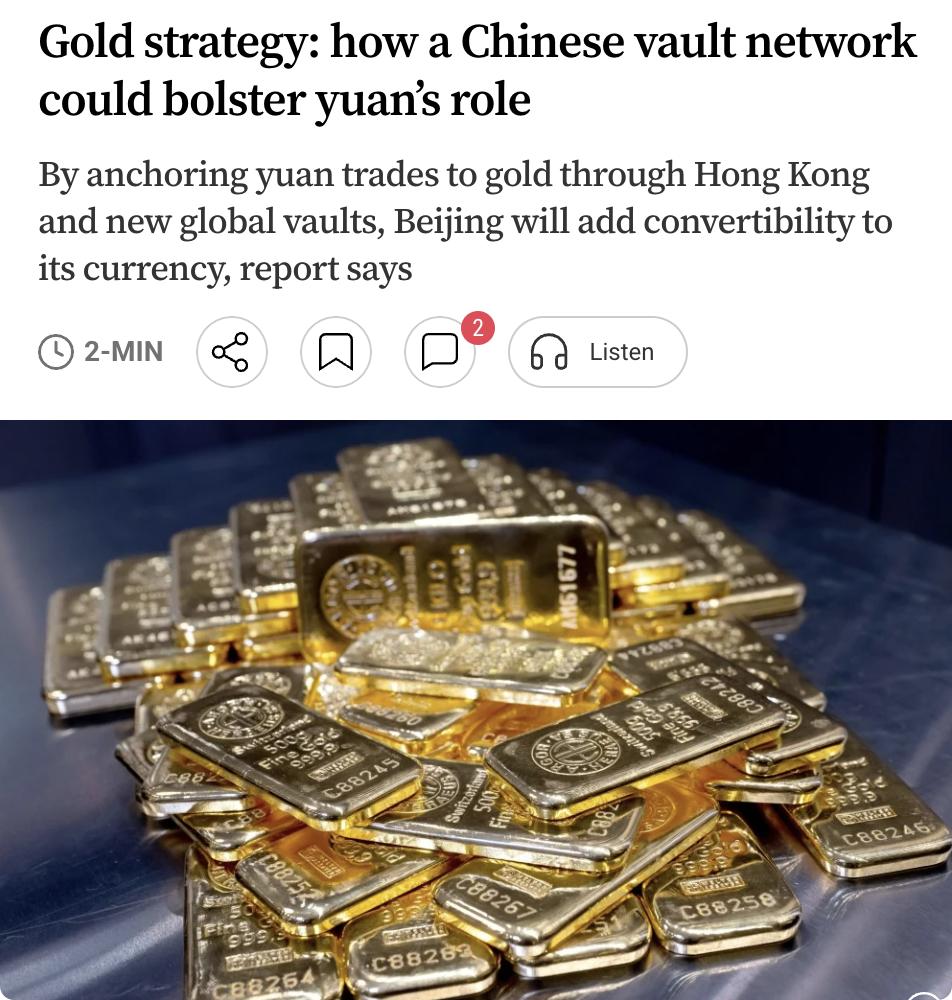
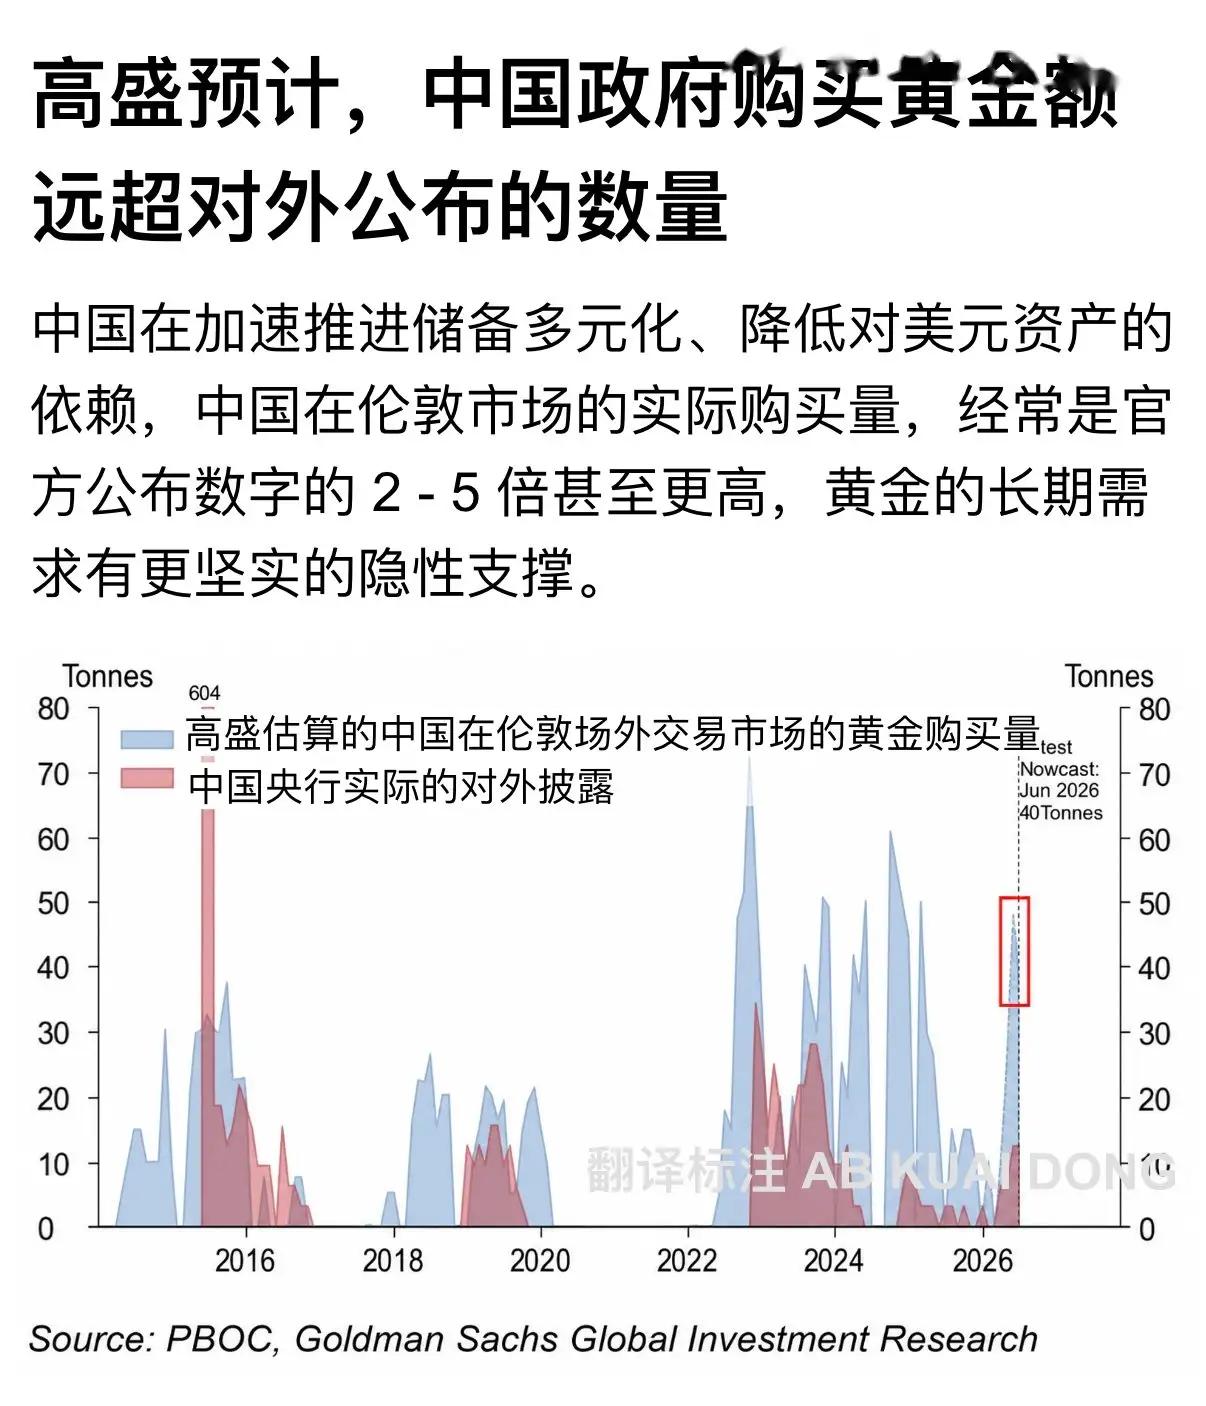
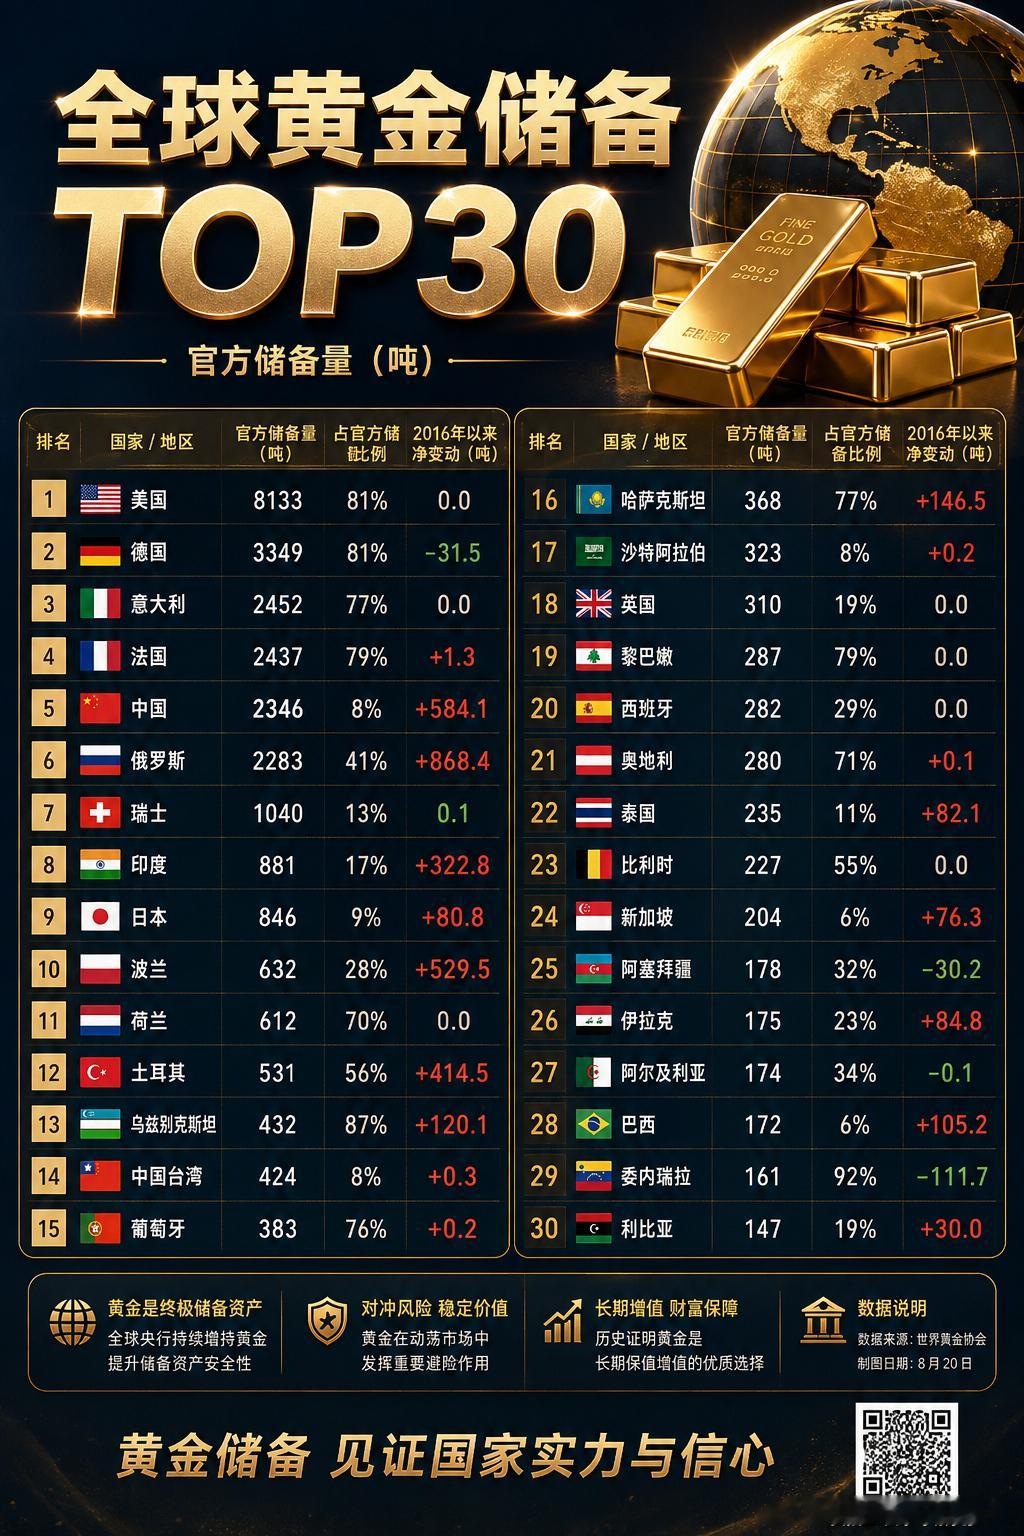
特郎普疯了,华尔街疯了,美国疯了。他们竟然使用金融核弹,对黄金进行疯狂打击和绞杀。如果只看3月那根暴跌的黄金K线,很容易把故事写成“华尔街狠狠干了一票”。可到了2026年8月,一个更反常的画面出现了:金价经历如此剧烈的清洗,全球央行却没有集体撤退。世界黄金协会调查显示,89%的受访央行仍预计全球黄金储备增加,45%还准备增加自家黄金储备。真正值得追问的,已经不是谁砸了黄金,而是谁开始重新计算美元资产的风险。这种变化不能脱离2022年看。2022年2月底,美国及其盟友对俄罗斯央行外汇储备采取限制措施,此后大约3000亿美元俄罗斯央行资产被immobilized。那一次才真正符合“金融核弹”的传统含义,因为打击对象不是某种商品价格,而是一个主权国家对海外储备的支配权。一旦储备资产的安全性开始和政治关系绑定,世界各国计算风险的方法就已经发生变化。2022年的俄罗斯央行资产冻结与今天高度相似,两者都让全球重新认识美国金融基础设施背后的权力;但关键差异也非常清楚,2022年是直接制裁,2026年的金价大跌没有证据证明存在美国政府下令“攻击黄金”。可2022年留下了一个结果:当年全球央行黄金需求达到约1136吨,创历史纪录。这意味着金融武器使用一次,别国就会多问一次“我的储备究竟放在哪里更安全”。真正需要盯住的“华尔街疯了”,其实可能不在黄金,而在美国国债市场。美联储2026年6月的研究显示,大型对冲基金美国国债总敞口此前已经达到约4万亿美元,其中2.4万亿美元是多头、1.6万亿美元是空头,单是现金—期货基差交易就约8300亿美元,接近2020年初高点两倍。这类交易利润很薄,因此高度依赖融资和杠杆,一旦波动扩大,风险传导速度会非常快。这里才藏着华尔街真正危险的一面。正常时期,对冲基金可以给美债市场增加成交和流动性;压力时期,同样一批仓位可能因为保证金、回购融资和风险限制被迫同时收缩。美联储自己也承认,高杠杆基金突然失去融资渠道可能产生外溢影响。因此美国金融体系最大的隐患,并不是有没有能力砸下一块黄金,而是金融杠杆会不会反过来放大自己的国债震荡。8月18日发生的事情就很耐人寻味。美国30年期国债收益率一度冲上5.34%,达到2007年以来罕见高位,而美国公共债务已经逼近40万亿美元。第二天,美国财政部宣布扩大长期国债回购,把部分10年至30年期债券单次回购规模由20亿美元至少提高到40亿美元。美国开始动用政策工具压制长端市场压力,本身就说明美债已经成为必须重点维护的核心阵地。这时候再回头看3月黄金跌破4400美元,就会发现市场真正的主角未必是黄金。3月23日,现货黄金盘中一度跌超8%,当天一度跌至4400美元附近,连续第九个交易日下跌,市场当时集中交易的是能源冲击、通胀和美国利率重新走高的风险。黄金只是价格表现最扎眼的资产之一,背后的资金成本变化才决定了这场震荡有多猛烈。到了8月,另一组数字更值得中国观察。美国财政部数据显示,外国投资者6月持有美国国债9.299万亿美元,比5月下降720亿美元;日本、英国和中国均出现下降,中国持仓降至6334亿美元,是2008年9月以来最低。但外国美债持仓同比仍增长2.3%,因此把它包装成“全球抛弃美元”同样是不负责任的,真正变化发生在资产配置边际上。中国这边出现了一个很有意思的组合。6月美国国债持仓继续下降,7月中国人民银行黄金储备增加约20吨,黄金持有量达到约2366吨,连续21个月增加。这不能机械理解成“卖美债买黄金”,两组统计口径和操作机制并不相同,但放到长期储备管理框架中看,中国提高资产多元化程度的方向已经相当清楚。全球央行也在往类似方向移动。除了89%的央行预计黄金储备增加,还有84%的受访者认为五年后黄金在全球储备中的占比会比现在更高。这种选择并不是因为大家相信黄金永远上涨,而是黄金不依赖任何发行国偿债,也不存在企业破产问题,更重要的是实物黄金不存在同样程度的外国司法管辖风险。可中国也没有必要走向另一个极端。国际货币基金组织2026年的研究提醒得很明确,黄金价格波动很高,也不适合作为央行储备中承担日常流动性任务的资产。国家外汇储备必须解决进口支付、外债偿付、市场干预和应急流动性等问题,因此全球货币体系更可能出现“多资产分散”,而不是一夜之间从美元体系跳进黄金体系。这也意味着,真正的“金融核弹”其实有两面。美国能够凭借美元清算网络、金融制裁、资本市场深度和政策影响力给别人施加强大压力,可这种能力使用得越频繁,别国越有动力寻找备用渠道。备用渠道未必要推翻美元,只需要做到黄金多一点、货币更多元一点、本币结算多一点、海外资产管辖风险低一点,美国原有的金融优势就会一点点增加维护成本。