标签: IPO
证监会拟出新规:破发须强制回购,超募资金不得拖延
2026年11月2日,证监会拟修订《上市公司股份回购规则》,新增股价"破发"作为护盘式回购触发情形,同时取消上市满六个月限制,并首次对超募公司设立强制回购义务。规则修订前,相关要求已对重要指数成份股、龙头科技股公司先行推动落地。
国家队砸2000亿托底,5000股却暴跌:钱到底去哪了?
9月底以来约2000亿国家队资金涌入宽基ETF,沪深300却连跌十一周进入技术性熊市,近5000只个股同步下跌——救市的钱花在哪了,为什么市场还在跌?
胜华波主板IPO更新披露招股书
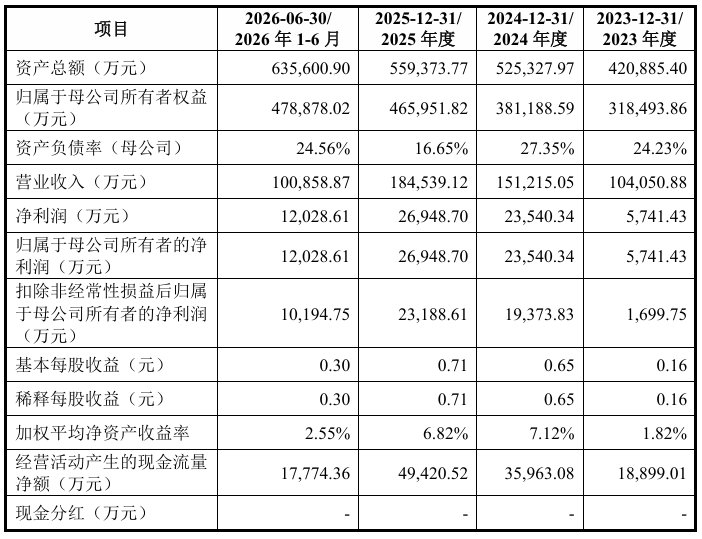
北京商报讯(记者王蔓蕾)近日, 上交所官网显示, 浙江胜华波电器股份有限公司(以下简称“胜华波”)主板IPO更新披露了招股书。 据了解, 胜华波致力于成为全球领先的汽车智能电机领域综合方案提供商, 主要从事雨刮器总成、座椅电机和车身智能电机等汽车零部件的研发、生产和销售。公司IPO于2026年6月8日获得受理, 当年6月24日进入问询阶段。 本次冲击上市, 胜华波拟募集资金约26亿元。 财务数据显
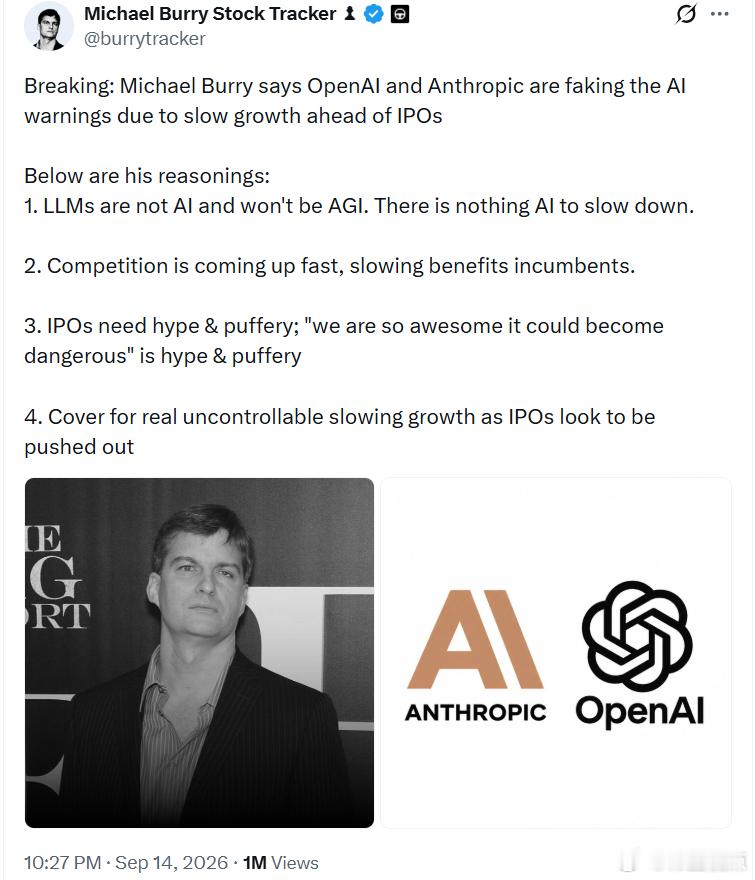
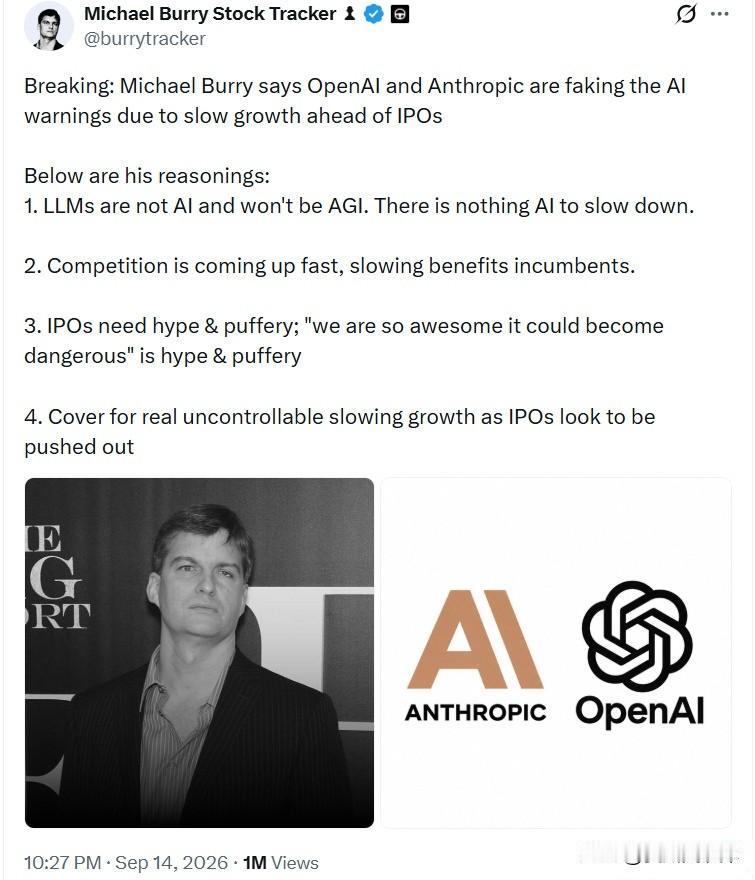
Anthropic账面巨亏807亿!九成是会计游戏,真实经营已盈利
Anthropic正式向SEC递交S-1,冲刺纳斯达克上市,半年营收163亿美元、账面净亏807亿——但真实经营亏损不到7亿。5180亿美元算力账单八成不可取消,增速预警已写进招股书。
Anthropic半年亏807亿?七成是会计计提,真烧钱仅87亿
Anthropic IPO招股书草案显示,2026年上半年净亏损807亿美元、营收163亿美元;与此同时,OpenAI年化营收被曝与市场预期相差200亿美元,引发全球AI股单日集体下挫,AI行业的账究竟难在哪里?
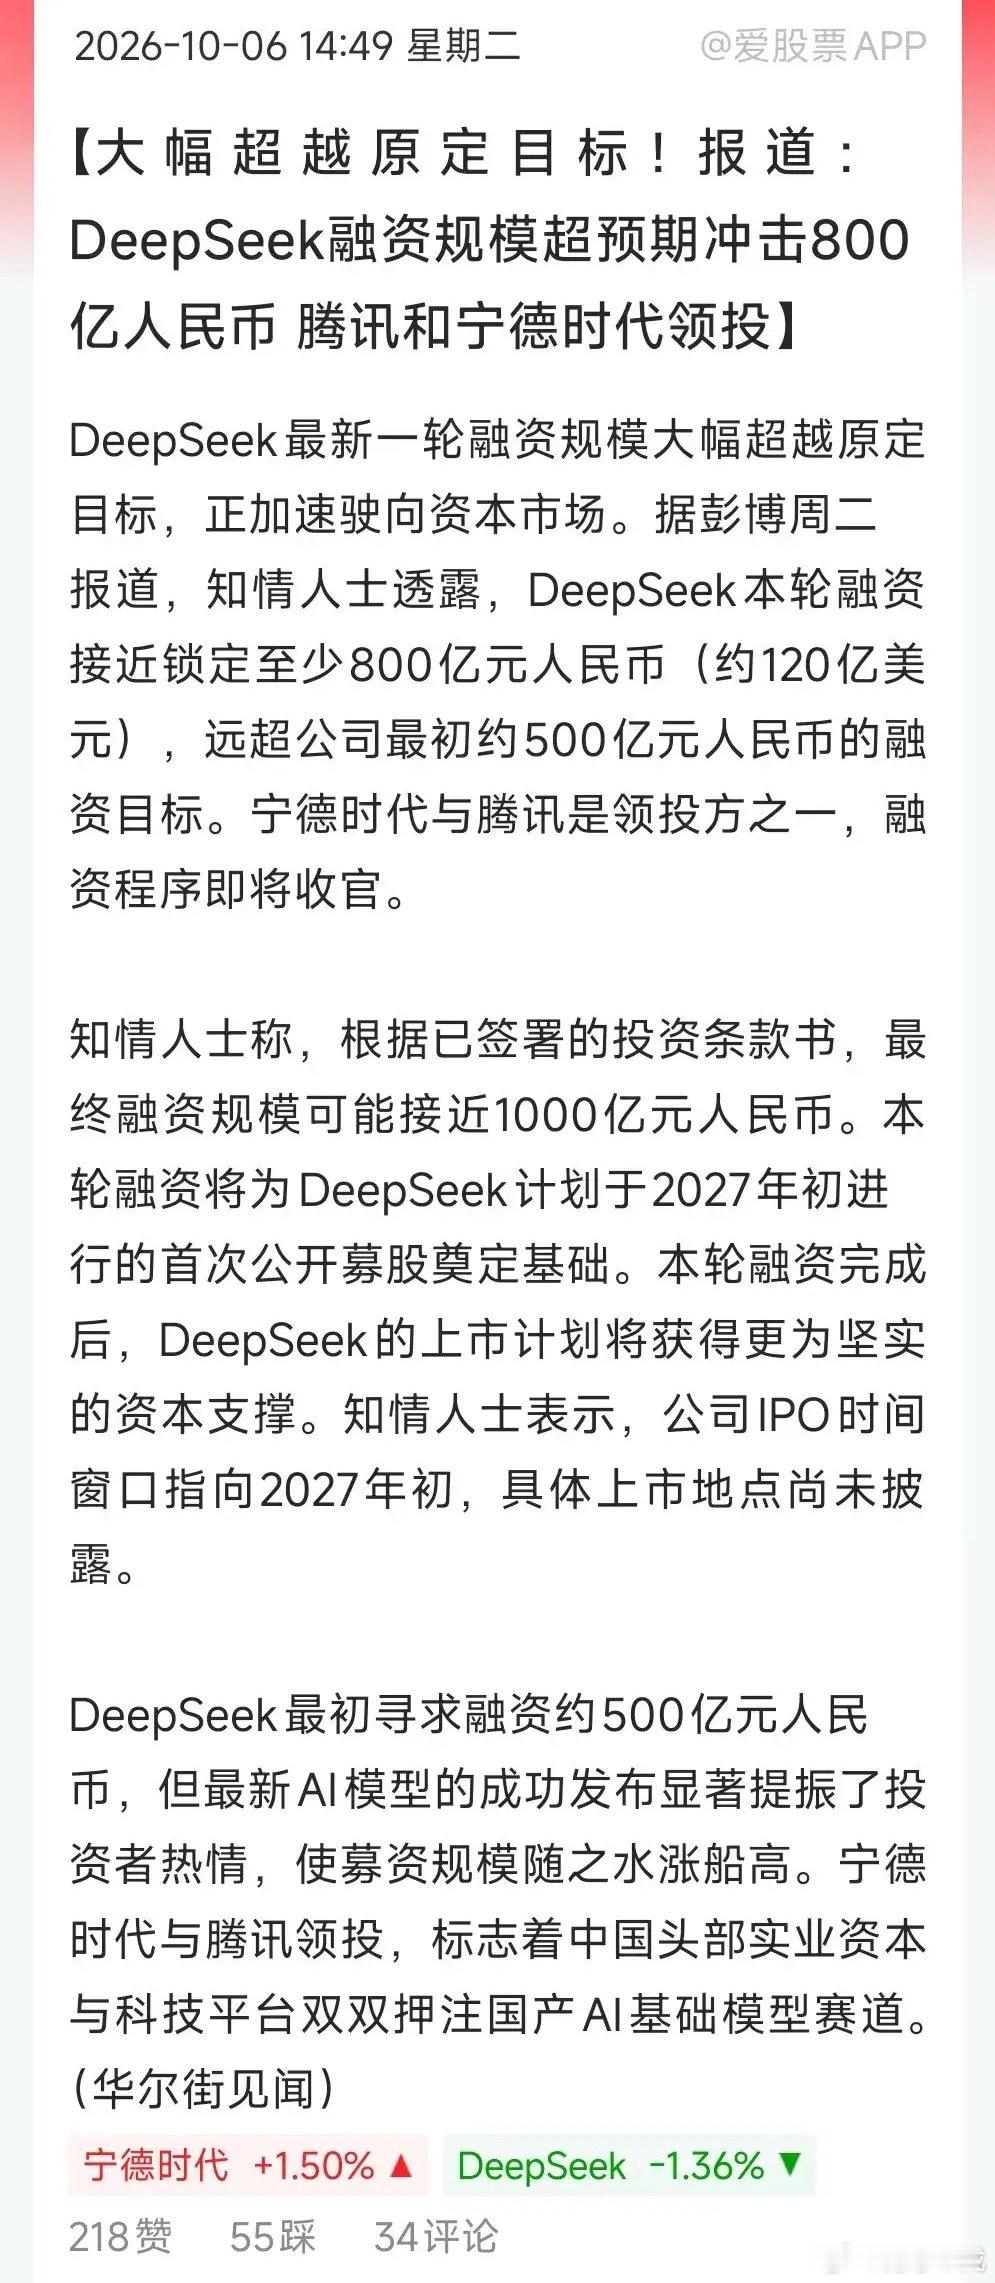
DeepSeek狂揽1000亿!估值5000亿冲科创板,A股接得住吗
10月22日,DeepSeek(杭州深度求索)确认完成约1000亿元人民币融资,为中国有史以来规模最大的单笔融资。公司同步推进科创板IPO,目标2027年挂牌,能否成为中国最大科技IPO,取决于制度、算力与市场三道关卡能否同时打通。
Anthropic半年亏807亿!720亿是会计计提,真烧钱的是算力
Anthropic向SEC提交S-1草案,2026年上半年营收163亿美元,较去年同期暴增约15倍;同期净亏损807亿美元,其中720亿美元为可转债估值变动的非现金会计计提,实际运营亏损约87亿美元。公司目标估值最高达2万亿美元,同时承诺未来7至10年算力支出高达7500亿美元。
Anthropic捐480亿设基金,马斯克反手给儿童发股:谁真让利?
Anthropic于2026年10月18日宣布将5%股份注入新设公益基金,马斯克随即回应将直接向每名美国儿童赠送一股SpaceX股票。两种方案折射出AI时代财富分配路径的根本分歧:经由中间机构,还是直接到人?
Anthropic捐3200亿是幌子?基金由董事会自控,IPO前造势
Anthropic宣布拿出公司5%股份设立公益基金,按最近估值约480亿美元,可捐给公益组织也可直接发放给个人——但基金由公司自控,IPO路演就在下月。
具身创始人: “不如卖给梁文锋”
刚招来CFO, 梁文锋进军风险投资。 他要投的两个人浮出, 一是腾讯前科学家胡瀚, 二是前逐际动力基础模型负责人俞涛, 两人创业公司均传具身智能赛道。一位接近胡瀚的知情人亦告诉我们, 其确实已创业, 方向与具身大脑相关, 目前正在招人。 此时, 正值Coding能力即将见顶进入缓慢增长之际, 且GPT-6Astra刚展现出强大基础通用模型能力。如此适时地, DeepSeek流露出对具身智能的强烈兴

36亿强制执行击穿王健林个人防线:一笔"兄弟担保",绊倒两个行业巨头5月21
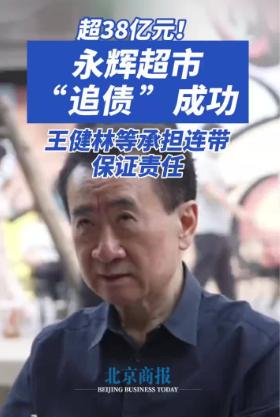
36亿强制执行击穿王健林个人防线:一笔"兄弟担保",绊倒两个行业巨头5月21日晚间,永辉超市一纸公告炸开了财经圈:法院正式立案对王健林、孙喜双等人强制执行,追讨超过36亿元的巨额欠款,这不是普通的企业债务纠纷,而是直接锁定了王健林的个人连带担保责任,那位曾经喊出"一个亿小目标"的地产首富,第一次以个人身份直面司法铁拳。很多人没看懂这笔债务的本质,2023年底的那场股权交易,表面上是永辉超市把3.89亿股万达商管股份卖给孙喜双旗下的大连御锦,总价45.3亿元分八期支付,但往深了看,这更像一场"朋友互助局":彼时永辉正深陷亏损泥潭急着回笼资金,而王健林亲自下场为交易提供全额连带担保,说白了就是用自己的个人信誉为老友接盘背书。谁也没料到,大连御锦后续多次逾期付款,最终彻底终止履约,2026年4月仲裁终局裁决落地,36.39亿股权转让款加上2.18亿违约金,再叠加律师费、保全费等各类费用,总金额超过38.5亿元,王健林承担连带清偿责任,裁决生效20天后一分钱没拿到,永辉只能祭出强制执行这最后一招。这件事最致命的地方,不在于36亿本身,而在于它精准踩中了王健林最关键的时间窗口。过去五年王健林一直在疯狂甩卖资产自救,2021年债务危机爆发后,万达累计出售超80座万达广场,仅2025年就打包出让了48座核心城市广场,回笼资金数百亿,目前万达商管手里还运营着超过500座购物中心,其中约140座没纳入上市主体,这是他化解危机的最后底牌。更关键的是,万达商管的港股IPO本来已经箭在弦上,太盟系联合中信资本、阿布扎比投资局砸下近600亿战略投资,持股60%,彻底解除了IPO对赌协议这个最大枷锁,今年3月万达商管完成高管换血,王健林旧部出局,职业经理人陈琦接任法定代表人,所有合规工作全部就绪,就等着敲钟上市。结果这场36亿的强制执行,直接给IPO按下了暂停键。港股市场对实控人的司法风险、信用状况零容忍,王健林个人被列为被执行人,不仅会大幅提升审核难度,甚至可能导致上市审核直接暂停,一旦IPO黄了,万达打通长期融资渠道的最后希望也就破灭了,前面五年卖资产熬的夜、割的肉,可能全都白费。而另一边,永辉的追责同样是被逼到了墙角,作为曾经的"生鲜商超第一股",永辉已经连续五年亏损,累计亏掉超120亿,2025年单年巨亏25.52亿元,全年关店381家,总资产三年几乎腰斩,更严峻的是2025年四季度单季亏损就飙到18.43亿,毛利率从一季度的21.5%一路跌到四季度的17.17%,现金流持续承压。这笔38亿的回款,就是永辉的救命钱,别说退让,哪怕晚几个月到账,可能都撑不过这个寒冬。很多人把这场风波解读为王健林"晚节不保",或者永辉"落井下石",其实都没说到点子上,这根本不是谁对谁错的道德题,而是两个身处行业周期底部的巨头,在绝境中的一次必然碰撞。地产下行周期里,王健林卖了五年资产,眼看就要靠轻资产转型和IPO上岸,却栽在了一笔个人担保上;零售变革浪潮中,永辉关店、调改、重构供应链,每一步都在流血,好不容易拿到胜诉裁决,当然要死死抓住这根救命稻草。这里尤其值得所有民营企业家警醒:商业江湖里的"兄弟担保"从来都是双刃剑,帮朋友站台背书的时候有多风光,债务传导到个人身上的时候就有多狼狈,连带担保意味着,不管你是不是实际用款人,只要签了字,就要全额兜底,企业经营有防火墙,但个人担保没有,一笔签字就能击穿几十年积累的财富防线。更值得玩味的是这场对决的结局:没有赢家,王健林还有资产可卖,但IPO的窗口期稍纵即逝,错过了这一轮,下一轮不知道要等多少年;永辉拿着胜诉裁决也在等米下锅,这笔钱能不能全额追回、什么时候到账,全都是未知数,最终的结局不仅关乎36亿债务的归属,更会改写两家企业的未来命运,一个可能错失转型上岸的最后机会,一个可能撑不过行业出清的寒冬。商业世界从来没有永远的赢家,曾经叱咤风云的地产首富一路卖卖卖,瘦身自救眼看就要熬出头,却卡在了一笔个人担保上;曾经风光无限的商超龙头,如今只能靠追债续命,这36亿的对决背后,是两个行业的集体阵痛,也是民营经济在周期退潮中,最真实也最残酷的生存样本。
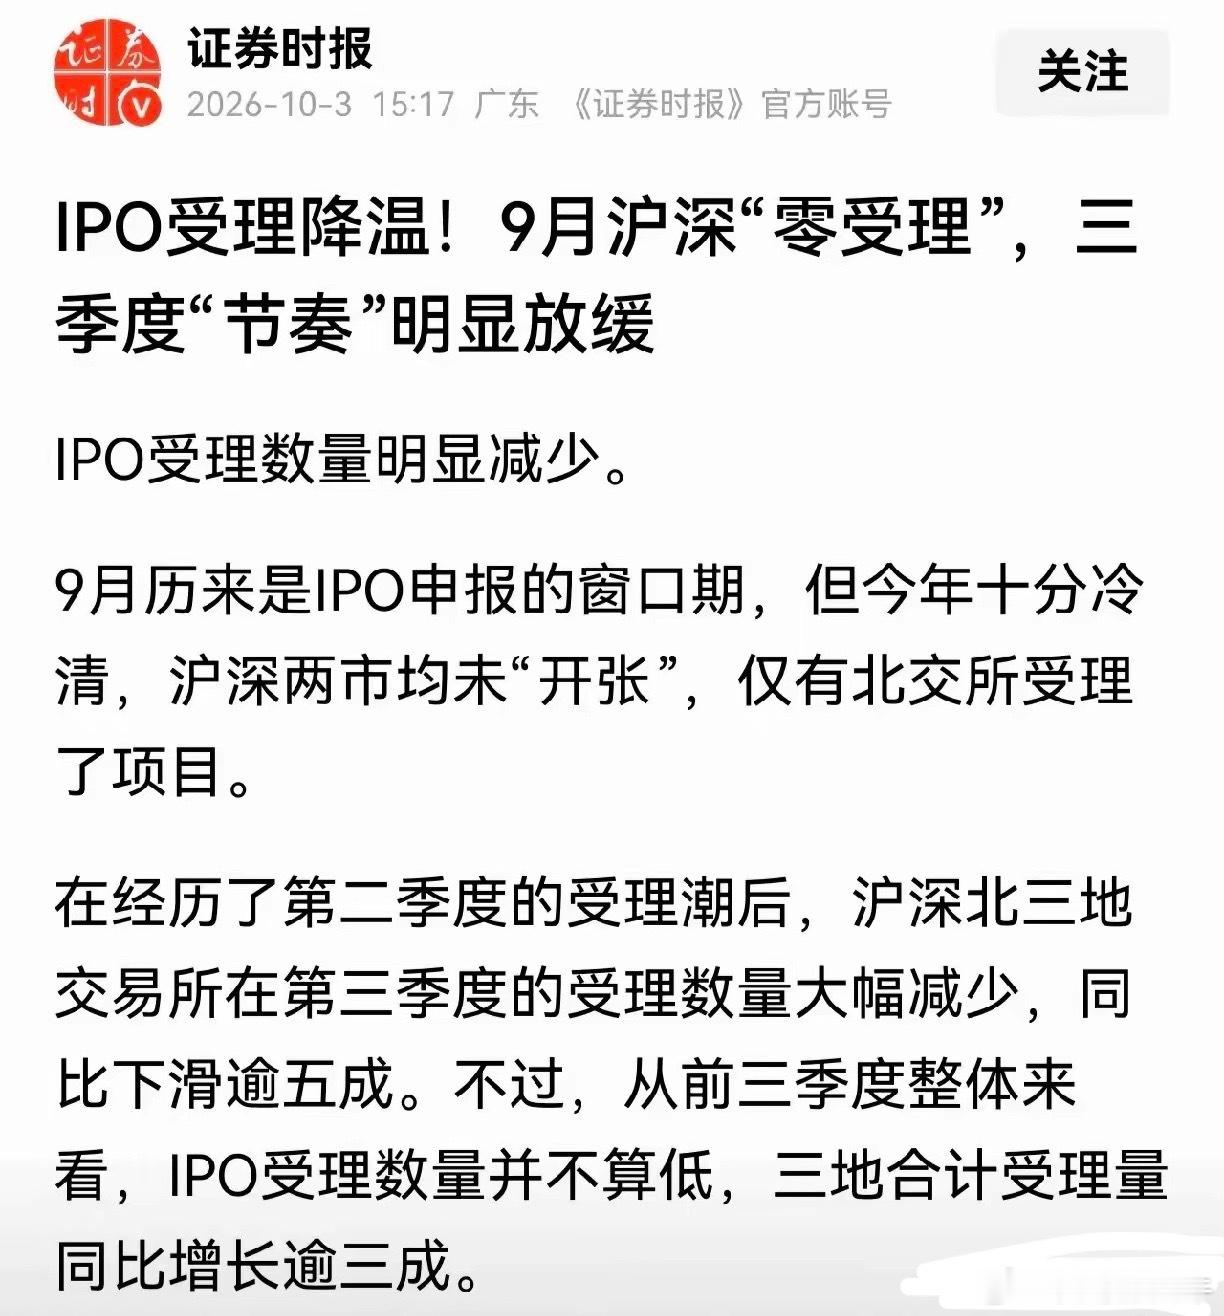
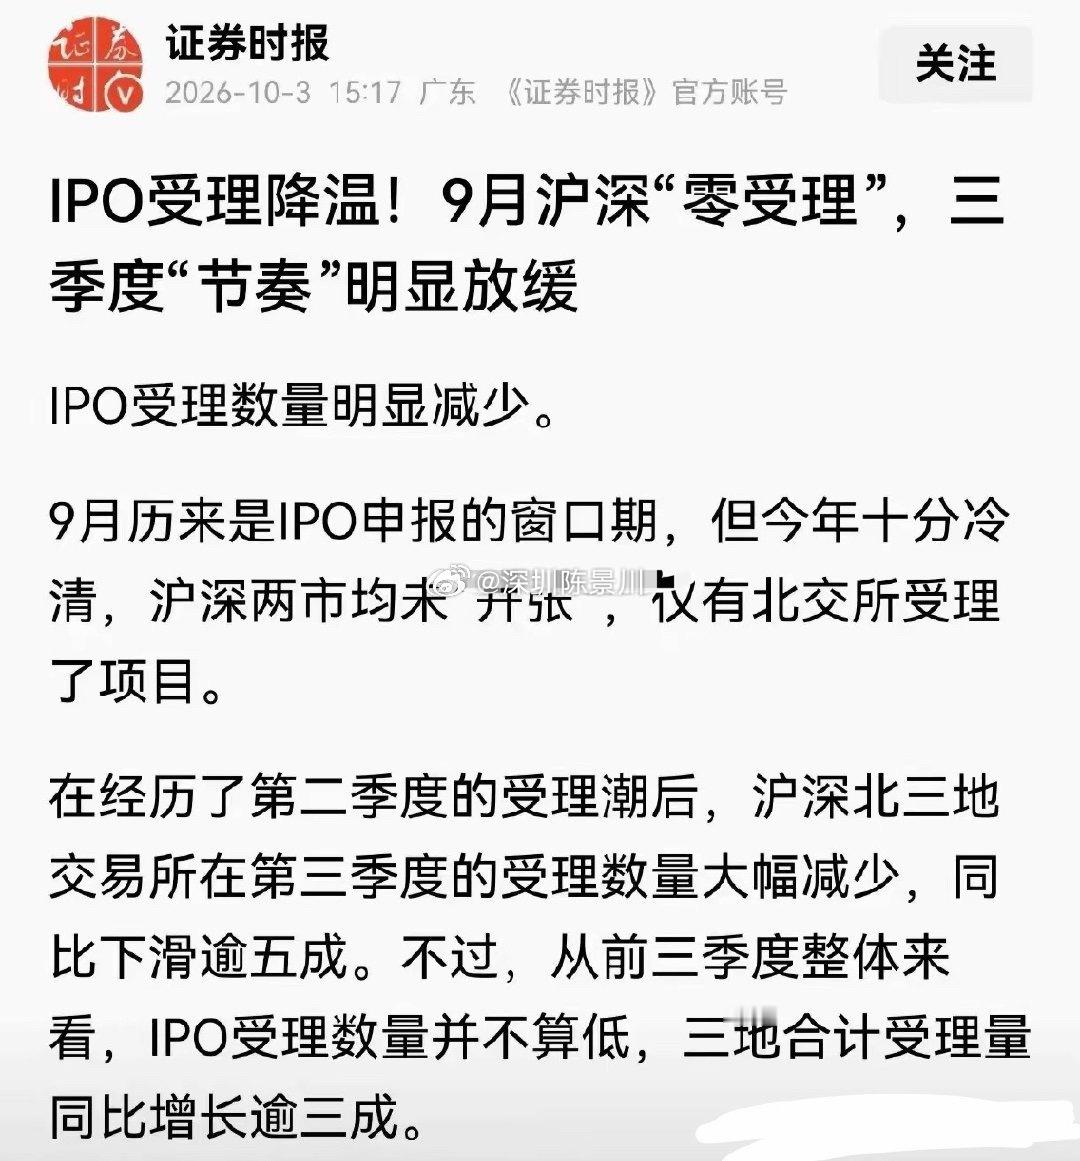
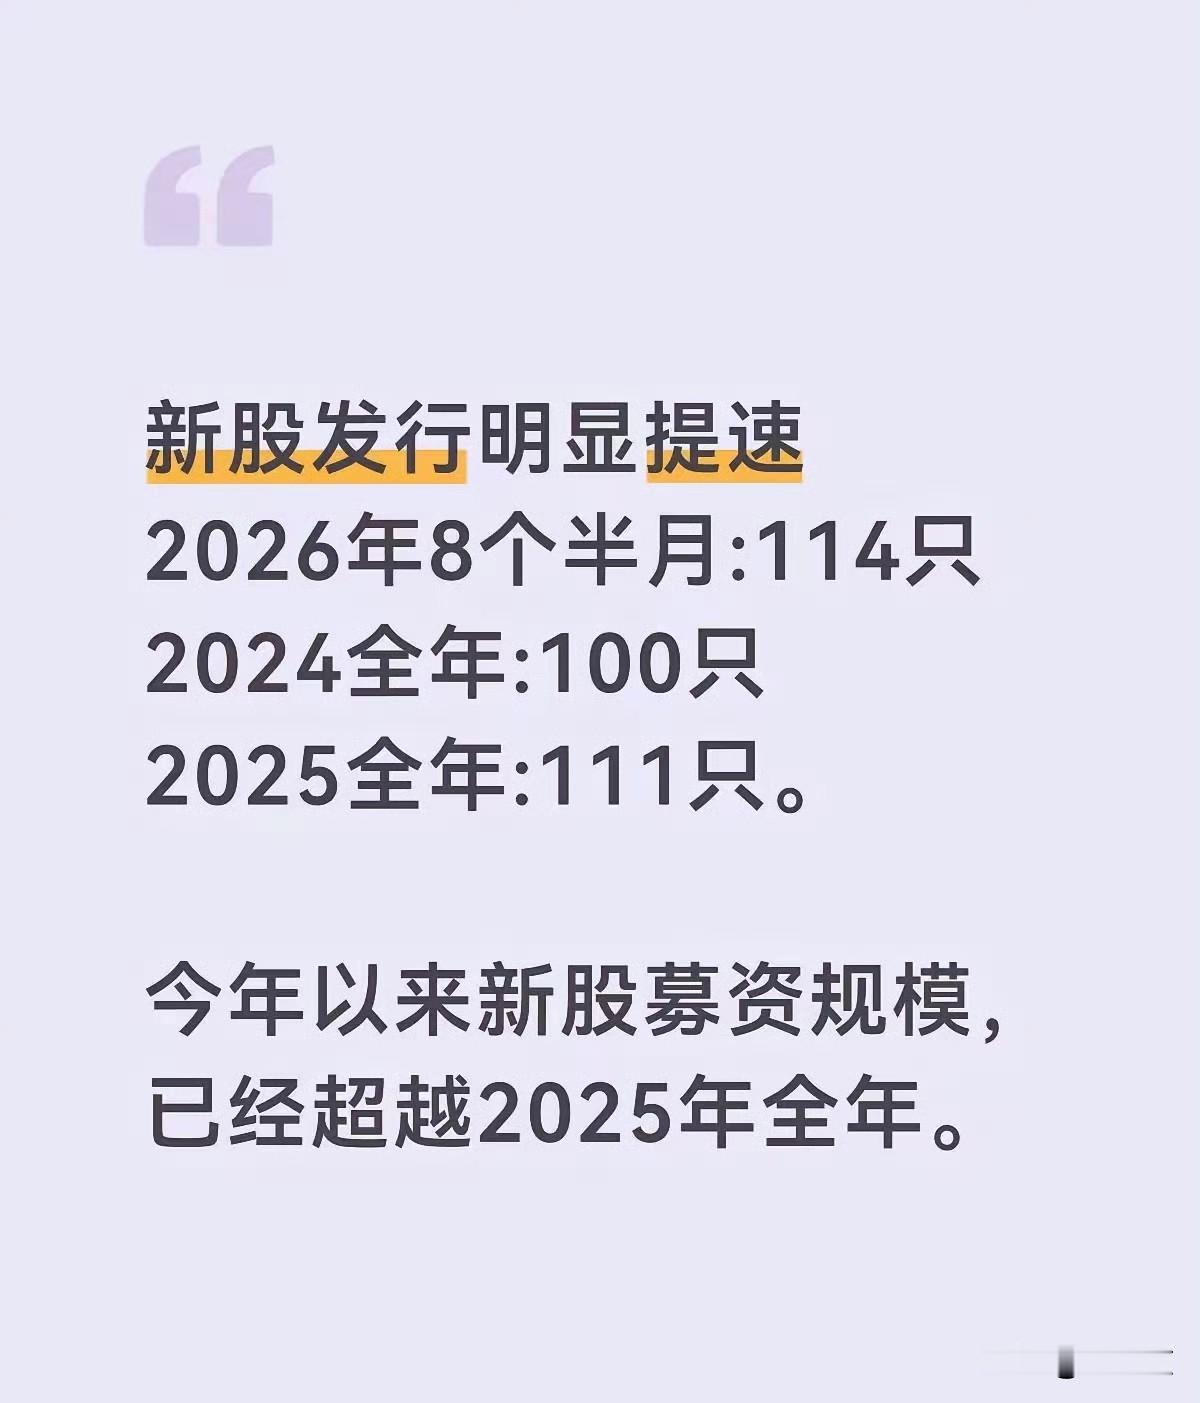
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅
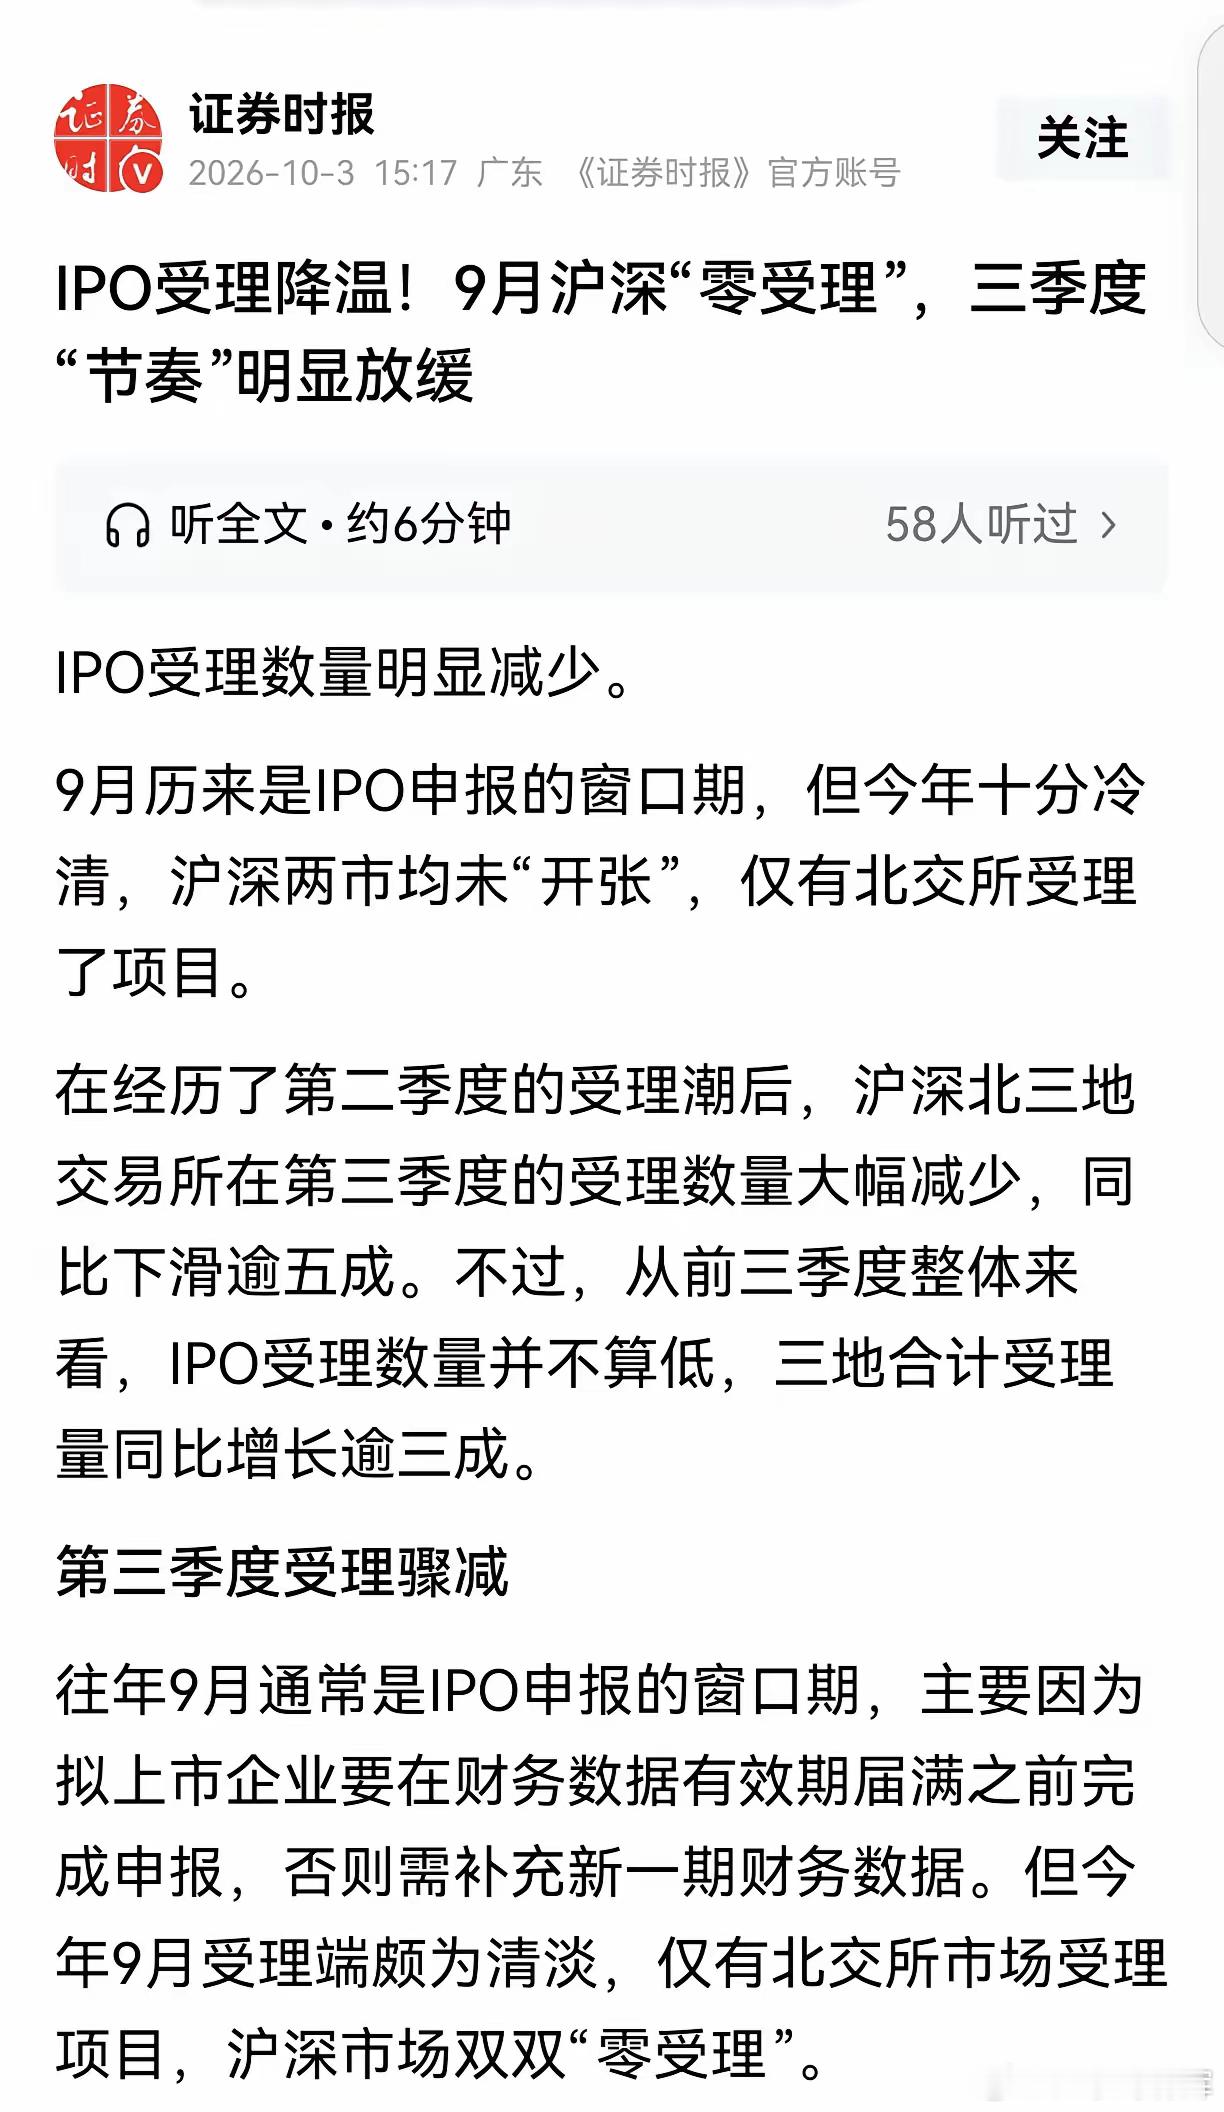
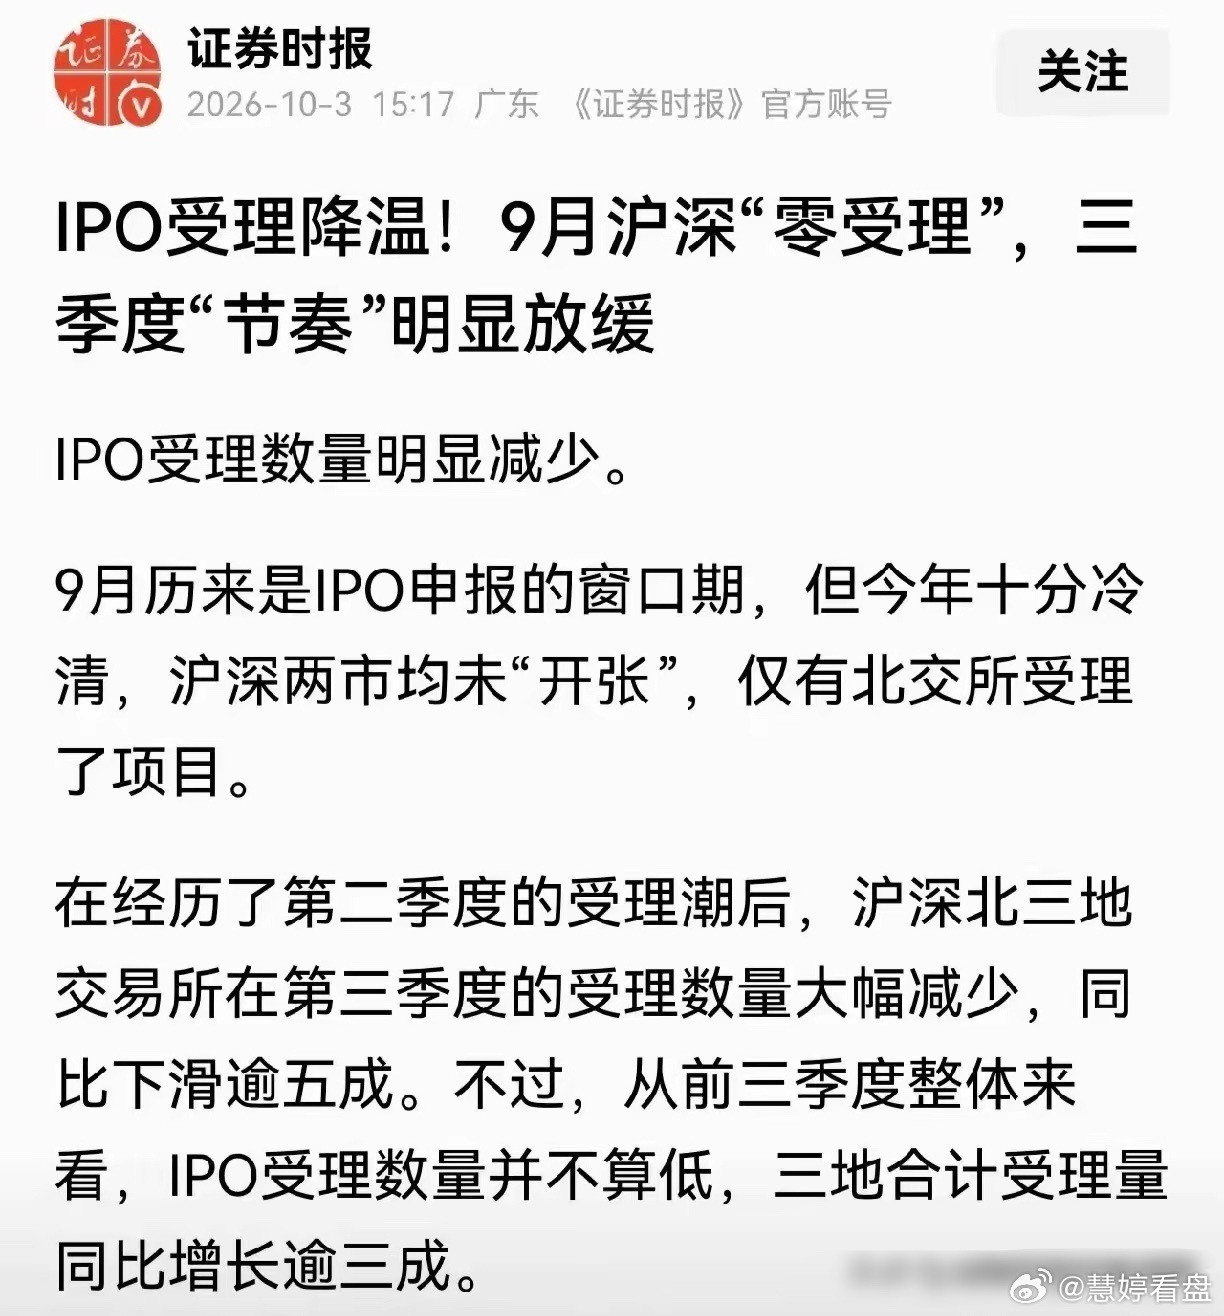
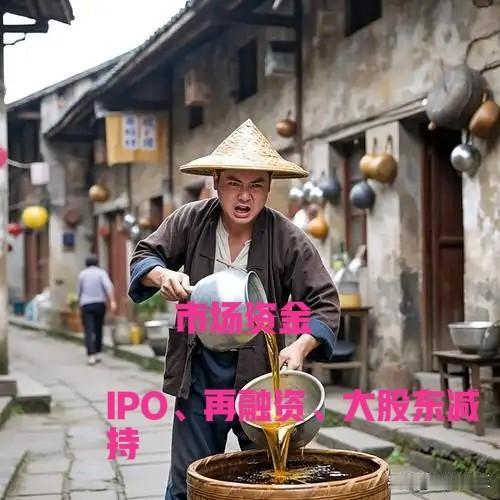
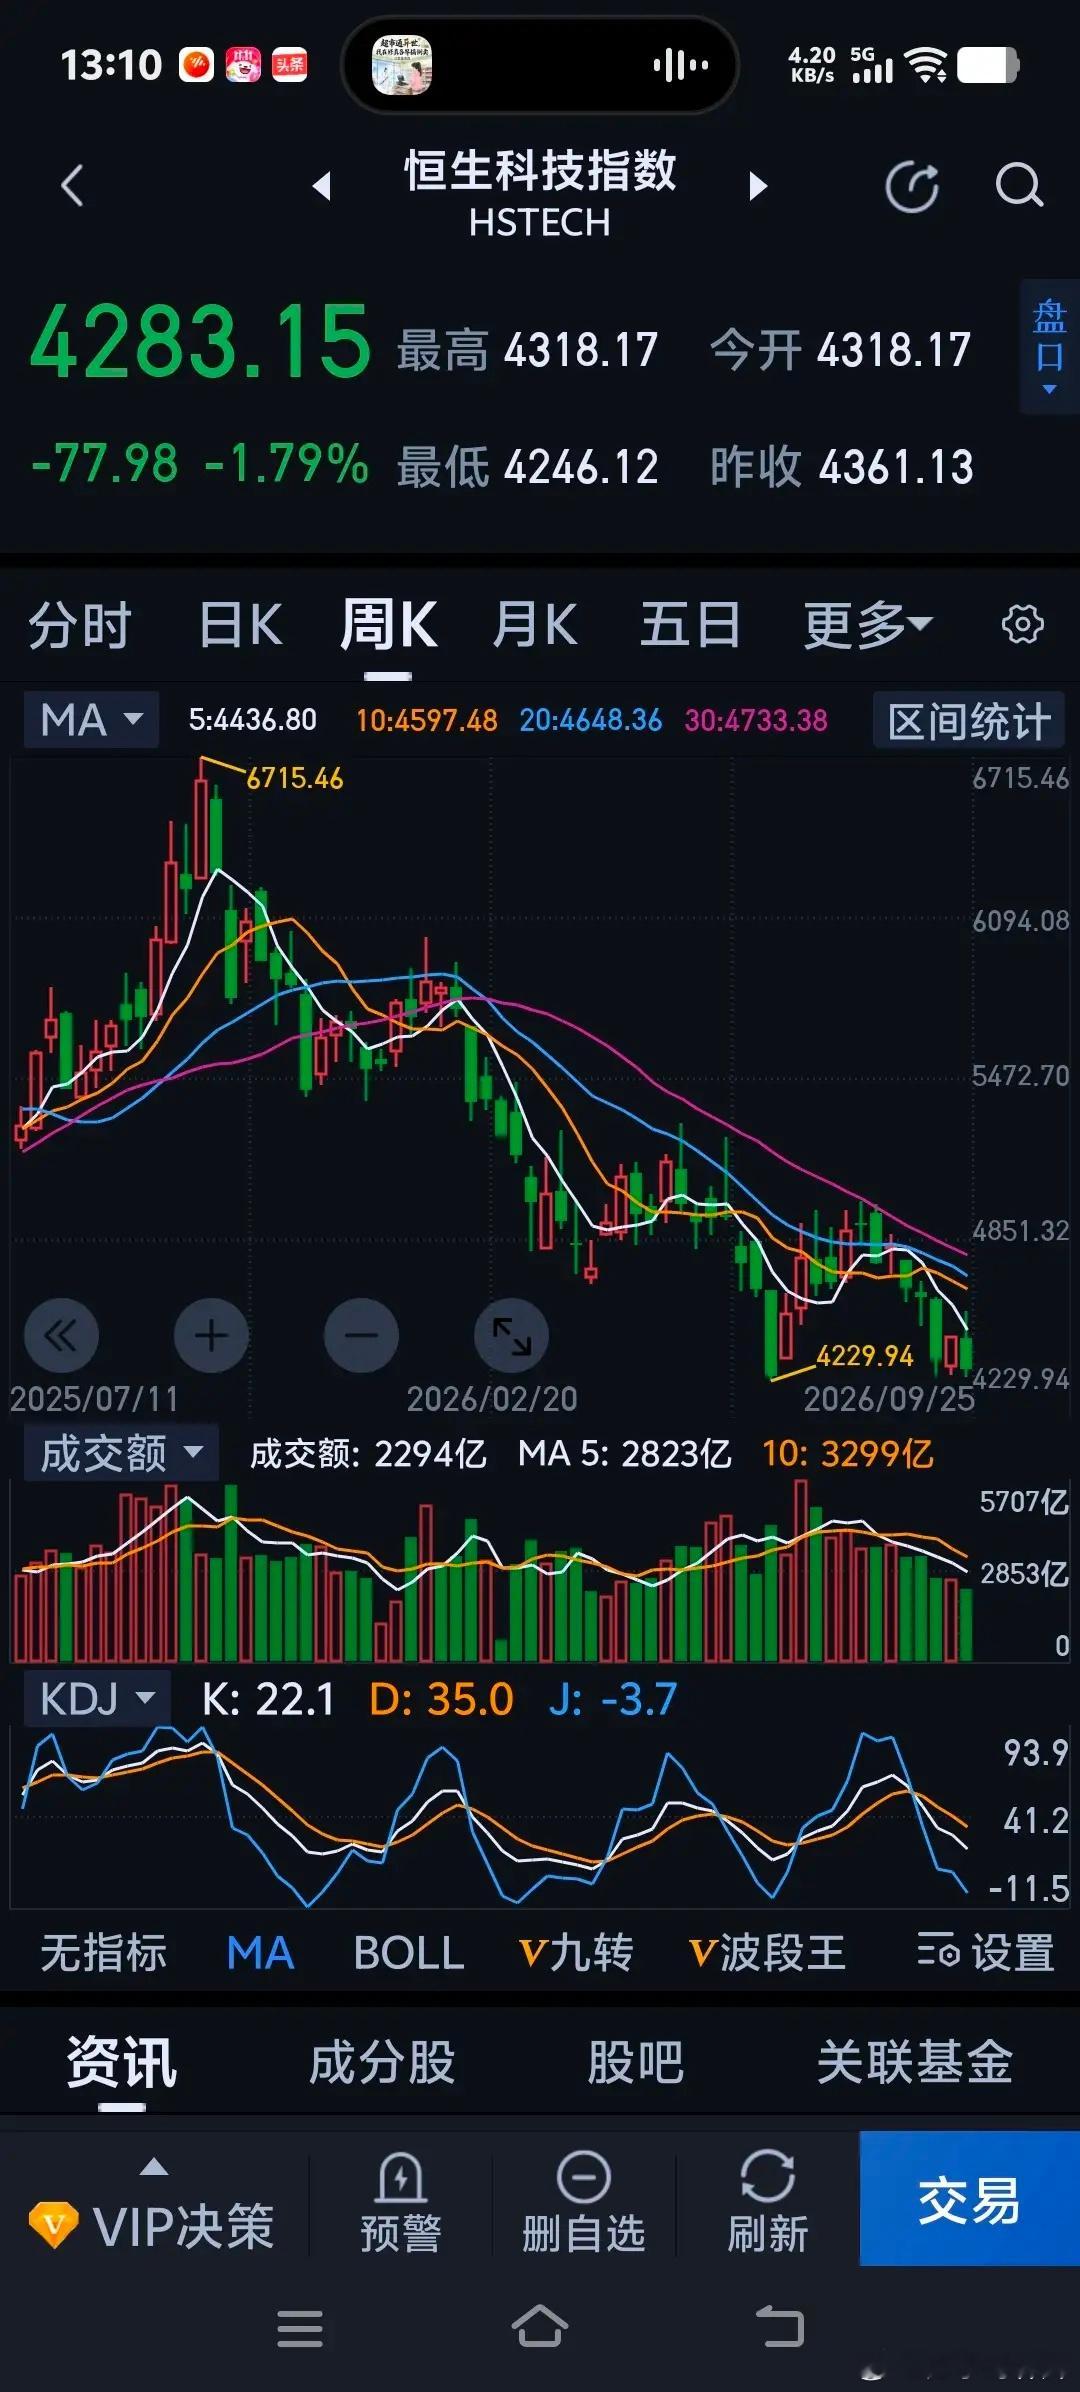
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅北交所有项目申报,这到底释放了什么信号?眼下A股本质是存量博弈,增量资金迟迟不来,市场蓄水池扛不住持续的IPO抽血。监管层主动放缓受理节奏,核心就是给市场减负,缓解资金压力,呵护当下脆弱的市场情绪。三季度整体IPO受理量同比下滑超五成,但前三季度累计受理量依旧同比增长三成,说明不是长期停发,只是阶段性控节奏。李大霄看到周五港股大跌发视频提到,节后市场稳住不跌就是胜利,期待监管层继续出台配套稳市举措。股市想要企稳,既要控制融资节奏,更要提振市场信心,只有增量资金和信心双向回暖,行情才有机会修复。
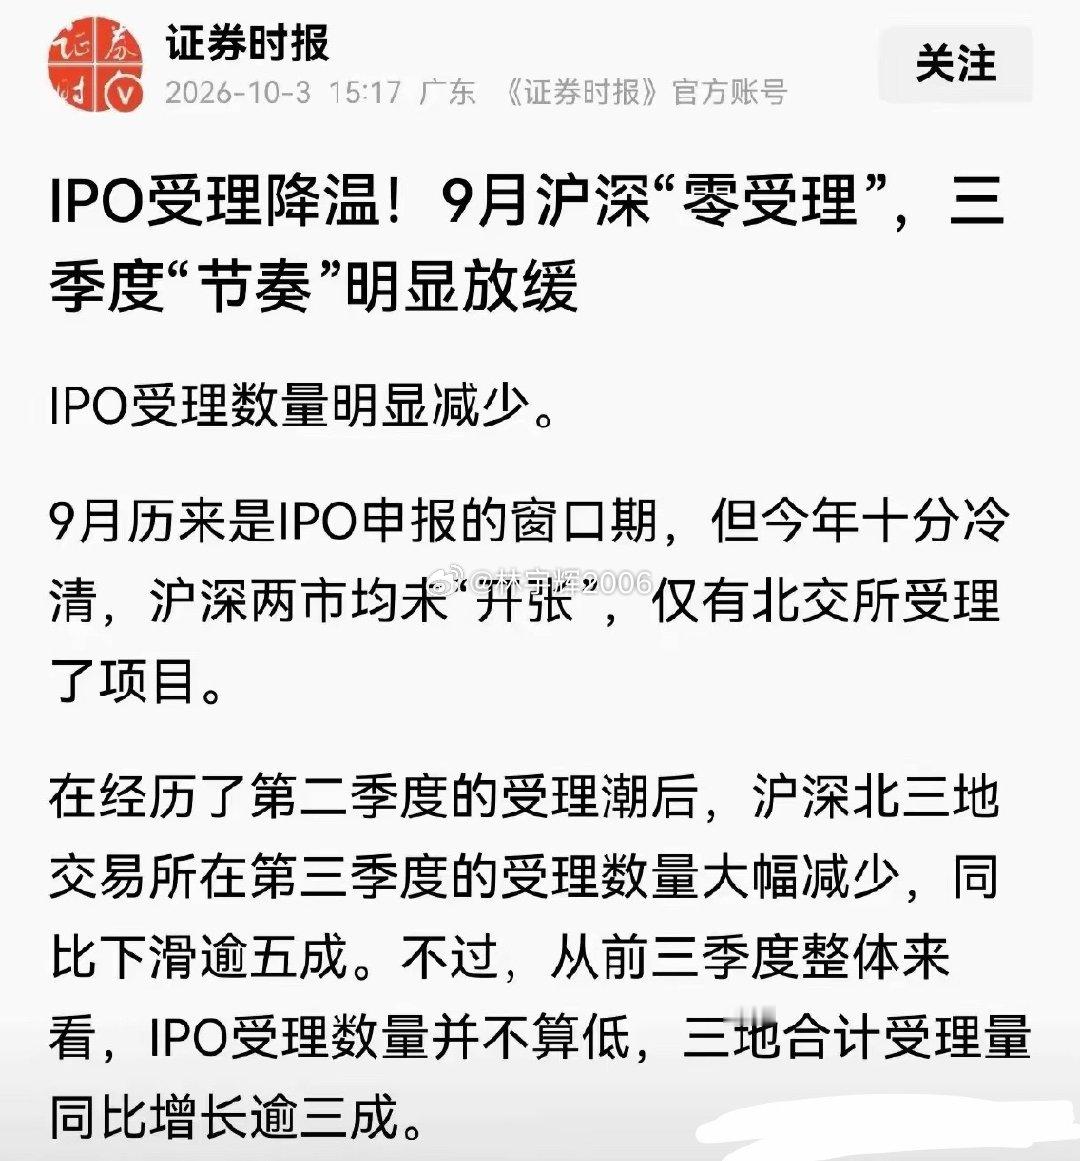
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅北交所有项目申报,这到底释放了什么信号?眼下A股本质是存量博弈,增量资金迟迟不来,市场蓄水池扛不住持续的IPO抽血。监管层主动放缓受理节奏,核心就是给市场减负,缓解资金压力,呵护当下脆弱的市场情绪。三季度整体IPO受理量同比下滑超五成,但前三季度累计受理量依旧同比增长三成,说明不是长期停发,只是阶段性控节奏。李大霄看到周五港股大跌发视频提到,节后市场稳住不跌就是胜利,期待监管层继续出台配套稳市举措。股市想要企稳,既要控制融资节奏,更要提振市场信心,只有增量资金和信心双向回暖,行情才有机会修复。
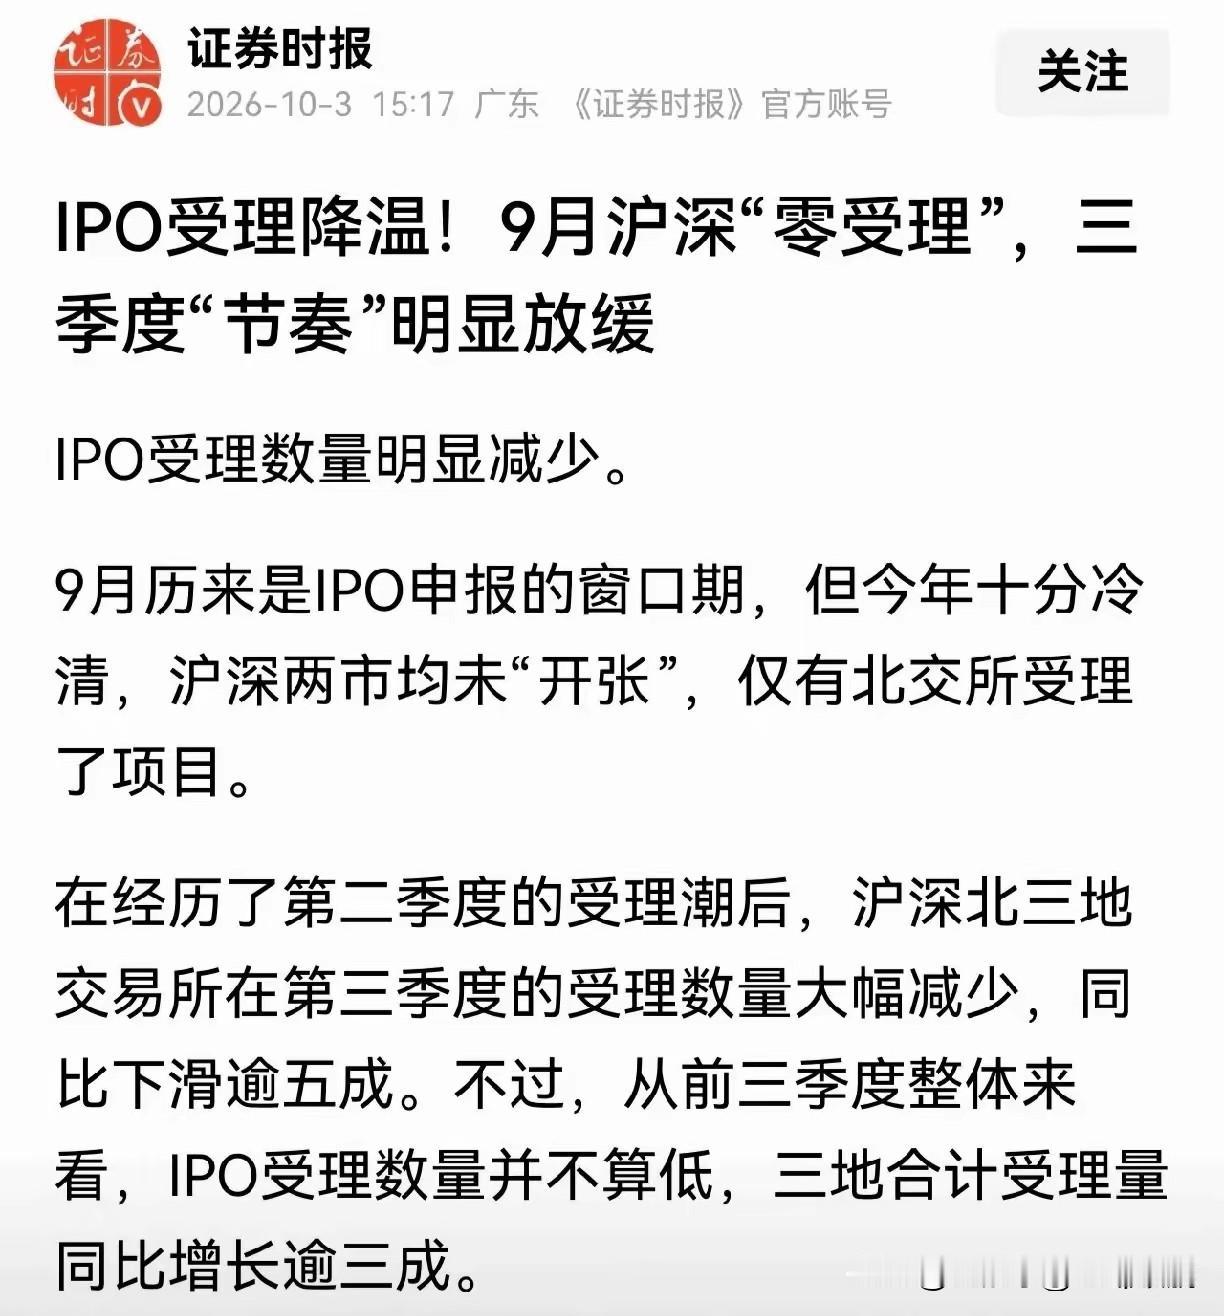
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅
IPO暂停受理,这是一个重要信号!《证券时报》报道,9月沪深两市IPO零受理,仅北交所有项目申报,这到底释放了什么信号?眼下A股本质是存量博弈,增量资金迟迟不来,市场蓄水池扛不住持续的IPO抽血。监管层主动放缓受理节奏,核心就是给市场减负,缓解资金压力,呵护当下脆弱的市场情绪。三季度整体IPO受理量同比下滑超五成,但前三季度累计受理量依旧同比增长三成,说明不是长期停发,只是阶段性控节奏。李大霄看到周五港股大跌发视频提到,节后市场稳住不跌就是胜利,期待监管层继续出台配套稳市举措。股市想要企稳,既要控制融资节奏,更要提振市场信心,只有增量资金和信心双向回暖,行情才有机会修复。

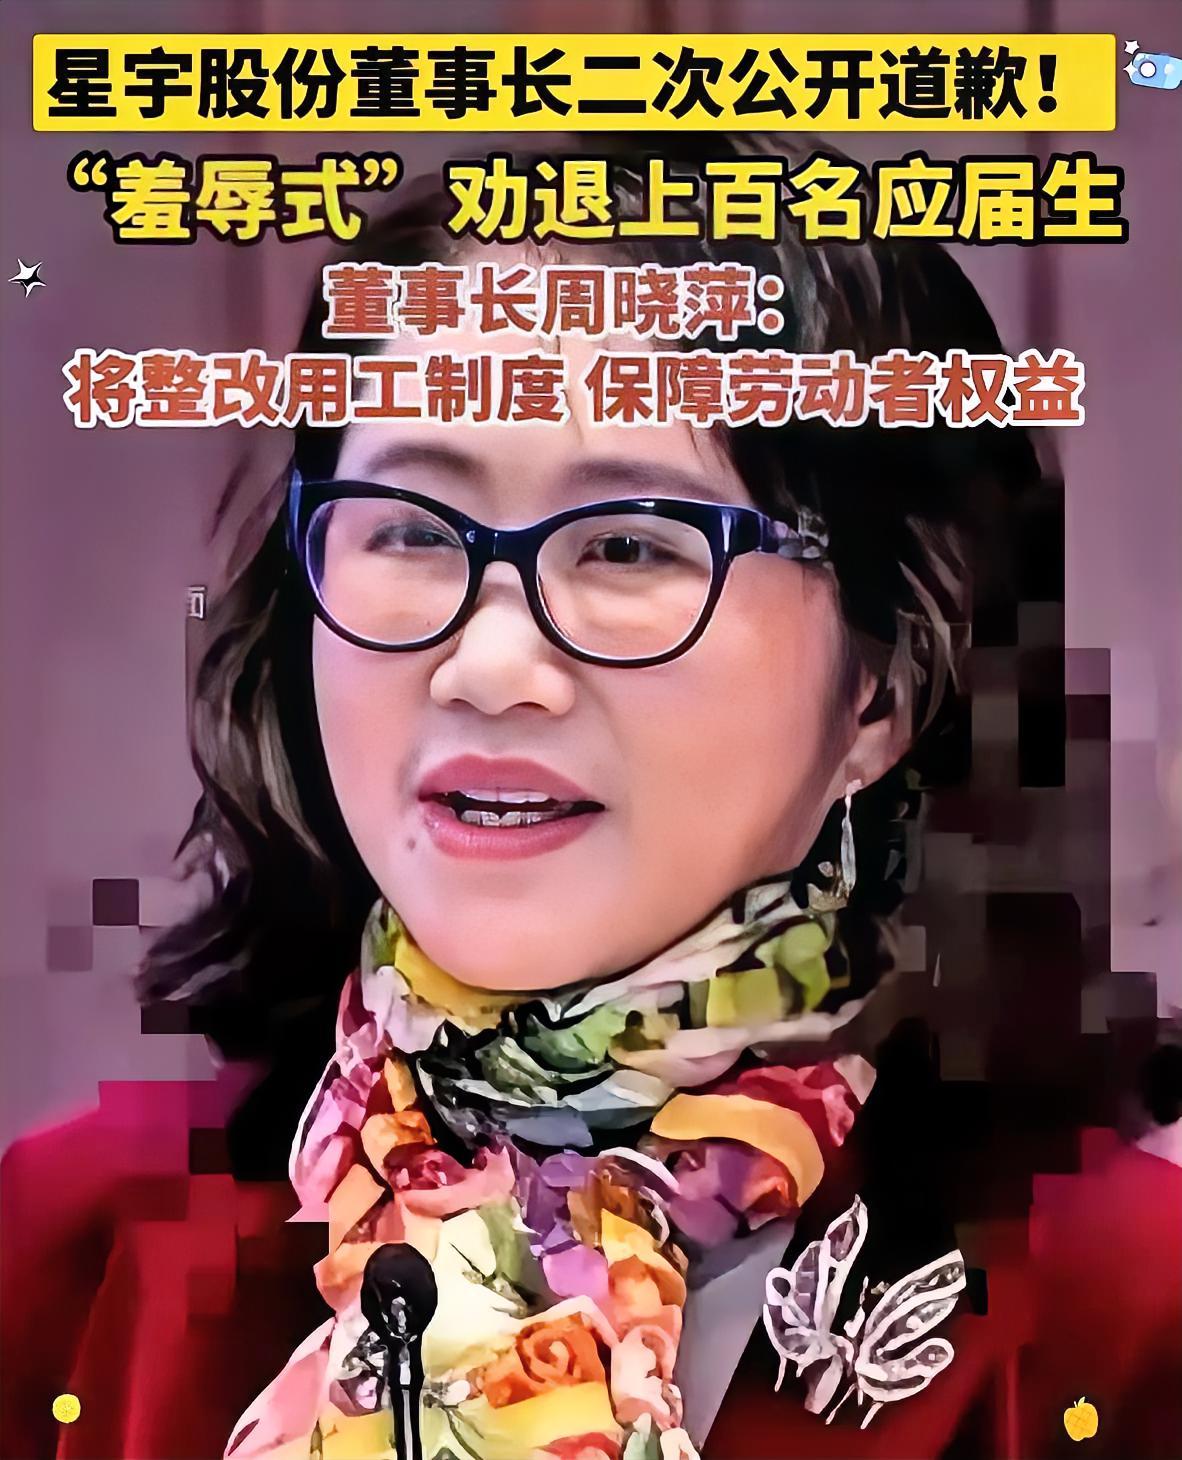
星宇濒临危机的真相:绝非简单辞退员工,而是触碰了资本红线为什么星宇必须要倒
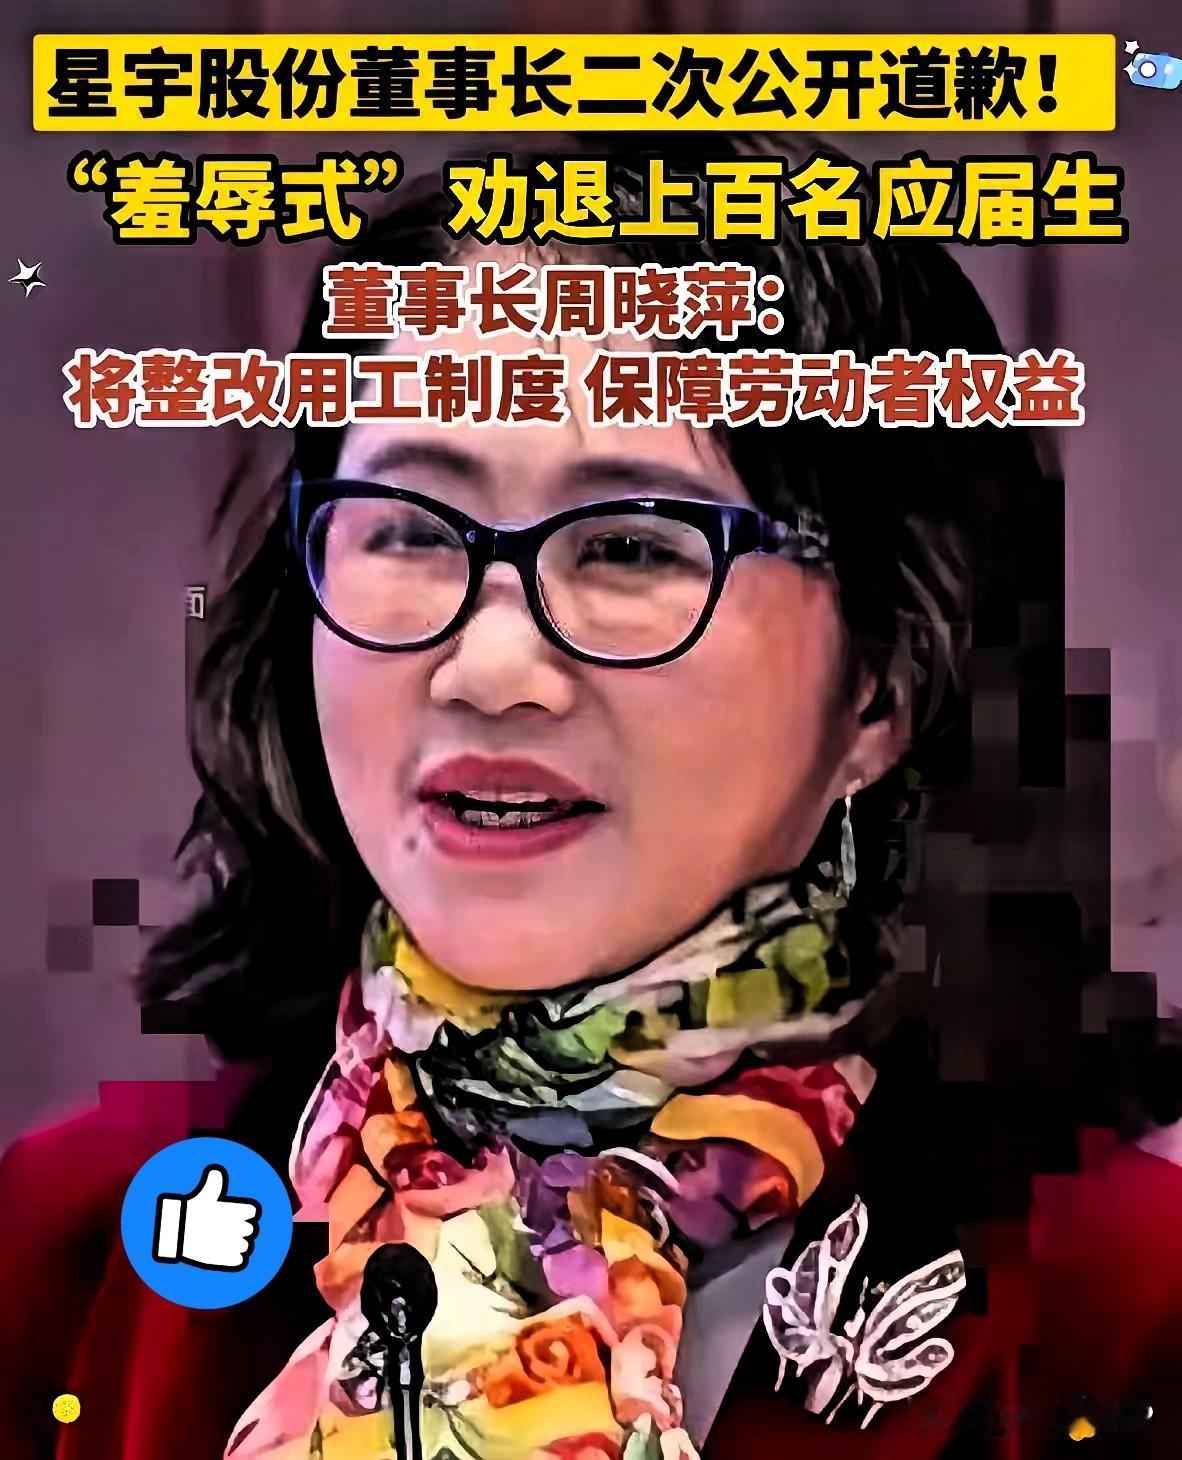
星宇濒临危机的真相:绝非简单辞退员工,而是触碰了资本红线为什么星宇必须要倒闭?就是因为羞辱辞退107个人吗?不是的,因为他动了资本的禁忌;港股IPO招股书中,员工相关信息属于ESG披露重点,资本市场非常看重企业用工诚信。星宇当时正处在港股二次递表,冲刺上市聆讯最敏感的阶段。招股书白纸黑字写着以人为本,宣称员工是企业核心资产。真实操作却在入职仅一个月后,集中约谈这批应届生。很多人只看到表面的劳资纠纷,觉得不就是裁了一百多个新员工,赔钱道歉就能平息风波,根本不至于撼动一家上市企业的根基。大家根本没看透,这场看似普通的辞退风波,本质是企业公然造假、欺骗资本市场,亲手撕碎了自己的上市信用,这才是资本绝对无法容忍的致命错误。这次出事的107名应届生,都是星宇上一年秋招精心筛选、批量招录的优质人才。公司当初大规模校招,一口气吸纳四百多名应届毕业生,对外高调宣称储备青年人才、完善人才梯队建设,靠着这份正向的用工规划,撑起了招股书里光鲜的ESG评价,顺利推进港股上市流程。可应届生入职仅仅一个月,还在基础培训阶段,企业就突然翻脸,用极其羞辱的方式逼迫员工离职。HR给所有涉事毕业生摆下两难选择题,主动签自愿离职协议,就能拿到微薄补贴体面走人,不肯配合的人,就直接强制调岗到流水线做基础操作工。刚毕业的大学生,怀揣技术岗、管理岗的求职期待入职,最后被企业用降岗羞辱的手段逼迫离职,这种粗暴又冷漠的用工方式,彻底暴露了企业虚伪的真面目。最讽刺的是,招股书里字字句句标榜尊重员工、善待人才,把员工价值当成企业核心竞争力,靠着优质用工形象博取资本市场信任,为港股IPO加分。现实里却把应届生当成临时工具人,上市需要口碑和数据时就大规模招人装点门面,流程推进顺利后就随意裁员减负,完全把员工当成包装企业形象的道具。资本市场的规则从来都很严苛,尤其港股市场对ESG诚信披露零容忍。ESG考核不只是看企业营收、规模和口碑,更看重真实的用工管理、社会责任和诚信经营。企业书面承诺和实际行为严重背离,属于典型的信息披露不实、虚假包装上市,这是资本行业的底层禁忌。任何一家冲刺上市的企业,一旦被查实刻意美化财报、虚构社会责任、欺骗监管和投资者,面临的从来都不是简单的舆论处罚。上市聆讯会直接暂停,IPO流程彻底终止,企业多年的上市布局全部作废,二级市场的估值和信誉会断崖式下跌,后续融资、合作、发展都会全面受限。更值得批判的是,星宇从头到尾都没有真正的反思,只是在舆论发酵、官方介入后被迫补救。人社局调查通报其用工管理失当、沟通方式生硬,涉事HR总监被停职,企业随后发布致歉信、发放求职补贴。这些操作都只是被动止损的公关手段,从来没有正视自己欺骗市场、践踏诚信的核心问题。企业从头到尾算计的都是成本和利益,招应届生是为了IPO包装,裁应届生是为了缩减人力成本,道歉补偿是为了平息舆论保住上市资格。从始至终,所谓的以人为本、社会责任,全是拿来忽悠资本、欺骗大众的空话。资本市场最厌恶的就是心口不一的造假者,投资者不会为虚伪的企业买单,监管也不会纵容弄虚作假的上市主体。星宇的危机,从来不是一百多个应届生的维权,而是自己亲手打破了资本最看重的诚信底线。虚假包装换来的光鲜终究是泡沫,触碰行业禁忌的代价,必然是自食恶果、跌落谷底。各位读者你们怎么看?欢迎在评论区讨论。
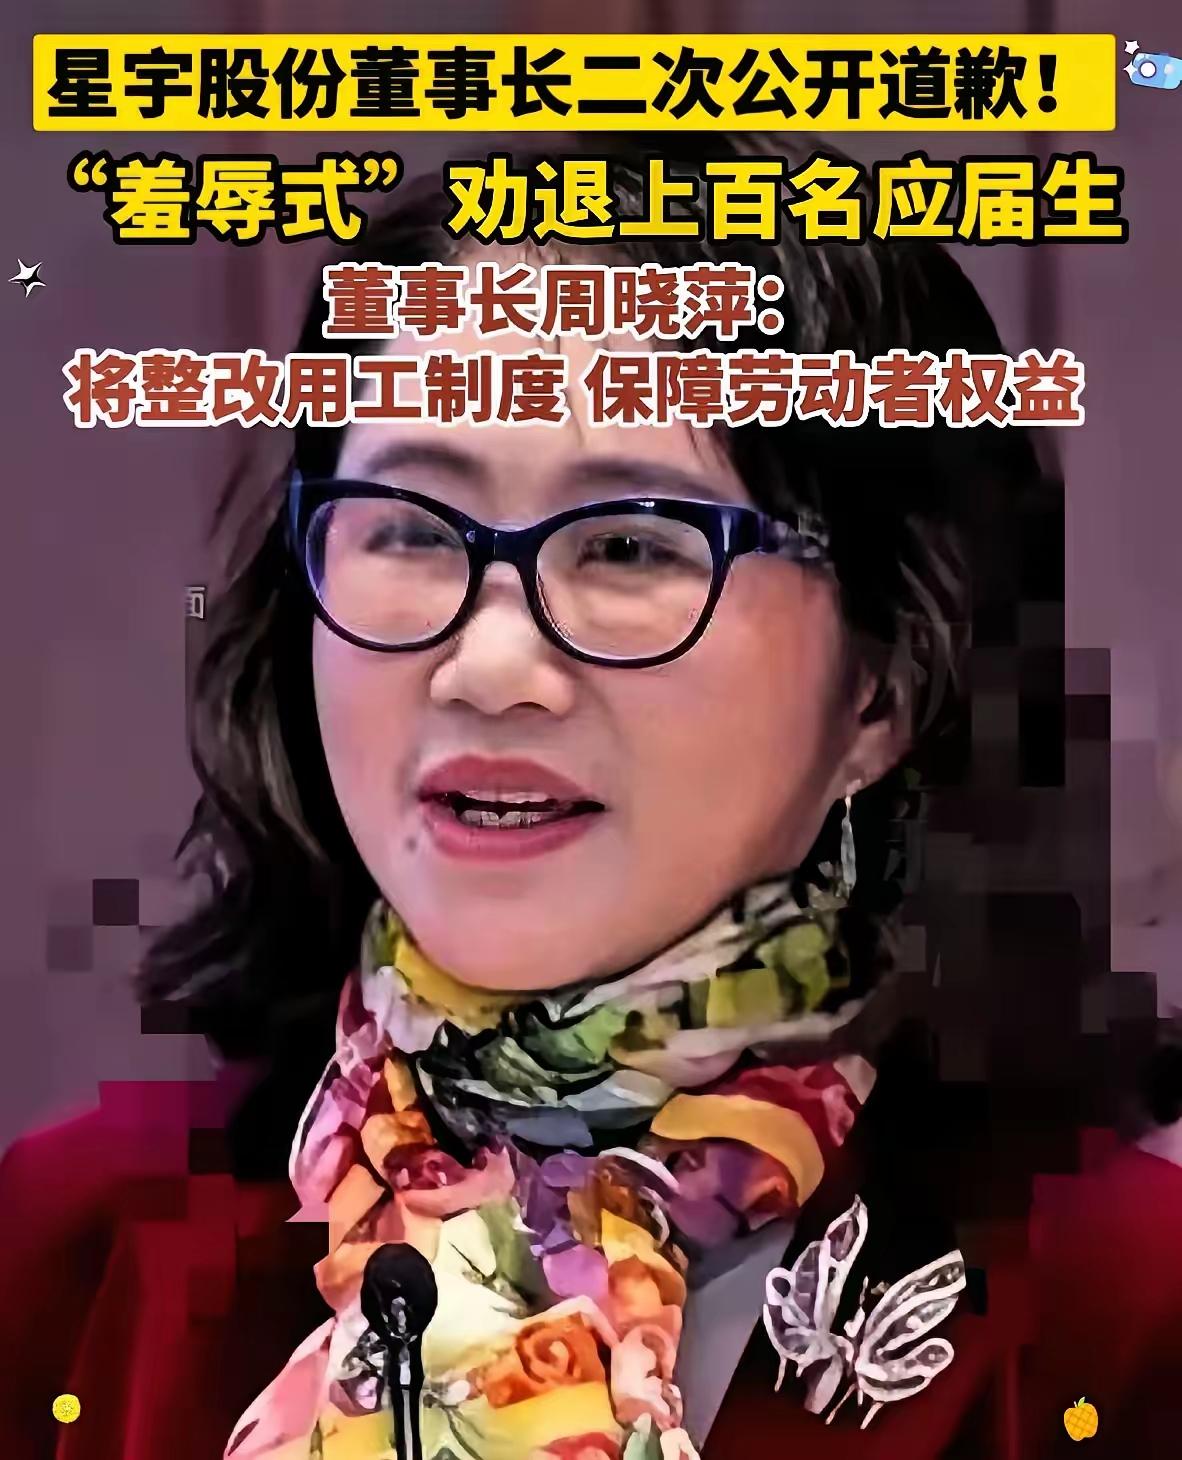
为什么资本市场高度关注星宇股份这起应届生用工纠纷?仅仅是集中约谈劝退107名应届
为什么资本市场高度关注星宇股份这起应届生用工纠纷?仅仅是集中约谈劝退107名应届生吗?并非如此,这件事触碰了资本市场看重的企业ESG治理与用工诚信底线。港股IPO招股书中,员工权益是ESG披露重点,资本十分看重拟上市企业用工诚信。事发时星宇正处于港股二次递表、冲刺聆讯的敏感阶段。招股书标榜“以人为本”,将员工视作核心资产,可应届生入职仅一个月,企业就集中约谈协商调岗或离职。招股书ESG承诺,和实际用工调整形成反差。星宇2026年3月发布首份ESG报告,董事会下设战略与ESG委员会,管理层设立ESG工作小组,但这套治理体系,没能规避本次用工争议。常州市人社局8月25日通报,认定本次处置“方法简单生硬、缺乏充分有效沟通”,对人力资源总监停职。有媒体发现招股书高管名单没有该岗位;客观来说,招股书只披露法定高管,HR总监属于中层,不在强制披露名录。根据曝光约谈录音,HR只给到应届生两个选项:签署个人原因离职协议,或是调往生产岗。学生提出异议后,HR提及或将强制调岗。据应届生当事人反映,入职劳动合同被公司统一收回,约谈阶段才返还。港交所2024年10月优化IPO审批框架,A+H企业拿到证监会备案后,一般1-2周可排聆讯。星宇8月14日拿到H股备案,拟发行不超过4479.965万股H股,但三周过去聆讯日期迟迟未定。据多名港股保荐人、IPO律师分析,港交所上市科要求公司及保荐人华泰金控补充专项说明,核查本次事件是否构成重大合规缺陷、内部治理漏洞、是否影响持续经营。业内普遍认为,群体性劳资纠纷触发补充核查,属于港股IPO风险红线。二级市场也反映出资本避险情绪。9月3日星宇股价连续六日下跌,收盘74.88元,市值213.92亿元;对比8月26日246.68亿元,一周市值缩水32.76亿元。董事长周晓萍持股42%,账面财富一周缩水超13亿元。即便按应届生人均年薪20万测算,优化107人最多节省两千多万人力成本。证监会境外发行备案有效期一年,需在2027年8月15日前完成H股发行相关工作。聆讯每延后一周,上市操作空间都会压缩。星宇前五大客户贡献64.7%营收,包含大众、奔驰、宝马。大众中国9月1日启动供应链专项调查,奔驰收到举报并转交合规团队审查。欧洲供应链法规要求品牌方对上游劳工合规承担连带责任,若认定违反供应商准则,星宇或将面临新项目定点、合同续签受限等潜在风险,单靠致歉很难化解。这批应届生维权方式较为专业。他们整理证据制作中英文材料,同步提交港交所ESG申诉通道、欧盟合规渠道和车企投诉端口,把劳资争议上升到资本与海外供应链合规审查层面。港交所持续收紧ESG披露规则,用工、劳工准则、公司治理均为强制披露项,大规模劳资纠纷属于重大合规事项。补充信息:上交所9月9日下发的监管工作函,针对年报文字笔误,和本次应届生纠纷无关,两件事不能混淆。一家企业的资本市场价值,不只看盈利,也看治理水平。星宇2026上半年营收68.84亿元,归母净利润6.69亿元,现金流充裕,基本面并未恶化。市场用脚投票,反映投资者除利润外,也重视企业治理的隐性风险。为节省短期人力成本,却承受市值缩水、上市受阻、海外供应链承压的代价,这笔商业决策得不偿失。对于星宇本次事件,你怎么看?欢迎在评论区理性讨论。风险提示:本文仅为事件舆情与企业治理角度的客观解读,文中涉及的个股行情、财务数据仅为事件背景资料,不构成任何投资建议。股市有风险,投资需谨慎。
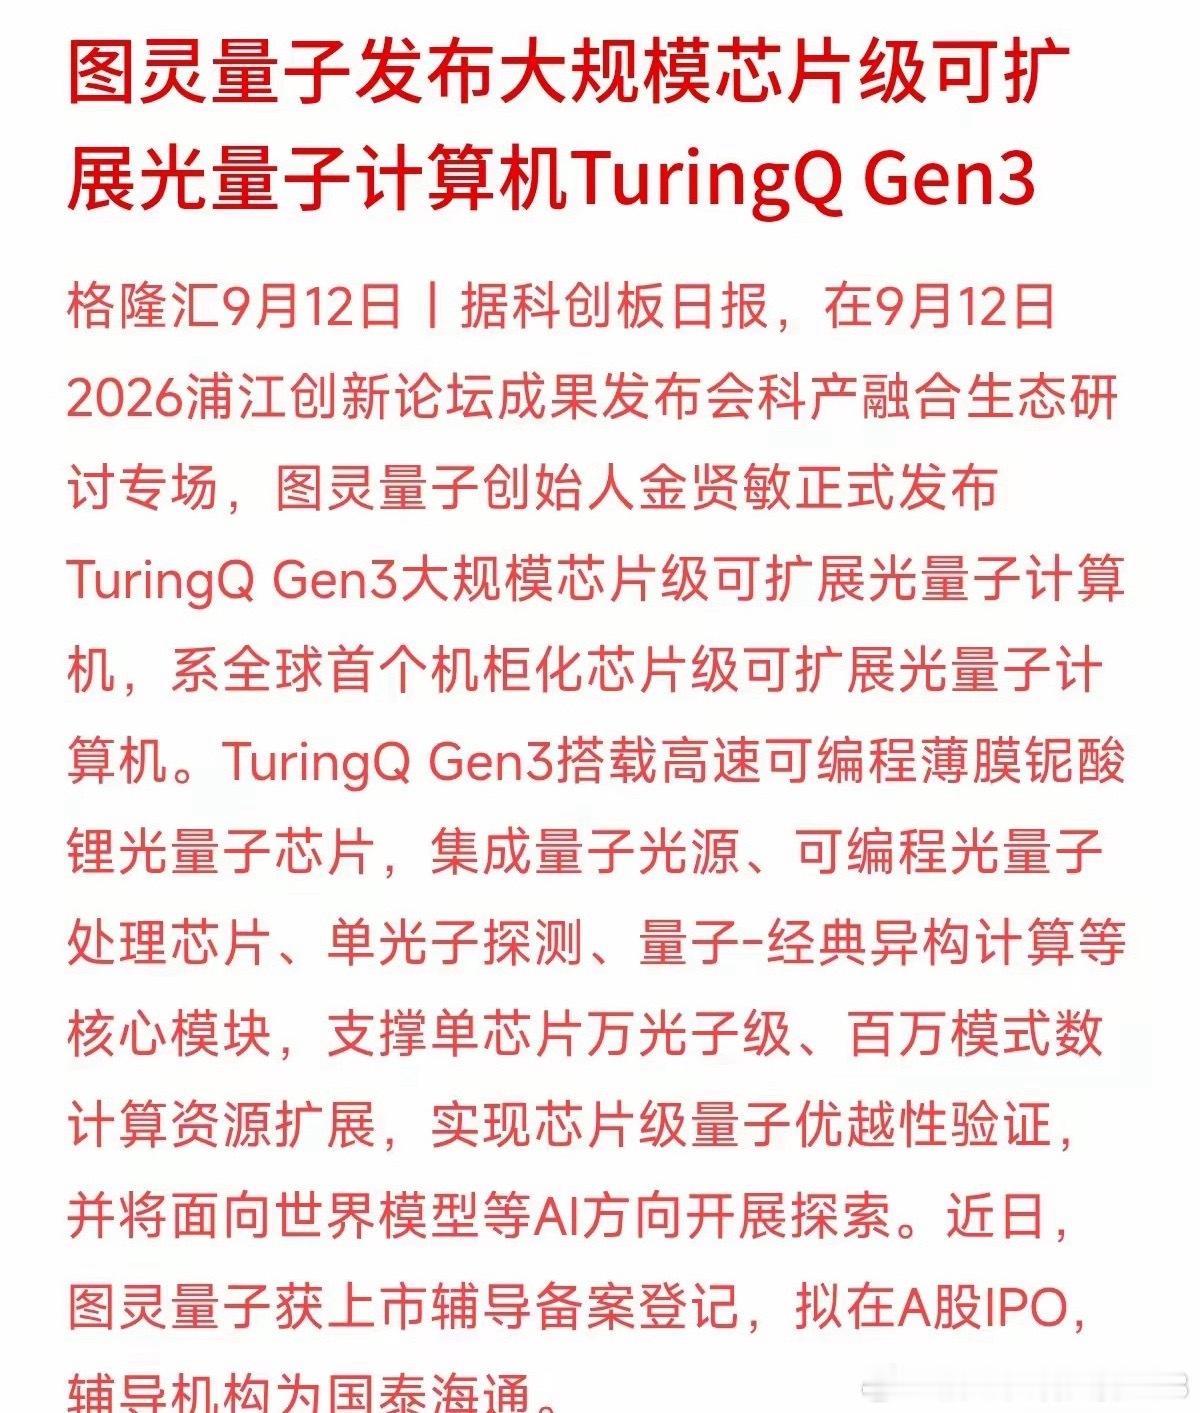
独角兽刚发新成果就要冲击A股IPO,资本市场的水又热起来了。图灵量子发布芯片级光
独角兽刚发新成果就要冲击A股IPO,资本市场的水又热起来了。图灵量子发布芯片级光量子计算机的同时,也启动了上市辅导。前有大厂加持,后有估值拉满,看似一片繁荣。但咱们看新闻得换个视角:机构大佬砸重金参与早期投资,人家投的是一整套资产组合,错一个还有其他项目对冲;而咱们普通人打理家庭账本,算的是生活的稳定与确定性。如果一看到“光量子”、“估值暴涨”就眼红想去凑热闹,拿过日子的活钱去博弈未知的估值泡沫,风险完全不对等。

