标签: 茅台
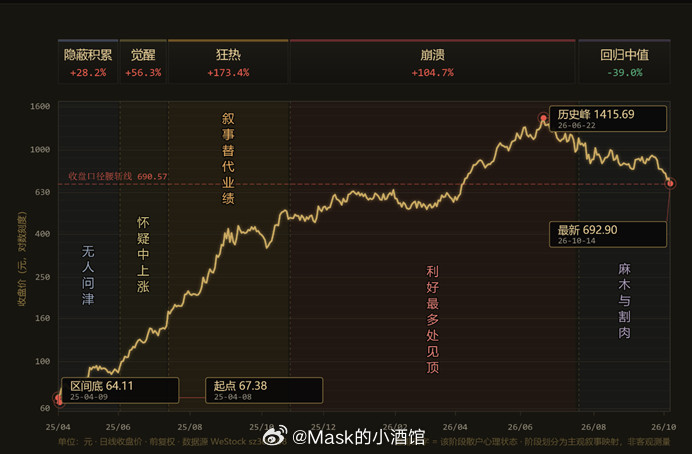
贵州茅台近十年股价变化:2017年末:约697元2018年末:590元
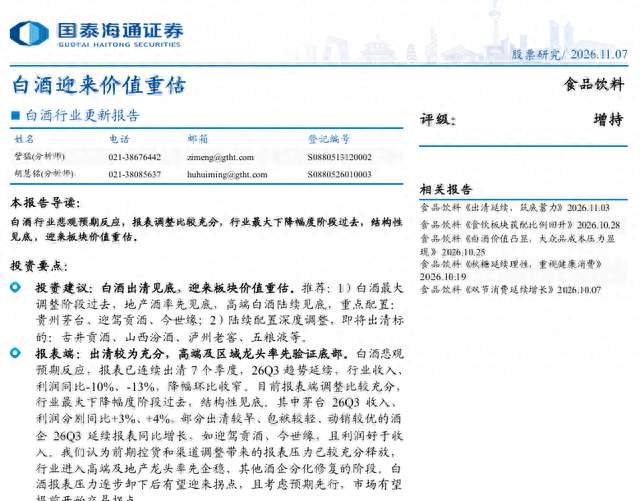
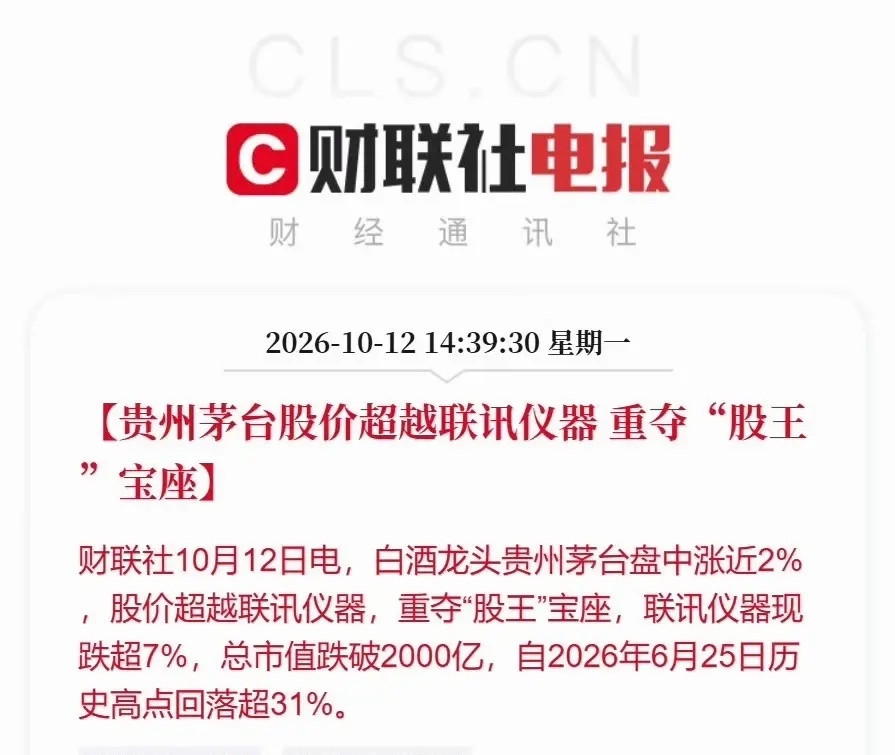
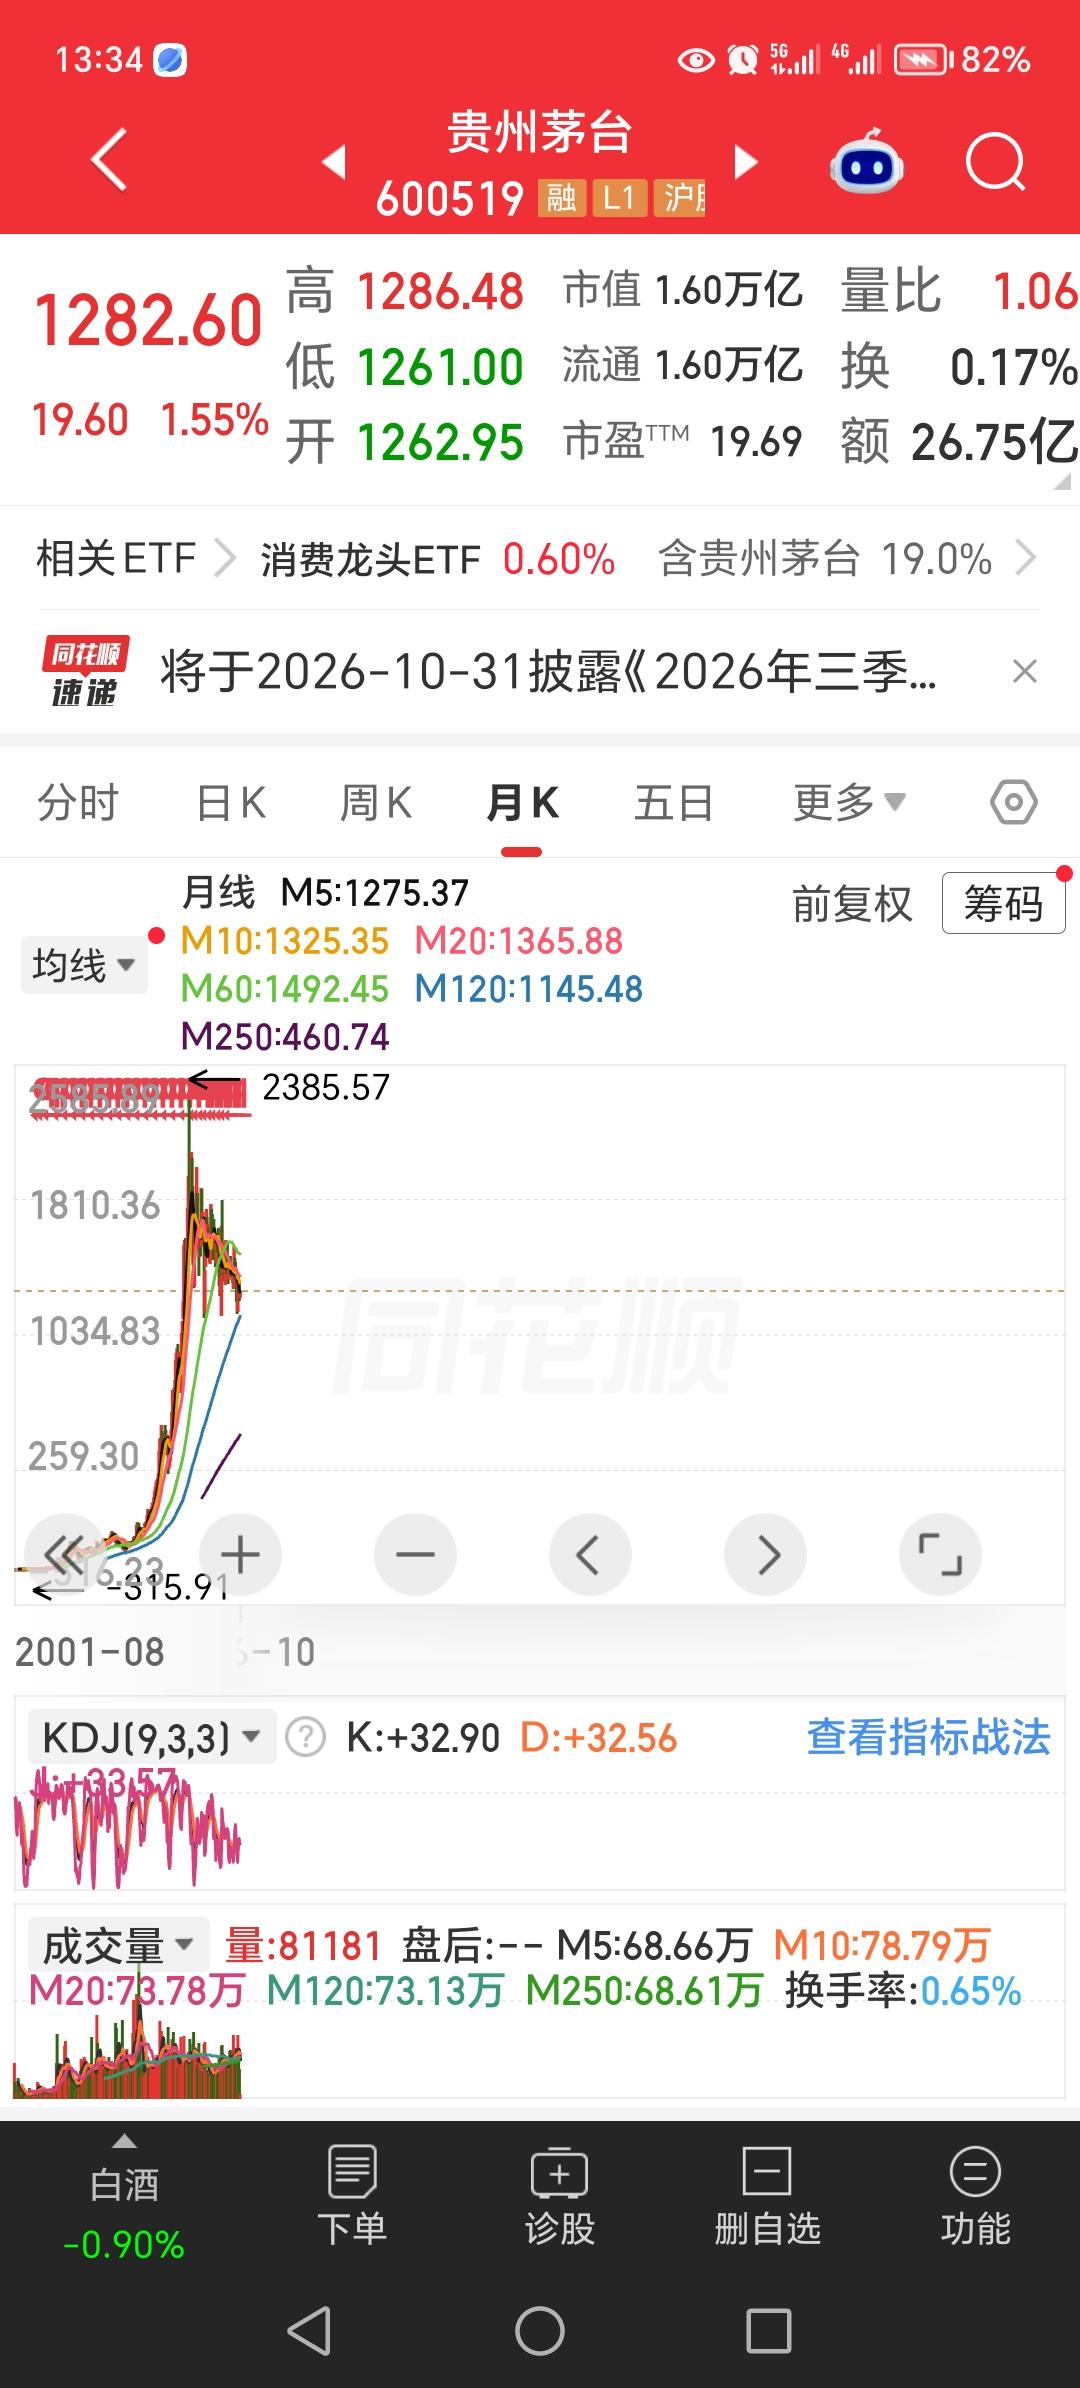
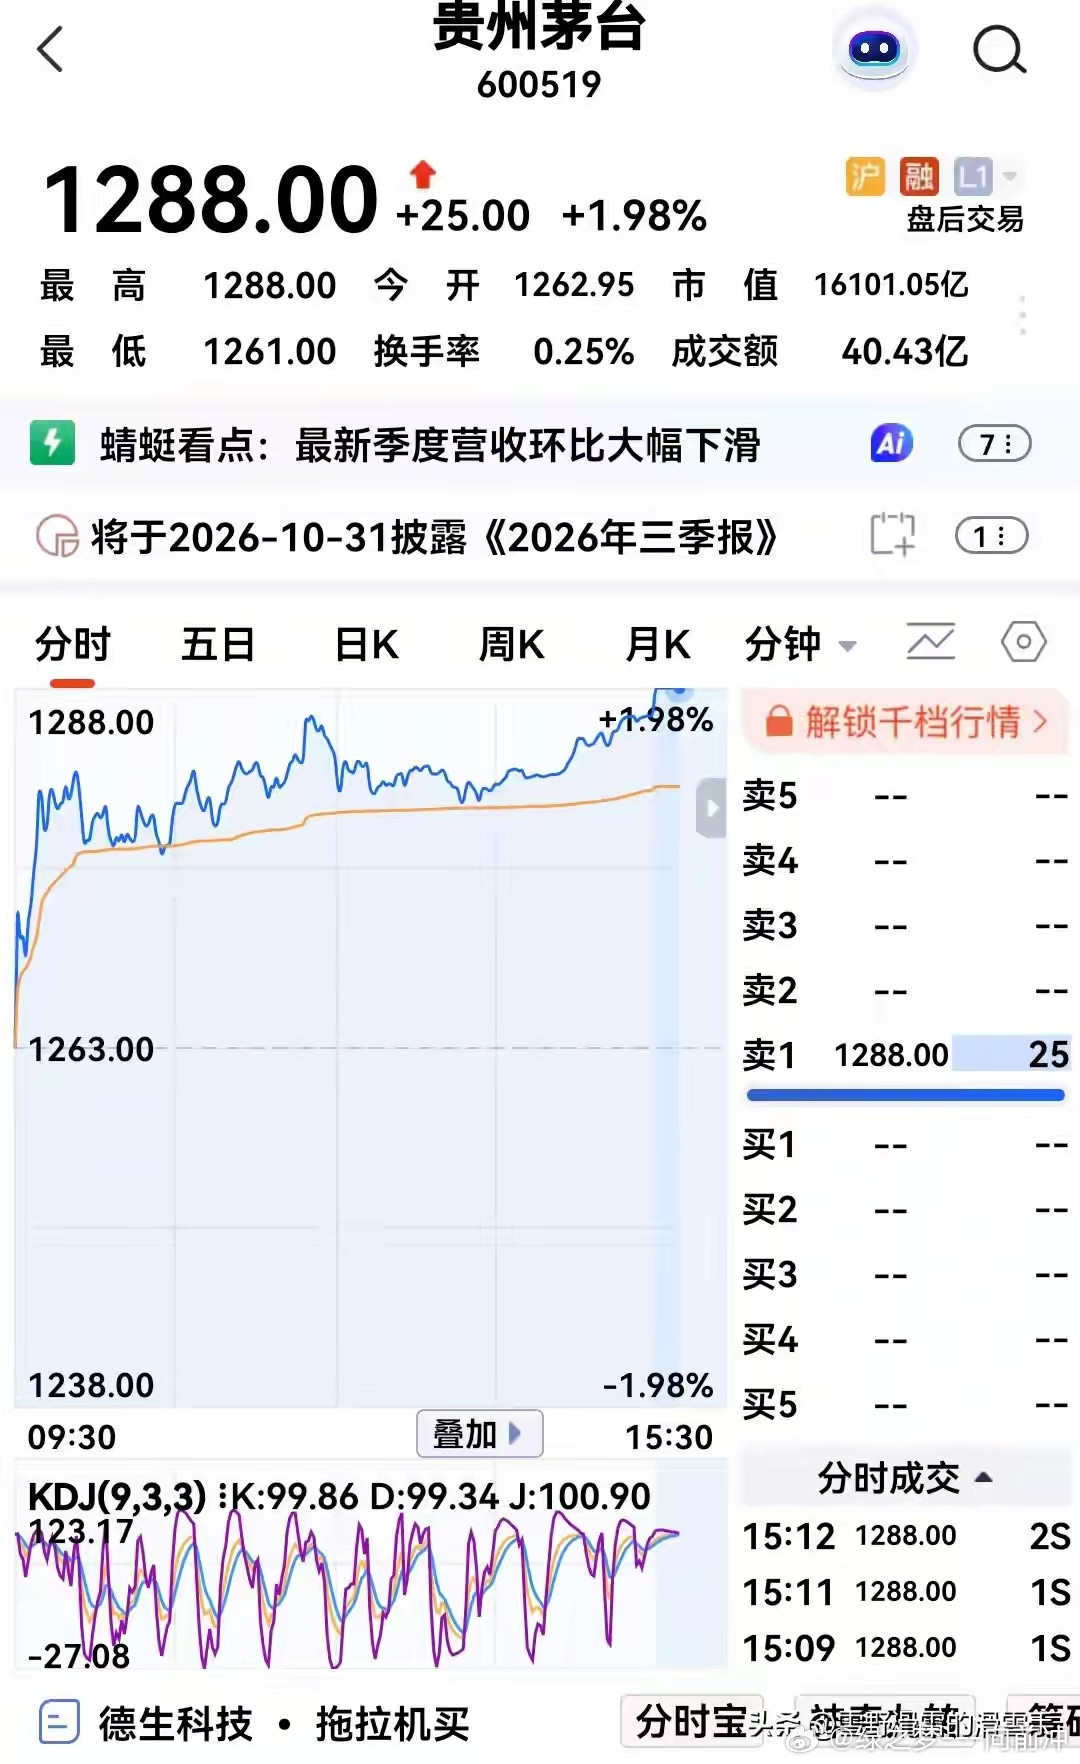
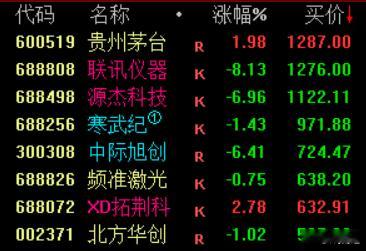
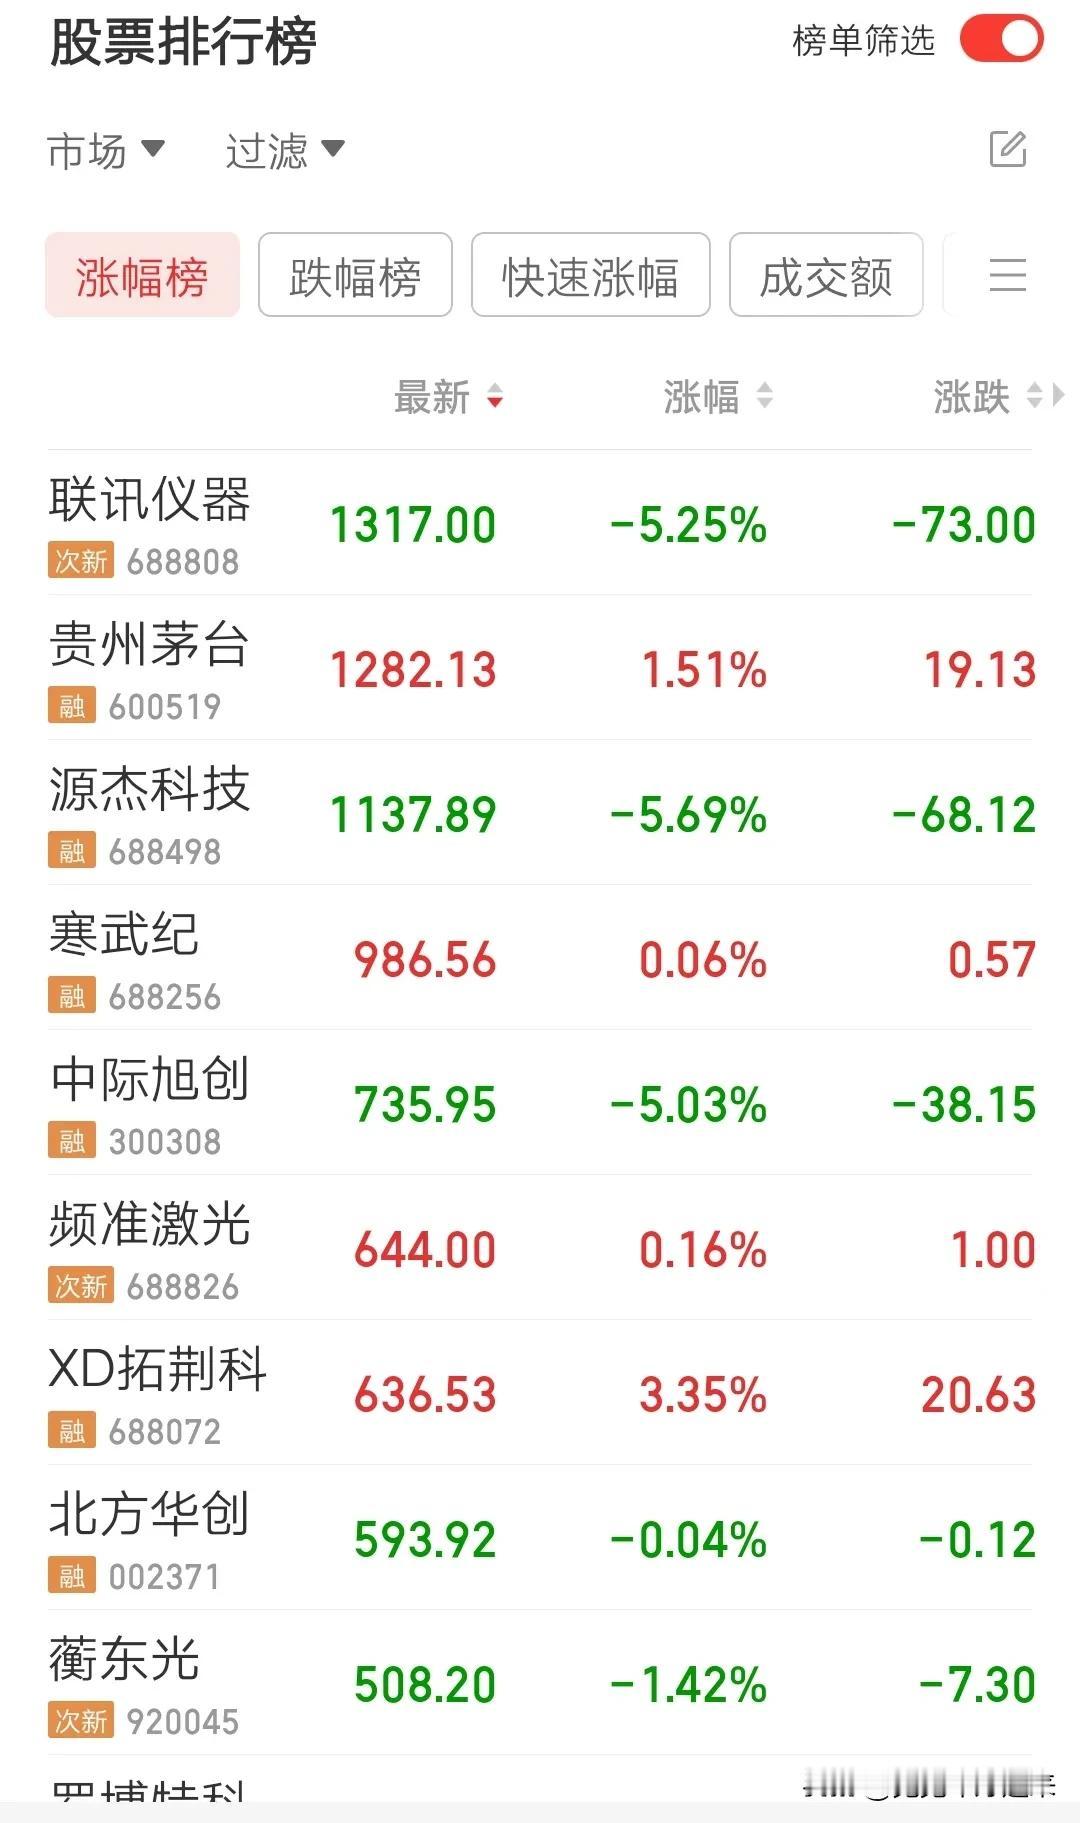
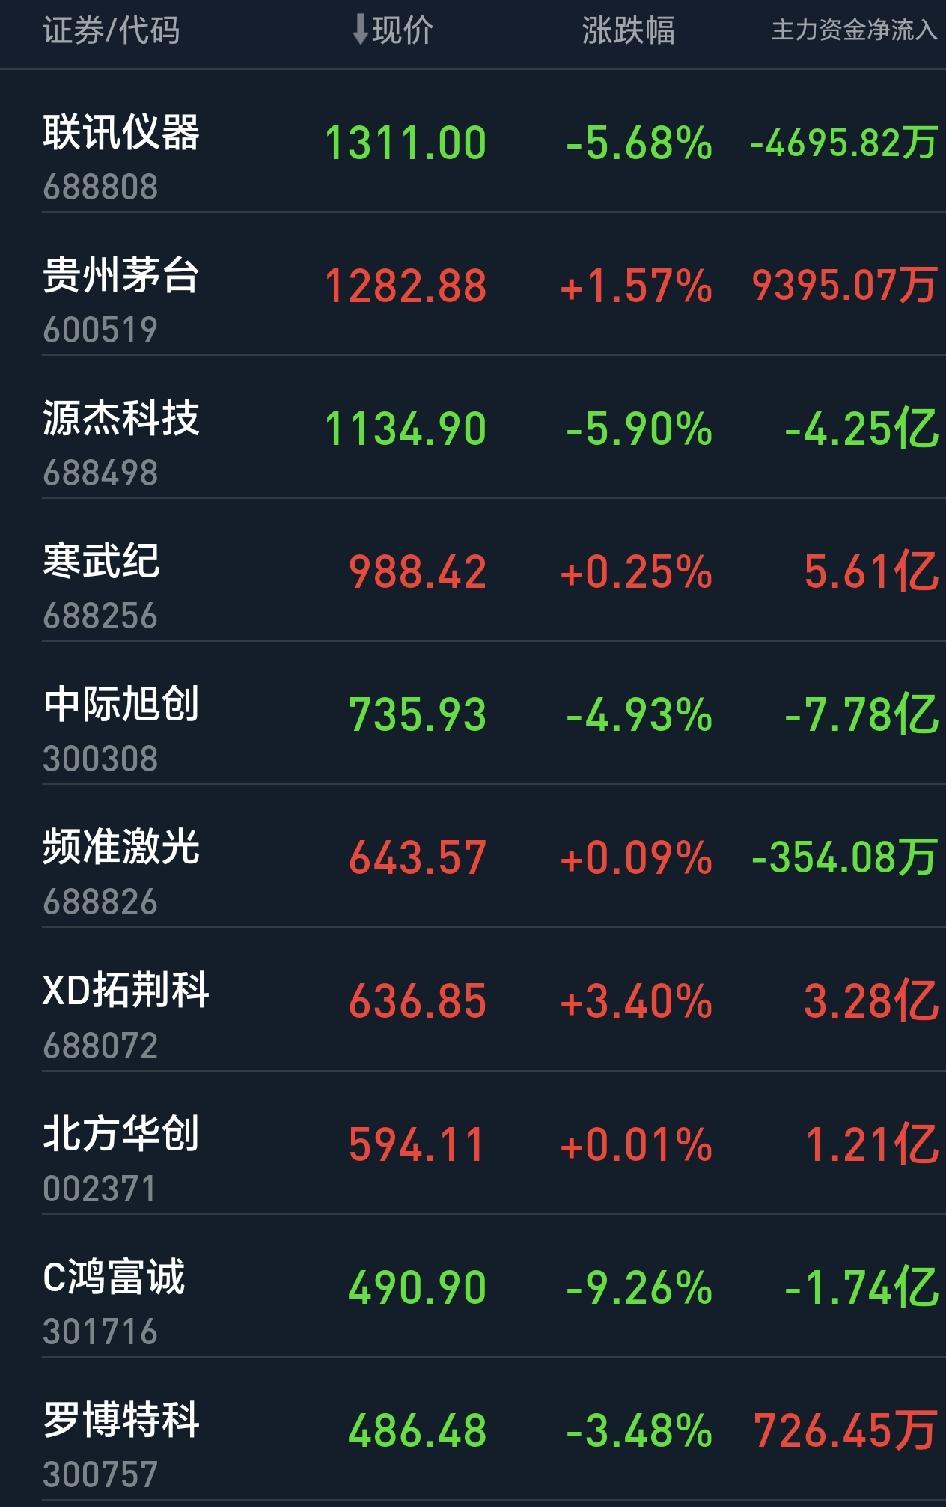
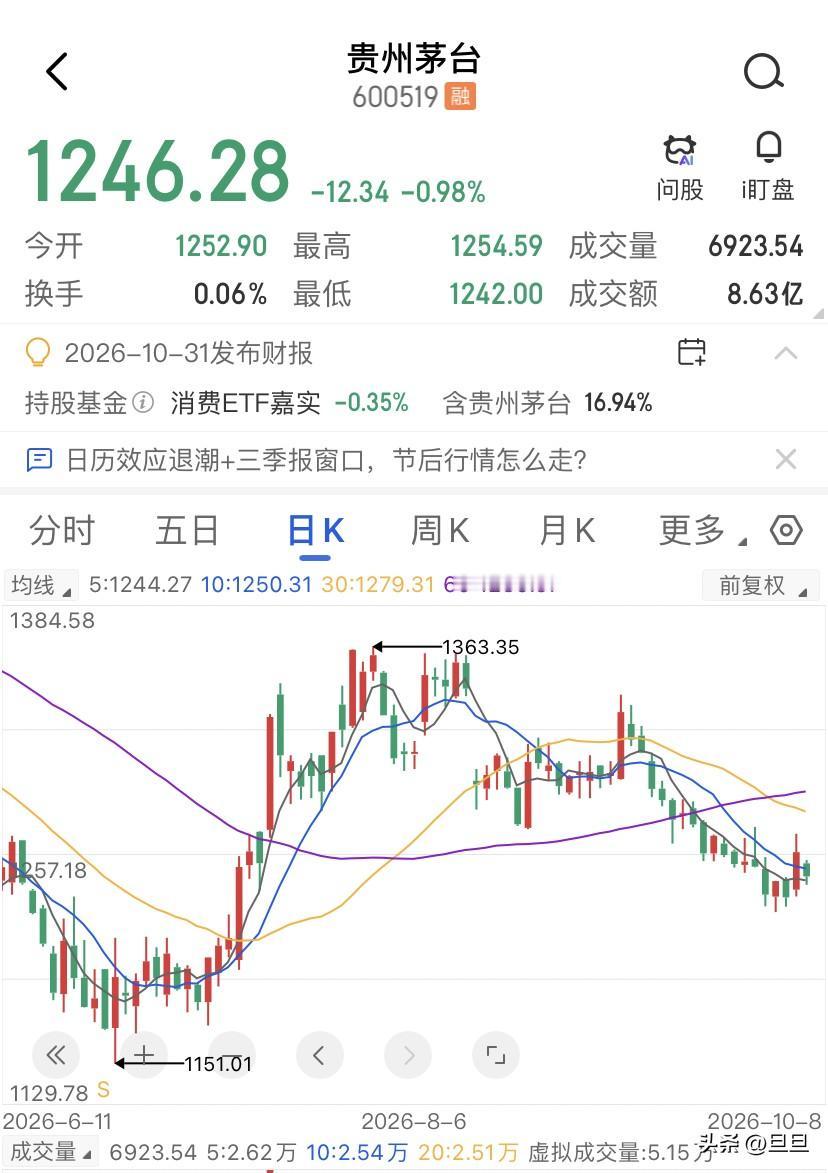
贵州茅台近十年股价变化:2017年末:约697元2018年末:590元2019年末:约1180元2020年末:1998元2021年末:2050元2022年末:1727元2023年末:1726元2024年末:1524元2025年末:1377元2026年10月:1288元尤其是2021年2月,茅台冲到历史最高点,盘中2627元,市值突破3.2万亿。那时候所有人都说,茅台是A股永远的神,股价能到3000。结果呢?从2627跌到现在的1288,跌了一半还多。你没看错,股王也腰斩。为什么?2017到2020年,是茅台的黄金期。消费升级,大家觉得白酒永远涨,机构抱团,茅台从600块一路买到2000块。2021年2月见顶,之后一路往下。为什么?有三个原因。第一,估值太贵了。最高的时候市盈率73倍,什么概念?就是你花73年的利润去买这只股票。再好的公司,这个价也贵了。第二,年轻人不喝白酒了。00后、10后长大了,他们喝奶茶、喝咖啡、喝精酿。白酒的基本盘在缩。第三,经济环境变了。以前大家觉得茅台是硬通货,送礼、投资、囤货。现在呢?飞天茅台零售价都跌了,从3000多跌到2000以下。酒都卖不动了,股票能涨吗?但有意思的是,昨天茅台涨了近2%,重新当了回股王。不是茅台又行了,是之前那个新股王联讯仪器跌太狠了。从6月高点跌了31%,直接被茅台反超。所以你看,股王这个位置,不是茅台多强了,是别人更弱了,全靠同行衬托[捂脸哭]十年前600块买茅台的人,拿到现在1288,翻倍了。但2021年2600块买茅台的人,到现在还套着一半。不是股票拿久了就一定赚钱,是你买的价格决定了你赚不赚钱。茅台还是那个茅台,一年赚几百亿,分红也不少。但你要是在2600块冲进去,那就是另一回事了。股王会换人,泡沫会破。唯一不会变的是:好公司也有好价格,坏价格再好的公司也会坑人。大家说是不是这样呢?欢迎评论区留言讨论。
十年前买100万比亚迪,现在是470万十年前买100万贵州茅台,现在是420万
十年前买100万比亚迪,现在是470万十年前买100万贵州茅台,现在是420万十年前买100万招商银行,现在是348万十年前买100万格力电器,现在是200万十年前买100万中国石油,现在是130万十年前买100万万科A,现在是15.6万这组数字放在一起,就是一部中国股市的十年轮回。有人十年翻了近五倍,有人十年亏了八成多[捂脸哭]比亚迪就不用说了,2016年五十多块一股,那时候大家都觉得这车卖得不行,新能源车就是个噱头。结果呢?人家从燃油车彻底转新能源,现在全球电车销量第一。十年前买了拿住的,现在估计做梦都得笑醒。茅台也一样,2016年三百块一股,现在一千二百多。那时候谁敢想?很多人当时觉得茅台太贵了,三百块一股,喝都喝不起,还买股票?结果呢?你越觉得贵,它越涨给你看。招商银行和格力,算是中规中矩。招行十年翻了三倍多,每年分红再投,收益比大多数理财产品都强。格力翻了一倍,不算惊艳,但也跑赢了通胀。最让人唏嘘的是中国石油和万科,中国石油,十年前七块多,现在十一块多。十年时间,加上分红也就涨了百分之三十。你把钱放银行存定期,十年都不止这个数。当年48块钱买中石油的人,到现在还没解套。万科就更惨了。2016年二十六块,现在四块多。100万进去,15万出来。房地产黄金十年,万科曾经是地产一哥,现在呢?股价跌了八成多,市值蒸发了八千亿。同样是拿了十年,有人财富自由,有人腰斩再腰斩,为什么差别这么大?因为时代变了。十年前买比亚迪,是新能源替代的逻辑。燃油车要被淘汰,电车是未来。这个逻辑成立,所以股价翻了五倍。十年前买茅台,是消费升级的逻辑。大家有钱了,喝好酒,茅台供不应求。这个逻辑也成立,所以股价翻了四倍多。但十年前买万科,你赌的是房价一直涨。十年前买中石油,你赌的是石油永远是硬通货。结果呢?房价跌了,新能源上来了,石油的故事就讲不通了。很多人说,A股不适合长期持有。这话不对。A股适合长期持有,但前提是你买的那个公司,十年后还在,而且踩中了风口。比亚迪十年前做电池,十年后做电车全球第一。茅台十年前是白酒老大,十年后还是。但万科呢?十年前地产一哥,十年后呢?买股票,说白了就是买公司的未来。你买它,是因为你相信它十年后会比现在更好。如果十年后它不如现在了,那你拿得越久,亏得越多。这道理,不光在股市里,过日子也是一样。你选的路,十年后还走得通,你就赢了。走不通了,趁早换,死扛不是坚持,是执念。大家觉得呢?欢迎评论区留言讨论。
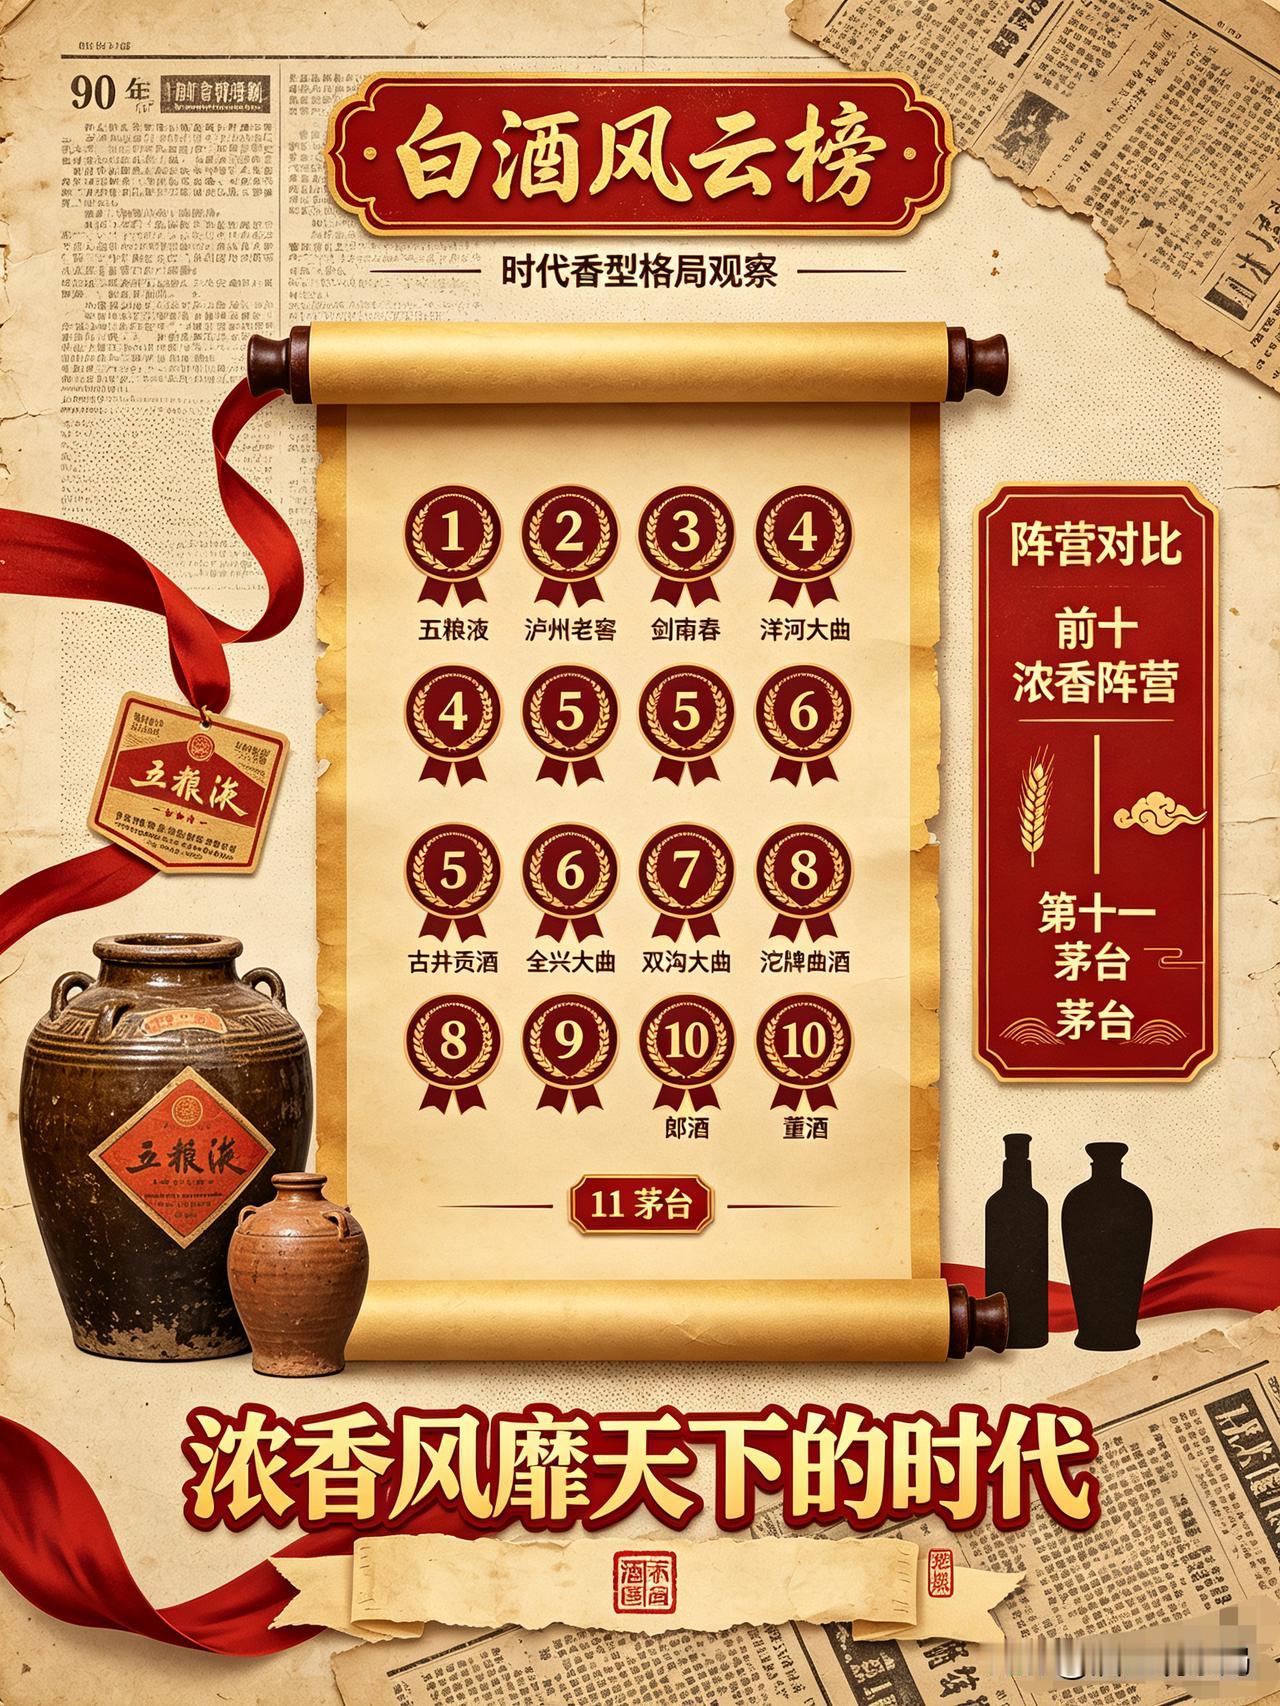
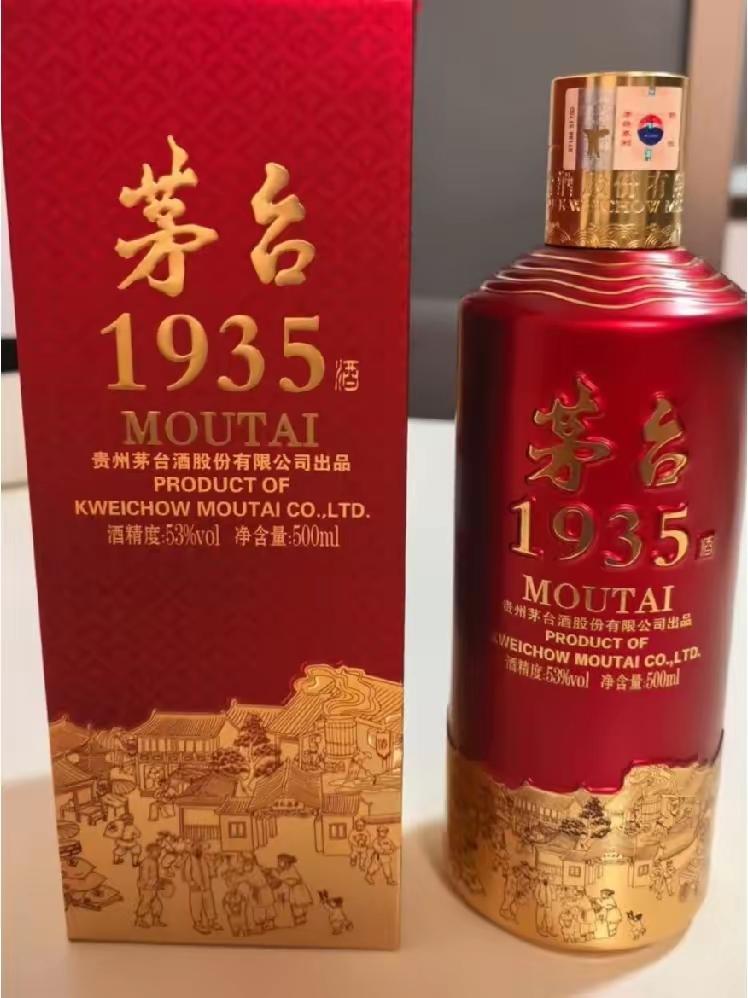
国庆假期卖得最好的十款酒:1、飞天茅台2、五粮液普五3、茅台1935
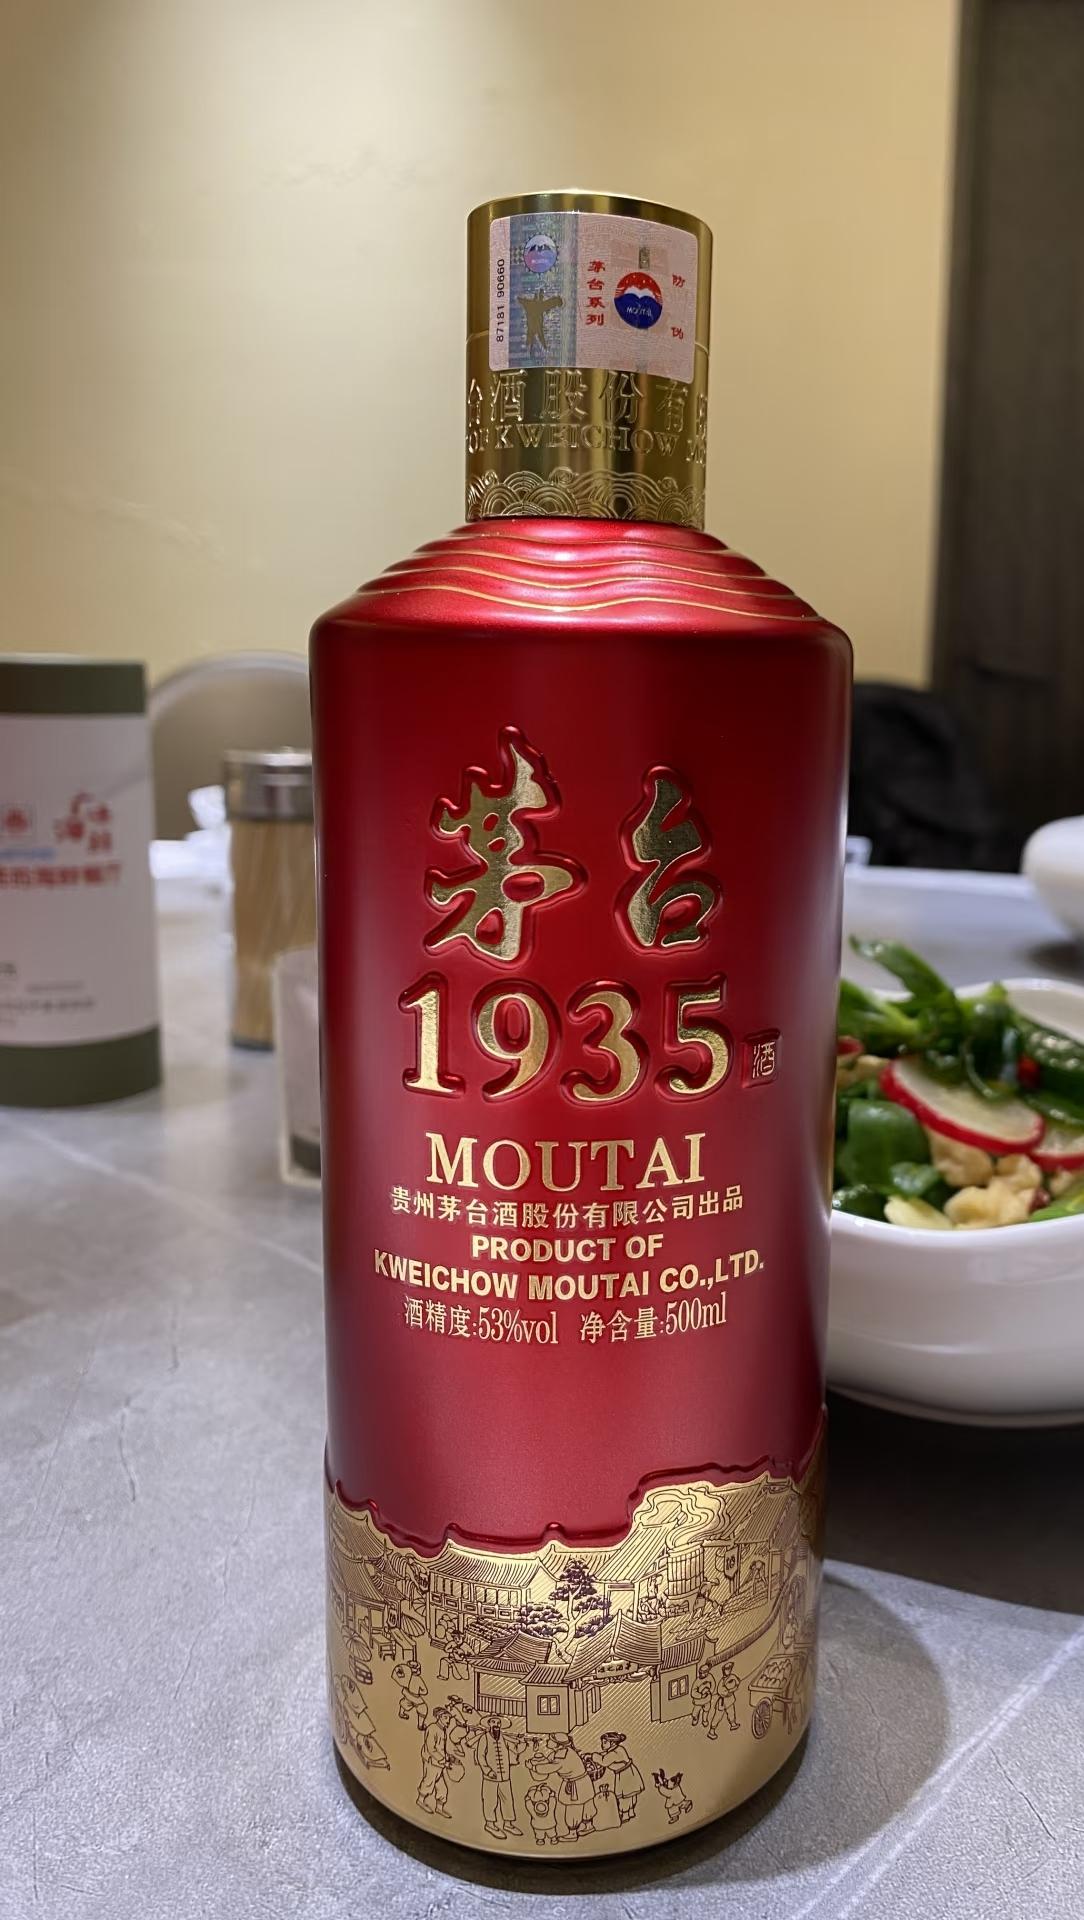
国庆假期卖得最好的十款酒:1、飞天茅台2、五粮液普五3、茅台19354、汾酒黄盖玻汾5、国窖15736、剑南春水晶剑7、古井贡酒8、海之蓝9、习酒10、郎酒飞天茅台第一,依旧没悬念。多省动销涨20%,库存不足半个月。送礼请客,摆一瓶,档次直接到顶。五粮液普五第二,山东河南涨25%,比茅台还猛。茅台1935第三,主打宴席,婚宴寿宴订单涨20%,排到假期结束。汾酒黄盖玻汾第四,50块钱的光瓶酒,某平台卖了几十万件,比五粮液还多。老百姓自己喝,就要这个性价比。国窖1573就尴尬了,动销跌20%。同为高端,飞天和五粮液涨,它跌。不上不下,高不成低不就。后面剑南春、古井贡、海之蓝、习酒、郎酒,都是100到300块的中间价位。今年这个价格带反而恢复增长了。你发现没有,今年国庆的酒,不是集体跌,也不是集体涨。高端在涨,低端在涨,中间的反而卖不动。为什么?因为中国人喝酒的心思变了。请客就请最好的,一步到位。自己喝就喝最实惠的,便宜实在。中间那些三四百的,两头不靠,谁买?有人冲面子买茅台,有人冲实惠买玻汾。中间的酒,两头都想占,最后两头都占不住。这背后说明一个很现实的变化:现在人喝酒越来越精明了,都分情况了。不是不喝了,是不愿意为那些"不上不下"的酒多花钱了。所以我一直觉得,判断一款酒好不好卖,不能只看贵不贵,也不能只看便宜不便宜。真正该看的是:它有没有自己的位置。是请客的硬通货,还是老百姓的口粮酒。两头都想占的,最后两头都占不住。酒有酒的定位,人有人的选择。你喝什么酒,决定你在什么场合喝;但你愿意把钱花在哪,才真正说明你想过什么样的日子。喝酒如此,过日子也是如此。没必要跟别人比谁喝的酒贵,也没必要看见别人喝茅台就眼红。自己喝着顺口,请客拿得出手,比什么都重要,大家说是不是这样呢?欢迎评论区留言。
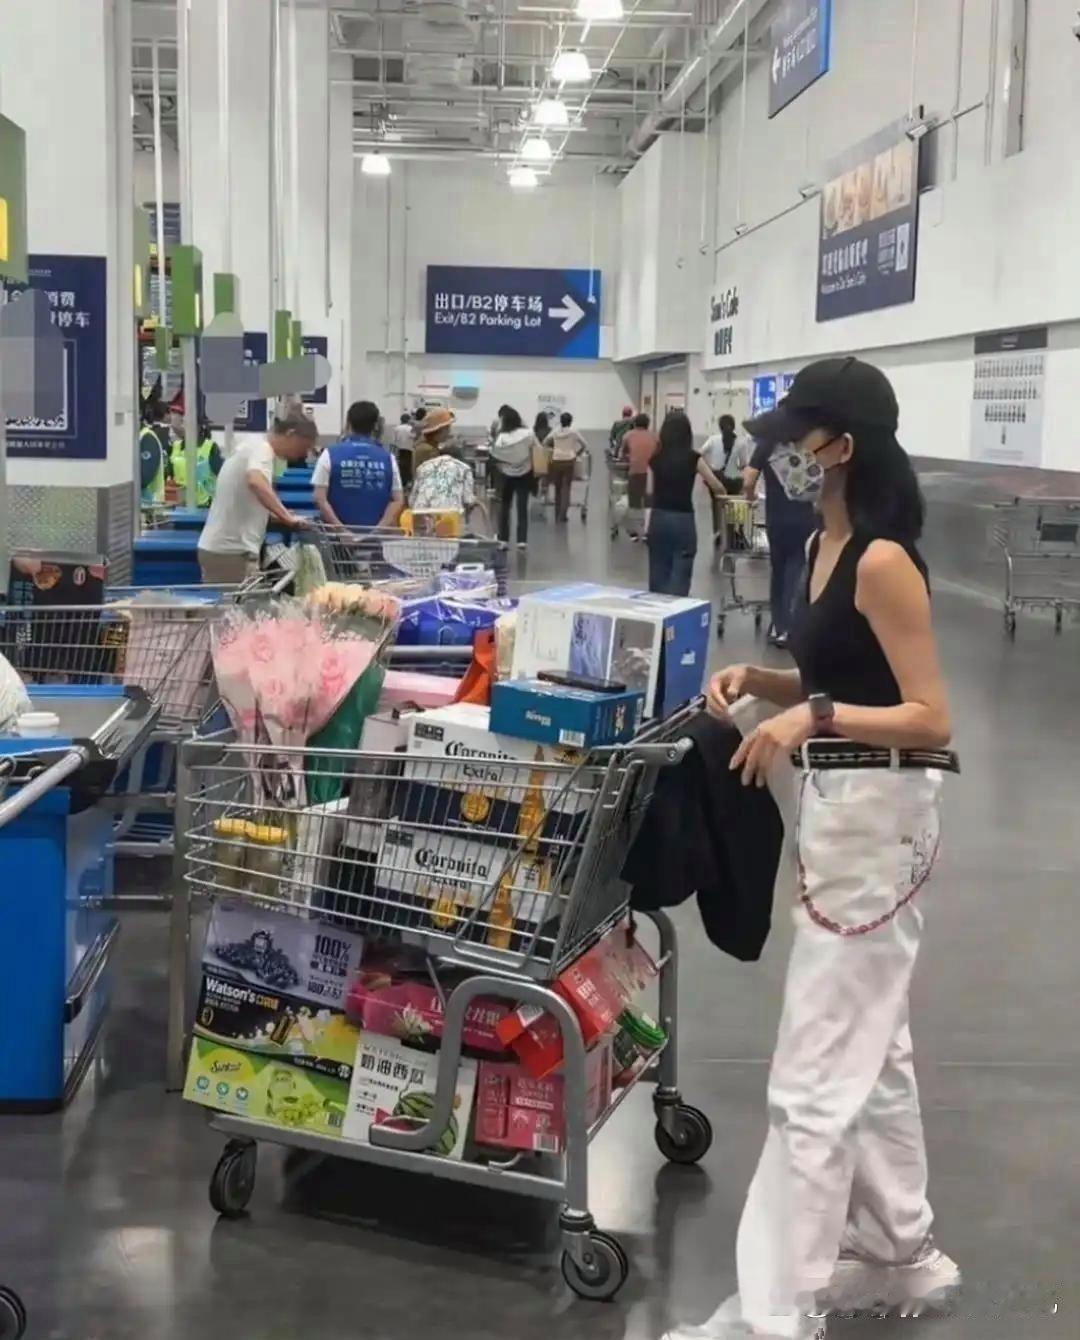
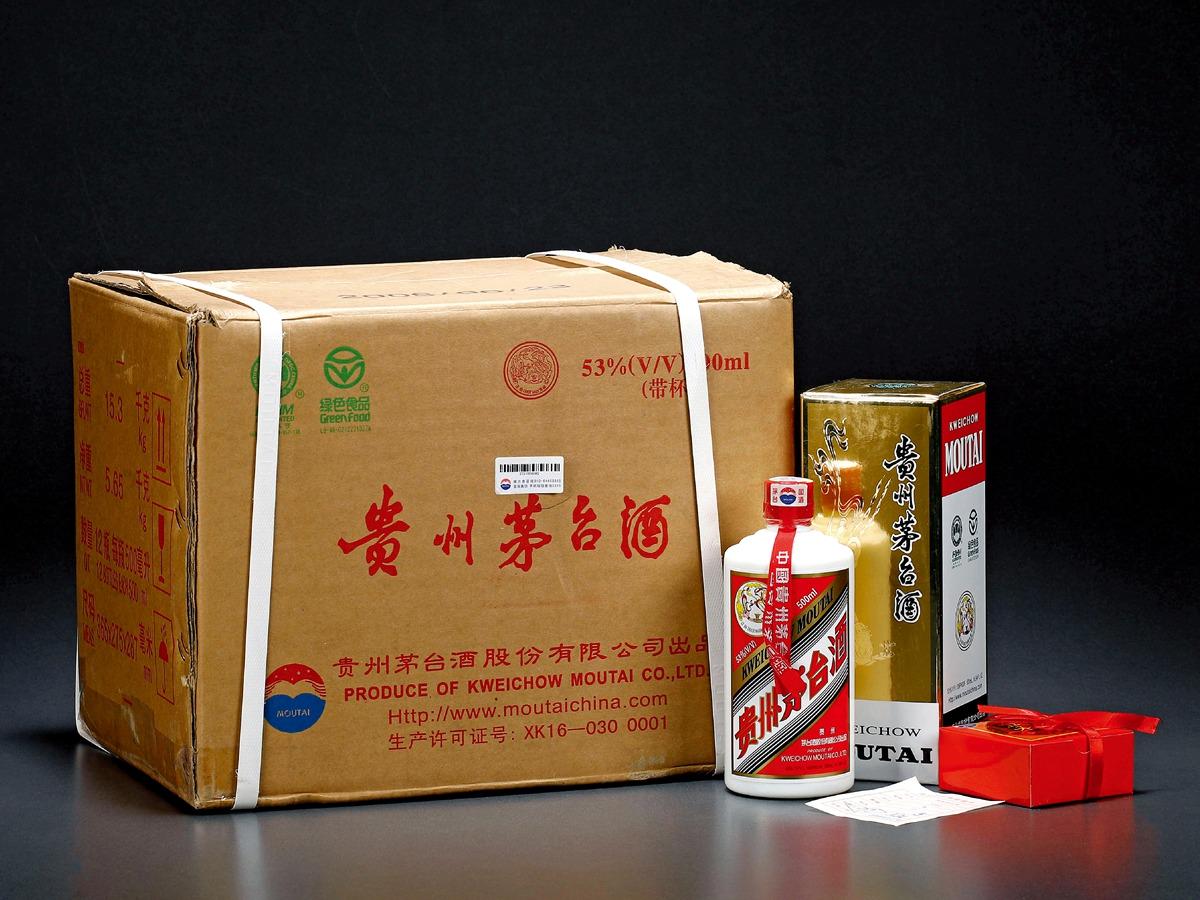
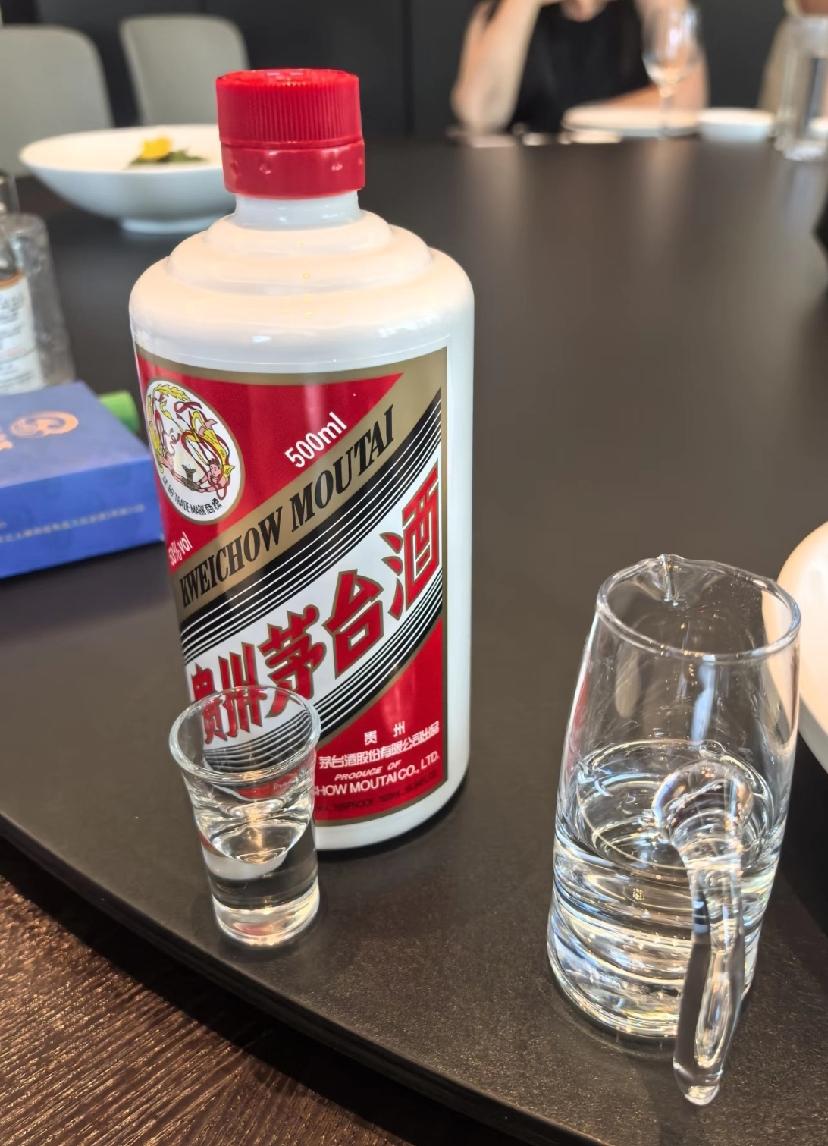
茅台在国内是“硬通货”,一瓶难求。但到了国外,它就成了超市货架上“昂贵的东方神秘
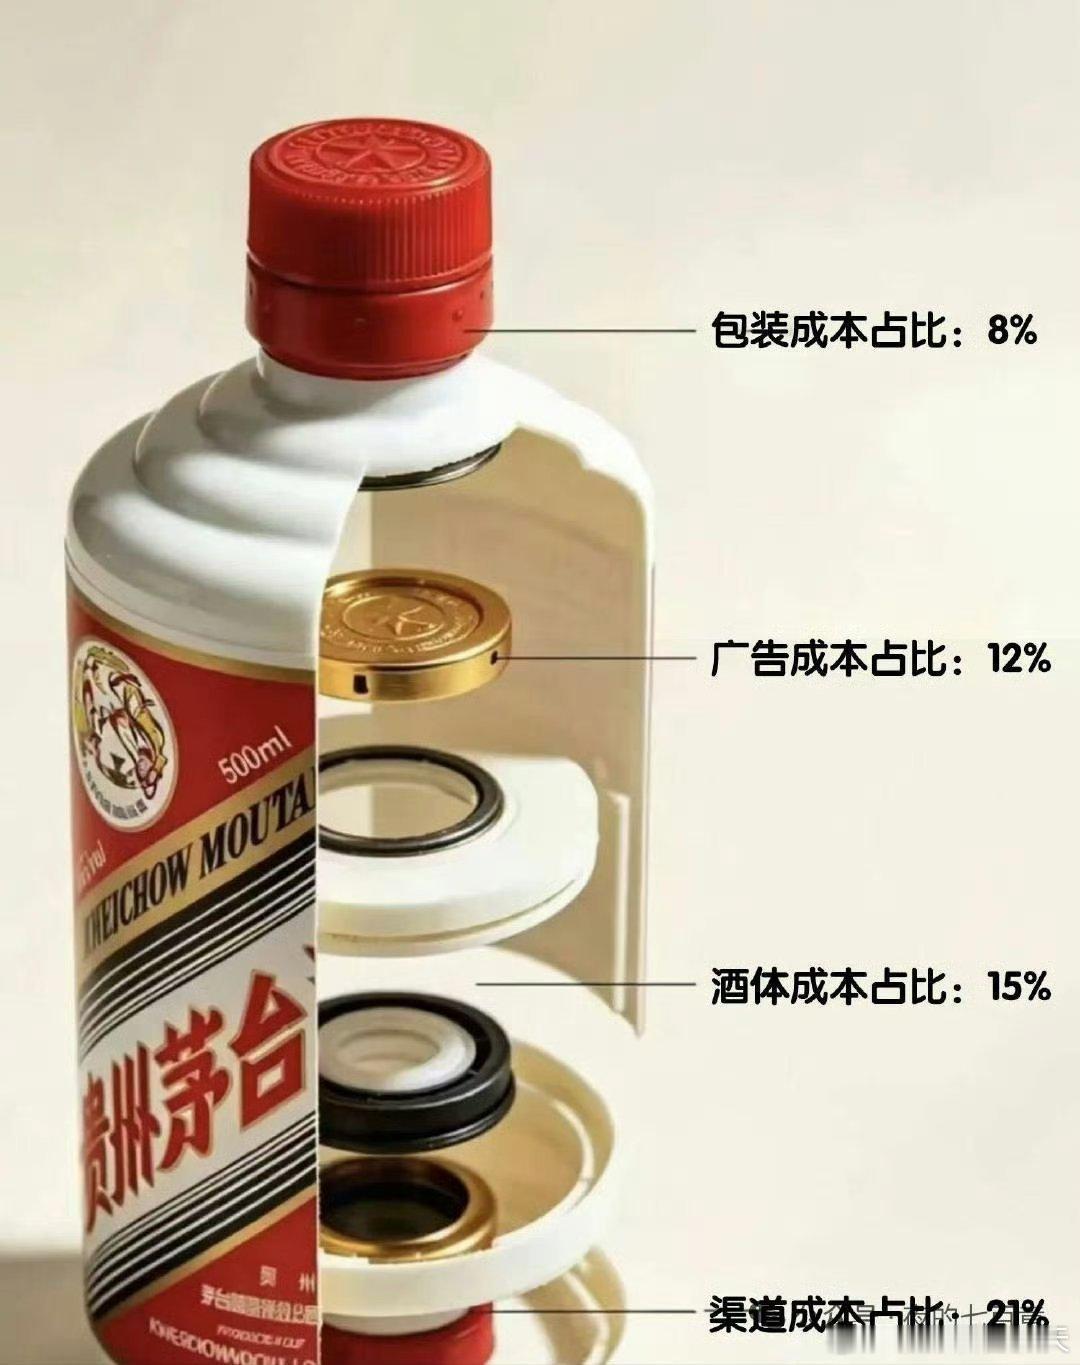
茅台在国内是“硬通货”,一瓶难求。但到了国外,它就成了超市货架上“昂贵的东方神秘液体”~先看销量,海外占比小得可怜~2025年茅台国外市场营收48.5亿元,同比还跌了6.52%。到了2026年一季度,海外收入只有1.52亿元,占比连1%都不到~再看价格,海外反而更贵,但没人抢~在美国Costco,一瓶500ml飞天茅台卖279.99美元(约2000人民币)。叠加关税、消费税之后,终端价能冲到400美元(约2900人民币)~比国内指导价1499元贵了近一倍~那为啥茅台走不出华人圈,~第一,口味“劝退”老外。白酒那股“酱香醇厚”,在老外嘴里就是“辛辣的烈酒”。西方烈酒主流是40度以下的威士忌、伏特加,茅台53度起步的冲击力,很多人第一次喝直接“辣哭”~第二,文化场景对不上~威士忌配雪茄、红酒配奶酪,都有成熟的“餐酒搭配”文化~第三,渠道被“锁死”了。~全球烈酒渠道被帝亚吉欧、保乐力加这些巨头把控,它们天然排斥中国白酒进入自己的网络茅台在国内是“社交货币”,在海外只是一瓶“进口烈酒”~你怎么看,感谢关注陈老刀,聊聊咱老百姓感兴趣的话题,~
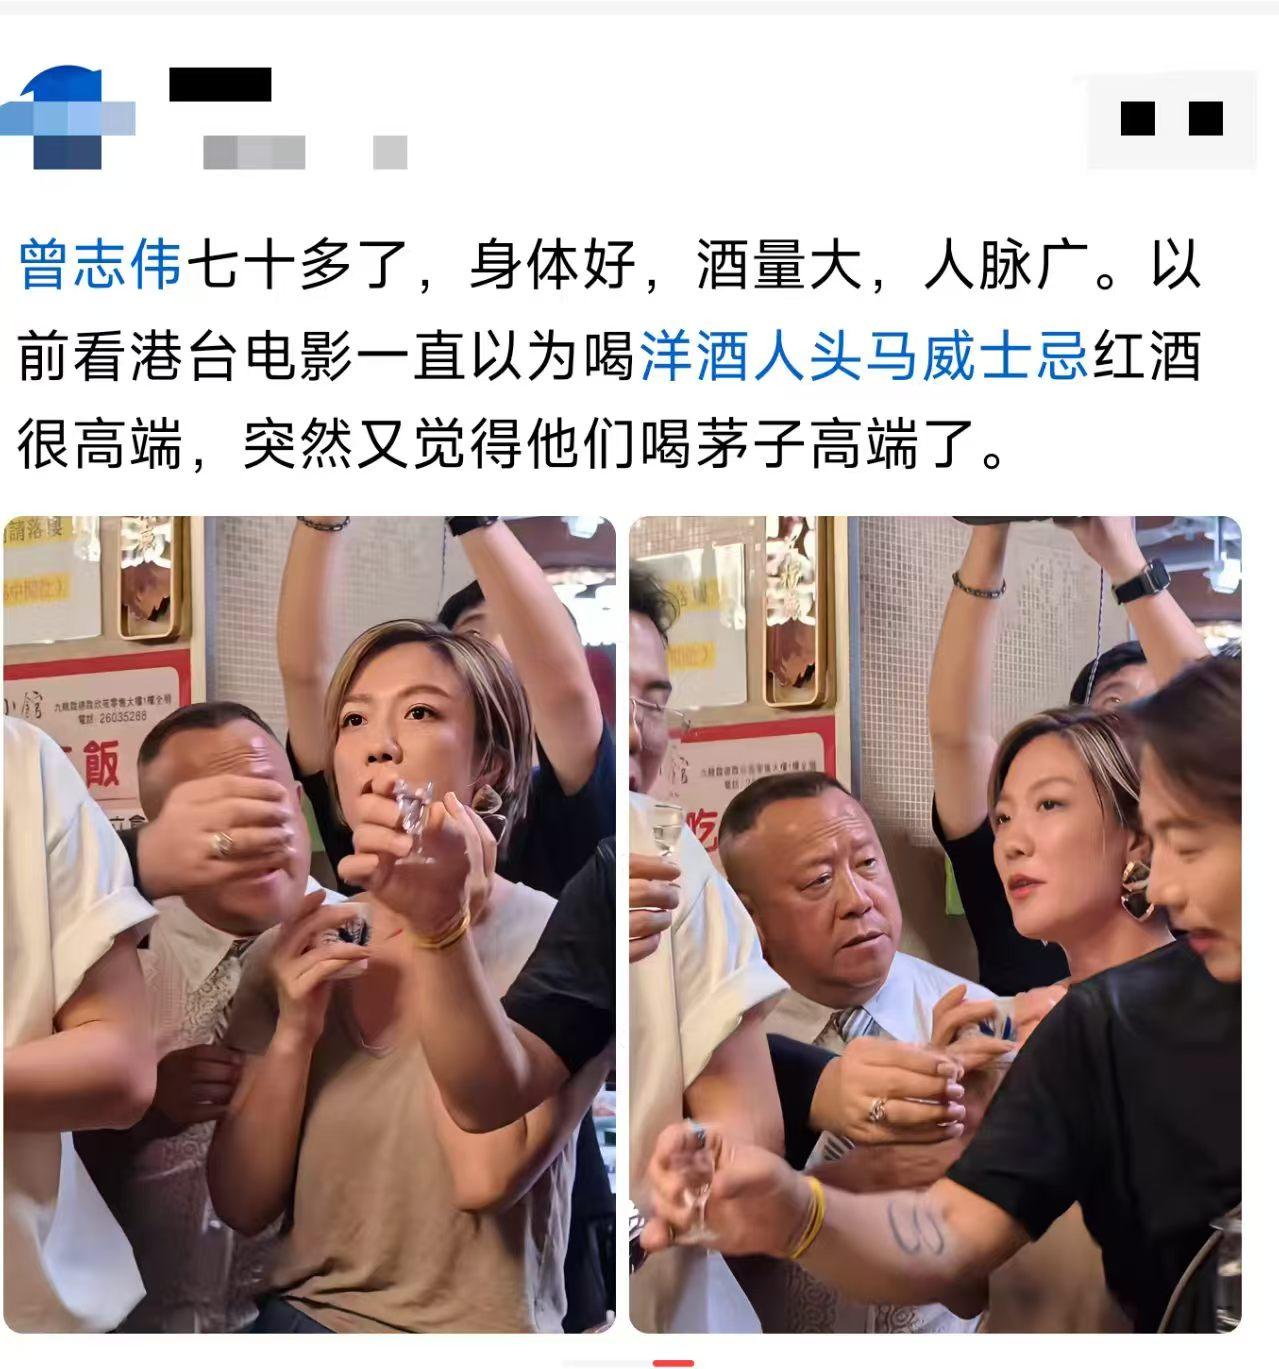
这波你站茅台还是人头马?
这波你站茅台还是人头马?
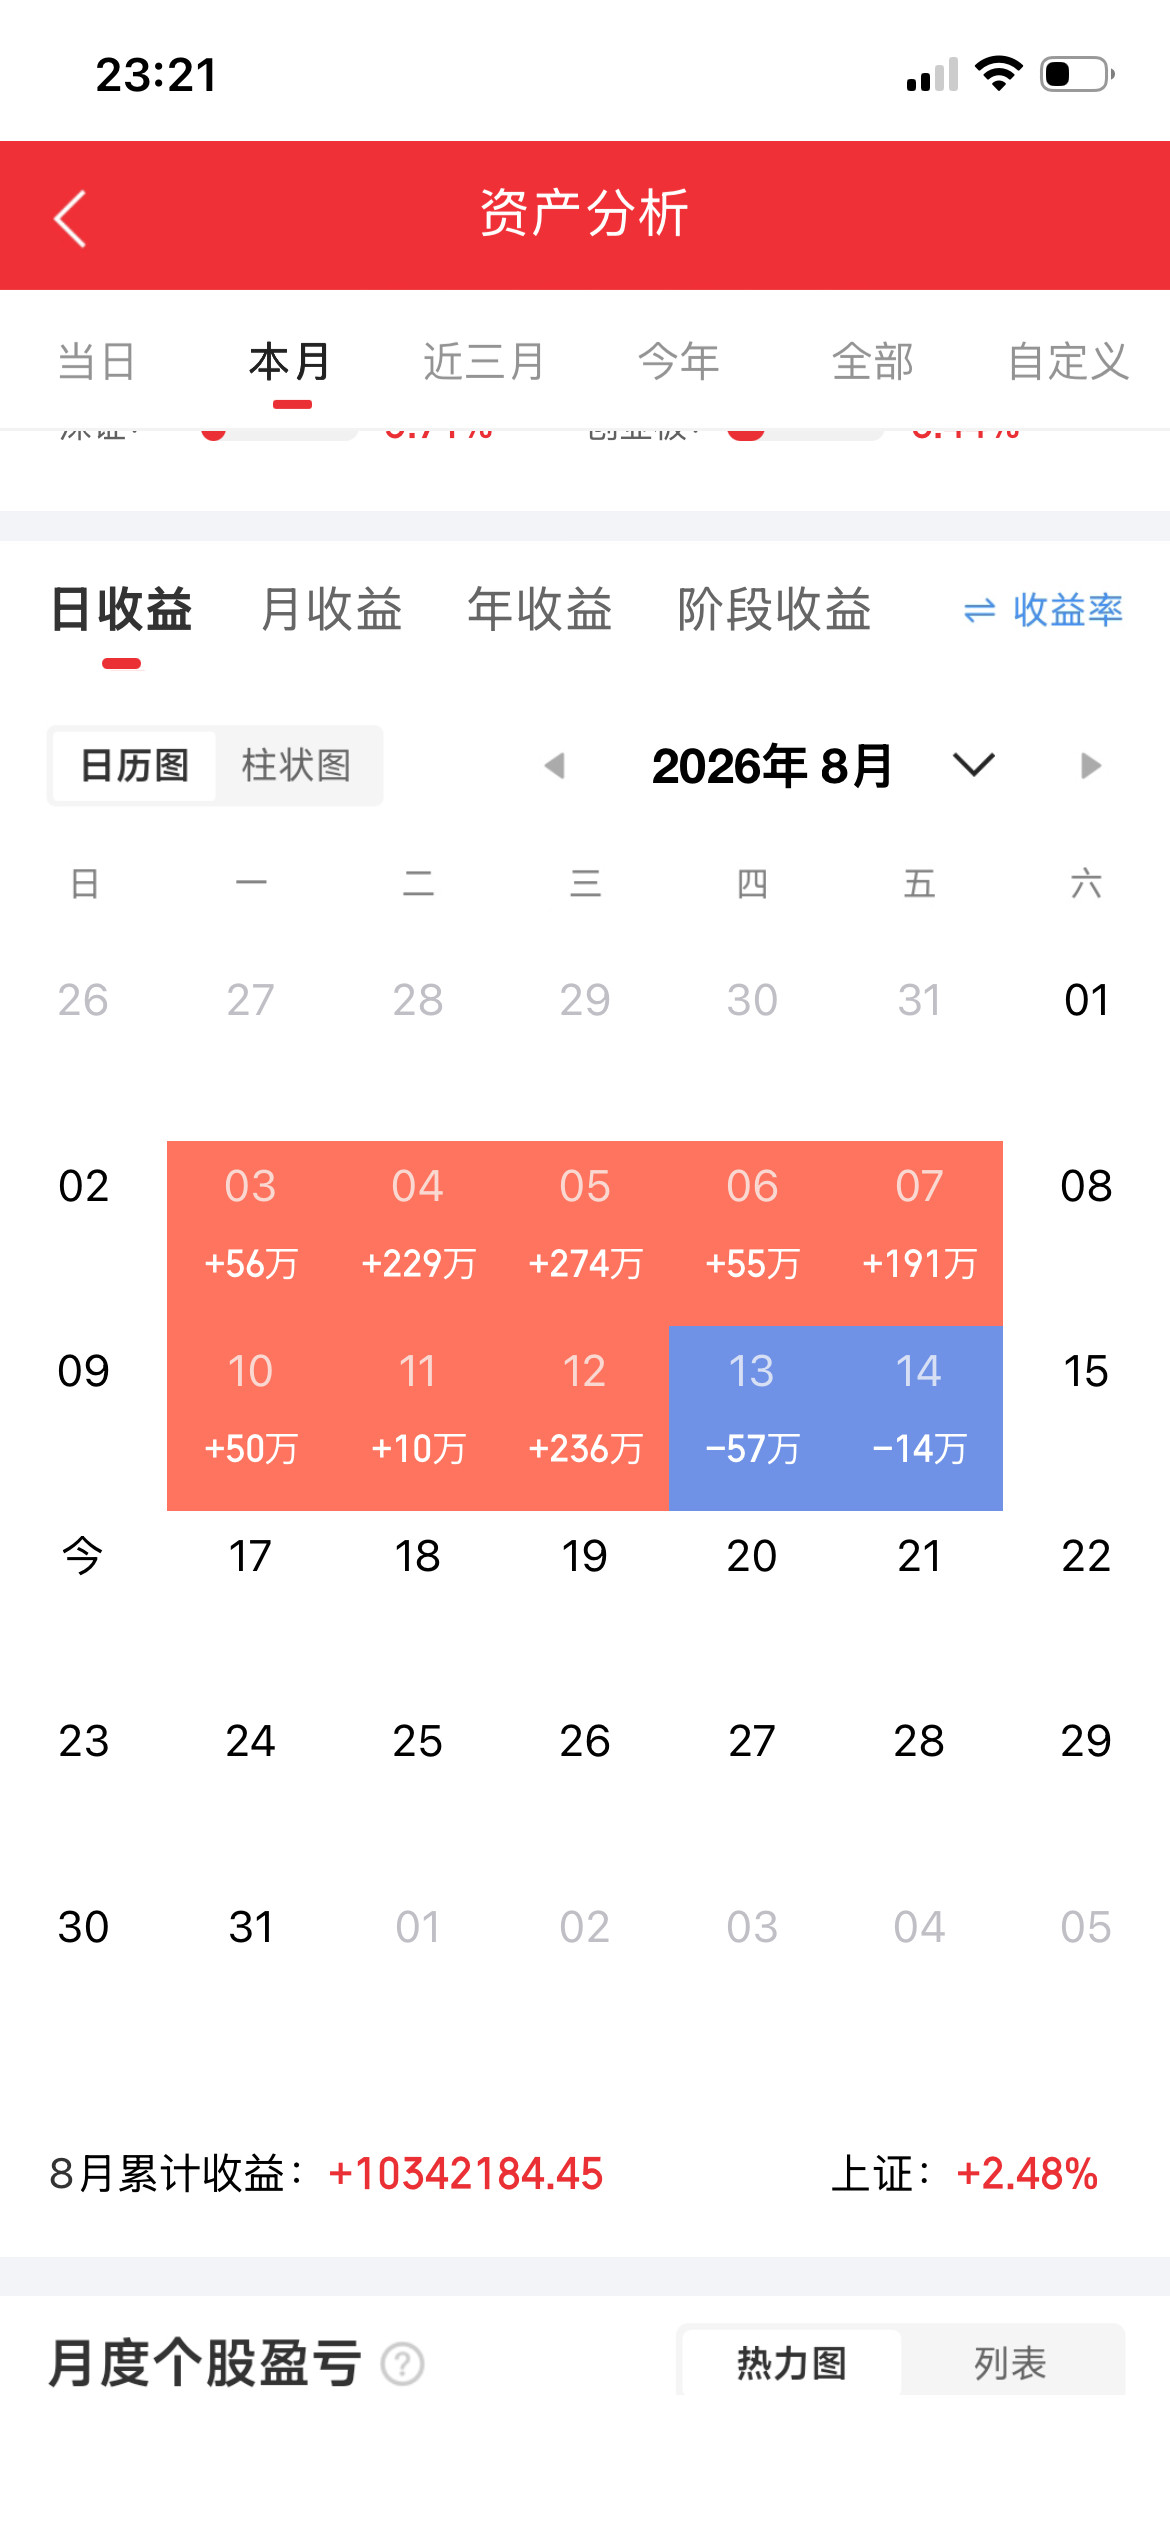
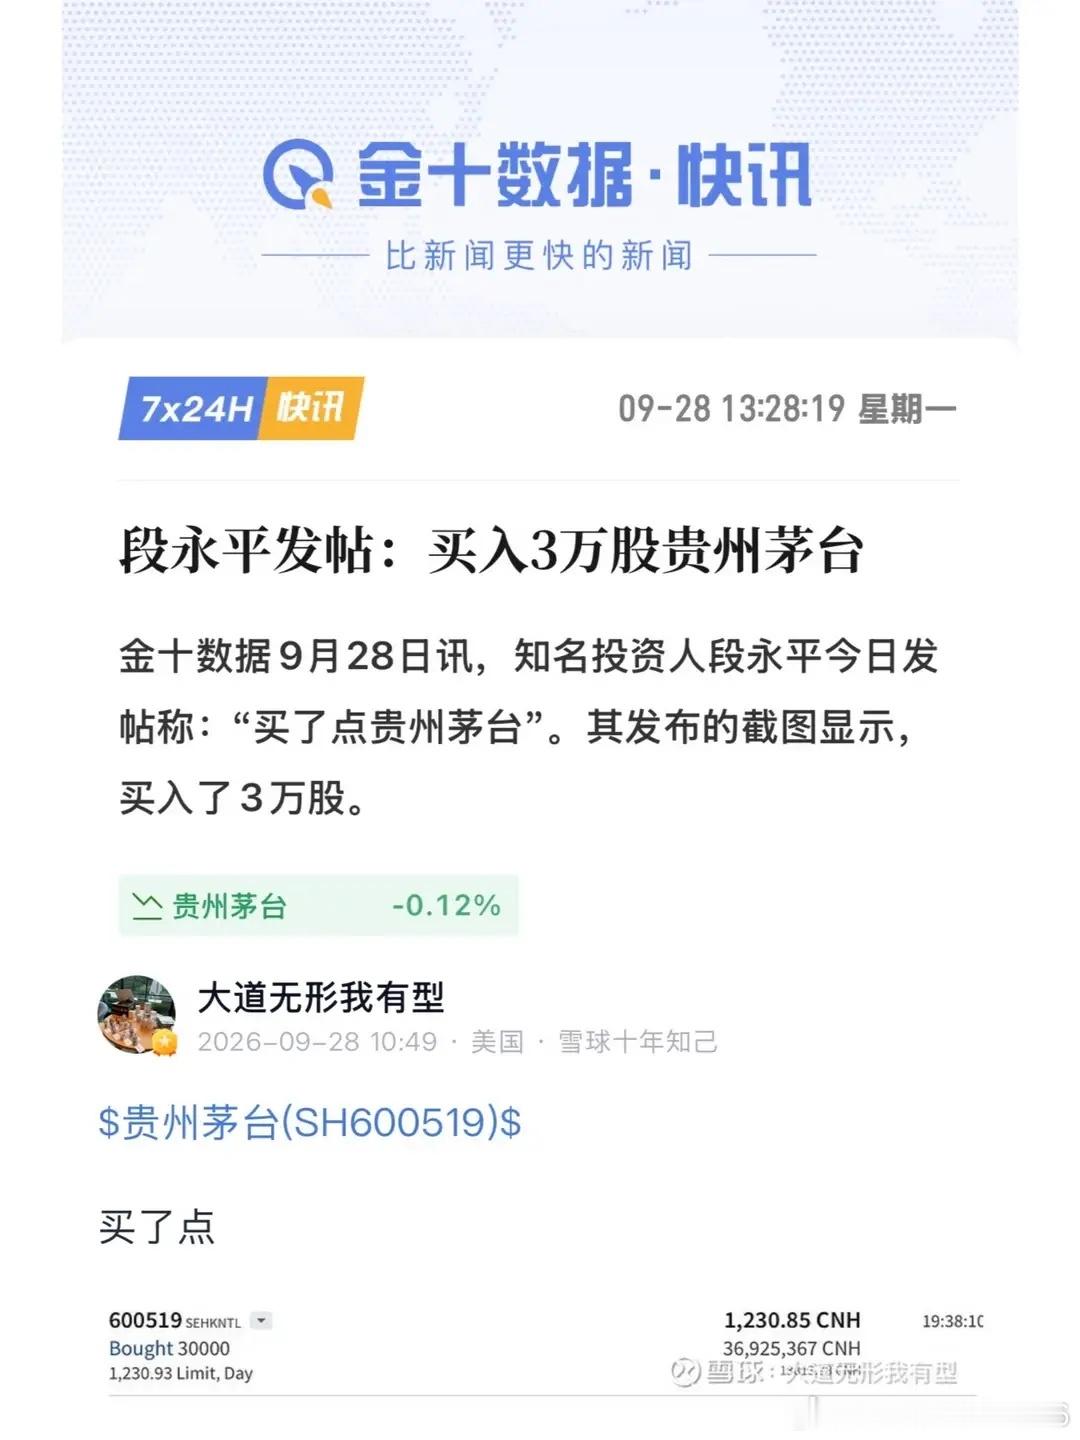
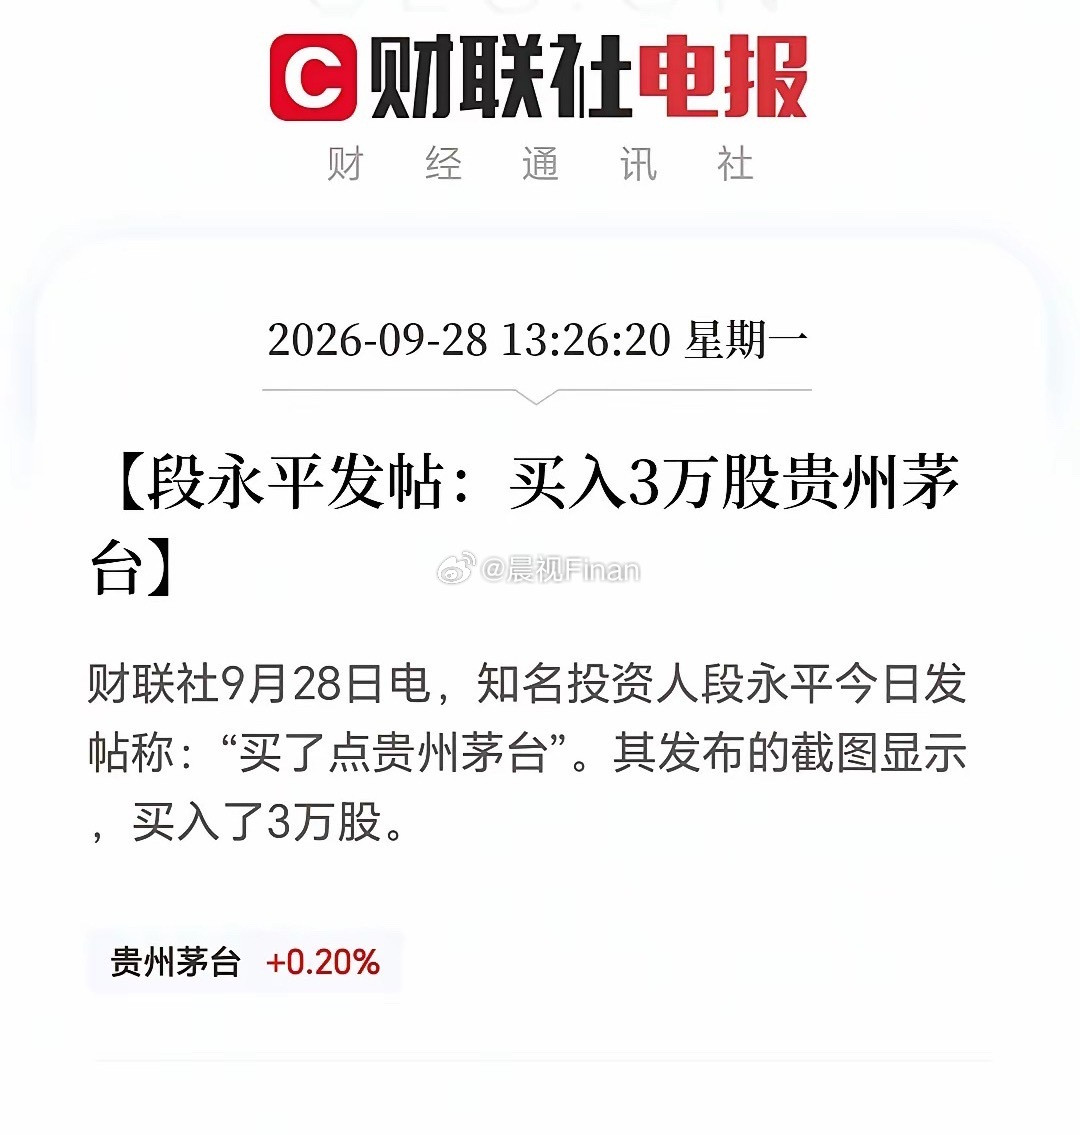
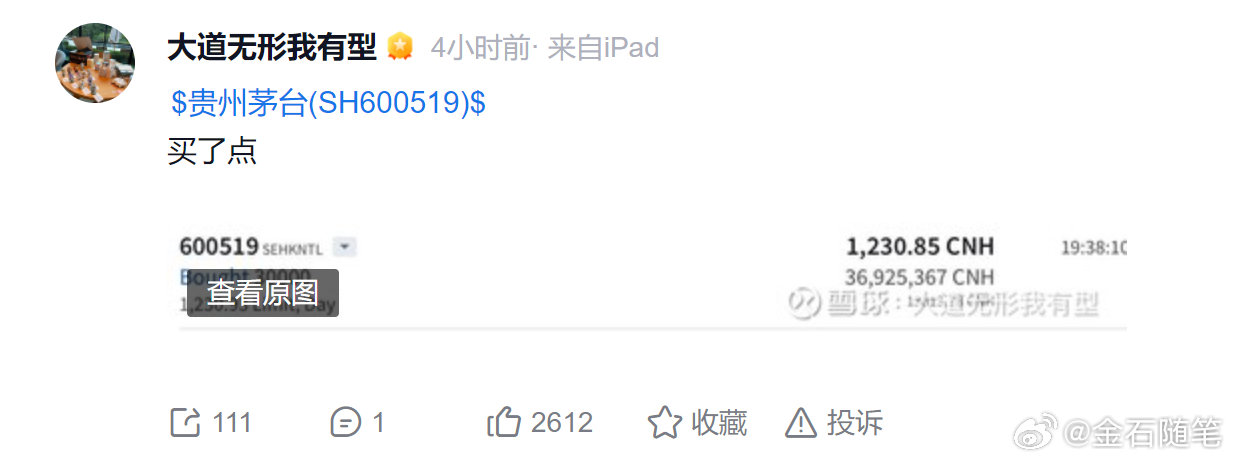
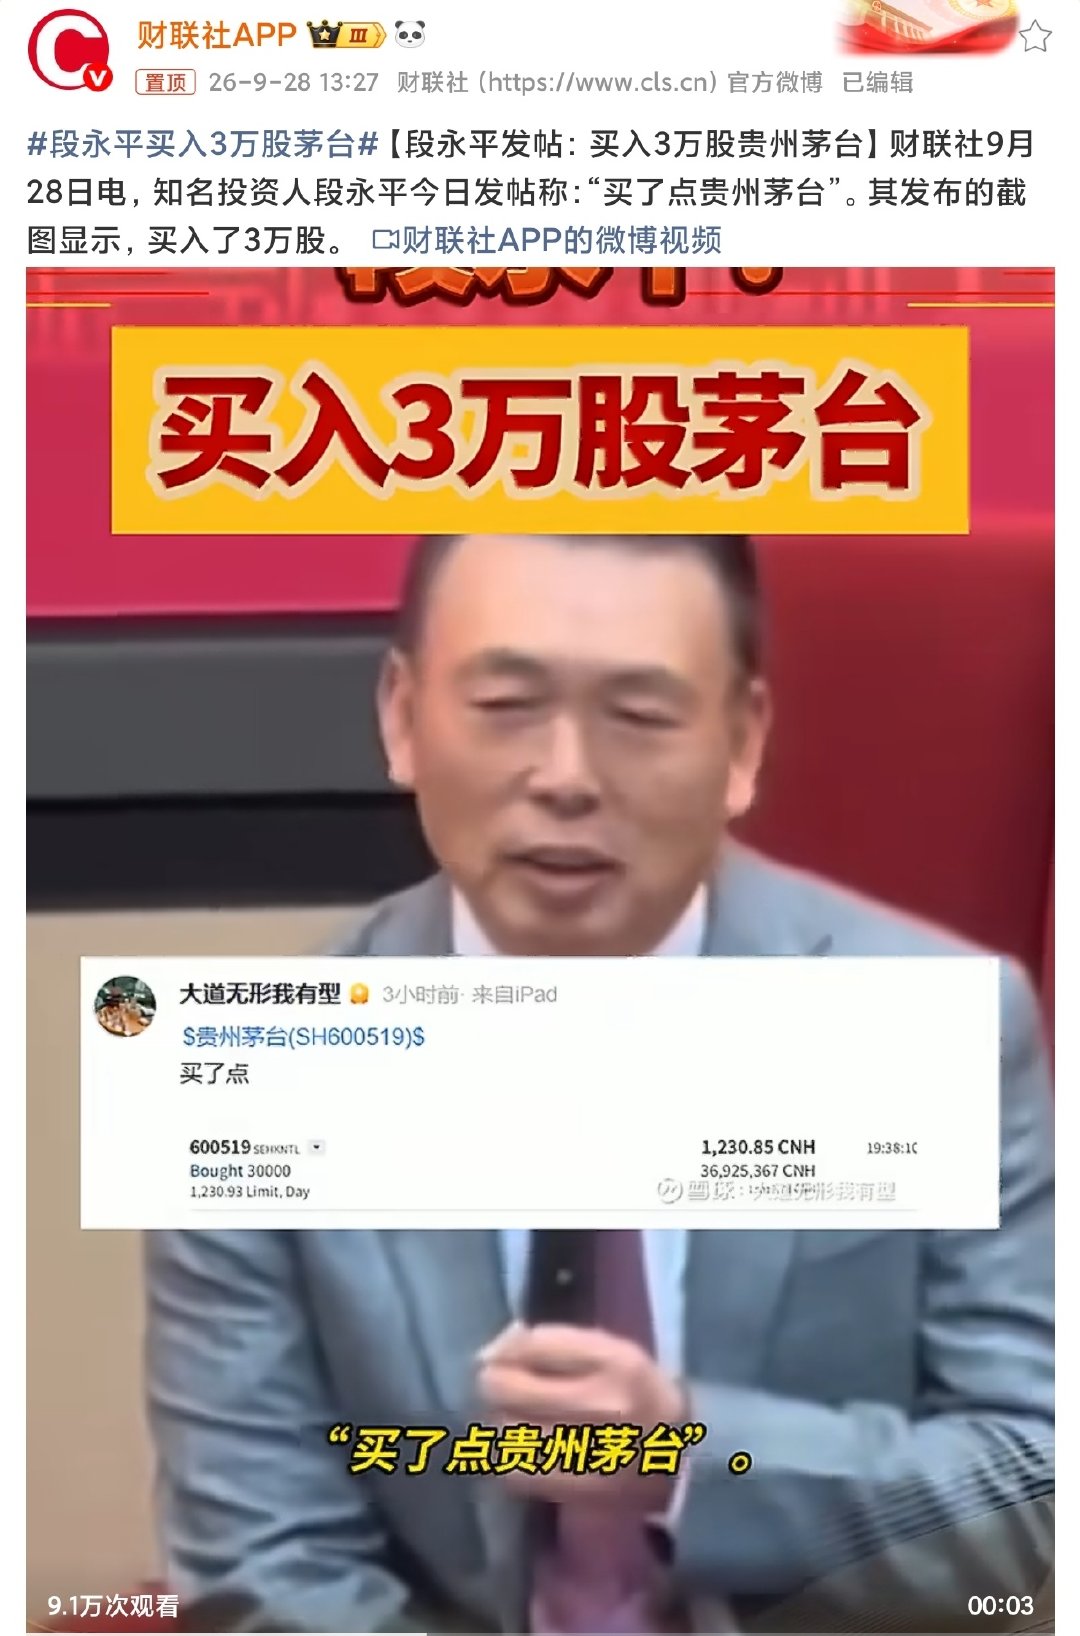
段永平砸3692万加仓贵州茅台,据市场推测,目前段永平的茅台持仓总市值已经超
段永平砸3692万加仓贵州茅台,据市场推测,目前段永平的茅台持仓总市值已经超过200亿元,本次加仓属于对长期持仓的小幅加码。当然本次加仓发生在白酒行业整体承压、茅台股价年内累计下跌超7%的背景下,我们普通散户不宜简单“抄作业”,毕竟本次加仓也不必然意味着茅台股价短期见底。我们没那么厚的家底,扛不住三五年的横盘回撤。也别骂机构短视,换你坐在那个位置,大概率也会做一样的选择。
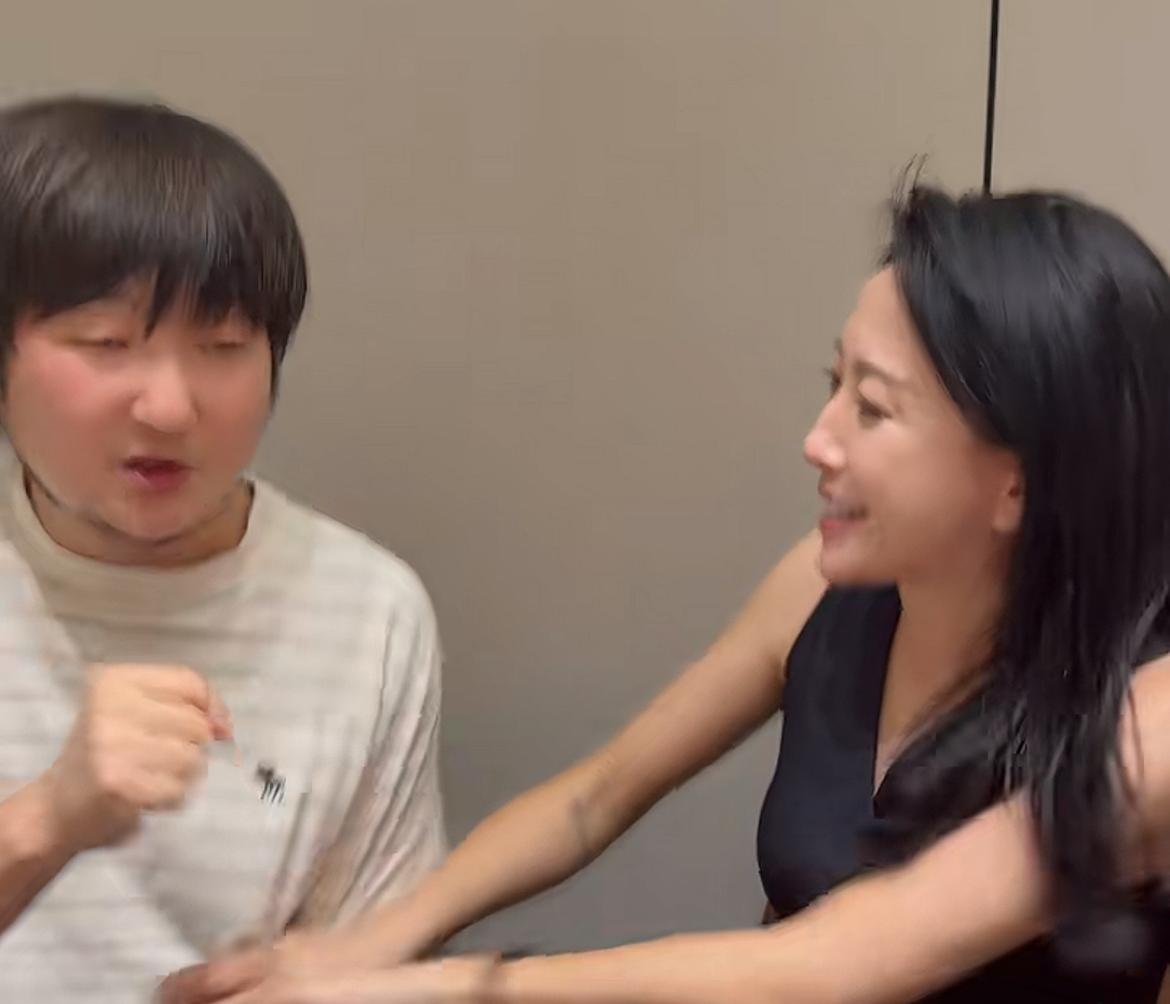
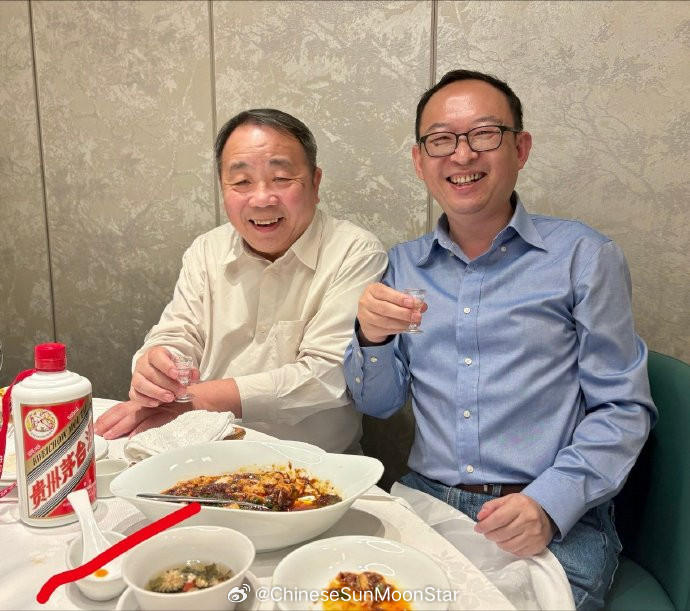
王大治的确有过人之处!《相爱十年》两大主角齐聚陕西吃烤肉,喝茅台,王大治一口闷
王大治的确有过人之处!《相爱十年》两大主角齐聚陕西吃烤肉,喝茅台,王大治一口闷,金丰情绪价值给到位,不过他们两人的相聚,多多少少让人觉得有些尴尬,因为这部剧的女主是董洁。9月28号,演员金丰分享了一段于陕西和王大治聚会的画面,并感慨留言:2026年陈启明与孙玉梅相聚了,见到了老朋友,也吃到了美味的西安烤肉。按理来说,两人的相聚不过是老友聊天,但细心的网友不难发现,两人合作的这部剧集,其中男主是邓超,而女主则是董洁。董洁与王大治在戏中并没有感情戏份,但现实生活中的确有过一段负面感情。这样的场景,很难不让人猜测当时王大治的想法,是不是脑海中有闪过董洁的身影?抛开这些不谈,金丰的情绪价值给的确实到位,而王大治的情绪回应和情商也很到位。王大治指着金丰:我主动联系的她,金丰你来西安了,你竟然没有联系我,这些过程和《相爱十年》很像.......单从这一细节中就可以看出,王大治在为人这一块很完美,也懂得把控关系。随后,金丰便夸赞王大治:“我无数次的表达,我认识的所有演员中,我合作过的,王大治老师,最会演戏之一,前三,他可能是第一”。如此夸赞,王大治直接将杯中的茅台一饮而尽。该说不说,这份情绪的回应给的很足,同时也说明了一个问题,王大治虽然没有法拉利的外表,但却有着劳斯莱斯的发动机,光这份情商就不是一般人可以比较的。