标签: 美国联邦政府
中国加快了撤离;而日本只能坐等灭亡!还以为中国抛售美债只是日常操作?错了!事实是
中国加快了撤离;而日本只能坐等灭亡!还以为中国抛售美债只是日常操作?错了!事实是,我们正借鉴俄罗斯3000亿美元资产被冻结的惨痛教训,抢在美国信用崩盘前果断抽身!反观日本,手握1.15万亿美元美债当宝贝,7月份还增持了38亿美元,成了下一个准备被美国“活埋”的牺牲品!根据欧盟公开信息,欧盟范围内被冻结的俄罗斯央行资产规模达到约2100亿欧元,其中大部分由欧洲金融机构托管。这个案例让不少国家开始重新思考一个问题,海外储备资产除了收益之外,安全性同样重要。过去几十年,美国国债一直被视为全球金融体系中的重要避险资产。很多国家将美元资产作为外汇储备的重要组成部分,原因在于美元市场规模庞大,流动性强。但俄罗斯资产被冻结之后,各国更加关注一个现实问题,当国际关系发生重大变化时,金融资产是否还能完全按照市场规则自由使用。中国对美债持仓的调整,并不是突然发生的变化,而是一场持续多年的结构调整。美国财政部公布的国际资本流动数据显示,中国持有美国国债规模已经明显低于历史高位。2026年6月,中国持有美国国债约6334亿美元,较过去超过1.3万亿美元的峰值下降明显。与此同时,日本仍然是美国国债最大的海外持有人之一,持有规模超过1.1万亿美元。需要注意的是,减少美债持仓并不意味着完全脱离美元体系。当前国际贸易和金融市场仍然大量使用美元,中国仍然需要保持一定规模的美元资产配置。更准确地说,这是一种降低单一资产集中度的风险管理方式。过去几年,中国外汇储备结构正在发生变化。除了调整美元资产比例之外,黄金储备增加也是其中一个重要方向。中国人民银行公布的数据和国际机构统计显示,2026年中国黄金储备继续增长。世界黄金协会数据显示,中国官方黄金储备在2026年7月继续增加,黄金储备规模达到约2366吨。连续增加黄金储备,更多体现的是外汇资产多元化布局。黄金与国债不同,它不依赖任何单一国家信用。对于大型经济体来说,增加黄金储备并不是为了替代所有金融资产,而是在国际环境变化时增加一道缓冲。再看日本,日本长期大量持有美国国债,与其经济结构和金融体系有直接关系。日本拥有庞大的海外资产,同时美元也是其国际投资和贸易体系中的重要组成部分。因此,日本并没有像一些国家一样快速降低美债规模。美国财政部数据显示,日本依旧是美国最大的海外债权国之一。2026年6月,日本持有美国国债约1.116万亿美元,虽然较此前有所下降,但规模仍然处于高位。对于日本而言,问题并不是有没有看到美元资产风险,而是自身经济体系与美国金融体系联系太深。日元国际地位、出口企业需求、海外投资收益以及日美金融关系,都决定了日本很难快速改变现有模式。与此同时,美国不断扩大的财政压力,也让全球投资者开始重新评估美元资产风险。美国联邦政府债务规模近年来持续增长,利息支出不断增加,财政赤字问题长期受到国际市场关注。虽然美国国债市场仍然是全球规模最大的债券市场,但债务增长速度和财政可持续性问题,已经成为各国央行研究储备配置时无法忽视的因素。金融体系的变化往往不是一夜之间发生,而是在长期积累中逐渐显现。俄罗斯资产被冻结之后,全球很多国家开始意识到,外汇储备管理不能只考虑收益率,还必须考虑极端情况下的安全性。中国减少部分美债持仓、增加黄金配置,本质上是提高资产组合的稳定性。日本继续维持较高规模的美债配置,则代表另一种选择,它依然深度参与美元体系,也承担美元资产波动带来的影响。未来美元是否会继续保持主导地位,目前仍存在不同判断。但可以确定的是,全球经济格局正在变化,各国都在重新规划自己的金融安全边界。对于中国来说,降低单一市场依赖、推动储备多元化,是应对国际环境变化的重要方式。
美债暴雷为什么来求中国?美国国债现在已经干到四十万亿美元了,一年光利息就要还一万
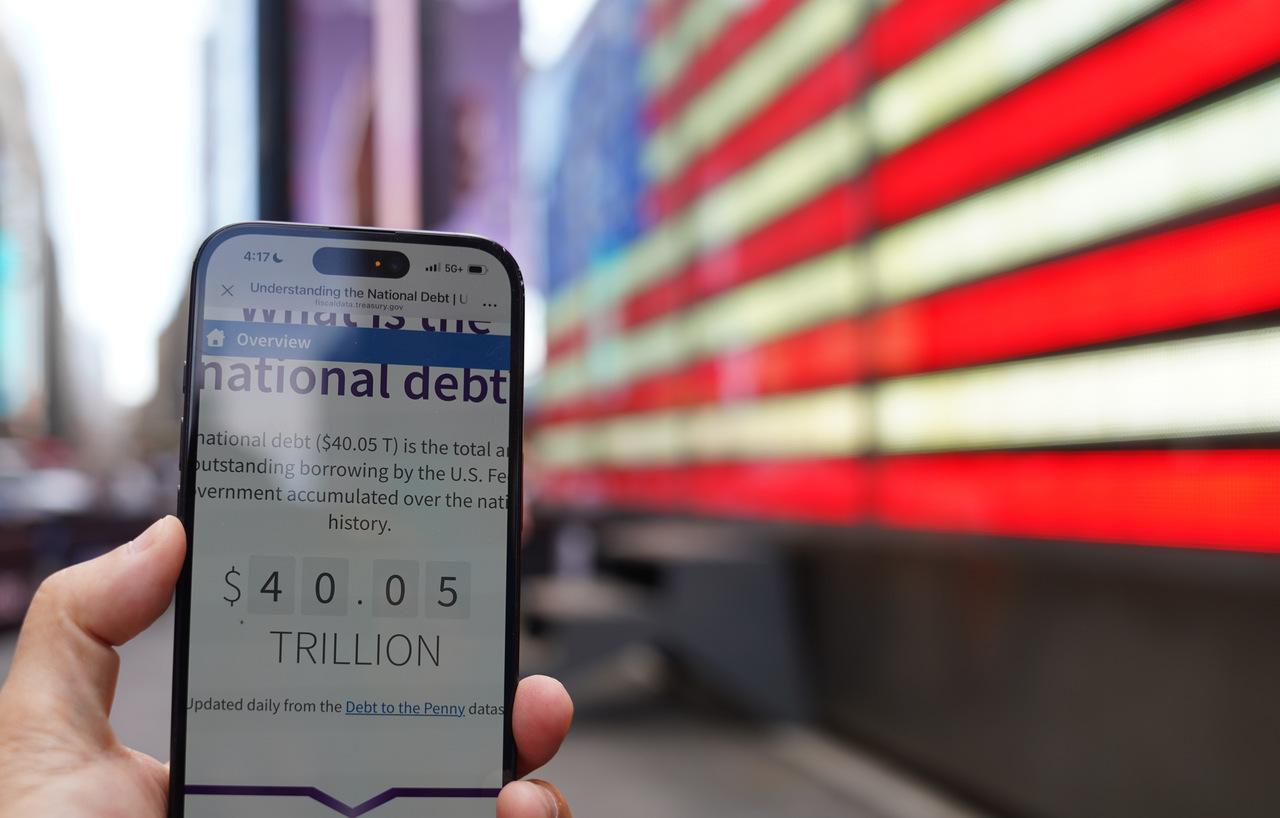
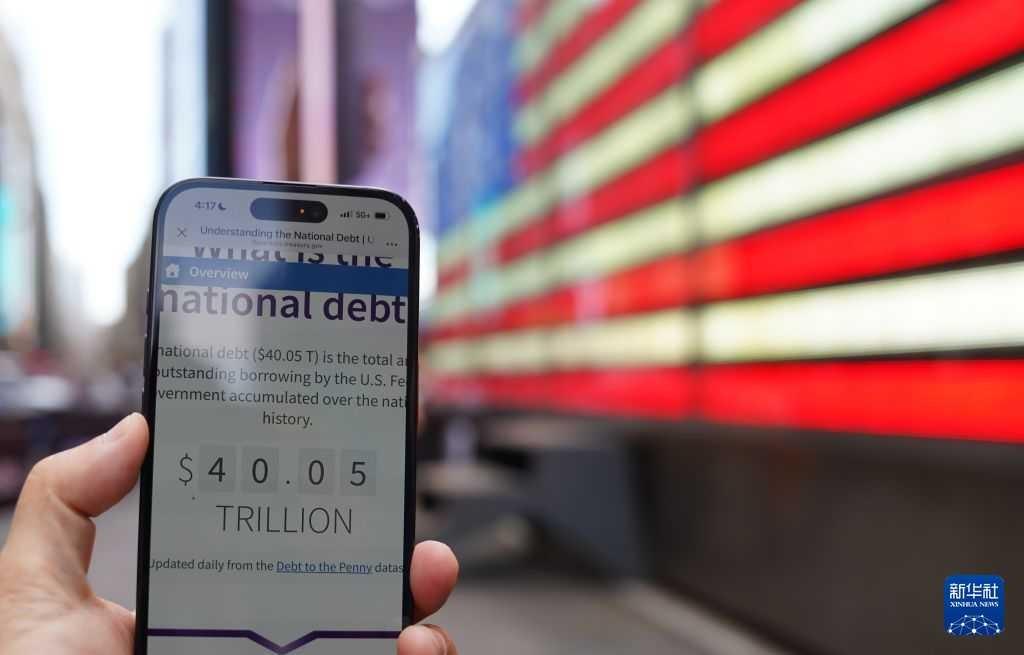
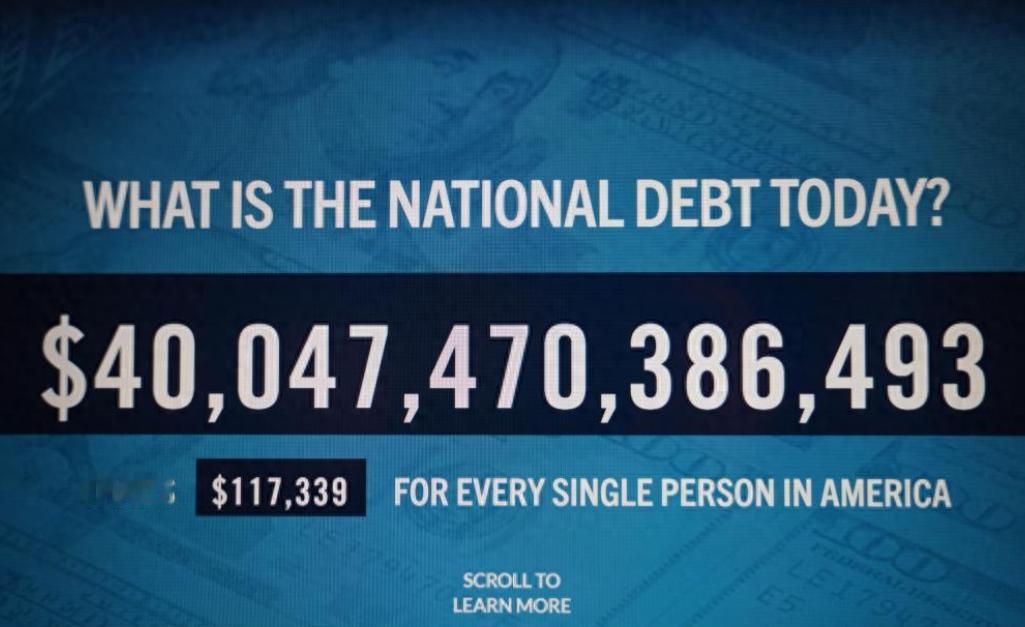
美债暴雷为什么来求中国?美国国债现在已经干到四十万亿美元了,一年光利息就要还一万多亿,比军费还高。美国财政部的高级官员去年就秘密飞过北京,今年年初美国财长也公开承认,派人去中国谈了。就在今年八月,美国联邦政府债务正式突破四十万亿美元大关,这是什么概念,相当于每个美国人平摊下来要背十多万美元的债,更要命的是利息开销,本财年预计要摸到一万两千亿美元,比全年的国防预算还高出一大截。以前都说军费是美国财政的大头,现在倒好,光给债主付息的钱,都比养军队花得多,这种情况搁在任何一个国家,都是财政亮起红灯的信号。放在以前,遇到这种事美联储早就出手托底了,过去每次债市波动,美联储都会开动印钞机进场买债,充当最后的接盘侠,可现在情况完全反过来,美联储正处在缩表周期,不仅不买新债,还在慢慢抛售手里的存量债券。新任美联储主席沃什最近在杰克逊霍尔年会上讲话,全程只聊通胀,对债务问题一字不提,摆明了不想替财政部的赤字买单,两边各算各的账,苦了财政部自己到处找买家。不光美联储不托底,海外的买家也在陆续退场,最新的数据显示,仅单月海外官方机构就减持了七百多亿美元的美债。日本为了稳住自家汇率在卖,我们出于资产多元化配置也在持续调整持仓,其他各国央行也都在悄悄降低美债比重,以前美债是全球公认的最稳妥避险资产,现在大家都在用脚投票,谁也不想把鸡蛋都放在同一个篮子里。眼看着市场接盘的人越来越少,美方把目光投向了我们,早在去年就有财政部高级官员低调到访北京,到了今年年初,时任财长耶伦也公开承认,派团队过来谈过。核心议题绕来绕去就一个:希望我们别再抛售美债,要是能再买点就更好了,话说得很委婉,但意思摆得很明白,他们的债务压力,需要有人帮忙分担。美方有这样的想法,也不是没缘由,过去总有种说法,觉得我们有不少企业和个人在海外有资产,美元要是大幅贬值,这些资产会跟着缩水。美方大概也是算准了这一点,觉得我们出于顾虑会出手托一把,但今时不同往日,这些年我们一直在优化外汇储备结构,增配黄金和其他主权资产,对美债的依赖度早就降下来了。我觉得这里最值得琢磨的是,美方始终没搞懂一个最根本的道理,债务问题的根源从来不在别人买不买,而在自己花得太没节制。这些年美国财政赤字越滚越大,福利开支降不下来,军费还年年涨,只能靠发新债还旧债过日子,就算暂时有人接盘,也只是缓一口气,解决不了根本问题,靠借钱撑起来的繁荣,迟早要面对还债的那天。对我们来说,这件事其实也是个很好的提醒,全球金融环境早就变了,以前看似稳如泰山的资产,现在也藏着不小的风险。我们稳步调整储备结构,不跟风不冒进,本质上是在守好自己的钱袋子,至于美方的债务难题,解铃还须系铃人,靠别人救不了自己的财政窟窿,终究得靠自己勒紧裤腰带过日子。以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。


40万亿美债压顶,一天利息就烧掉31.8亿美元。 财长贝森特急疯了,连出三招
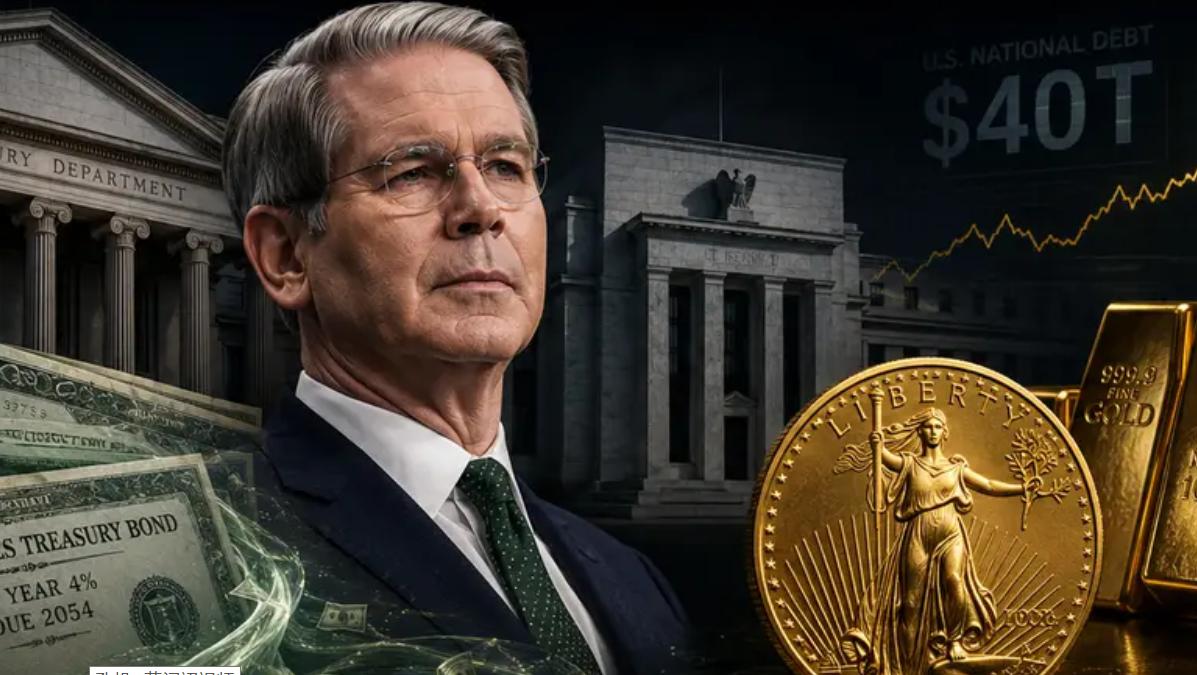
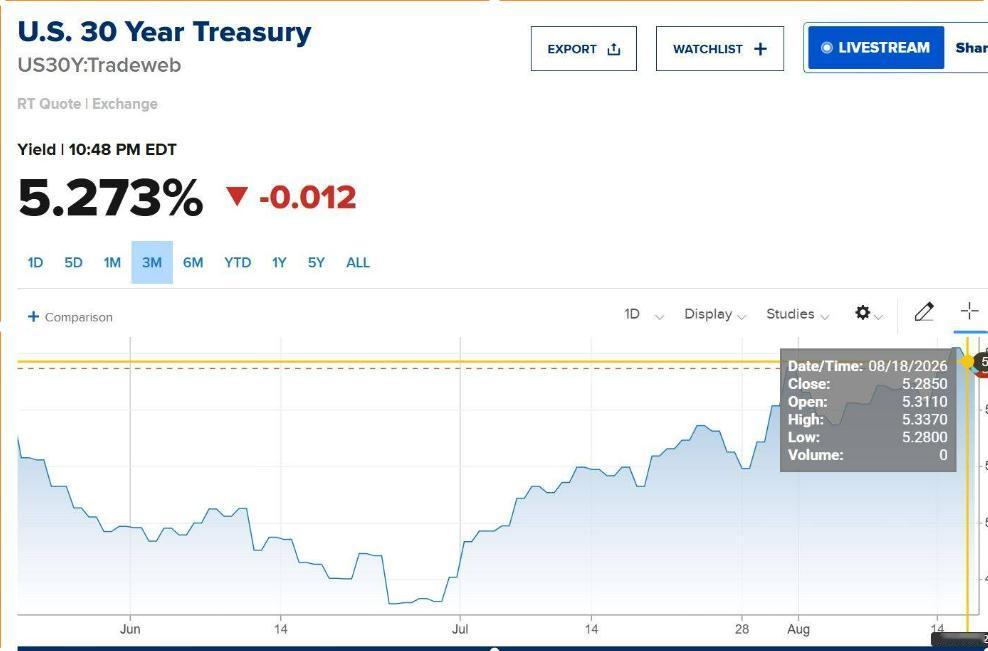
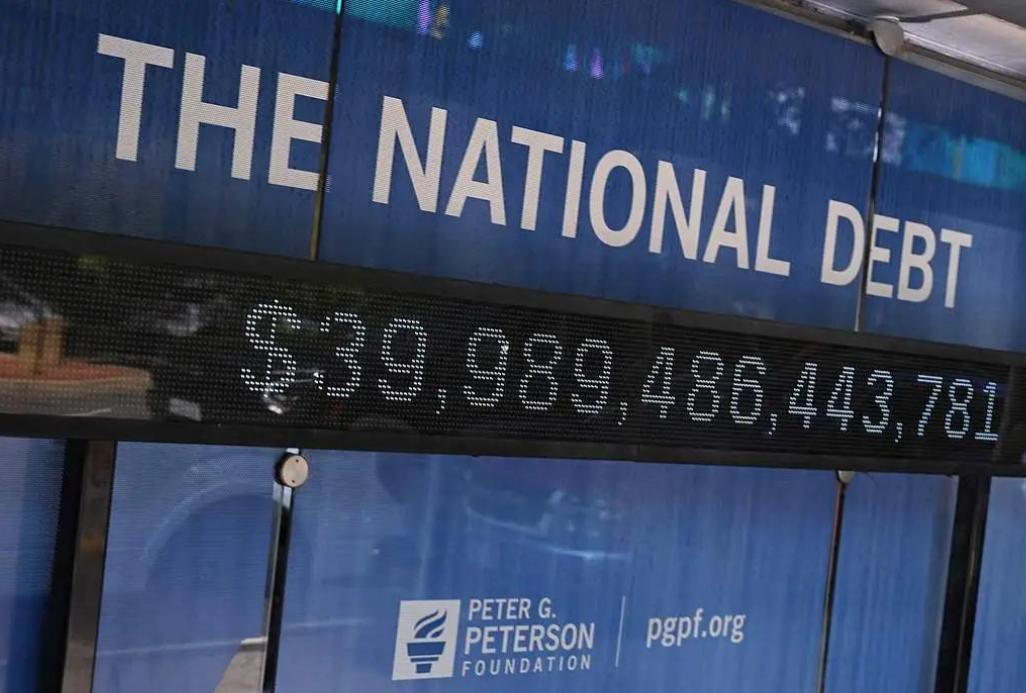
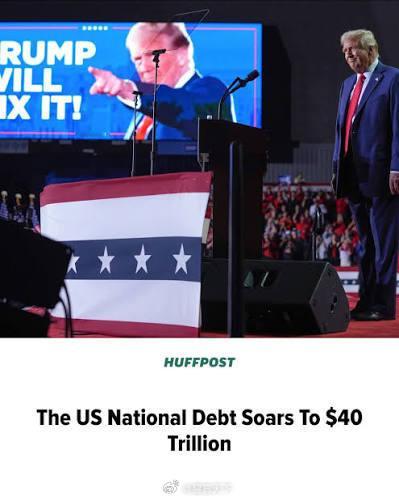
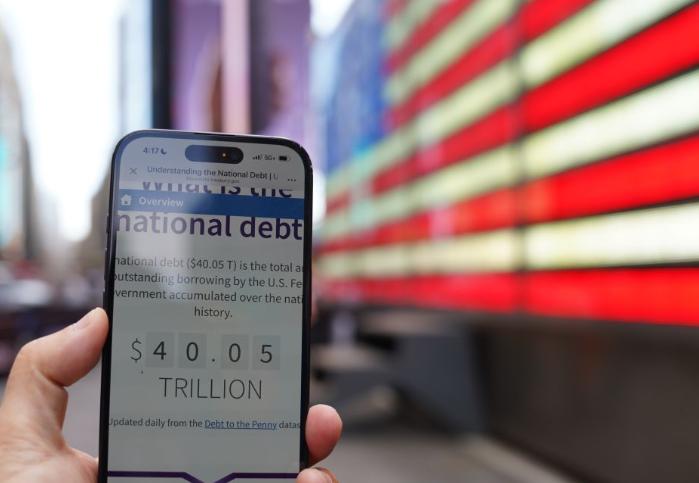
40万亿美债压顶,一天利息就烧掉31.8亿美元。财长贝森特急疯了,连出三招堵漏——结果美联储一盆冷水浇下来,全白忙活了。美债暴雷,这回真躲不掉了?8月11日,美国国会预算办公室(CBO)发布了一份月度预算更新报告。2025年10月到2026年7月,短短10个月,美国联邦政府光是为国债支付的净利息,就高达9630亿美元。比去年同期还多掏了1170亿,涨了14%。平摊到每一天,就是31.8亿美元。美国政府每天一睁眼,啥事没干,31.8亿美元的利息账单已经摆在桌上了。这还只是利息,本金呢?压根没动。40万亿美元国债是什么体量?美国从建国到攒足第一个1万亿美元国债,用了192年。而从39万亿爬到快摸到40万亿的门槛,只花了大概半年。8月初,美国财政部已经把40万亿这个门槛正式跨过去了。从3月的39万亿到8月初破40万亿,不到150天——每天新增将近70亿美元的窟窿。这个速度,快得反常。可市场的第一反应不是抢购,而是集体后退。问题到底出在哪?很多人以为是债务盘子太大,其实这只是表象。真正扎心的有三件事同时在发生。第一件,疫情那几年美国财政大放水,发了一大堆票面利率不到2%的低息国债。眼下这些债扎堆到期了,只能借新还旧。可现在的市场跟几年前完全两回事——10年期国债收益率在4.7%左右打转,30年期一度冲到5.2%以上。同样借一万亿,过去付两百亿利息就够了,现在得付四五百亿,翻倍都不止。第二件,财政收入这头也塌了方。最高法院前段时间把特朗普加的大部分关税给判了违规,一年少收两千多亿美元。再加上医保、社保这些刚性开支只增不减,本财年赤字预计要冲到2.1万亿美元。第三件最要命——利息本身也在滚雪球。税收不够付利息,那就再发债去付这笔利息,然后新债又得付新的利息。这个圈一旦转起来,就停不下来。贝森特急得不睡觉,一点都不奇怪。他做过测算,长端收益率哪怕只往上抬10个基点,一年的利息账单就凭空多出四百多亿美元。四百多亿,够养一整支航母编队了。那怎么办?贝森特这个从索罗斯基金摸爬滚打出来的对冲基金老手,年轻时靠押汇率、押国债赚过大钱。坐上财长这把椅子后,最让他头疼的活,是给自家的窟窿找补丁。最近一个多月,他把能打的牌全亮出来了。第一张牌,干预日元。这事儿搁在1998年之后,就再没发生过。7月31日,一张拍摄于戴维营美国内阁会议的照片被路透社发了出来——贝森特的桌签下压着一份手写的“待办事项”:“买入价值50亿至100亿美元的日元”。当天,美日实施了自1998年以来的首次联合外汇干预。为啥非得管日本这档子事?账很简单——日本手里攥着1.14万亿美元的美债,是最大的海外债主。日元要是崩了,日本财务省为了保汇率就得砸美债换美元。今年5月一个月,日本就减持了668亿美元美债,三个月累计接近千亿。美国救日元,本质上是在救自己的债券市场。第二张牌,玩的是文字游戏。财政部在季度再融资声明里,把关于长期国债“未来可能增加发行”的表述,悄悄换成了“未来可能有变化”。就换了两个字。但市场立刻捕捉到了信号——超过六成的机构判断,下一步30年期国债会缩量发行。贝森特的算盘是:供给少了,价格就能顶住,收益率就能压下来。第三张牌,是推动扩大美联储的FIMA回购工具。这玩意儿说白了就是让外国央行拿手里的美债当抵押,找美联储借美元救急,别急着往市场里抛。贝森特甚至在社交媒体上公开喊话美联储,说扩大这个工具“很合理”。三张牌,招招都冲着压低美债收益率去的。可美联储呢?一盆冷水直接泼下来。美联储压根没接这个茬。FIMA工具目前的额度才600亿美元,日本一天的干预动作就能把它吃个大半。杯水车薪,一点不夸张。更要命的是,美联储在抗通胀这件事上根本没松口的意思。30年期美债收益率一度飙到5.27%,创近19年新高。8月13日,250亿美元30年期国债标售,中标收益率5.216%,创2001年以来最高。美国政府现在借钱,比过去四分之一个世纪任何时候都贵。贝森特想压收益率,美联储不放水;贝森特想多发短债少发长债,可短债三个月半年就到期,得不停借新还旧。哪天短端利率也跟着上行,或者市场突然对美国偿债能力产生疑虑,整个融资链条直接崩盘。说白了,贝森特和美联储现在各唱各的调。财政部的需求是低利率、低成本借钱;美联储的任务是控通胀、稳币值。这场由美国财政部、美联储、债券市场三方参与的“危险游戏”,正面临新一轮的政治扯皮、风险积聚和利益分配。分析人士说得直白——鉴于美国的政治体制已无力应对不断攀升的债务问题,某种形式的债务危机“将不可避免”。


