标签: 私募
证监会一份征求意见稿发下来,让整个私募圈都倒吸了一口凉气不是罚单,不是检查,而是
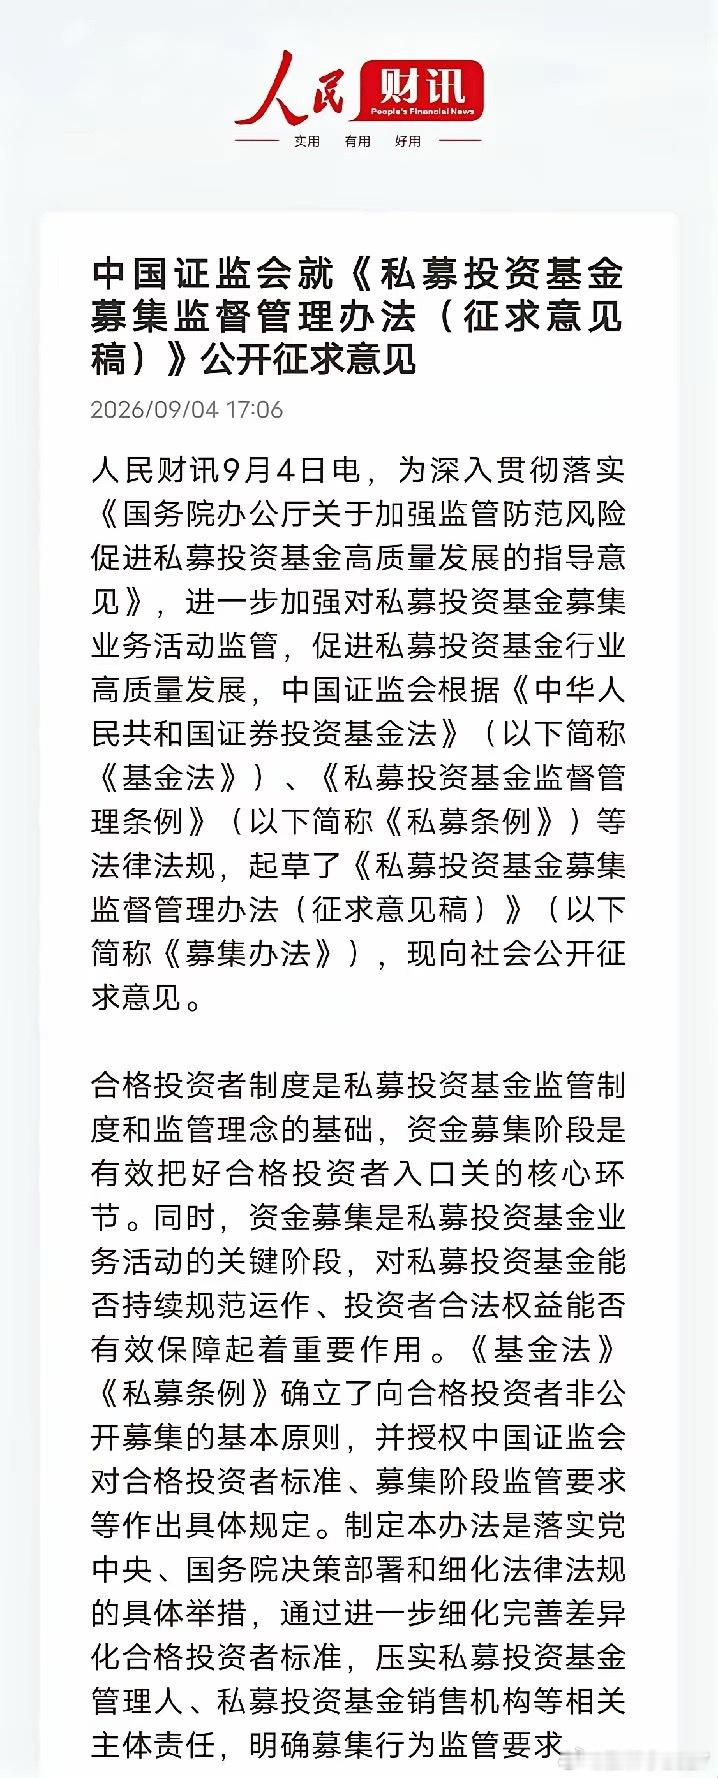
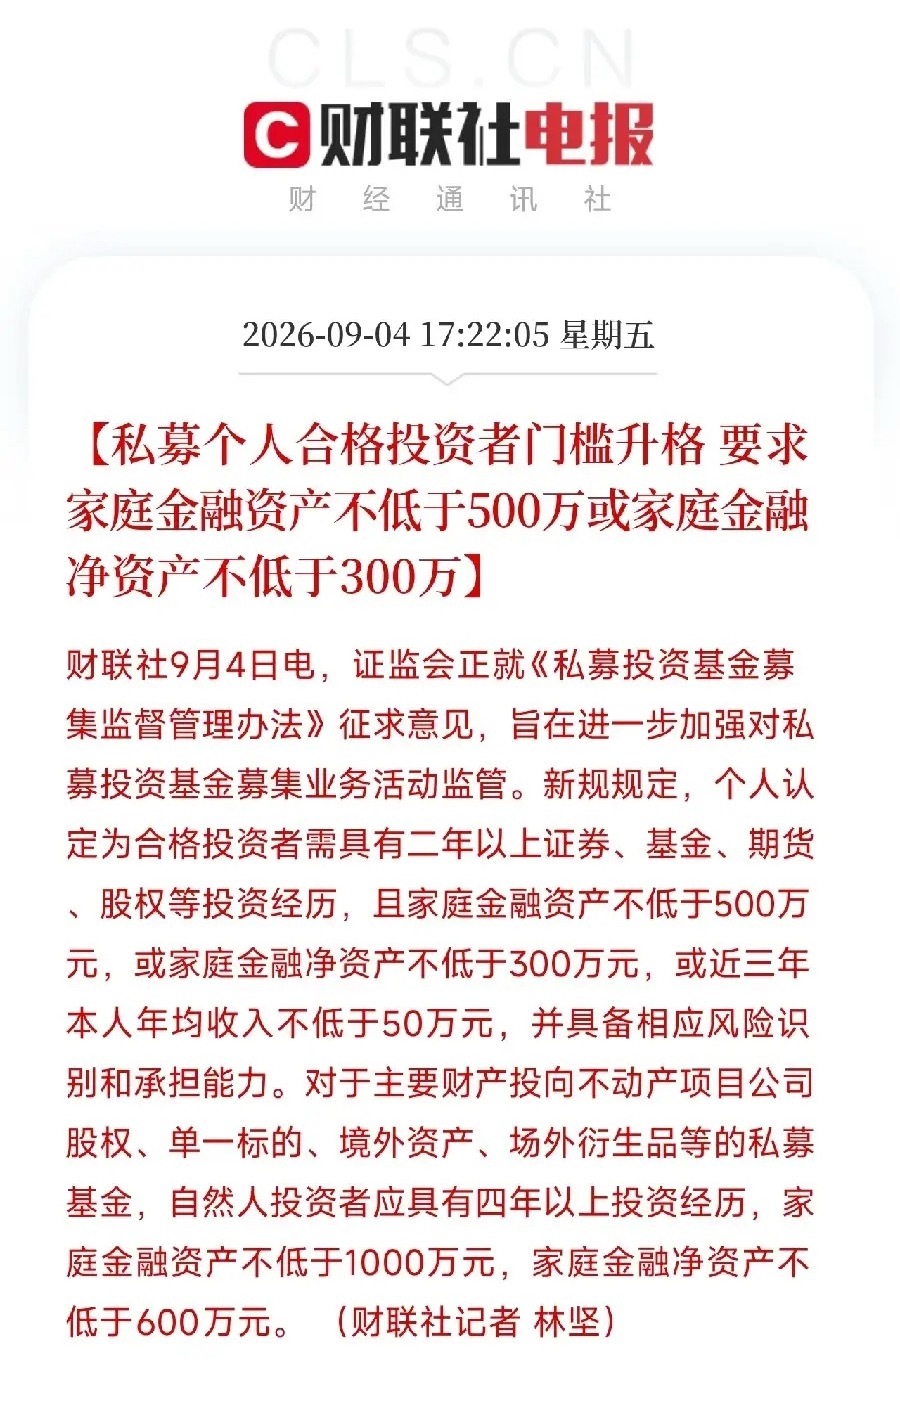
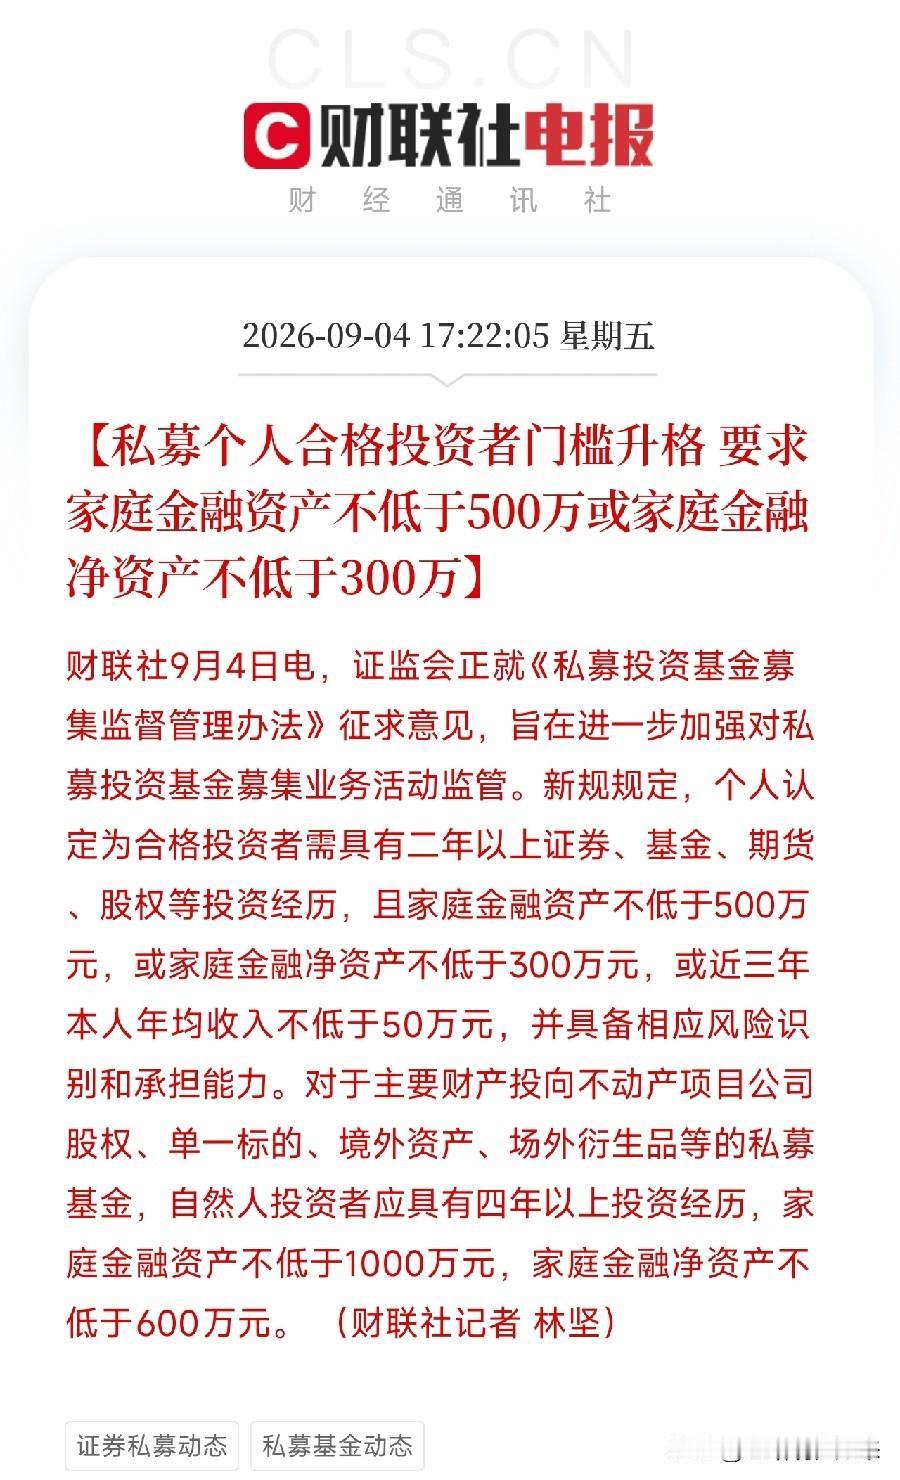
证监会一份征求意见稿发下来,让整个私募圈都倒吸了一口凉气不是罚单,不是检查,而是一份从根上重塑行业生态的《私募投资基金募集监督管理办法》。核心就八个字:“卖者尽责、买者自负”。但真正让市场震动的,是那组被刷屏的数字:个人合格投资者门槛,直接升格。要么家庭金融资产不低于500万,要么家庭金融净资产不低于300万,要么近三年年均收入不低于50万。而且,必须有两年以上投资经历。更狠的是,对于投不动产、单一标的、境外资产、场外衍生品这些高风险私募,门槛再翻倍,家庭金融资产不低于1000万,净资产不低于600万,投资经历四年起步。过去那种“凑点钱、找关系、买个私募”的时代,被焊死了。私募,正在变回它本该有的样子,只属于有钱、有经验、扛得住风险的人。但这只是第一条。第二条更狠:严禁份额拆分转让。以前有人把一千万的私募拆成十份,找十个伪合格投资者一起凑。现在,这条路被堵死。而且,不得通过互联网平台向不特定对象推介私募,只能在自营平台向已通过评估的特定投资者推介。三条下去,条条见骨。它在干一件什么事?它在把私募行业里,那些靠“拼单、拆分、互联网导流”活着的灰色玩法,一次性清零。它要让卖者真正负起责任,让买者真正有实力自负盈亏。这哪里是监管,这是对整个财富管理行业的一次格式化。而这,恰恰是那层逻辑。当市场从讲故事切换到算总账,制度会先给最底层的信任补课。私募管理人,本质也是卖水人,帮有钱人把资金配置到需要的地方去。但过去这个行当泥沙俱下,结果劣币驱逐良币,整个行业的信任被掏空。现在,新规用高标准把坏卖水人筛掉,让真正靠投研能力吃饭的好卖水人浮出水面。长线资金才敢放心交给你,市场的水才会变清。但更值得琢磨的,是这条新规和普通人的关系。表面看,它把绝大多数人挡在了私募门外。但往深想,这恰恰是对普通人的一种保护。它告诉你:有些钱,不是你能赚的。别眼红别人买私募赚了多少,先看看自己有没有那个资产、那个经历、那个风险承受能力。当规则把赌和投分开,普通人反而会更安全。而真正的卖水人机会,藏在另一层。当私募的门槛抬高,那些达不到门槛、但又有真实财富管理需求的中间层客户,会流向哪里?会流向公募基金、银行理财、券商资管。而谁在给这些机构做金融科技、做资产配置系统、做投顾服务?是另一批卖水人的卖水人。他们不直接面对客户,但他们给金融机构递工具、递系统、递风控。门槛越高,他们的生意越稳。掏心窝子的话放这儿。这份私募新规,不会让券商股上涨,但它是在给整个财富管理行业换血。当规则把耍花招的门焊死,钱就会往真正专业的卖水人手里流。去想一想,谁是这个行业里那个踏踏实实做投研、做系统、做风控的人。那才是这轮金融供给侧改革里,真正被时代选中的卖水人。
利好!利好!大利好散户!交易所严打“数据抢跑”券商、量化私募的“秘密通道”被封杀
利好!利好!大利好散户!交易所严打“数据抢跑”券商、量化私募的“秘密通道”被封杀“公平牛”再进一步……消息上:交易所发布L2行情使用新规:严禁自用数据外传,禁止通过技术手段绕道转发,不得向券商等有偿或无偿分享,境外用户需报备并绑定设备。旨在杜绝数据优势抢跑,维护市场公平。此消息简单地说就是交易所出重拳整治L2即使二级行情的数据乱用,严禁利用数据优势“插队抢跑”。这对于市场来说必然是一种利于公平性交易的,这如同我们打游戏一样,有人(券商、量化私募)开了会员看到更快的买卖信息,总能抢先买卖割韭菜。现在新规就是禁止这些特权,要求数据必须统一管理、禁止私下转发,那么对于没有开“会员”的散户来说当然是更公平了,毕竟与它们同步了,这确保大家都用同一种“速度”交易。总的来说这次上面此举核心目的就一个:防止“作弊”,保护散户公平!对于上面此举我们散户大概率都是众志成城举双手拥护的,这次的下手对于大A市场而言,又向更加公平的路上迈向一大步。至于消息会不会提振市场短线情绪,也只能看资金选择了,毕竟这个利好更更倾向于长期性的。⚠️风险提示:本文仅为个人对行业资讯客观解读,不构成任何投资建议,市场存在波动风险,否则后果自负!
梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻
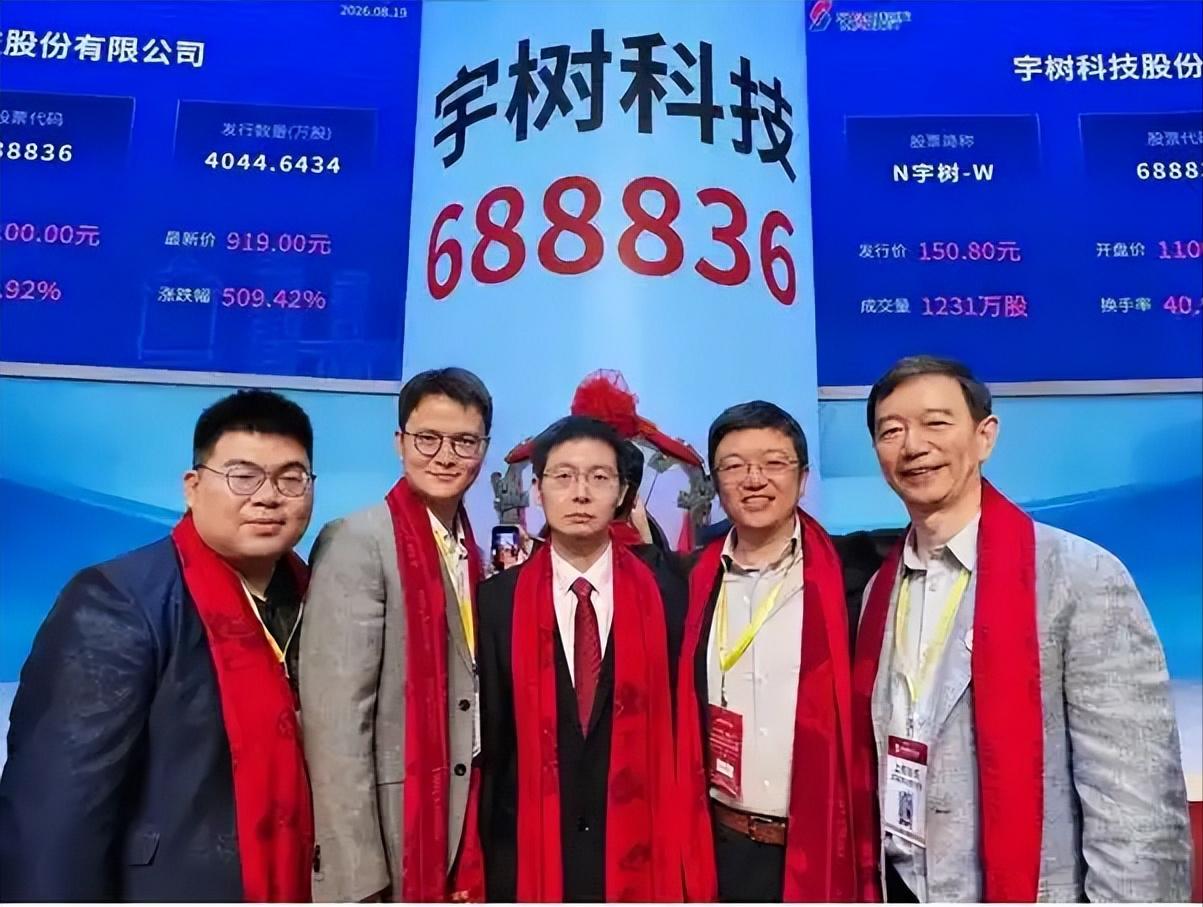
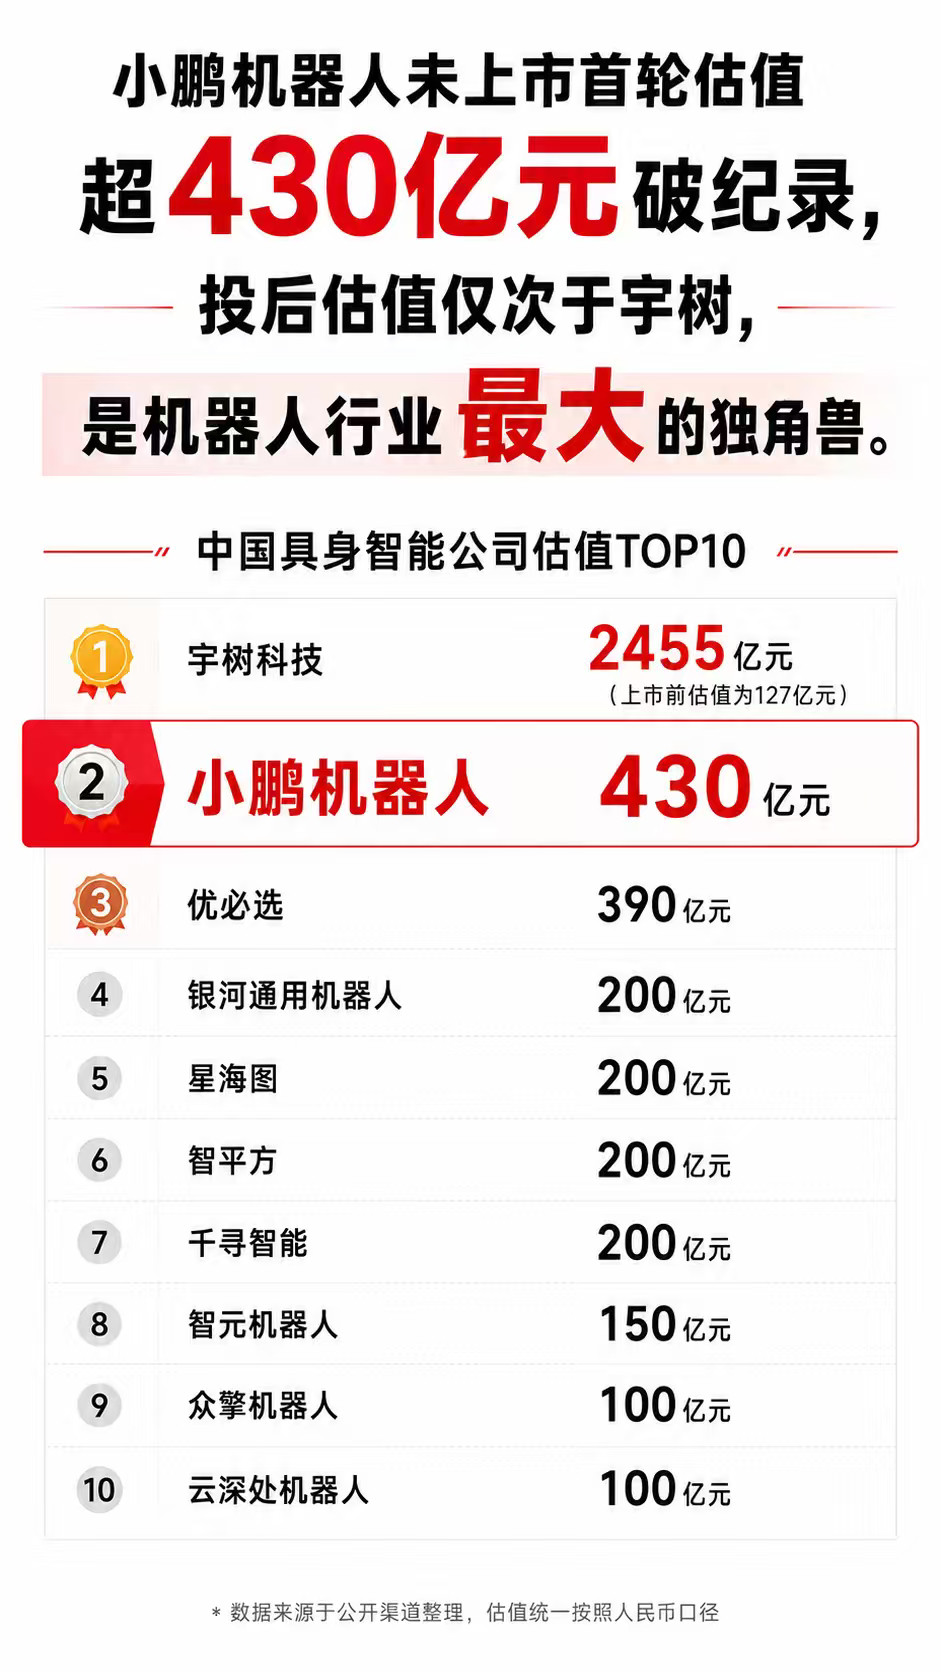
梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻方量化(宁波幻方投资、浙江九章资产)是量化私募;DeepSeek(杭州深度求索)是大模型AI公司,二者股权独立,同一实控人梁文锋,幻方赚的利润用来供养DeepSeek研发,但幻方不直接持股DeepSeek。1、幻方量化(梁文峰的幻方量化上市还是DeepSeek上市幻方量化vsDeepSeek(深度求索)上市区分主体:幻方量化(宁波幻方投资、浙江九章资产)是量化私募;DeepSeek(杭州深度求索)是大模型AI公司,二者股权独立,同一实控人梁文锋,幻方赚的利润用来供养DeepSeek研发,但幻方不直接持股DeepSeek。1、幻方量化(量化私募)不上市,也不会上市。国内私募证券基金行业制度决定:量化私募本身不做IPO。它是资产管理机构,靠管理费、业绩报酬盈利,不需要公开上市融资。幻方始终保持私募私有的架构,没有IPO计划。2、DeepSeek(深度求索,大模型主体)-现状:尚未正式上市,处于IPO筹备阶段,没有递交正式申报材料。-媒体消息:计划科创板IPO,目标2027年挂牌,2026年底前后准备递交申请;消息来自彭博、证券时报,公司官方没有官宣确认IPO,属于市场传闻进展,存在变数,不一定最终会上市。-历史:梁文锋早期定下“三不铁律:不融资、不上市、不商业化”;2026年外部大额融资落地,IPO才被提上日程,但他依旧设计架构,保证自己掌握绝大多数表决权,防止资本干预技术路线。一句话厘清关系幻方量化:不上市,是赚钱的“现金奶牛”;DeepSeek:正在筹备IPO,但还没真正上市,存在不确定性。补充:宇树科技(王兴兴)已经科创板完成上市;而幻方/DeepSeek组合,是私募赚钱供养AI科创,未来只有AI主体有可能上市,量化本体不上市。变现锚点提醒:媒体IPO筹备≠确定上市,中间会有政策、市场、公司战略多重变数。