标签: 盾构机
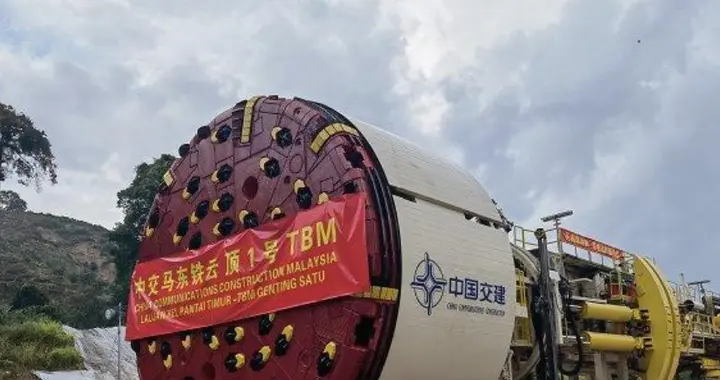
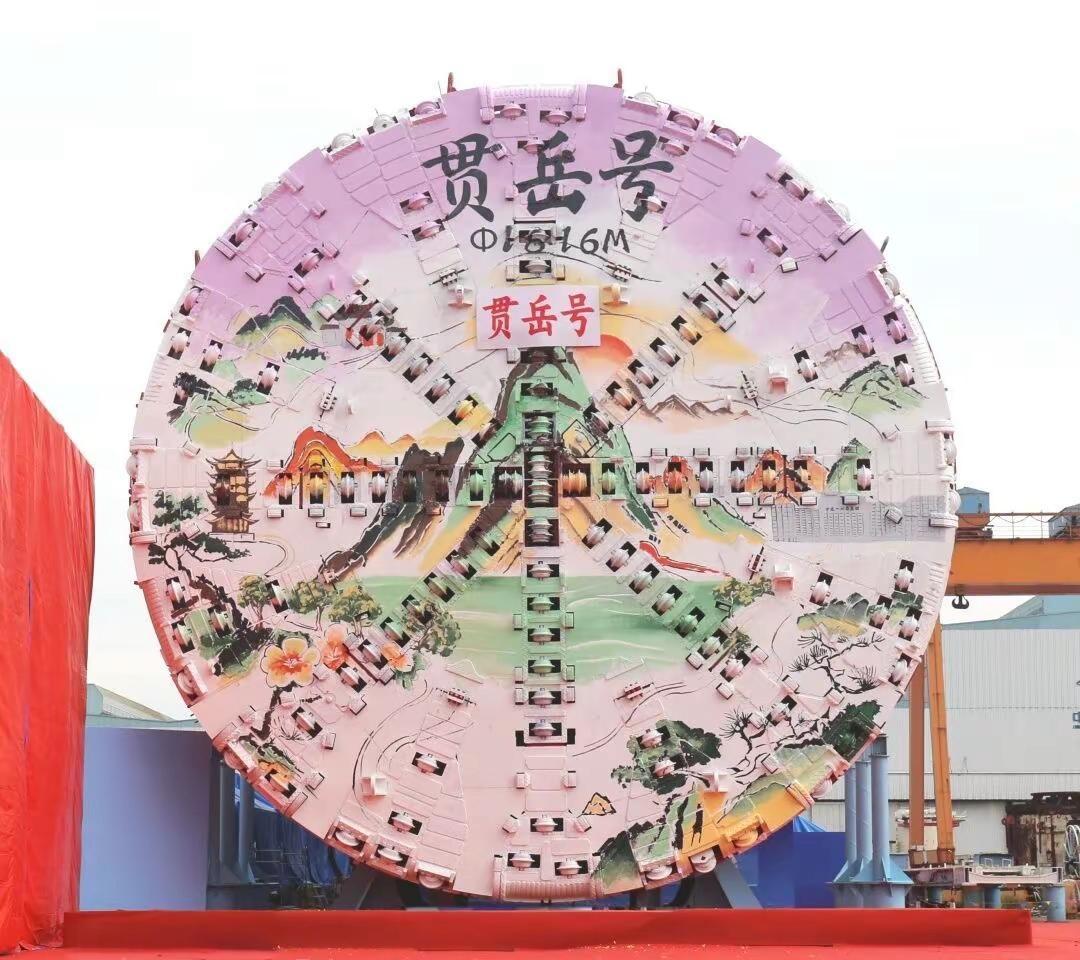
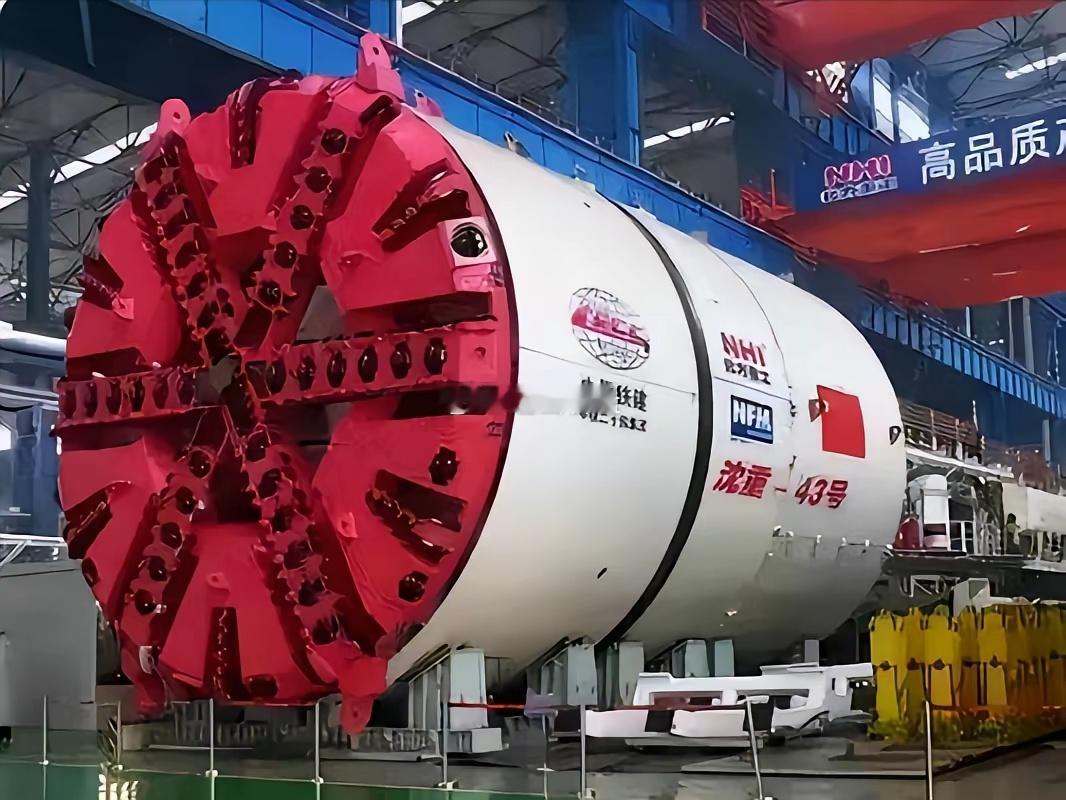
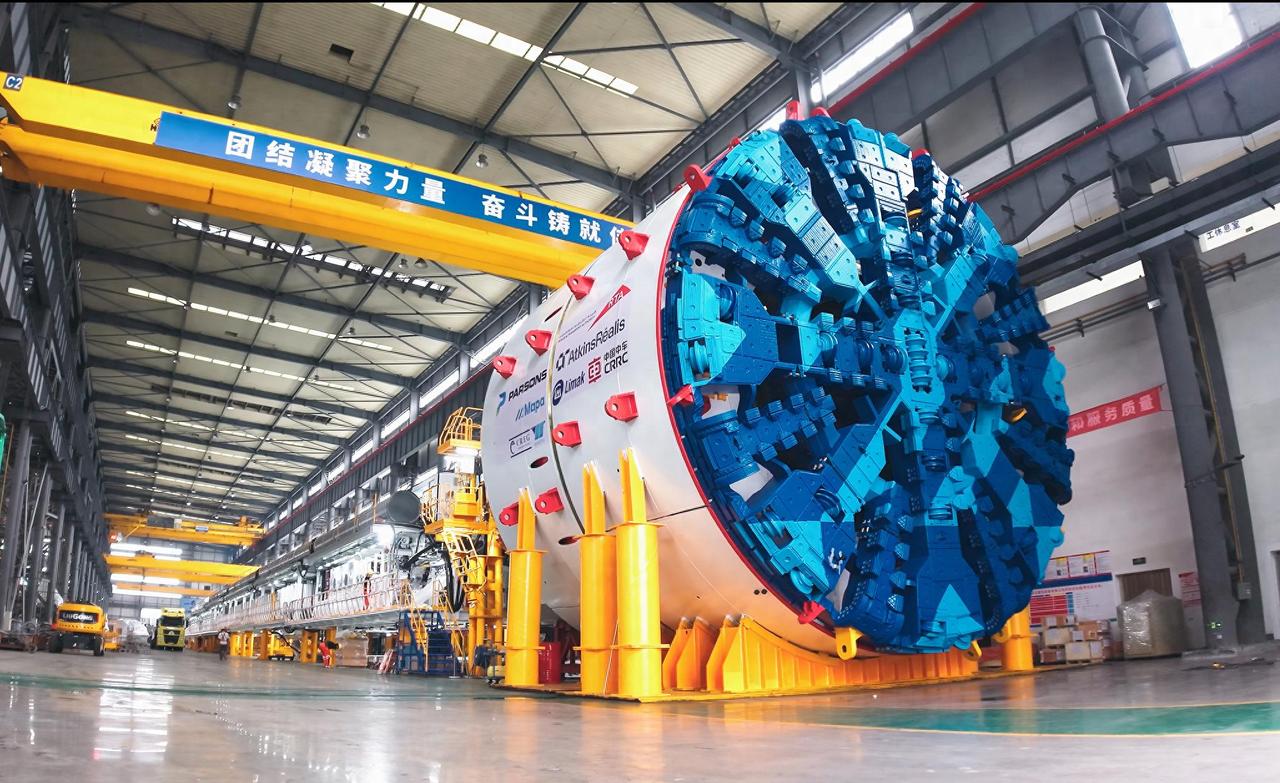
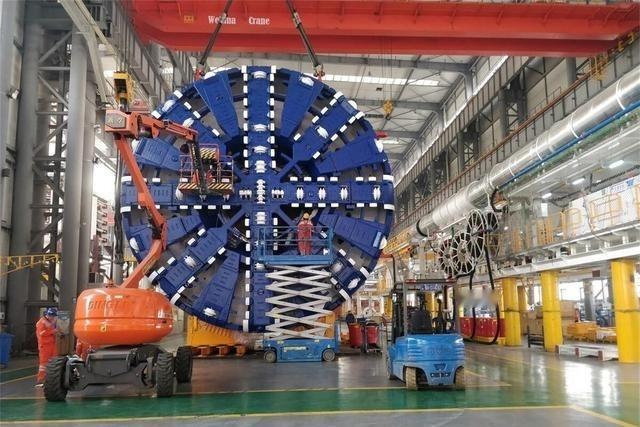
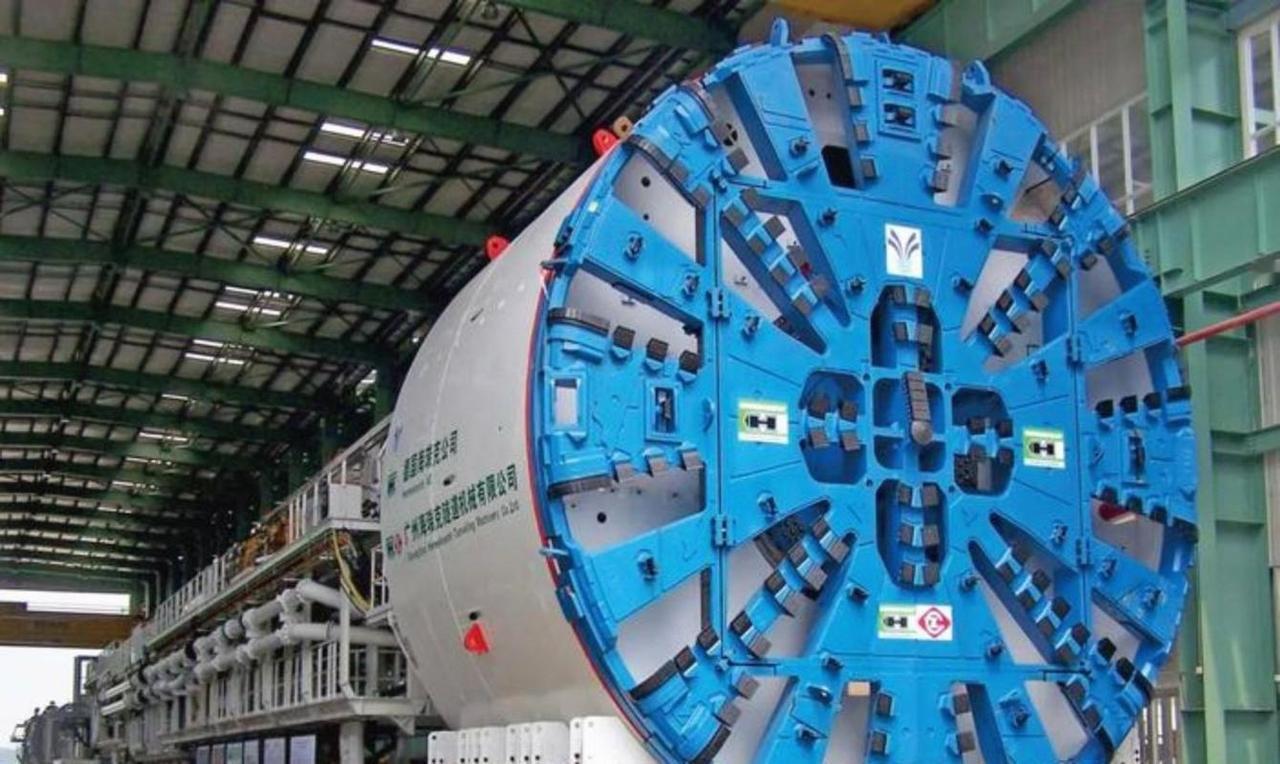
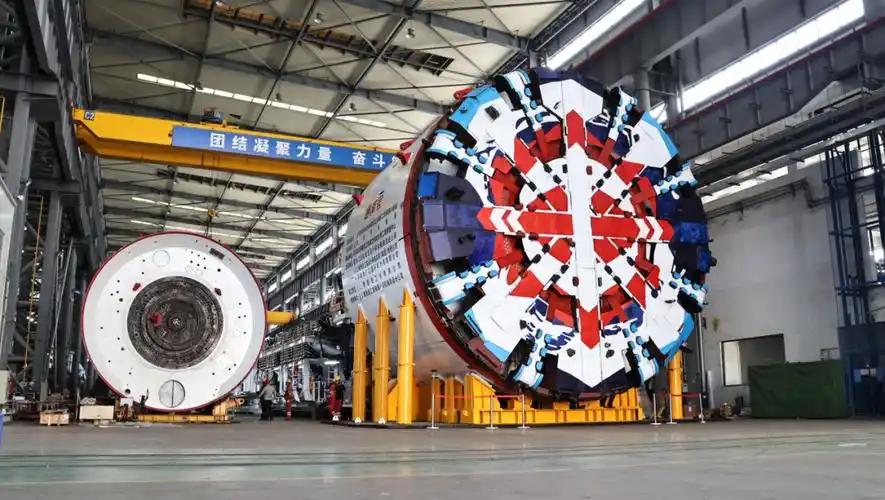
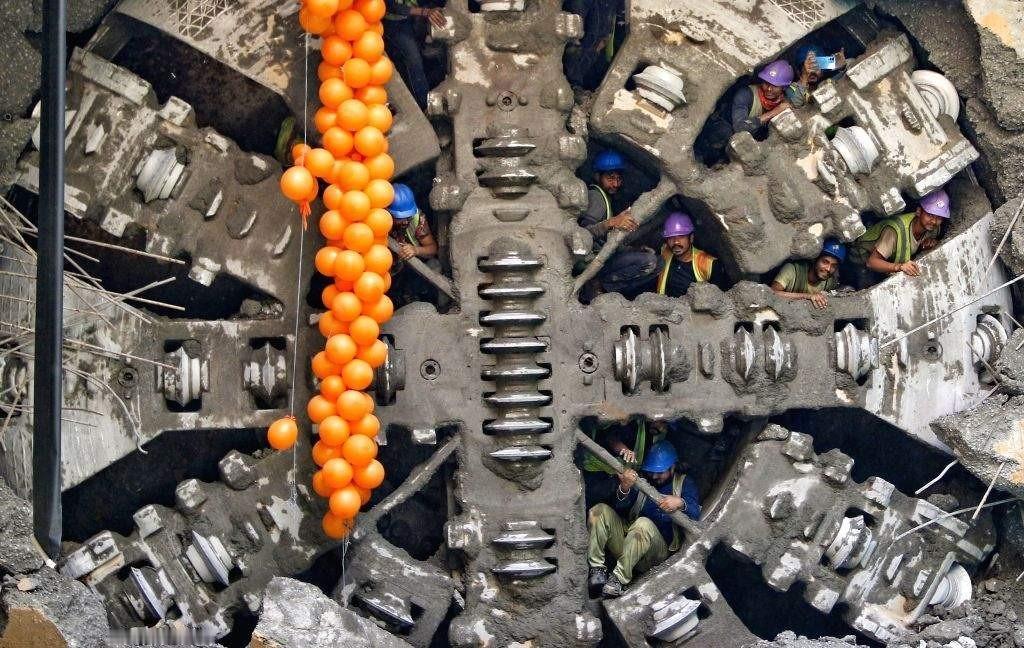
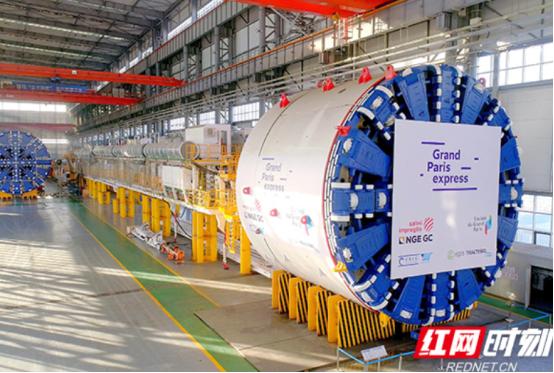
世界最大规模城市双层超大直径盾构隧道装备“贯岳号”下线大国重器盾构机超级工程世
世界最大规模城市双层超大直径盾构隧道装备“贯岳号”下线大国重器盾构机超级工程世界之最中国制造巨型盾构机超级工程中国制造
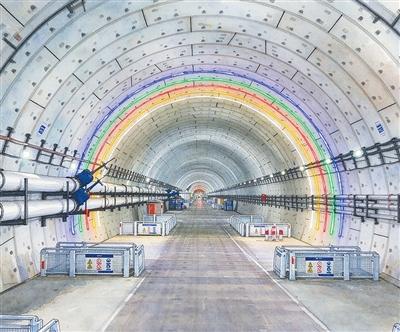
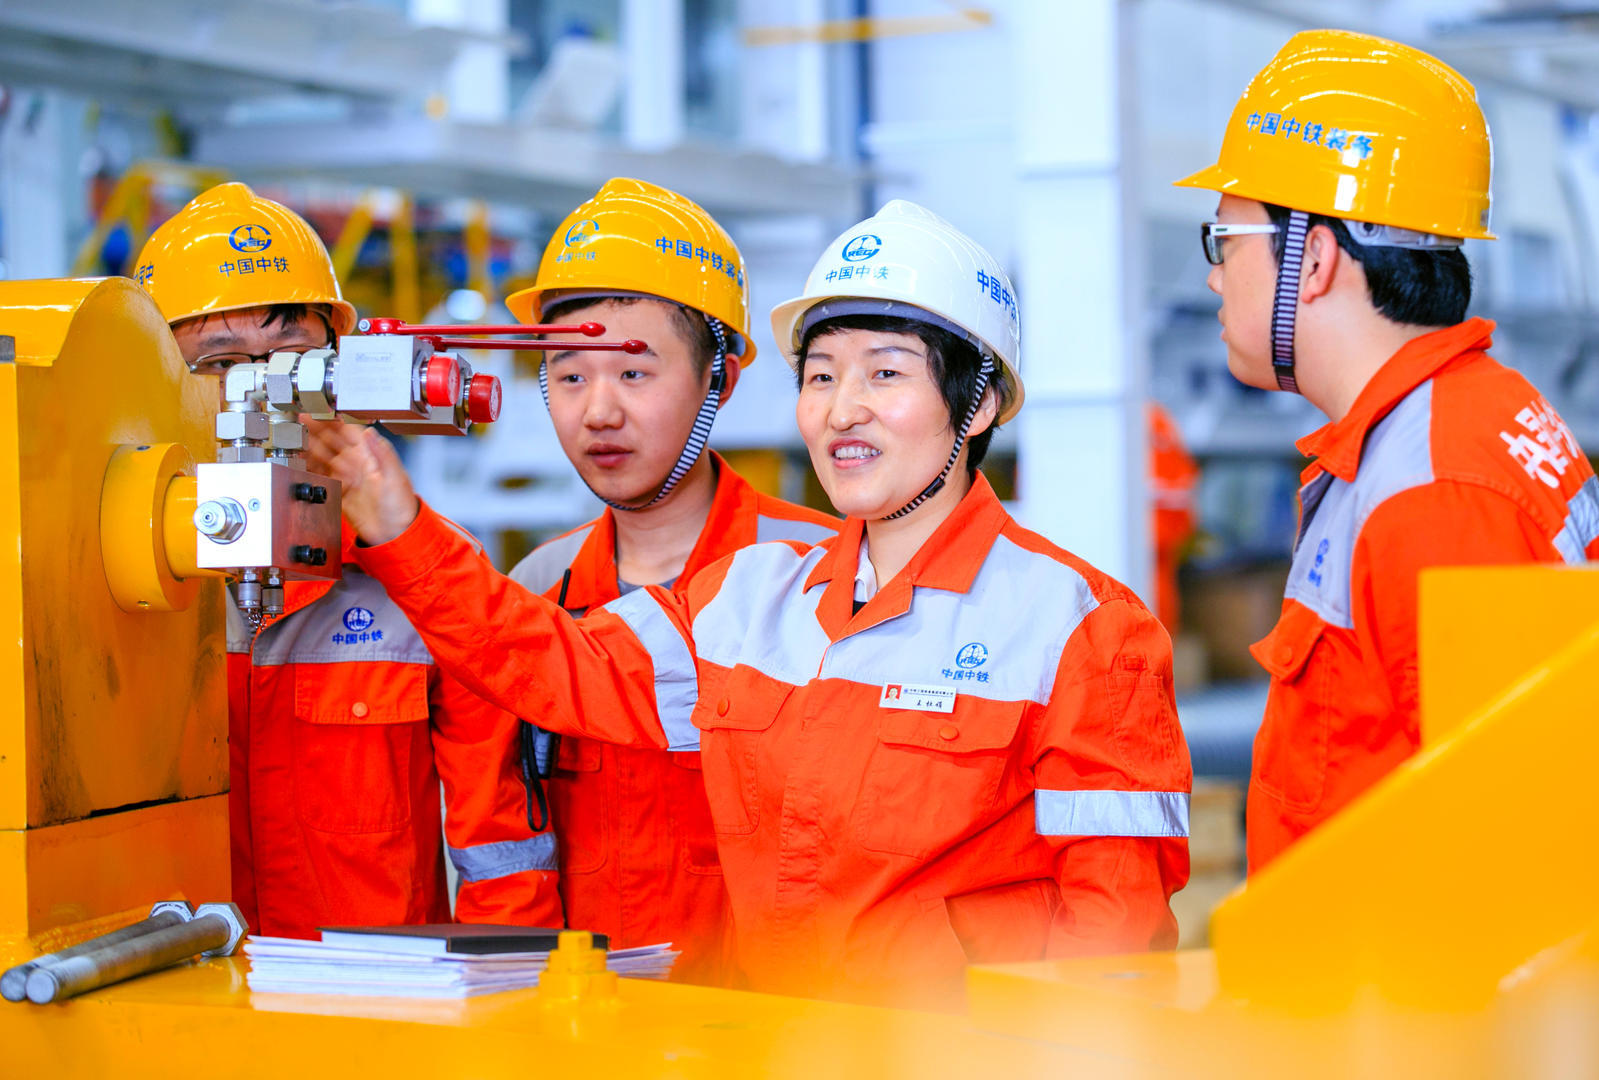
【中国盾构机背后的首席专家王杜娟:从被“卡脖子”到出海领跑,年轻团队开启“地下新
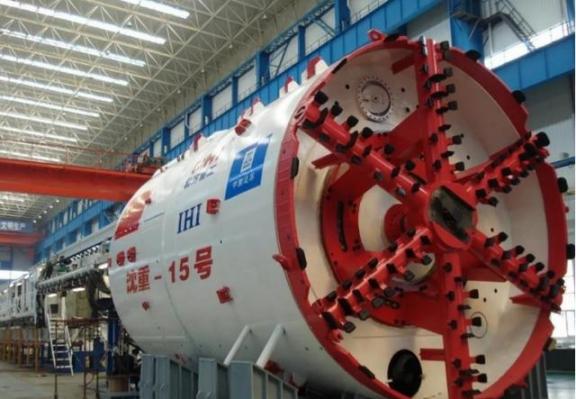
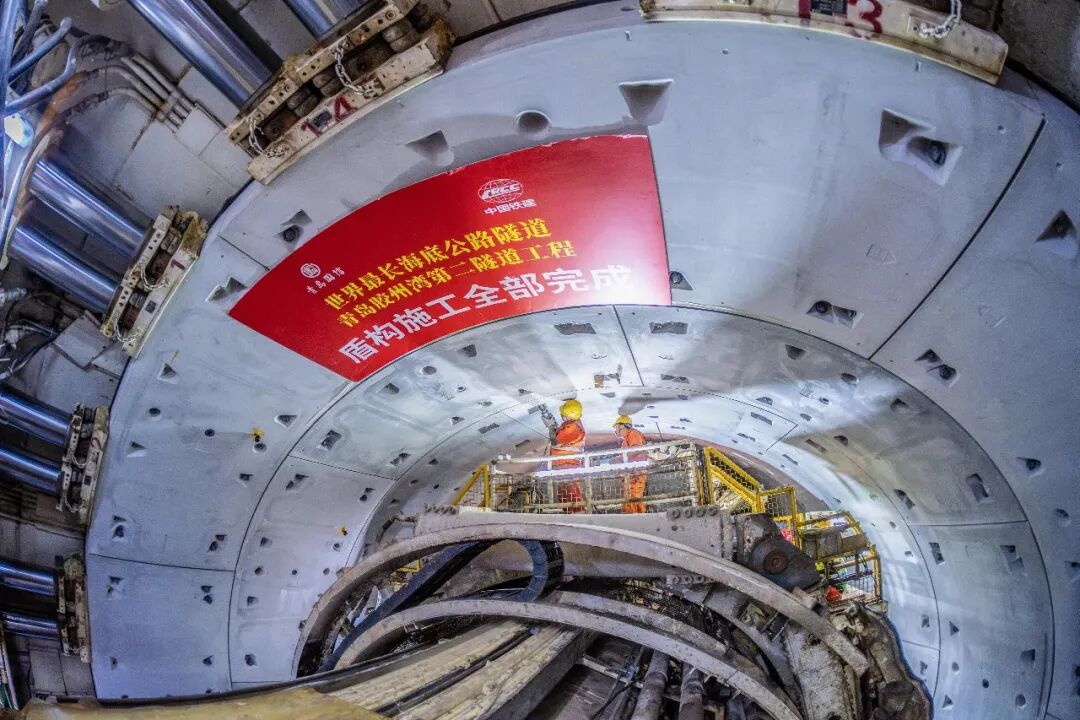
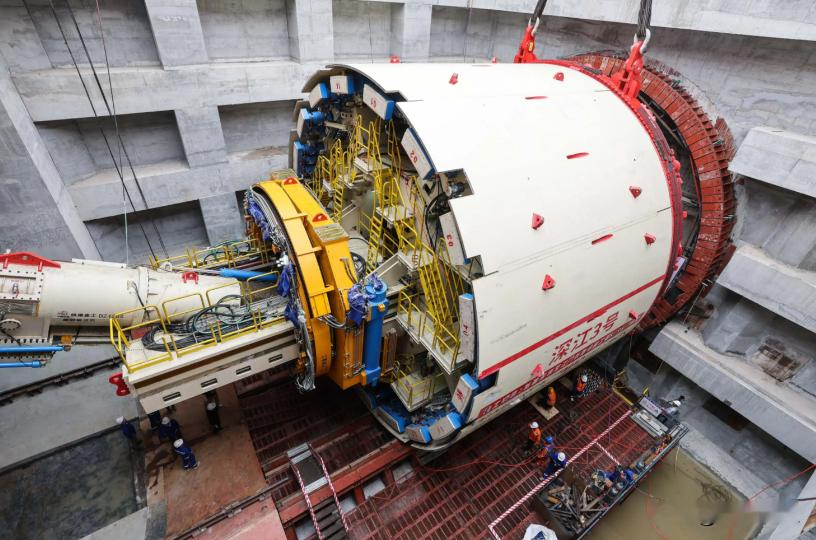
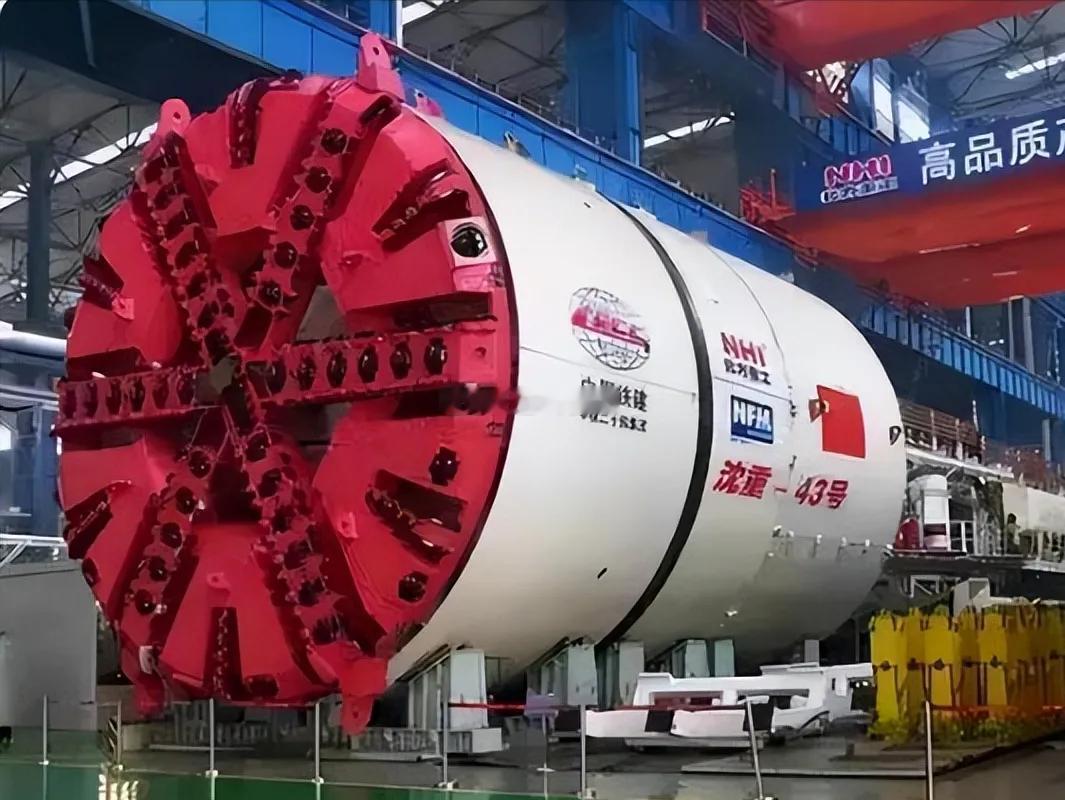
【中国盾构机背后的首席专家王杜娟:从被“卡脖子”到出海领跑,年轻团队开启“地下新长征”丨我的新长征】崇明岛畔,滚滚长江奔涌不息,江面货轮往来。有谁知道,江底几十米深处,一台盾构机正缓缓转动,为高铁过江打开一条通途。这是一项集“长、大、高、深”于一体的世界级高铁越江工程,施工难度被比作“在流动的丝绸上绣花”。而揽下这个“瓷器活”的盾构机,正是中国自主研制、直径15.4米的“领航号”。在“领航号”穿江而过之际,今年9月,开挖直径达16.68米的超大直径泥水平衡盾构机“中铁1662号”在郑州中铁装备车间正式下线。从长江入海口到天山脚下,这些大国重器不仅在国内的关键工程上大显身手,更跨越重洋,帮世界上越来越多的国家打通交通要道、引水工程与城市经济命脉。全球每10台盾构机,约有7台来自中国。作为核心研发制造企业的中铁装备,出厂的盾构机已超过1700台,产销量连续多年位居世界第一,产品远销全球六大洲约40个国家和地区。今年是长征胜利90周年。90年前的长征,是地面上的伟大征程。而国产盾构机的研发之路,则是新时期一场扎根地下、突破封锁、啃硬骨头的“地下长征”。从完全依赖进口、被国外“卡脖子”,到自主研发、出海领跑,20多年的时间,中国盾构机不仅完成了科技突围,还把大国重器做成了国家名片。日前,红星新闻对话王杜娟——她24岁进盾构机研发项目组,是18个人里的年轻技术员,如今成为中铁高新工业股份有限公司总工程师、中铁装备集团首席专家。全文如下:网页链接
欧洲人快被中国逼疯了!从德国回来的同事跟我说:欧洲人现在真正头疼的,不是中国货便
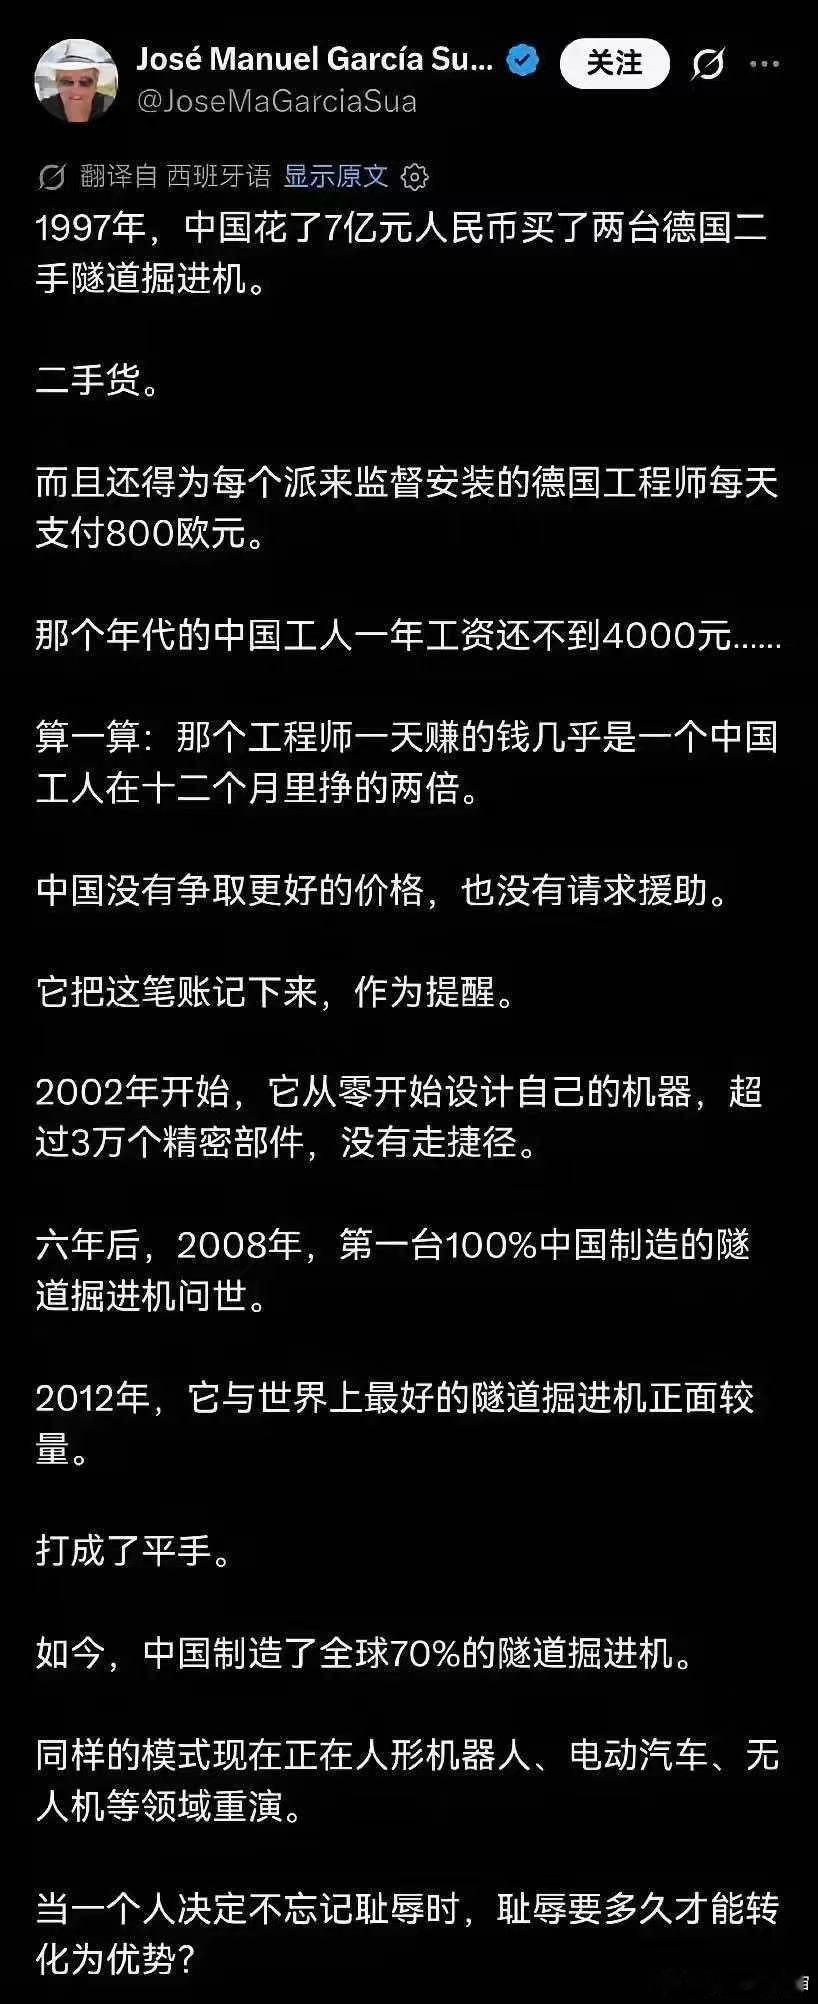
欧洲人快被中国逼疯了!从德国回来的同事跟我说:欧洲人现在真正头疼的,不是中国货便宜,而是中国人一旦攻克一门核心技术,就能瞬间把过去靠着壁垒稳赚暴利的赛道,直接干成白菜价。你仔细琢磨这话,真的越品越有味道——人家根本不是嫌你质量差,是怕你质量又好、价格还低到离谱。就拿盾构机来说,当年这可是德国工业的招牌,全球市场被德日几家企业死死攥在手里。九十年代我们修地铁挖隧道,找德国人买设备,一台普通型号张口就要3.5亿人民币,大直径机型直接喊到7亿,就连用过好几年的二手机都敢卖天价。那时候我们没得选,不光买得贵,售后更是霸王条款:机器坏了得等他们的工程师飞过来,机票住宿全报销,一天服务费就几千美元,换个小零件动辄几十万,工期全看人家脸色。结果2002年我们把盾构机技术列入研发计划,十几个人的团队从零开始硬啃,拆样机、测零件、试配方,熬了无数个通宵,只用6年就搞出了第一台完全自主知识产权的盾构机,性能指标直接追平进口机。当天外资品牌的报价就降了30%,到现在同级别国产盾构机只要2500万左右,不到当年进口价的十分之一。如今全球每10台盾构机里有7台是中国制造,德国企业别说暴利了,连中低端市场都快站不住脚了。再说说光伏产业,最早也是欧洲人带的节奏,当年他们握着核心技术和专利,光伏组件每瓦能卖到50多块钱,发电成本高得离谱,全靠各国政府砸补贴撑着。欧洲人本想着靠技术壁垒躺着收租,结果中国企业进场之后,从多晶硅、硅片到电池片、组件,把全产业链挨个打通,技术迭代快得吓人,规模效应一上来,价格直接坐了滑梯。短短十几年时间,光伏组件价格跌到每瓦1块多,降幅超过90%,光伏发电成本比火电还便宜。现在欧洲搞能源转型,建光伏电站百分之七八十的组件都得从中国进口,他们自己本土的光伏企业倒的倒、卖的卖,早就没了当年的风光。最让欧洲人睡不着觉的还是新能源汽车和动力电池。过去上百年,欧洲车企靠燃油车的品牌和技术壁垒赚得盆满钵满,一辆成本几万欧的豪华车敢卖几十万欧,光溢价就能养活整个产业链的高福利。结果中国新能源车异军突起,不光智能配置高、续航长,同级别车型价格直接比欧洲本土车便宜一半。背后最核心的就是动力电池,现在全球80%的电池产能都在中国,2024年一年电池价格就跌了近30%,直接把电动车的整体门槛打了下来。欧洲车企现在嘴上喊着要“供应链自主可控”,身体却很诚实,纷纷跑来中国找电池厂合作,因为他们自己造的电池,成本比中国货高一大截,根本没法打价格战。有人说这是中国企业搞低价倾销,纯纯是不懂行。你想想,为什么偏偏是中国能把这么多高端技术干成白菜价?说白了就三点:一是我们有全世界最完整的工业体系,从原材料到零部件再到总装,全在国内就能搞定,协作成本、物流成本低到欧洲人想都想不到;二是我们的工程师红利,几百万理工科毕业生扎进各个行业啃硬骨头,技术迭代速度比欧洲企业快好几倍;三是我们有全球最大的单一市场,一项技术突破了,马上就能靠大规模量产摊薄成本,越卖越便宜,越便宜市场越大,形成正向循环。所以欧洲人现在是真矛盾,一边天天喊着“去风险”“反倾销”,又是调查中国电动车,又是琢磨着加关税,恨不得把中国货全挡在门外;另一边又偷偷摸摸加大进口,因为不用中国货,他们自己的产业成本根本降不下来,在全球市场更没竞争力。吵了快一年的电动车反倾销调查,到现在也没个准信,为啥?真加了关税,欧洲消费者买车要多花几千欧,他们自己的车企还得靠中国电池降本,最后搬起石头砸的还是自己的脚。其实说白了,欧洲人头疼的根本不是中国货便宜,而是他们躺赚的好日子快到头了。过去几百年,他们靠着先发优势筑起高高的技术壁垒,拿着十倍百倍的溢价,靠着全世界的供养维持高福利。现在中国一步步把这些壁垒打破,把高端技术拉到大众能承受的价格,本质上就是在打破旧的利益格局。与其天天想着怎么围堵中国,不如好好想想,总不能一辈子靠吃老本过日子吧?毕竟时代变了,靠壁垒躺赢的时代,早就一去不复返了。
中国能造航母,为何一颗高端轴承造不出?国产高端轴承突破!盾构机主轴承已落地!外资
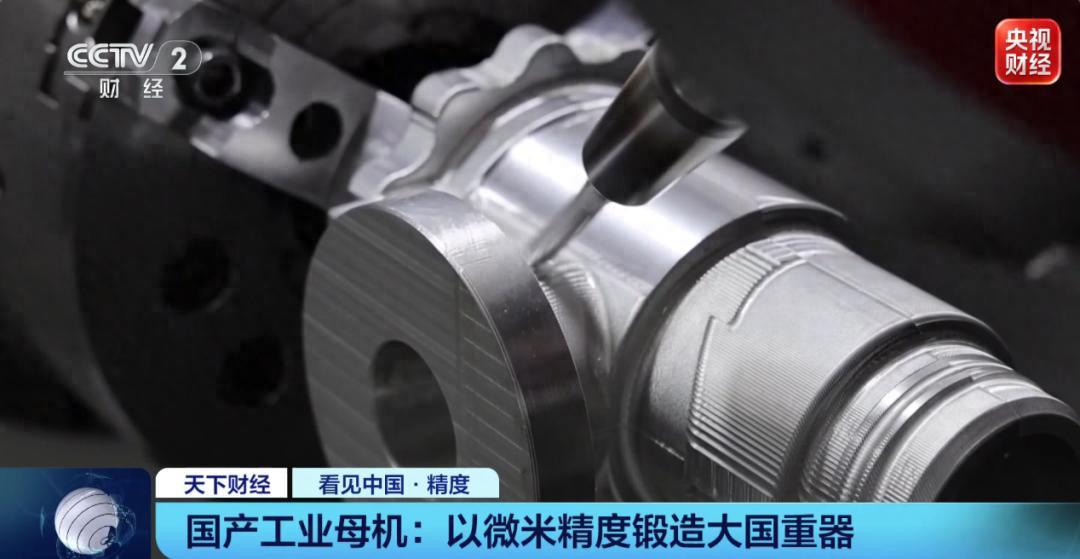
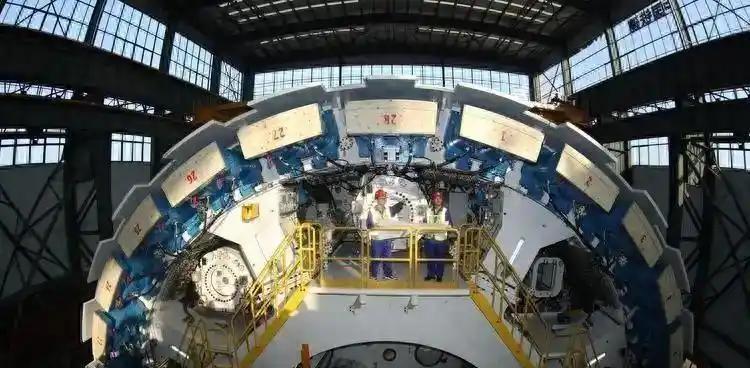
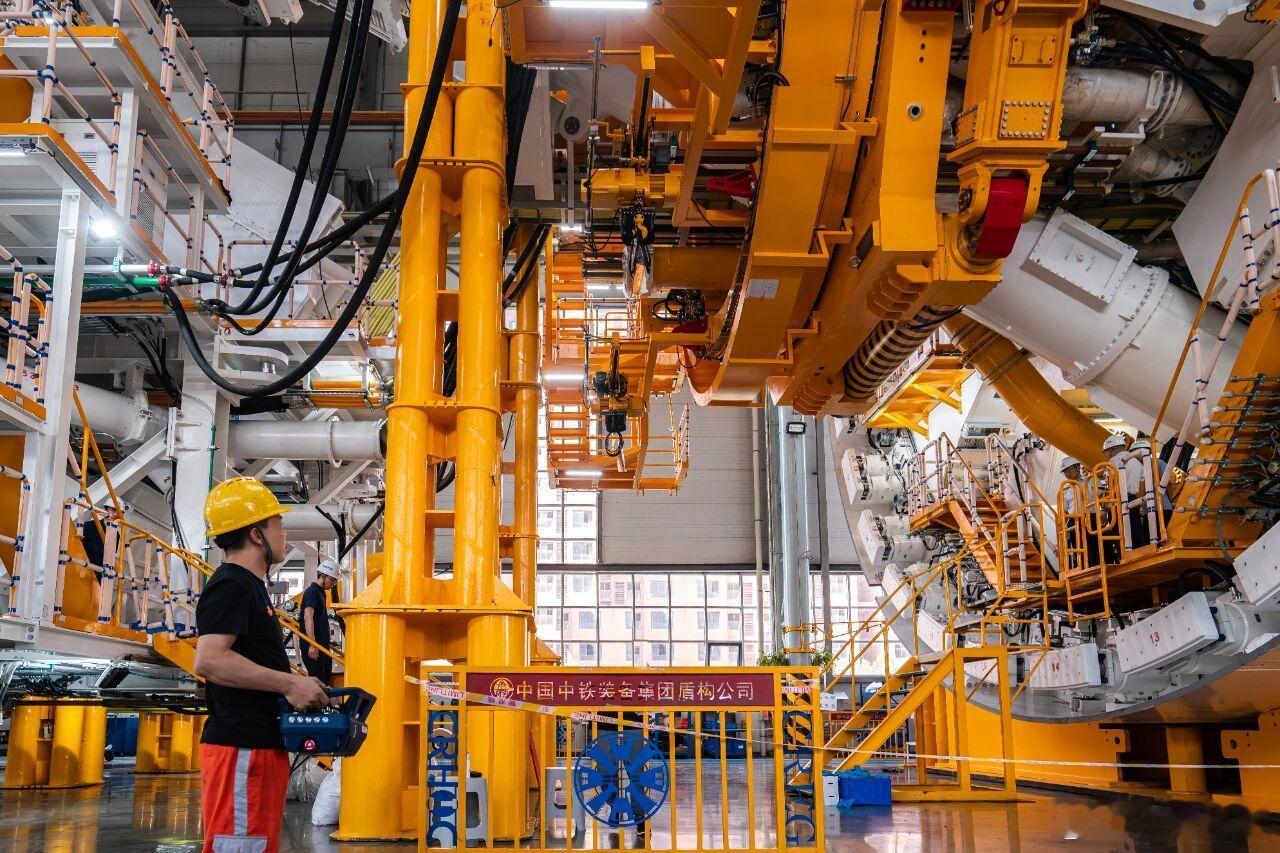
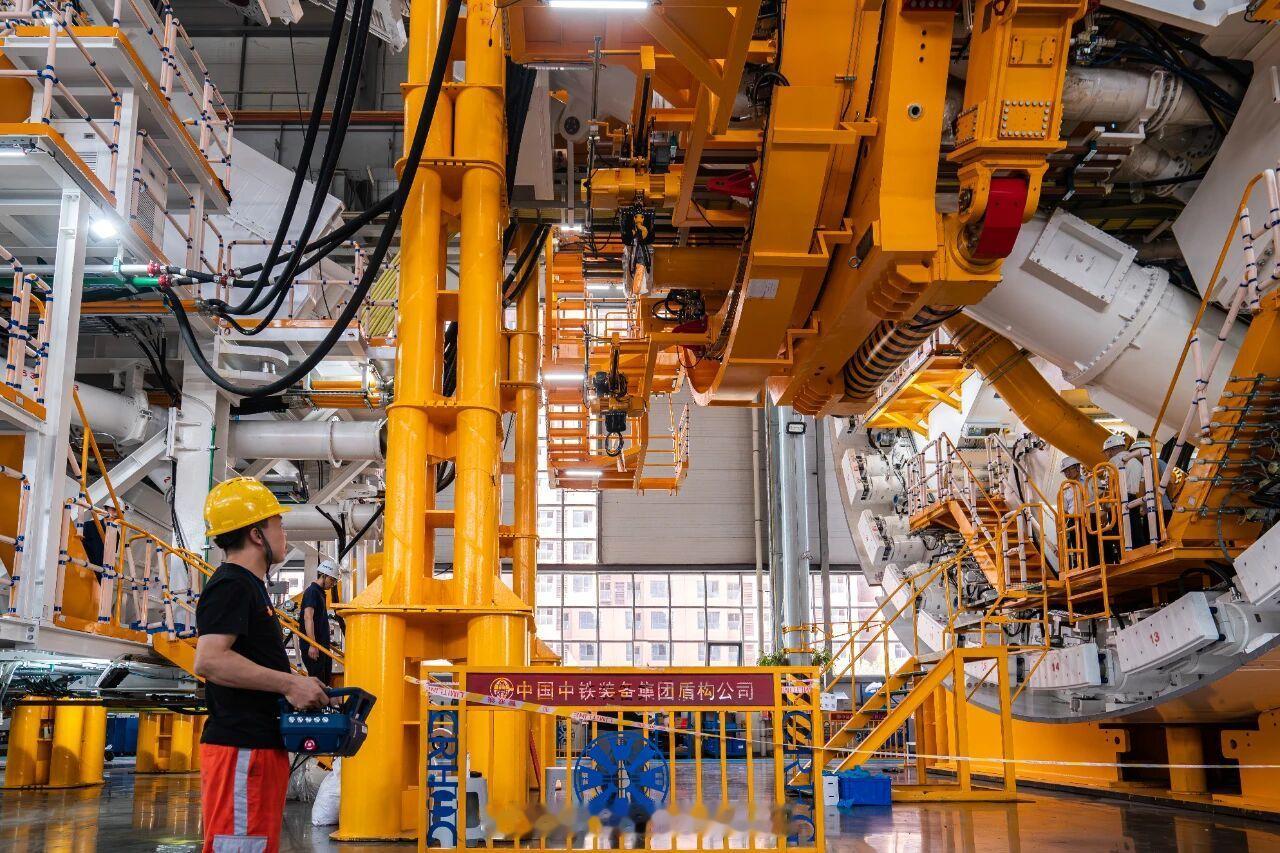
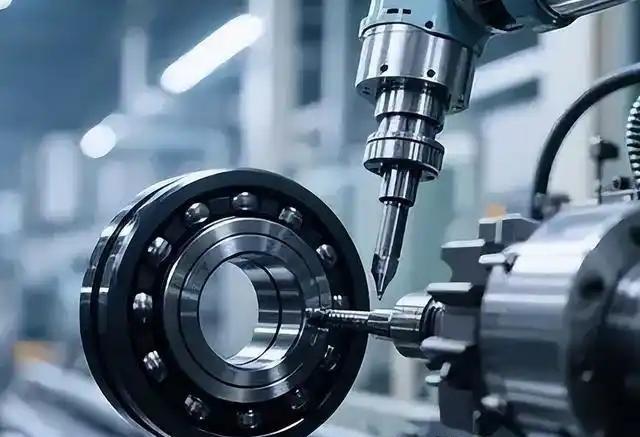
中国能造航母,为何一颗高端轴承造不出?国产高端轴承突破!盾构机主轴承已落地!外资在中国份额已跌超七成?很多人过去一直想不明白,中国连航母、高铁和大型盾构机都能造,怎么偏偏会被一个轴承难住?问题就在这里:大装备的难,很多时候难在系统设计和工程集成;高端基础件的难,则藏在材料内部、加工误差和几十亿次循环受力中。外表越不起眼,里面需要磨的“慢功夫”反而可能越深。拿盾构机来说,刀盘在地下吃土啃岩,几十上百吨的载荷最终都压在主轴承上。中国科学院公布的数据里,国产8米级主轴承重41吨,最大轴向载荷达到10万千牛。更夸张的是,用在里面的大型滚子,直径误差还要压到正负1微米以内。几层楼大的钢铁设备,最后拼的却是头发丝几十甚至上百分之一的误差。真正难的还在钢里面。轴承天天滚动,钢材中的微小夹杂可能成为疲劳裂纹的起点,所以高端轴承钢既要纯净,又要均匀,还要扛住长期冲击。中国科学院团队后来从冶炼端重新做文章,研究夹杂物形成规律,引入微量稀土、低氧纯净化等技术,最终研制出高性能长寿命轴承钢。换句话说,这场突破并不是把国外轴承拆开照着加工,而是一路追到了炼钢炉里。这也是过去国产高端零部件最容易被误解的地方。图纸能画出来,不代表产品就能稳定工作;样机转几百小时,也不代表敢装进价值数亿元、深入地下施工的盾构机。主轴承一旦失效,盾构机很难像普通机器那样拉回车间维修,工程停一天,背后就是设备、人员和工期成本一起往上涨。所以国产化真正难的一关,其实是“谁敢第一个用”。早期企业更愿意购买已经有大量工程记录的进口产品,这并不奇怪。科研人员要解决的,不光是指标,还得建立检测、台架试验、装机运行和长期寿命数据。3米级国产主轴承已经进入沈阳地铁工程,随后8米级产品完成研制并推动示范应用,这条路实际上是在一点点积累国产装备自己的信用记录。更有意思的是,攻关过程中连制造轴承的机器都成了问题。2022年,团队发现现有淬火机床和磨床满足不了8米级主轴承要求,进口装备又存在限制、价格和交付周期问题。科研人员索性改造国产设备,两个月攻下超大尺寸滚道淬火难题。最后突破的已经不只是一颗轴承,还顺手推动了工业母机、热处理和精密检测能力向前走。我认为,这才是国产高端轴承突破最值得看的地方:真正有价值的并非少买了多少进口零件,而是中国正在把过去容易受制于人的“基础工业底座”一层层补齐,形成材料、装备、工艺、检测、应用互相带动的完整链条。这种能力也不会只停留在盾构机上。中国科学院已经明确提出,相关技术还在向风电、港机、塔吊以及高端精密医疗装备等方向延伸,高速高精密机床轴承和高温高可靠航空发动机主轴承也已纳入攻关成果。一个行业里最值钱的突破,往往就是这种能向旁边“长出去”的底层能力。因此,今天再谈外资高端轴承在中国市场份额下降,真正的背景已经不是简单的价格竞争。过去国外企业最大的优势,是几十年形成的材料技术、工艺经验和工程履历;现在国产企业开始把这几块短板一块块补起来,市场自然会重新分配。航母摆在海面上,人人看得见;轴承藏在机器里面,很少有人注意。但一个国家的工业实力,恰恰既写在这些庞然大物上,也藏在那些没人看见的钢圈里。国产主轴承真正落地之后,中国制造下一步要证明的,已经不只是“我能造”,而是能不能在更多工程里长期稳定地转下去,并最终把这种可靠性变成新的产业优势。
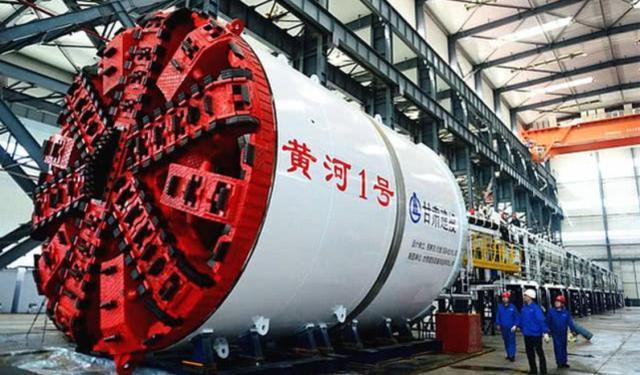
外国科技巨头为什要打压中国?因为很多技术,中国一旦突破,其产品顿成白菜!以盾构机
外国科技巨头为什要打压中国?因为很多技术,中国一旦突破,其产品顿成白菜!以盾构机为例,修终南山隧道时,我们造不出盾构机,只能从德国进囗,每台3亿元。那可是1996年呀,那时的3亿,堪比现在的100亿吧。不但买了设备,还为德国专家建了个专家楼,现在的楼还在。我们掌握了盾构机技术后,最先进的盾构机也就7千多万。高端装备市场有个很有意思的现象。技术掌握在少数企业手里时,一台机器敢卖出令人咂舌的价格,售后服务也不便宜;等中国企业把核心技术啃下来,设备开始批量制造,价格往往就没那么神秘了。盾构机的故事,恰好把这种变化演得明明白白。过去中国花大价钱买机器,如今国产大国重器已经走进海外市场,这中间到底发生了什么?上世纪九十年代,中国铁路建设碰上了一块硬骨头。西康铁路秦岭隧道全长十八点四六公里,工程规模大、地质复杂。为提高施工效率,我国引进德国敞开式硬岩掘进机,单台价格约三点五亿元。一九九七年,设备运抵施工现场并投入使用。机器确实先进,但这笔钱买来的首先是设备,而不是完整的自主能力。当时的尴尬并不少。设备维修、技术服务高度依赖外方,部分关键环节中方人员难以深度参与。买机器时觉得贵,机器出故障时才发现,真正昂贵的是不会修、不会造、没有替代方案。高端装备最厉害的地方,不是钢板有多厚,而是设计、控制、材料、刀具、液压系统和工程经验全捆在一起。中国工程技术人员没有一直当“高价学费”的学生。二〇〇二年,隧道掘进机关键技术研究进入国家八六三计划。科研人员和企业围绕刀盘刀具、液压、电气、泥水等关键系统持续攻关。一台大型盾构机零部件数以万计,控制点也数以千计,想靠简单仿制混过去,基本等于拿扳手挑战系统工程。二〇〇八年,拥有自主知识产权的复合式土压平衡盾构机“中国中铁一号”成功下线,并用于天津地铁三号线建设。这个节点的意义很直接,中国终于有了能够自主设计、制造和持续改进的盾构装备。此后,国产盾构加速发展,应用场景也从城市地铁扩展到穿江、越海、高铁和深层地下工程。市场随后给出了最现实的反馈。二〇一〇年前后,国外同类盾构在国内市场均价约一点五亿元,国产设备形成竞争后,进口产品价格明显下降。价格下降并不意味着技术没有价值,恰恰说明竞争多了,过去建立在技术垄断上的高溢价就很难继续维持。所谓“中国一突破,价格就下来”,真正厉害的不是卖便宜货,而是把过去只有少数企业能造的东西,变成中国也能稳定制造的工业产品。到二〇二五年,中国盾构机全球市场占有率已达到约百分之七十,产品远销五大洲四十多个国家和地区。中国企业不仅能造常规盾构,还能面向复杂地层和特殊工程量身定制超大直径装备。盾构机早已不是单纯的进口替代,而是中国高端装备制造的一张名片。二〇二六年的进展更能说明问题。七月,国产十四米级超大直径盾构机“先锋号”下线,将用于穿越太湖的城际铁路工程。随后,世界最大直径高铁盾构机“领航号”成功穿越长江水域,十五米级大直径盾构实现十一点三二五公里独头连续掘进。八月,国产八米级敞开式硬岩掘进机在郑州下线,将用于韩国春川至束草高速铁路建设,这也是中国硬岩掘进装备首次进入韩国市场。几十年前是中国工程等外国机器,如今海外工程开始等中国机器,变化已经写在订单和施工现场里。不过,高端制造如果只会压价,很容易把技术生意做成辛苦生意。真正成熟的产业应该既有成本优势,也有品牌溢价,更要把研发、可靠性、售后服务和标准体系一起做强。价格可以亲民,技术不能廉价;市场可以竞争,创新投入不能缩水。核心技术受制于人时,设备价格、维修节奏甚至工程进度都可能被别人影响;掌握自主技术以后,选择权才真正回到自己手里。当中国企业进入更多高端赛道,原有市场份额和高利润必然会被重新分配,竞争也会随之加剧。面对外部限制和技术壁垒,最管用的办法不是抱怨,而是继续把基础研究、核心部件、工程应用和产业链一环一环做扎实。等到更多领域都能像盾构机一样,从高价进口走向自主制造,再走向全球市场,改变的就不仅是一张报价单,而是中国制造在世界产业格局中的位置。