塔斯娱乐资讯网

标签: 汇丰

李嘉诚之子创纪录!3.18亿美元保单背后,普通人买保险根本不是一回事

李嘉诚之子创纪录!3.18亿美元保单背后,普通人买保险根本不是一回事

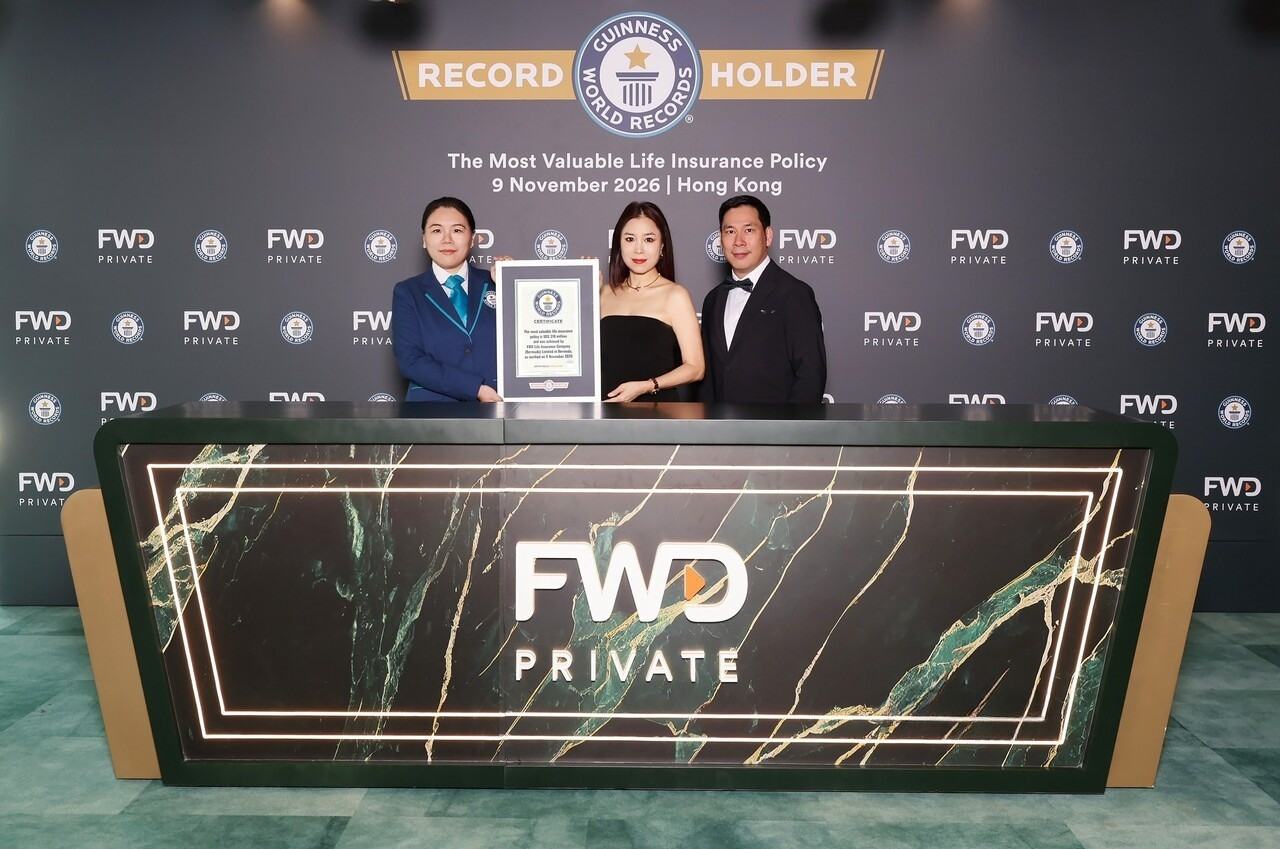
富卫集团旗下FWD Private在百慕大签发一张保额3.18亿美元的人寿保单,获吉尼斯认证为全球最高价值人寿保险保单。
风向变了!汇丰重磅研判:2027年,这六大新兴股市将跑赢全球全球投资逻辑

风向变了!汇丰重磅研判:2027年,这六大新兴股市将跑赢全球全球投资逻辑

【琅河财经】中国大陆人去香港,不是去玩,是去做任务:1.汇丰、中银、渣打

【琅河财经】中国大陆人去香港,不是去玩,是去做任务:1.汇丰、中银、渣打

香港发钞行亲自下场!汇丰港元稳定币RedCoin定了,你的PayMe钱包要变天

香港发钞行亲自下场!汇丰港元稳定币RedCoin定了,你的PayMe钱包要变天

第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!这

第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!这

第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!我

第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!我

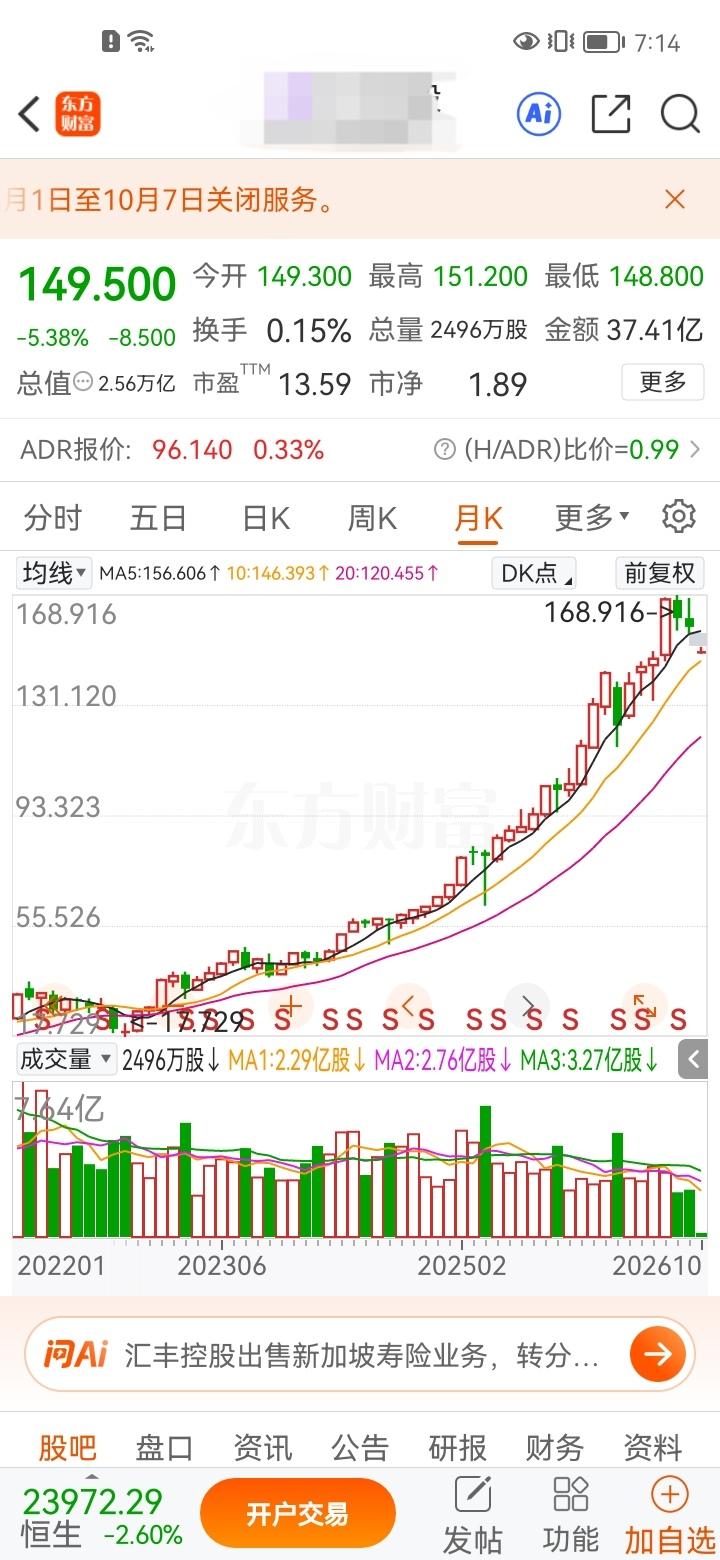
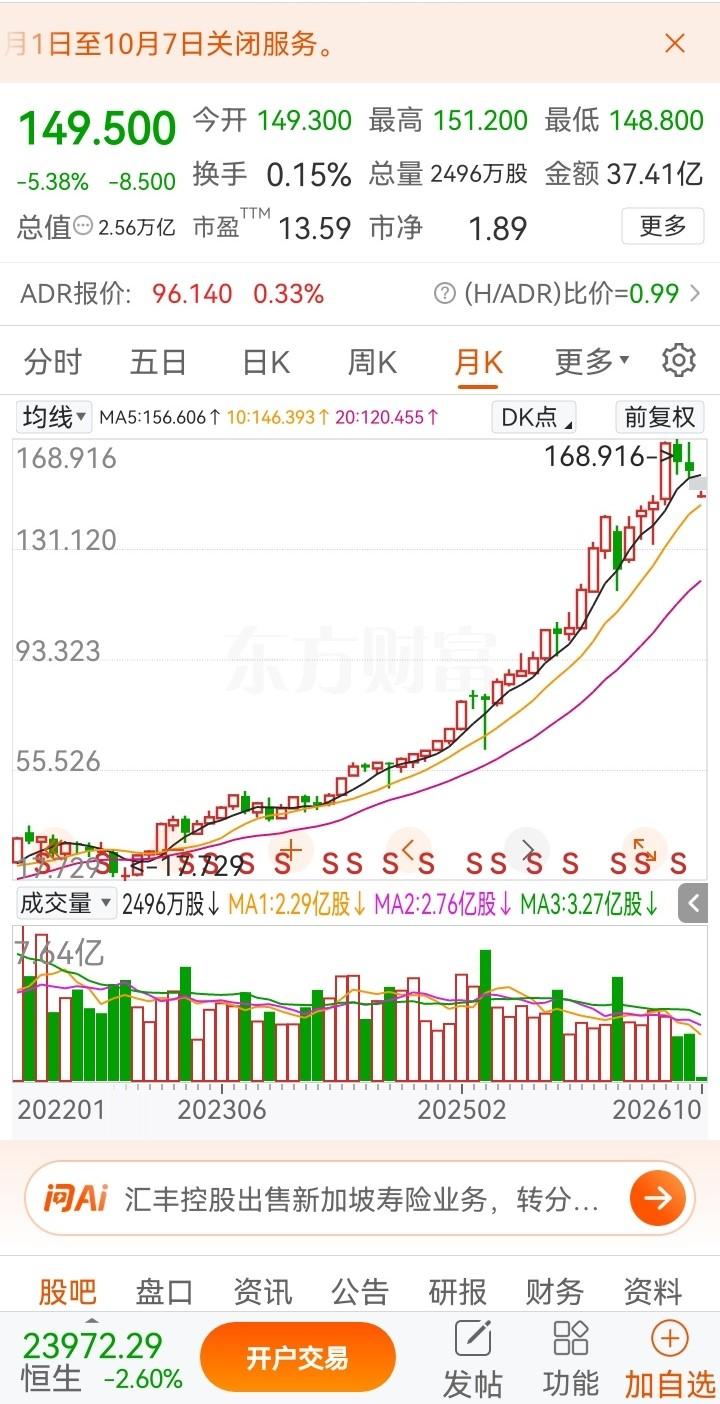
第一次见到银行股股价突破150元,属实颠覆很多人固有认知,不少人直呼离谱!我认为,这件事真正值得聊的,并不是“银行股也能涨成科技股”这么简单,而是很多人对银行股的理解,本身就过于标签化了。从公开信息看,这只被讨论的银行股,大概率指向港股汇丰控股。这里先纠正一个很容易被忽视的细节,它在香港交易所上市,股价单位应该说“港元”。新华社公开行情显示,汇丰控股在2026年7月16日收报156.9港元,9月4日又收到了166.7港元,突破150港元这件事没有问题。可截至10月2日,它已经回落到149.5港元,当天跌幅5.38%。也就是说,“突破150港元”属于已经发生过的行情,不代表现在仍稳稳站在150港元上方。这反倒让我觉得,这个案例最有意思的地方来了。很多人一说银行股,脑子里马上出现几个词:低波动、高股息、慢慢涨、拿着养老。汇丰这几年走出来的行情,确实跟这种传统印象不太一样。新华社披露的2022年公开行情里,汇丰控股11月22日收报44.75港元,到了2026年9月公开收盘价已经达到166.7港元。哪怕不挑最低点,也已经是非常明显的一轮价值重估。假设真的是20港元买入20000股,又真的涨到了168.91港元,那么单纯股价差就是148.91港元一股,20000股对应的浮盈约297.82万港元,收益率恰好是744.55%。也就是说,744.55%这个百分比在这套假设下算得出来,可“价差浮盈只有259000元”算不出来,两组数字不可能一起成立。我更愿意说,这恰好提醒了大家,看投资故事别只盯着那个最震撼的百分比。持股数量、成本价、复权方式、交易币种、有没有中途卖出,这些东西少一个,收益截图都可能讲出完全不同的故事。分红这一块反倒更接近事实,证券时报报道显示,汇丰控股2025年度每股合计派息0.75美元,其中第四次股息达到每股0.45美元。按照20000股计算,一年对应15000美元股息,按港元联系汇率粗略换算,大致在11万多港元,确实接近一些文章所说的12万港元。可“每年稳定拿12万”这句话,我觉得还是说得太满。2023年汇丰每股合计派息0.61美元,2025年已经提高到0.75美元,不同年份派息水平并不完全一样,特殊年份还可能出现特别股息。证券时报报道也提到,2023年汇丰税前利润达到303亿美元,收入增长30%,那一年净利息收益明显受到了利率上行的推动。股息能力跟盈利、资本充足率、监管要求、管理层资本安排都有关系,不是一张永久有效的存款利息表。在我看来,这才是汇丰这一轮行情和普通人印象里的银行股最大的区别。它虽然叫银行,却并不是单纯靠存贷款利差吃饭的地方性银行。它还有财富管理、外汇、债券、股票市场、跨境金融等业务。证券时报披露,2025年第一季度汇丰财富管理、外汇、债务及股票市场业务表现较强,公司在完成20亿美元股份回购后,又计划进行最多30亿美元的新一轮回购。分红是一条线,回购又是一条线。很多投资者只会算股息率,却容易低估注销式回购的长期影响。公司拿现金买回股票并注销,在利润不变的条件下,剩余每一股对应的权益会发生变化。市场愿不愿意提高估值,还得看盈利前景,可资本回报力度持续提升,本身就可能成为估值修复的重要推力。再往前看,汇丰也做了很多业务收缩和结构调整。证券时报报道过,它陆续退出俄罗斯、出售法国零售银行和加拿大等业务,资源越来越集中到亚洲、英国以及财富管理等优势领域。我的看法是,汇丰这几年的上涨,与其说是一家“沉闷银行突然妖股化”,不如说是低估值修复、利率周期、资产出售、业务重组、分红提升、股份回购几股力量叠到了一起。这里还有一个特别容易算错的地方:分红和股价上涨不能机械地重复计算。股票除息之后,理论价格会扣掉对应股息。真正专业一点的衡量方法叫“股东总回报”,看的是股价变化加上现金股息,再考虑股息是否重新投入。把“股价从20涨到168”算一遍,再把历年分红全部当成凭空增加的利润加一次,容易给人一种收益无限叠加的错觉。我觉得,这也是这个案例最值得普通投资者学的一课。银行股不是只有一种剧本,大型国际银行、区域银行、零售银行、投资银行色彩较重的综合金融集团,利润来源和波动逻辑差别很大。把整个银行板块都理解成“低波收息”,容易错过变化;看到汇丰大涨,又反过来认定所有银行都能复制几倍行情,同样容易把个案当规律。尊重公开信息,认真核对数字,不神化个案,也不轻视长期价值,这比追着一张几百个百分点的收益截图更重要。
华尔街集体投降! 摩根士丹利、高盛、汇丰集体改口,从“按兵不动”变成“年内加

华尔街集体投降! 摩根士丹利、高盛、汇丰集体改口,从“按兵不动”变成“年内加

华尔街集体投降!摩根士丹利、高盛、汇丰集体改口,从“按兵不动”变成“年内加两次”,9月加息概率飙到90%。但两大头部券商中信建投和国信证券却齐声喊:加息“靴子落地”才是A股反攻信号。信谁的?我的判断很直接:华尔街转向不是因为他们看懂了经济,而是因为他们怕了市场。高盛首席美国经济学家戴维·梅里克说得够坦白,在市场已定价90%加息概率的情况下,美联储按兵不动反而会引发剧烈波动。这不是经济分析,这是被市场绑架后的被动跟随。摩根士丹利更夸张。8月还在重申今年不调整利率,转眼就改口9月和12月各加25个基点。一家顶级投行两个月内政策预测一百八十度大转弯,这不是研判,这是追涨杀跌。我认为华尔街这帮人从来都是趋势的追随者,不是趋势的预判者。再看国内两家券商,逻辑完全不同。中信建投9月13日研报明确指出,加息预期的分歧让投资者无所适从,而靴子落地则能凝聚共识,A股有望迎来变盘时点。这话的本质是,最大的利空不是加息本身,而是不确定性。国信证券补了更硬的历史证据,2004年至2006年美联储持续加息期间,万得全A涨幅达到25%,1997年单次预防型加息后一个月全A涨幅12.3%。这些数据说明美联储加息从来不必然导致A股下跌,真正决定A股走势的是国内基本面。我特别认同国信证券对加息性质的判断:9月即便加息也是保险性加息,不会成为新一轮紧缩周期的起点。美联储加息是为了稳住政策信誉,不是真要打压需求。这个定性如果成立,对A股的冲击就是一次性情绪扰动,而非趋势性利空。华尔街投行集体看多加息,本质是在为已发生的市场定价找理由。22家主要机构中19家预计9月加息,多数预测加息50个基点。这种高度一致的预期本身就值得警惕,一致预期往往意味着定价已经充分。中信建投给出的配置方向更值得参考,以通信、电子等高景气行业作为进攻核心,以银行、保险等低估值红利板块作防御底仓。这个思路的逻辑是,不管加息与否,国内产业趋势和估值修复才是A股的核心驱动力。我认为当前市场的核心矛盾不是美联储加不加息,而是投资者把太多注意力放在了外部变量上。A股历史上每一轮大行情,驱动力都来自国内政策和经济基本面,美联储的动作充其量是短期扰动。过度关注华尔街的每一次改口,只会让自己在噪音中迷失方向。回到开头那句话,华尔街集体投降看起来声势浩大,但投降的只是预期,不是真相。中信建投和国信证券的逆向判断,恰恰建立在对A股运行逻辑更深刻的理解之上。谁对谁错,9月16日美联储议息会议之后,市场会给出答案。但有一点我敢肯定:跟着华尔街的改口做A股,从来不是赚钱的正确姿势。
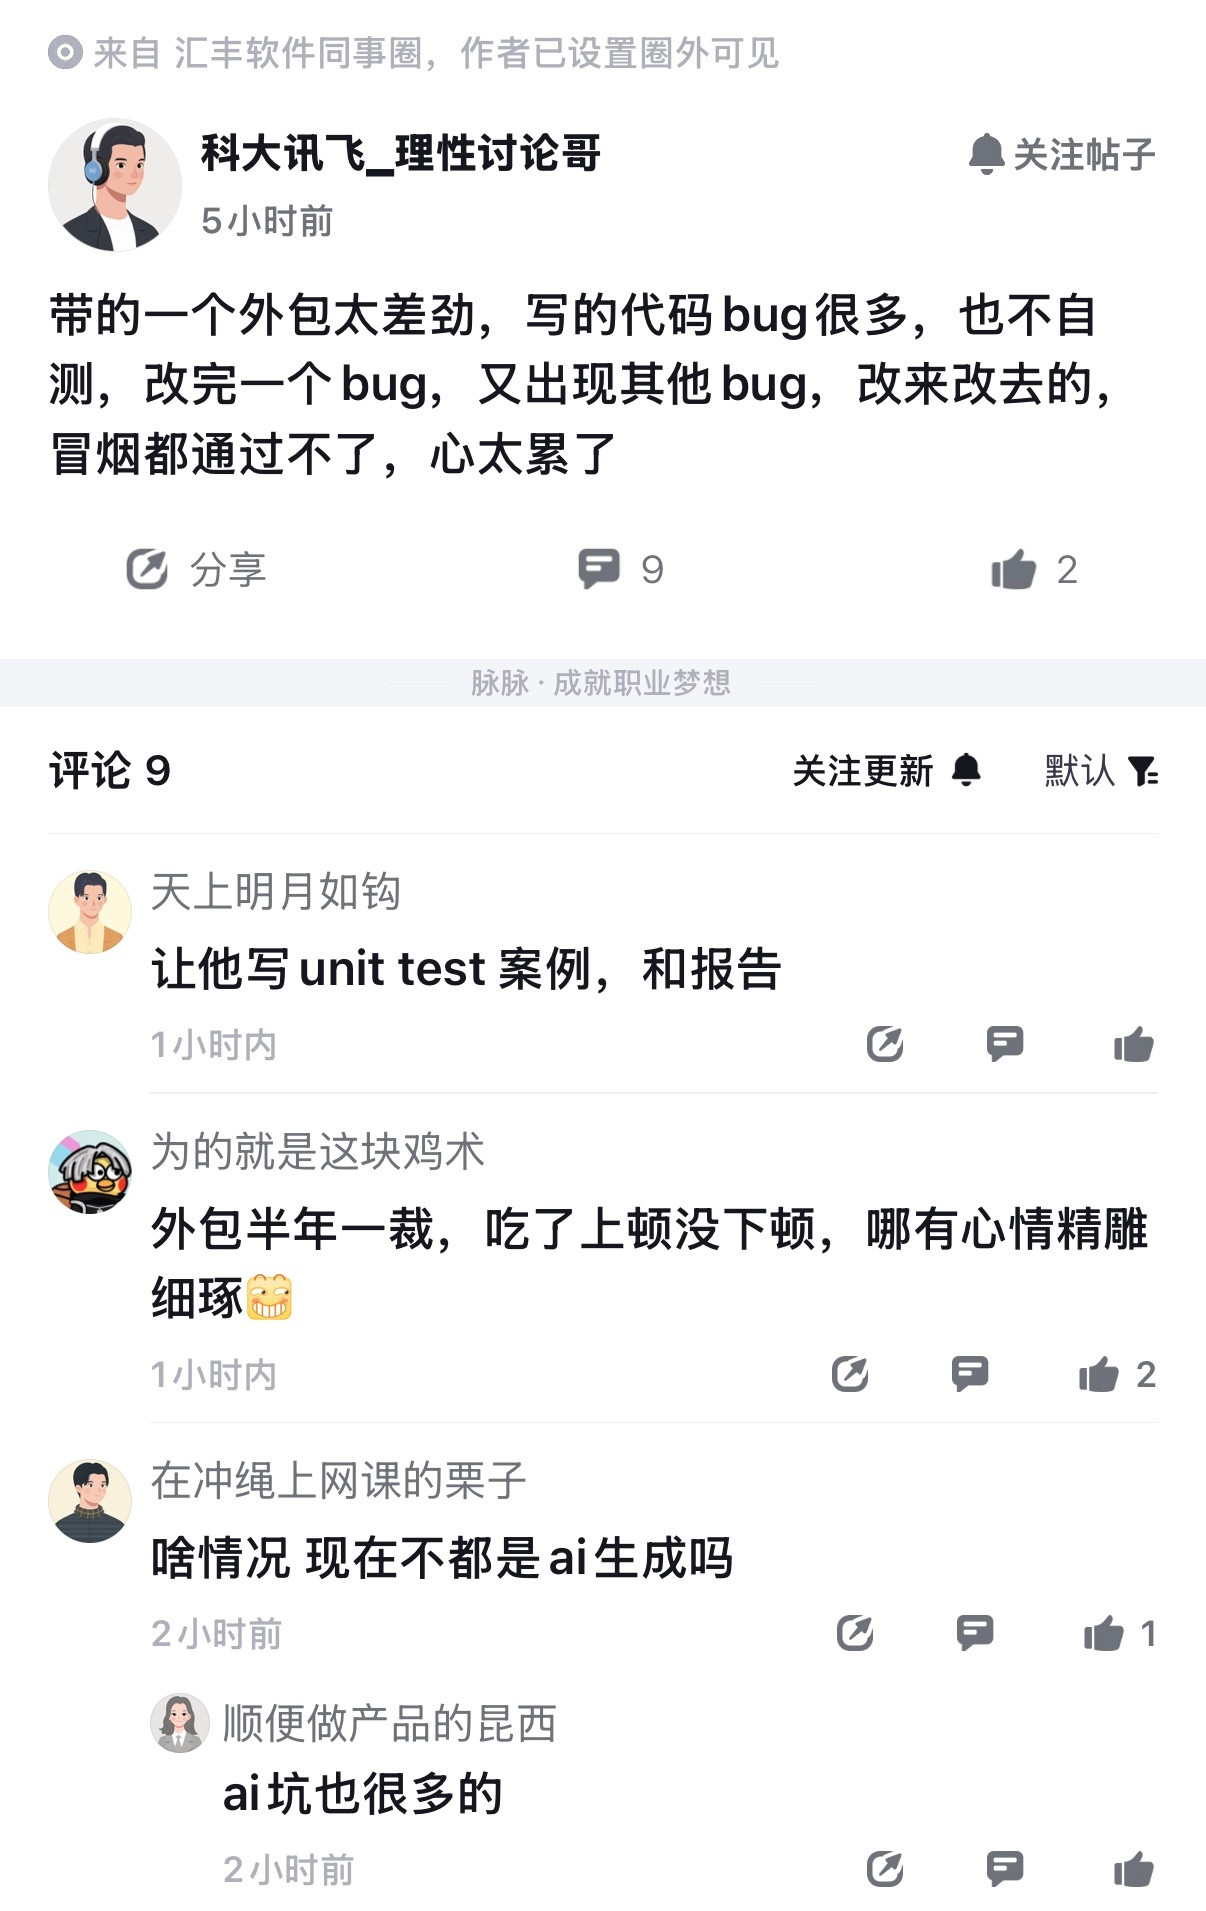
人麻了,汇丰软件员工在同事圈爆料,带的一个外包业务能力太差,写的代码bug太多,

人麻了,汇丰软件员工在同事圈爆料,带的一个外包业务能力太差,写的代码bug太多,

【琅河财经】普通人工资一到位,第一件事就是通过跨境支付通转到香港汇丰,全部存成港

【琅河财经】普通人工资一到位,第一件事就是通过跨境支付通转到香港汇丰,全部存成港

逆全球化下中美错位环境下高股息资产股价值付鹏在汇丰内部演讲里甩了句狠话:“鬼佬就是要把我们踢出去。”

逆全球化下中美错位环境下高股息资产股价值付鹏在汇丰内部演讲里甩了句狠话:“鬼佬就是要把我们踢出去。”

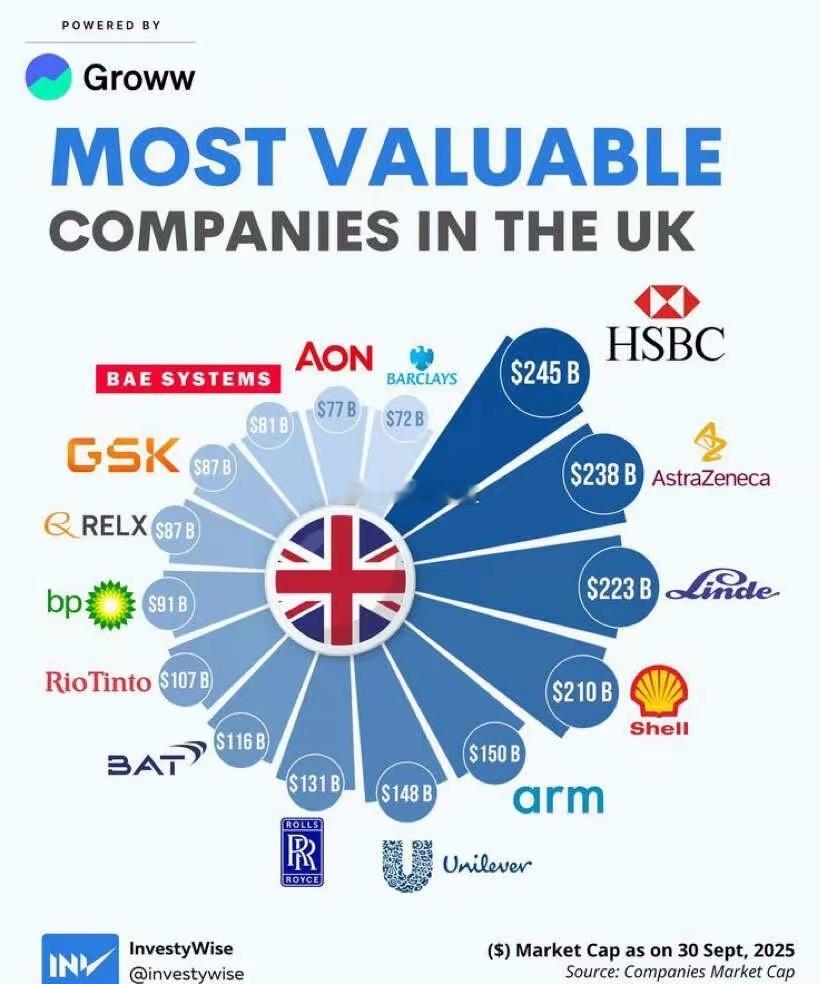
英国市值最高的公司汇丰银行——2450亿美元;阿斯利康——2380亿美元;林德集

英国市值最高的公司汇丰银行——2450亿美元;阿斯利康——2380亿美元;林德集

8月24日,阿里巴巴宣布完成800亿港元(约102亿美元)新股配售定价,发行价每

8月24日,阿里巴巴宣布完成800亿港元(约102亿美元)新股配售定价,发行价每

有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天

有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(2)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误五:忽略理论上的"合理PE"。Gordon模型里,合理PE≈派息率/(要求回报率r−永续增速g)。银行必须留存资本满足资本充足率(派息率低)、股权成本r高(金融系统性风险)、增速g受息差收窄与信贷放缓压制,算出来天然就是个位数;茅台派息+回购率86%、防御性消费r低、有提价权g弹性大,算出来就该是20倍上下。两者肩并肩没有任何理论依据。错误六:选择性锚定(cherry-picking)。"看齐茅台、看齐汇丰"是叙事式估值,不是方法。而且这两个锚本身还互相打架(20xvs15x,差30%)。正确的相对估值应找同业可比群:宁波、南京、江苏、成都、上海等A股城商行,它们普遍在4–7xPE、0.5–0.9xPB。杭州银行其实已是同业里PB偏高的(给了溢价),而非被低估。错误七:忽视A股银行板块的整体低估值中枢。全行业长期低于1xPB、5–7xPE,反映的是市场对隐性不良、地产/LGFV敞口、息差压缩、再融资稀释以及"账面价值高估真实经济价值"的系统性担忧。这是板块现象,不是杭州银行独有。正确的做法:要论证杭州银行该不该涨,应该用PB横向对比同业城商行+DDM(股利贴现)算内在价值,并单独压力测试其地产/城投敞口和息差趋势;而不是拿茅台和汇丰当标尺。茅台的PE和汇丰的PE,都解释不了一家中国城商行该值多少倍。

有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天

有人说,杭州银行的市盈率应当看齐贵州茅台,看齐汇丰银行,这样的估值比较可以说是天大的笑话了,具体存在哪些错误?(1)杭州银行现在约6倍PE,要到茅台的约20倍或汇丰的15倍,意味着股价要涨2.5–3倍。这中间的逻辑存在以下几个根本性错误:错误一:给银行用错了估值标尺。银行赚的是"利差+风险定价"的钱,利润高度受拨备、减值、会计准则(预期信用损失模型)影响,周期波动大;而净资产(账面价值)才是更稳定的锚。全球投银行股的标准指标是PB而不是PE。你看三家的PB:杭州0.7–0.9x、汇丰1.4–1.6x,而茅台6x——光PB就说明茅台是另一种生物,用PE去比本身就走错了门。错误二:跨行业硬比,商业模式完全不同。茅台是消费垄断品,有定价权、近乎零负债、需求可预期;银行是高杠杆(资产/equity约10–15倍)、顺周期、强监管、受信用周期和地产/LGFV风险牵连的金融机构。把城商行和白酒比PE,等于拿航空公司的PET(每人每公里成本)去比快递公司的单票成本——量纲都不对。错误三:同一ROE,风险天差地别。杭州和汇丰的ROE都在~11–12%,但杭州的ROE来自高杠杆放大,汇丰还叠加了全球分散(β仅0.57)。杠杆越高、风险越高,合理PE应该越低,而非看齐。错误四:汇丰和杭州银行也不能直接比。即便都是银行:1、上市地与投资者结构不同(汇丰在伦/港/纽以美元英镑计价,杭州是A股人民币);2、会计准则不同(IFRSvs中国企业会计准则),拨备与确认口径有别;3、业务结构不同(汇丰是3万亿美元资产、62国的全球系统性银行,含财富管理、投行、交易;杭州是聚焦浙江的城商行);4、汇丰PE还被大额回购/资产处置(卖法国、加拿大、美国零售等)扭曲,其"派息率"数据甚至显示>300%,说明回购远超当年利润——这种一次性损益会让PE失真。