标签: 张近东
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸糊一样,曾说倒就倒,欠下几万亿债务?钱到底去哪了?答案可能并不只是“赚的钱多少”,真正的区别在于,有些财富背后有持续创造价值的机器,有些财富只是建立在高速运转的资金链上。为什么比尔·盖茨、马斯克、李嘉诚能几十年保持商业。商业世界里,有一个现象一直让很多人想不明白。同样是曾经站在财富顶端的人,有些企业经历金融危机、行业变化、技术革命,几十年后依然保持影响力;但也有一些企业,在最辉煌的时候资产规模巨大、市场声势惊人,几年时间却从高速扩张变成债务压力。差别到底在哪里?很多人第一反应是:是不是赚的钱不够多?但真正的问题,往往不是企业赚了多少,而是这些钱最后沉淀成了什么。表面看起来都是“大企业”,但底层结构完全不同。比尔·盖茨、马斯克、李嘉诚之所以能够长期保持商业影响力,一个重要原因是他们掌握的不是单一资产,而是一套能够持续产生价值的商业系统。比尔·盖茨依靠微软建立的软件生态,就是一个典型例子。微软的价值,并不只是过去卖出的软件产品,而是长期形成的企业服务、云计算和人工智能基础设施。即使盖茨本人早已减少对微软经营的直接参与,公司依然能够依靠技术体系继续发展。进入人工智能时代后,微软继续加大相关投入。盖茨本人近年来也多次公开谈到人工智能带来的产业变化,并推动人工智能在医疗、教育等领域的应用。2026年,盖茨基金会宣布未来两年投入至少10亿美元,用于扩大人工智能在发展领域的应用。这里的关键不是“拥有多少钱”,而是企业离开创始人之后,是否还能继续运转。马斯克的路径更加特殊。他的财富来源并不是传统行业积累,而是围绕新能源、航天、人工智能等未来产业不断建立新的增长入口。特斯拉改变了新能源汽车行业竞争格局,SpaceX则推动商业航天发展。近年来,SpaceX旗下星链业务不断扩大,利用卫星网络进入通信市场。相关报道显示,星链用户规模持续增长,并开始影响传统通信行业。当然,马斯克旗下企业也面临技术风险、市场竞争和高投入压力。但它的特点是不断创造新的产业能力,而不是单纯依靠资产上涨。李嘉诚代表的是另一种商业逻辑。很多人提到李嘉诚,会首先想到房地产,但实际上,他长期布局的是港口、能源、零售、电信和基础设施等领域。这些行业未必每年都有爆炸式增长,但能够形成稳定经营收入。企业长期生存,靠的不是某几年赚得特别多,而是在不同经济周期里,都能找到可以继续赚钱的业务。反过来看,一些曾经快速扩张的企业,问题往往出现在增长方式上。房地产黄金时期,很多企业通过土地储备、银行融资和快速销售实现规模扩张。这种模式在市场上涨阶段非常有效。只要市场不断扩大,这套循环就能持续。但问题在于,这种模式对外部环境依赖很强。一旦房地产市场进入调整阶段,企业就必须面对一个现实问题过去买下的大量资产,能不能变成真正的现金流?如果资产无法快速产生收入,规模越大,资金压力反而可能越明显。恒大的变化,就是这种商业模式风险暴露的案例。过去多年,恒大通过高负债、高周转方式快速扩大规模,形成庞大的业务体系。但随着房地产行业调整,公司出现流动性困难。2024年,香港高等法院对恒大清盘作出裁决,相关后续程序持续推进。过去,企业规模增长可能意味着竞争优势。但现在,市场更加看重现金流、技术能力和经营质量。万达的发展变化,也体现了这一点。过去商业地产快速扩张时期,大规模投资能够迅速形成市场影响力。但随着行业环境变化,企业需要重新调整资产结构,降低经营压力,提高资产运营效率。苏宁同样经历了传统零售行业变化带来的挑战。过去,线下门店网络是重要优势,但随着电商发展、消费习惯改变,企业必须重新寻找增长方式。很多企业在高速发展阶段容易产生一种错觉过去十年有效的方法,未来十年也一定有效。但商业环境并不会停止变化。真正健康的企业,需要不断回答三个问题自己的产品还能不能创造需求?自己的业务还能不能产生稳定收入?如果市场变化,企业有没有新的增长来源?这也是为什么有些企业经历周期后还能回来,而有些企业会陷入长期困难。因为企业资产和企业价值,并不是一回事。但只有能够持续产生收入和竞争优势的东西,才真正接近企业价值。钱并不是突然消失了。很多时候,它只是从过去容易增长的地方,变成了需要长期消化的成本。比如曾经高价获得的土地、投入巨大的项目、扩张过程中形成的债务,都需要时间解决。所以,判断一家企业是否强大,不能只看它曾经有多大。真正重要的是,当环境改变之后,它还有没有重新创造价值的能力。我认为,比尔·盖茨、马斯克、李嘉诚能够长期保持影响力,并不是因为他们没有遇到风险,而是因为他们的企业逻辑更强调持续创造价值。
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸糊一样,说倒就倒,欠下几万亿债务?钱到底去哪了?答案可能并不只是“赚的钱多少”,真正的区别在于,有些财富背后有持续创造价值的机器,有些财富只是建立在高速运转的资金链上。为什么比尔·盖茨、马斯克、李嘉诚能几十年保持商业影响力,而一些曾经风光无限的企业家却在周期变化中陷入困境?这个问题背后,其实藏着一个更残酷的规律:企业越大,不代表越安全,关键要看增长的根基在哪里。很多人只看到富豪排行榜,却忽略了财富背后的结构。盖茨依靠微软建立的软件生态,马斯克围绕电动车、航天和人工智能打造产业入口,李嘉诚长期布局港口、能源、基础设施等稳定资产。他们最大的共同点,不是没有经历风险,而是在变化中不断寻找新的支撑点。这意味着,一个企业真正的护城河,不是账面资产有多少,而是在市场变化之后,还有多少东西能够继续产生价值。历史上最典型的案例,是2008年9月15日的雷曼兄弟破产。这个拥有158年历史的华尔街巨头,与今天一些高速扩张企业有相似之处:规模巨大、市场地位突出,但增长过程中积累了过高风险。当流动性出现问题时,过去的繁荣迅速变成压力。但雷曼和房地产企业最大的区别在于,一个是金融体系内部风险,一个连接大量实体产业。这个案例告诉市场,一个企业最大的敌人不是竞争对手,而是自身无法承受的扩张速度。回到今天,恒大的变化更值得观察。2026年8月,恒大集团、恒大地产、许家印相关案件完成一审宣判;随后恒大地产进入破产清算程序。这里真正值得关注的,不只是一个企业的兴衰,而是一种发展模式的变化。过去依靠土地、融资和规模扩张,可以快速制造巨大体量,但当行业进入调整期,企业必须回答一个问题:过去积累的资产,能不能转换成持续现金流。如果答案是否定的,再大的规模也可能变成压力。反过来看马斯克的商业模式,争议一直存在,但他的企业逻辑有一个明显特点:不断建设新的产业入口。2026年9月,SpaceX继续推进星链卫星部署,通过重复发射任务扩大轨道基础设施能力。这种模式和传统资产扩张不同,它更依赖技术、供应链和未来市场需求。风险依然存在,但企业价值来自持续创造新的能力,而不是单纯扩大资产数量。这也是为什么一些全球企业能够穿越多个经济周期。他们并不是不会失败,而是不把全部命运押在一个周期上。真正危险的企业,往往不是没有钱,而是现金流被未来绑架。今天的收入需要不断填补昨天扩张留下的成本,企业表面还在增长,内部却已经失去调整空间。过去几十年,中国不少企业抓住市场机会迅速壮大,这种发展方式在特定阶段具有合理性。但随着经济进入高质量发展阶段,竞争规则正在变化。未来比拼的不再是谁拿地更多、融资规模更大,而是谁掌握核心技术、产业链关键环节和稳定经营能力。从2026年9月14日来看,人工智能、能源、航天等领域正在成为新的竞争方向。资本市场越来越关注能够形成长期产业价值的企业,而不是单纯追求短期规模。这对于中国企业也是一次重要提醒。企业做大不是终点,守住安全边界才是长期竞争力。比尔·盖茨、马斯克、李嘉诚几十年商业生命力的背后,本质不是财富数字,而是他们知道什么时候进攻,什么时候调整,什么时候保护自己的核心资产。而一些企业的问题,是把顺周期增长误认为永久能力,把融资能力误认为竞争能力。钱并没有凭空消失,它只是从容易增长的资产,变成了需要消化的成本。所以,为什么有人几十年大而不倒,有人几年之间跌落?答案不是命运不同,而是企业发展的底层逻辑不同。靠周期推动的财富,会随着周期变化;靠产业能力支撑的企业,才更可能穿越时代。真正的大企业,不是永远站在风口上,而是在风停之后,依然拥有继续前进的力量。
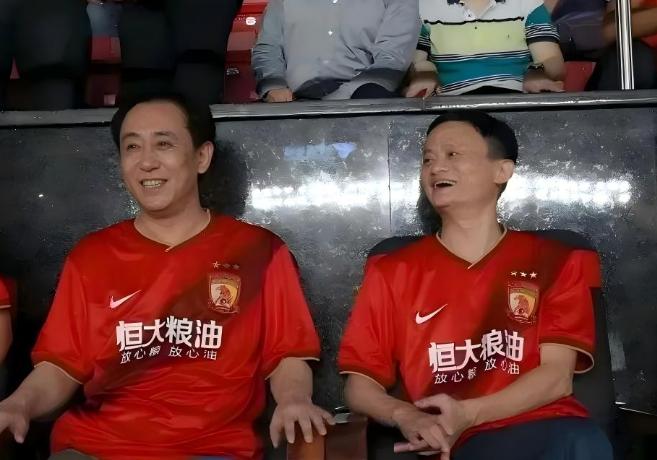
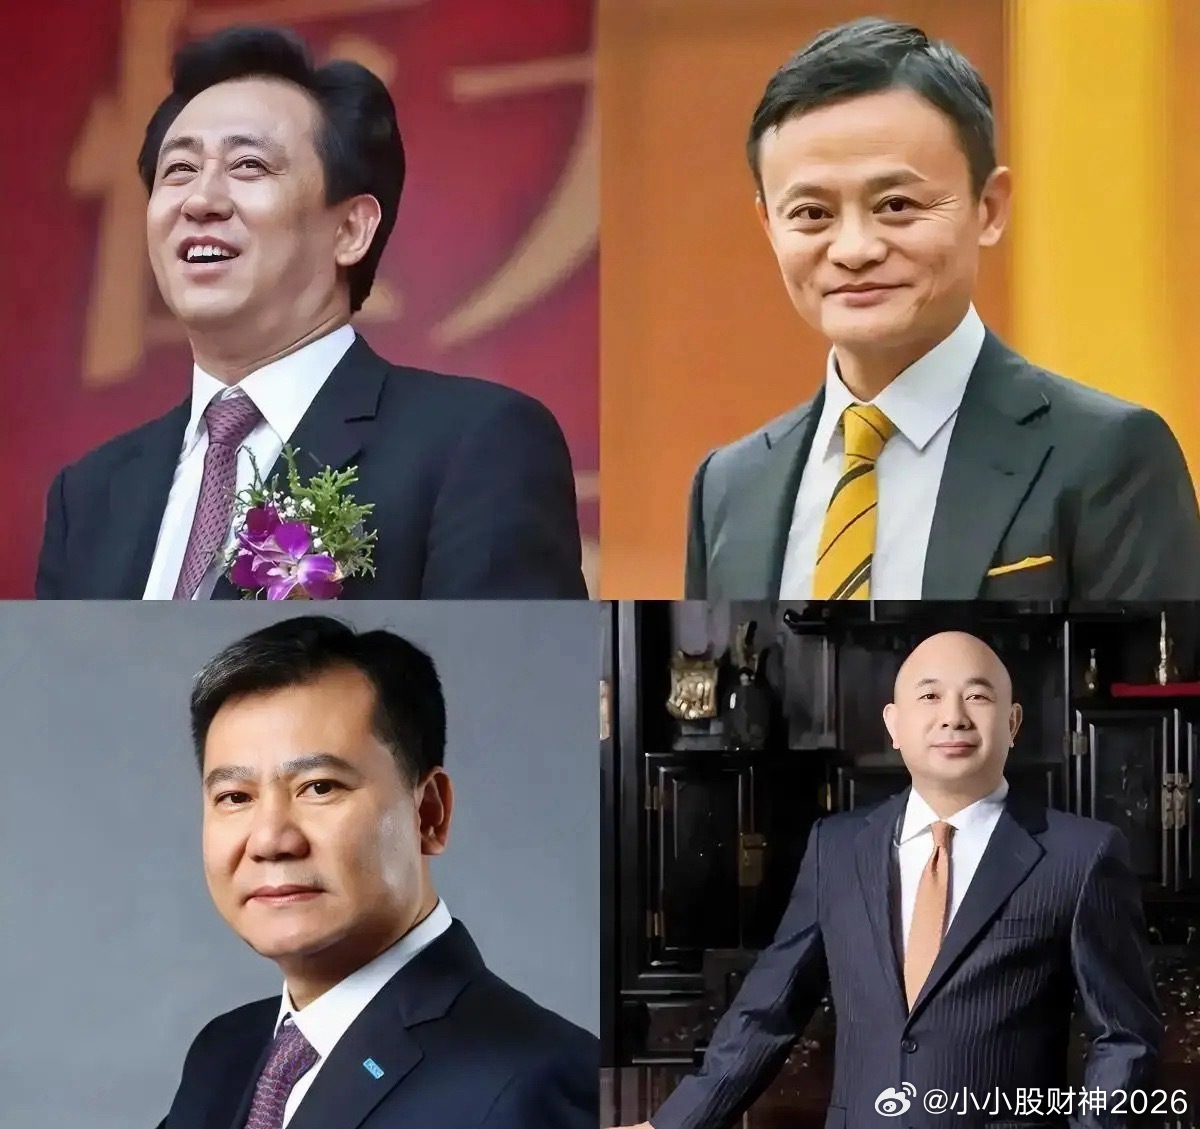
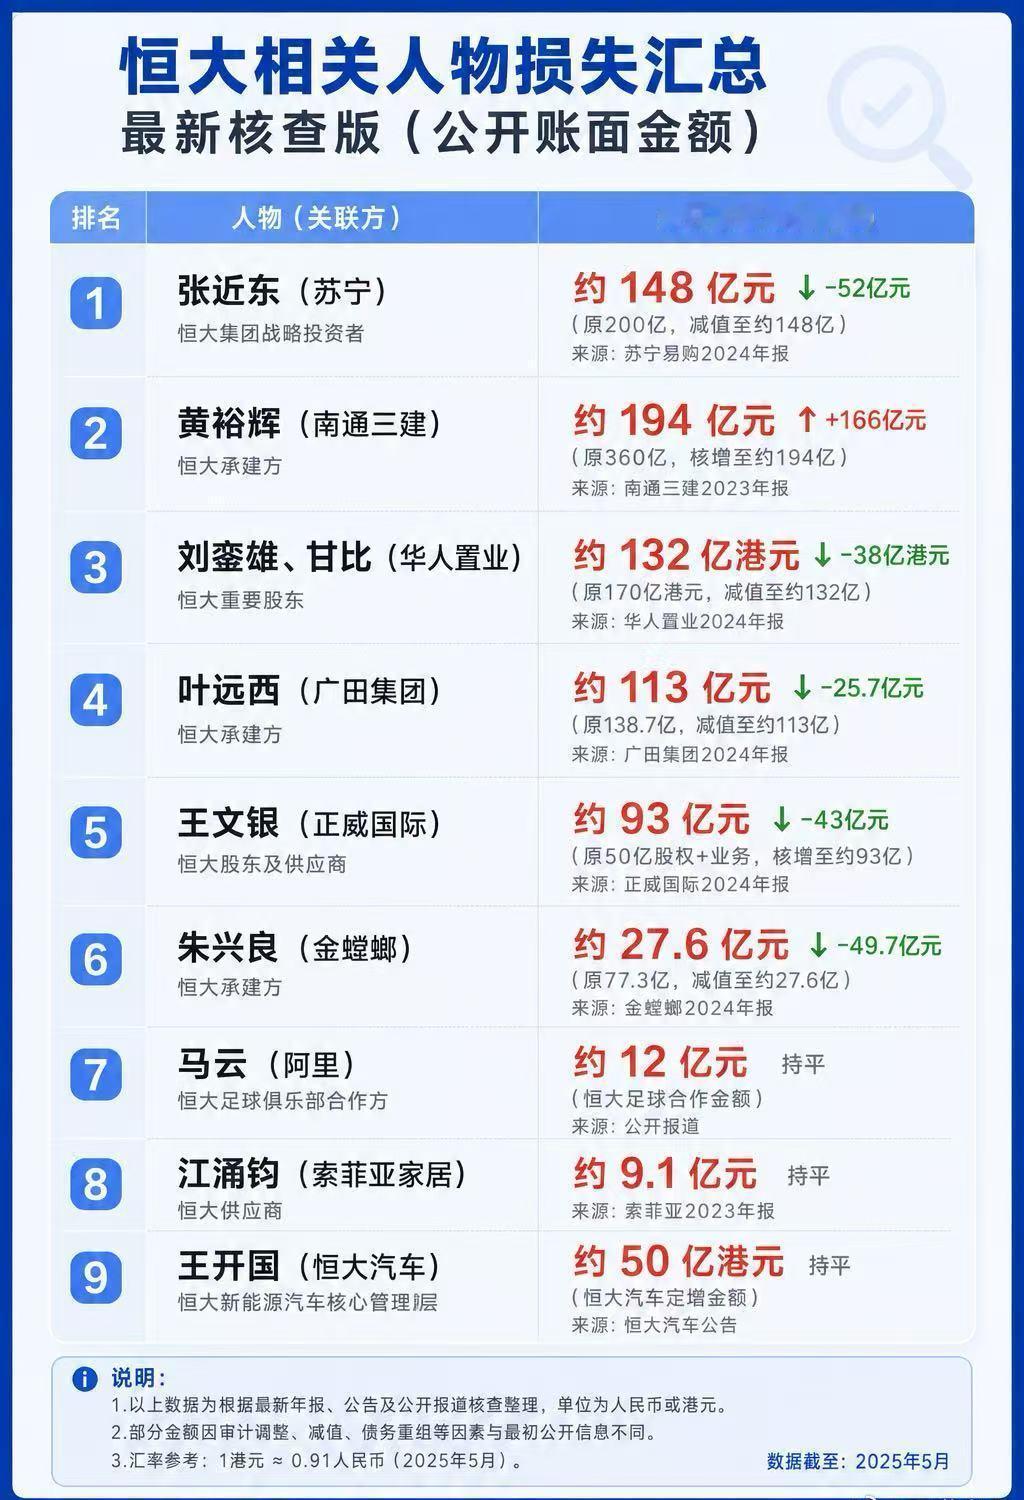
许家印还是有两把刷子的,几位大佬也都是栽到他手里了…
许家印还是有两把刷子的,几位大佬也都是栽到他手里了…
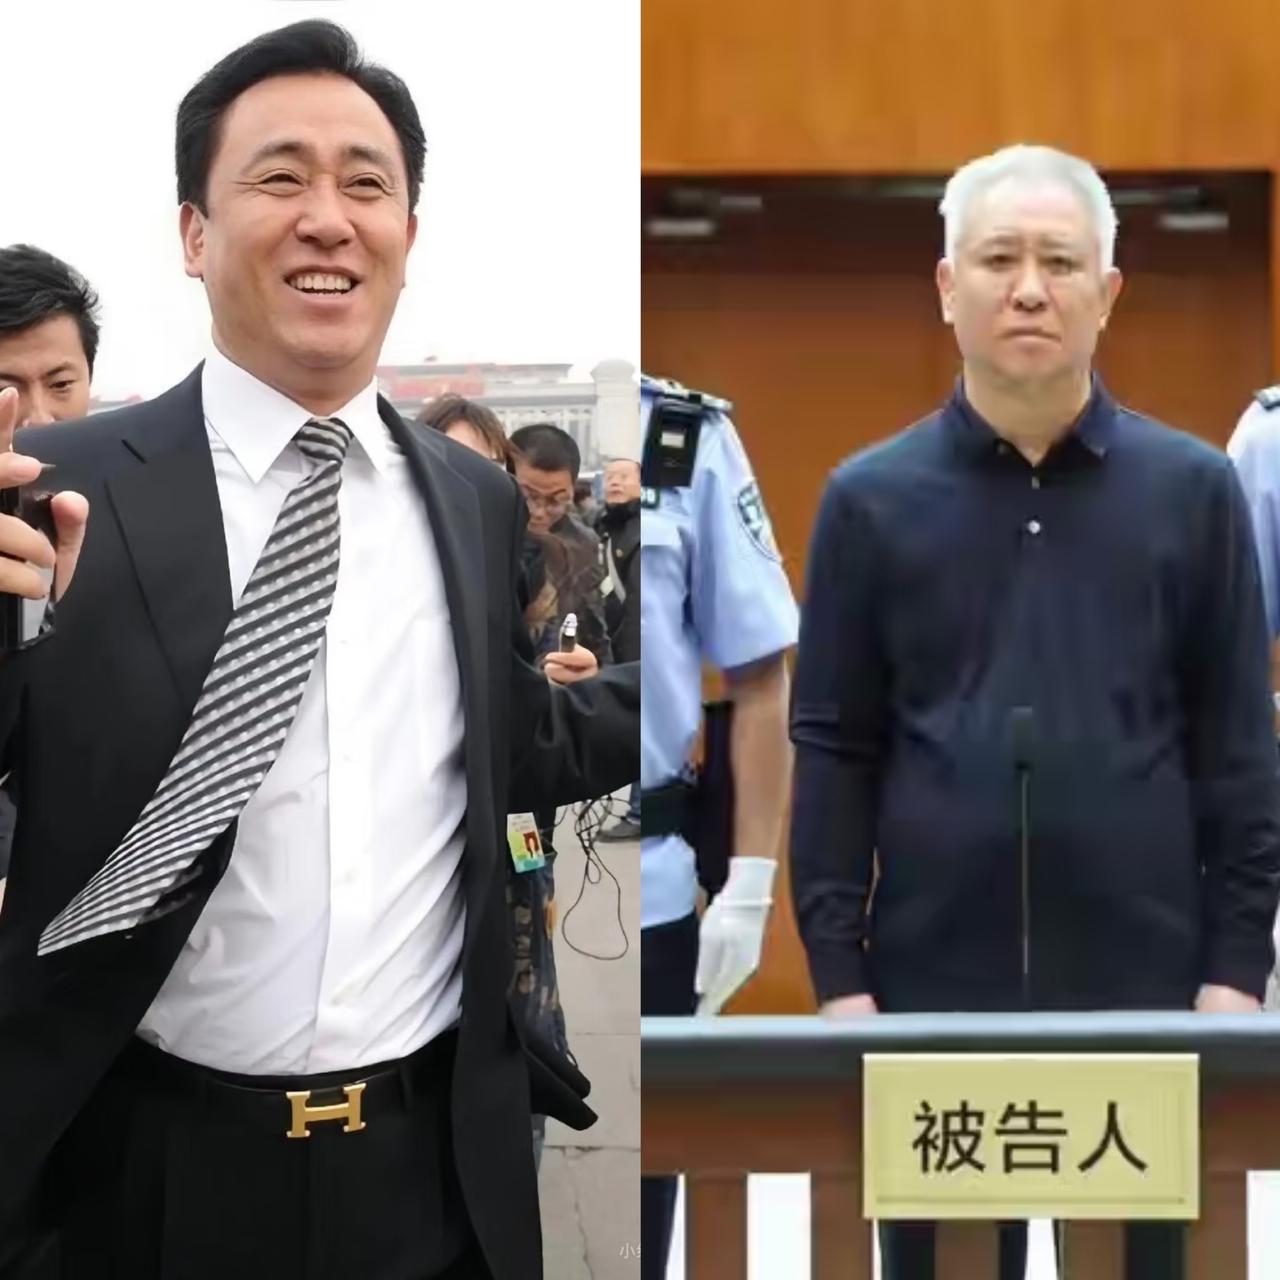
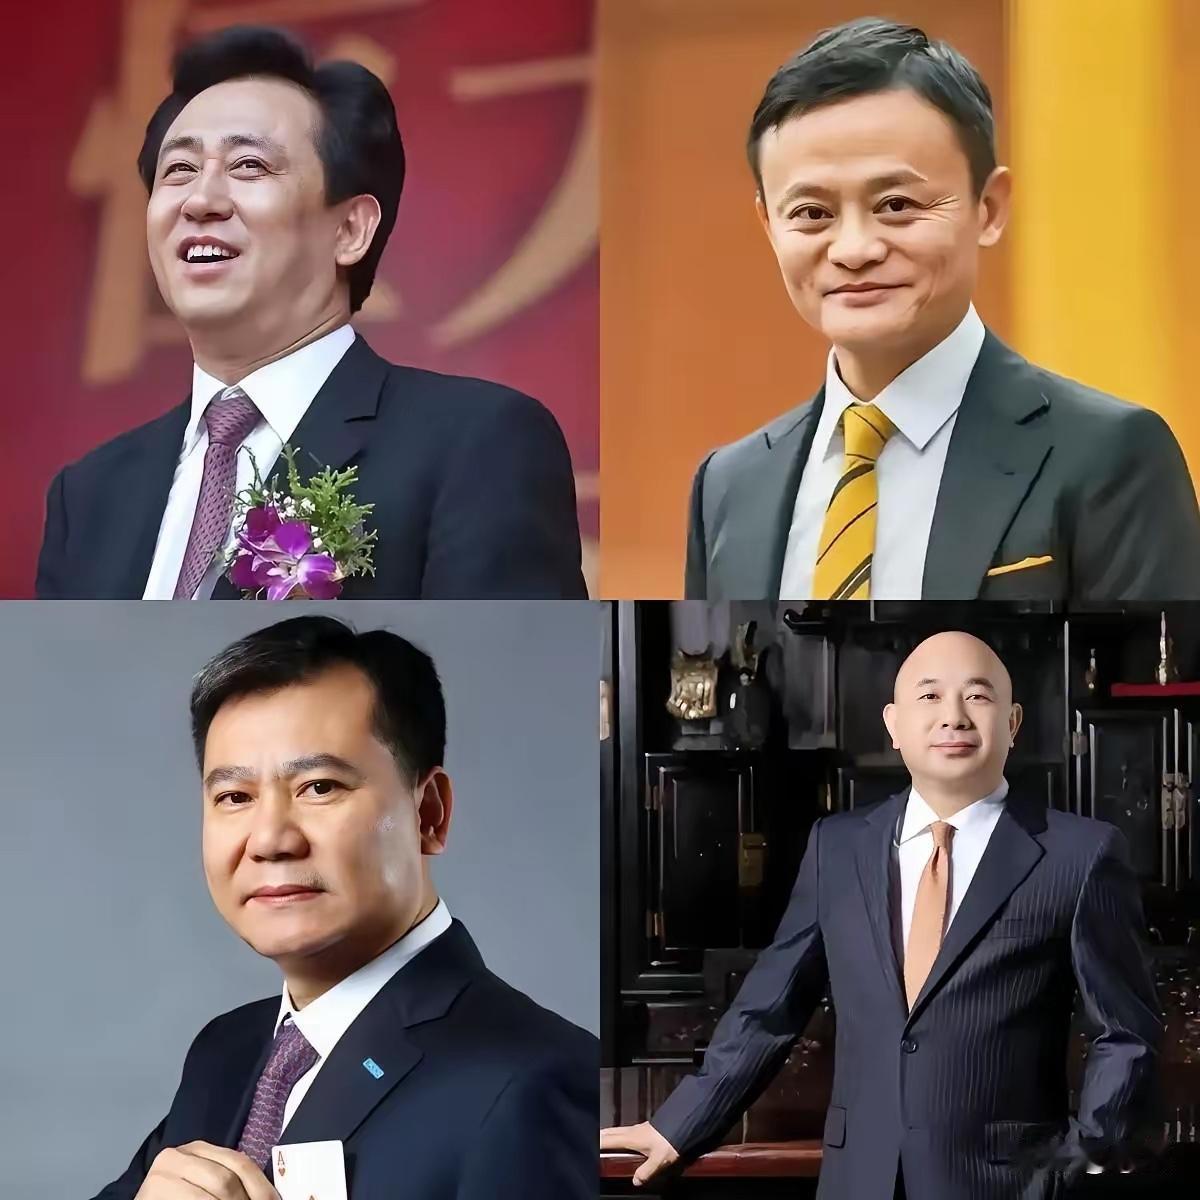
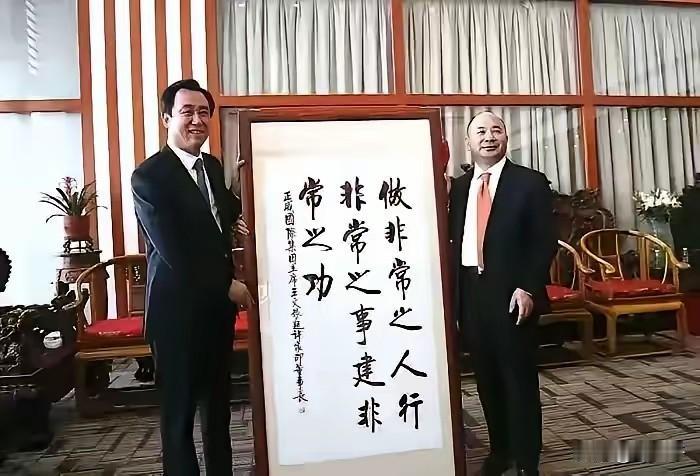
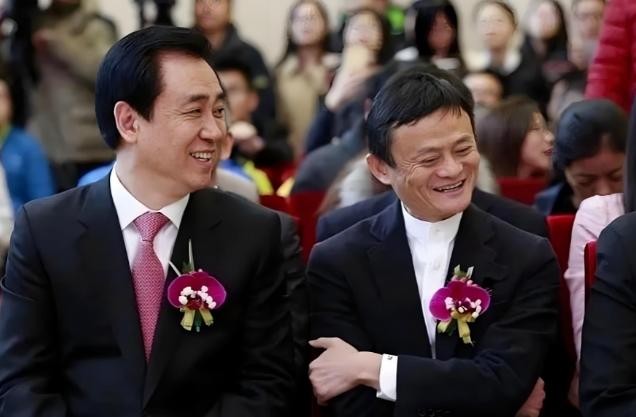
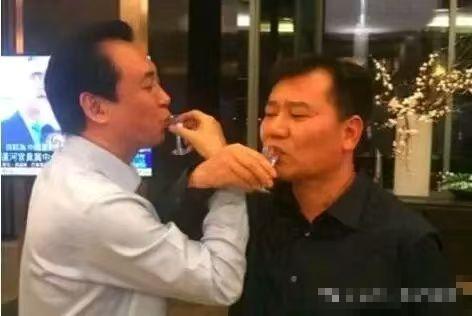
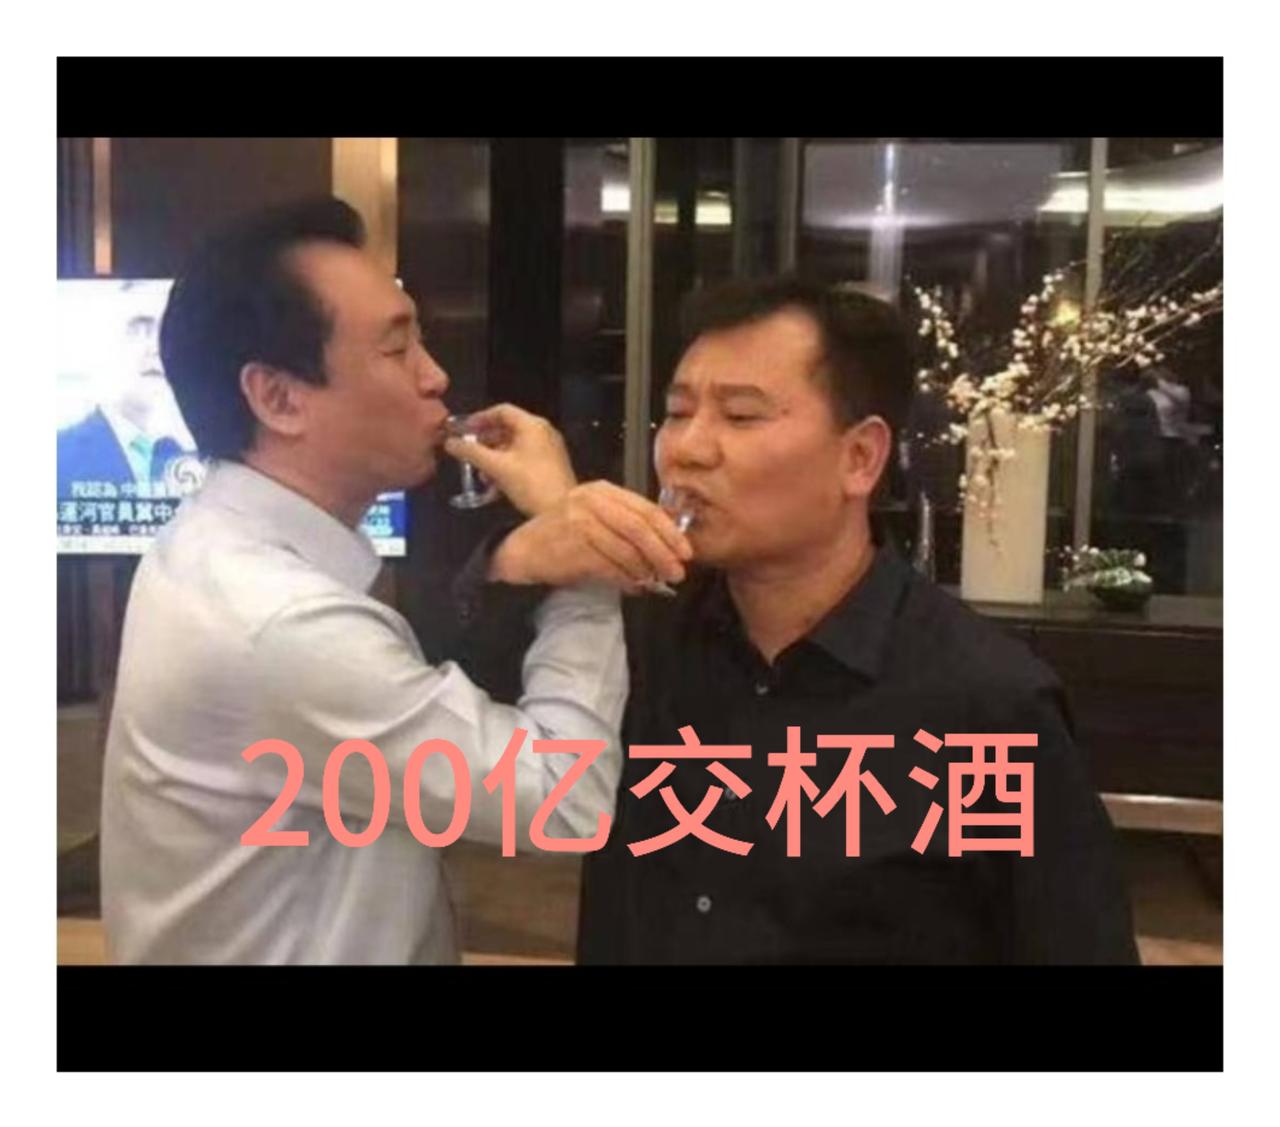
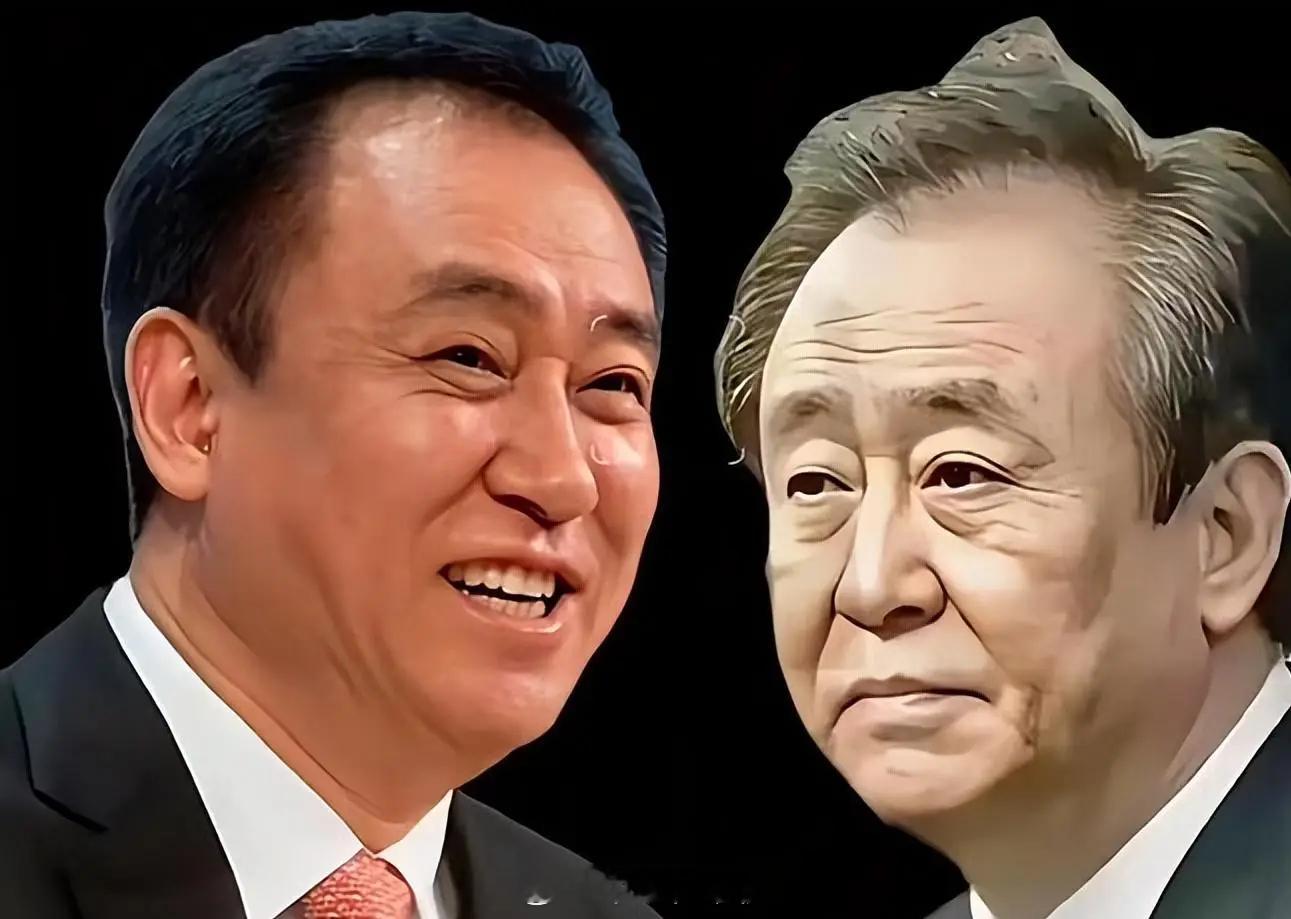
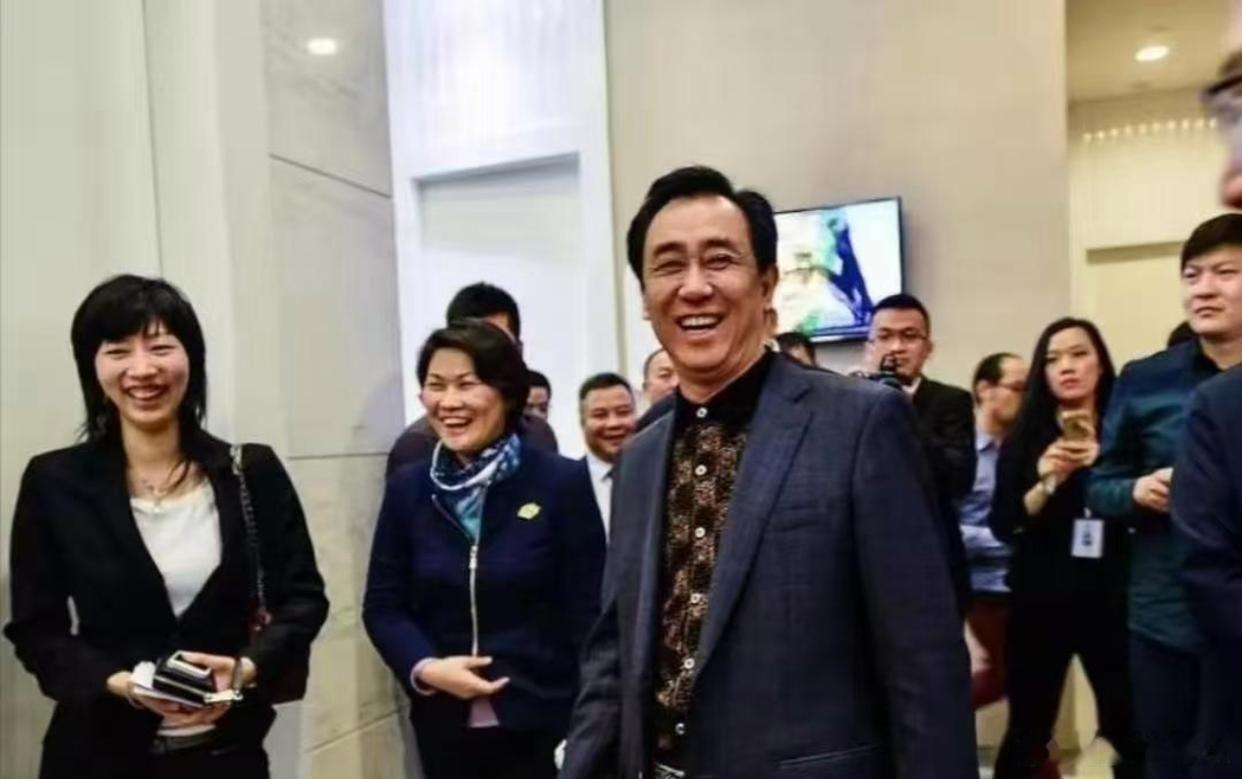
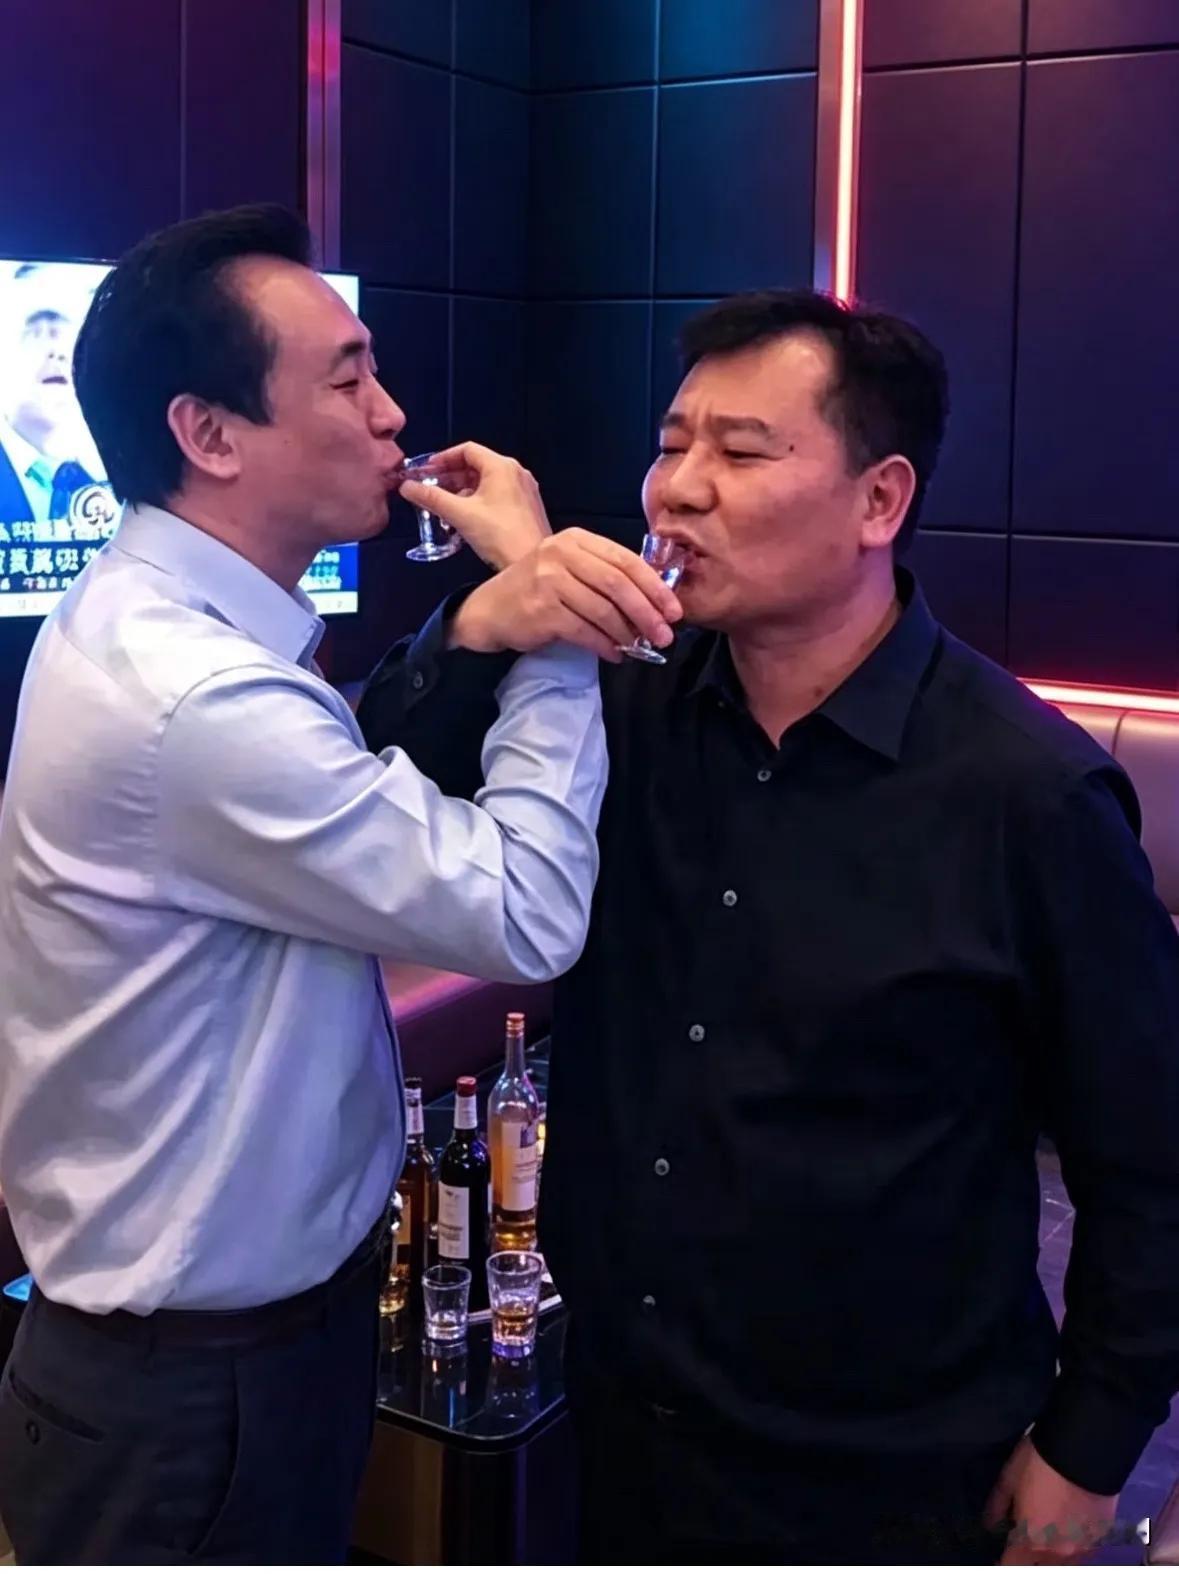
这是2017年恒大集团董事长许家印和苏宁集团董事长张近东在一起喝“交杯酒”的名场
这是2017年恒大集团董事长许家印和苏宁集团董事长张近东在一起喝“交杯酒”的名场面,当时的他们还都处在人生巅峰期,笑容灿烂,风光无限,可谓是酒不醉人人自醉!许家印地产之王许家印