1966年1月道指盘中首次触及1000点,到1982年8月又跌回777点,隔了十六年半。1982年买在11倍,哪怕之后盈利只跟名义GDP同步,也拿到接近两位数的回报,不需要任何人帮你抬估值。2000年买在28倍,正好反过来,盈利必须大幅超预期才够填估值的坑。
把估值循环当主模型,把经济循环当风险清单。前者告诉你赔率,后者告诉你黑天鹅会从哪个方向来。这就是投资的思维
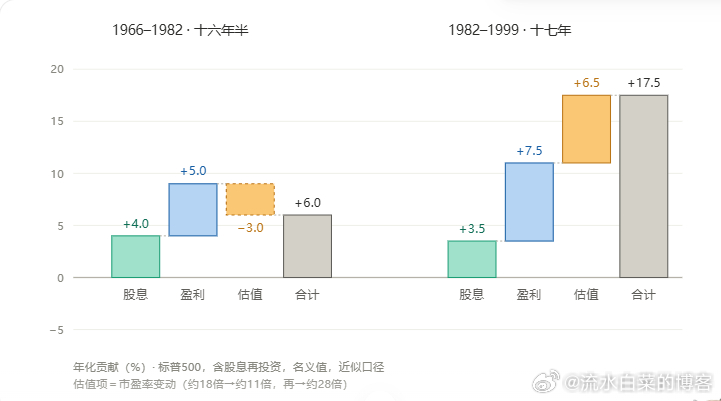
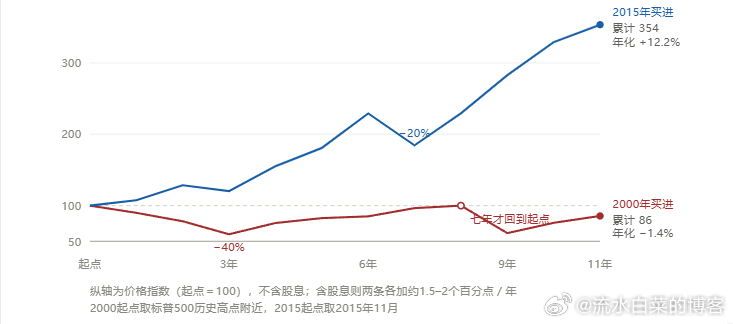
1966年1月道指盘中首次触及1000点,到1982年8月又跌回777点,隔了十六年半。1982年买在11倍,哪怕之后盈利只跟名义GDP同步,也拿到接近两位数的回报,不需要任何人帮你抬估值。2000年买在28倍,正好反过来,盈利必须大幅超预期才够填估值的坑。
把估值循环当主模型,把经济循环当风险清单。前者告诉你赔率,后者告诉你黑天鹅会从哪个方向来。这就是投资的思维