2026年11月下旬,强寒潮骤然席卷欧洲大陆,欧洲天然气储气库出现近三年来最快的11月单周去库速度。
布鲁塞尔政客此前吹嘘“已熬过能源危机”的幻觉瞬间破灭:随着俄乌过境协议年底到期且谈判彻底破裂,俄气通道被彻底关死,荷兰TTF天然气基准价格应声飙涨至美国本土气价的近三倍。
高企的能源账单,正像一台抽水机,把巴斯夫、科思创等欧洲百年化工巨头的工业底座连根拔起,逼着它们连夜向中国沿海基地大逃亡。
“近三倍”这个说法,已经算客气了。 11月12日,TTF收在€89.11/MWh,折合$28.93/MMBtu;同一天Henry Hub是$3.29/MMBtu。价差$25.64,比值8.8倍。一年前这个比值是2.3,一年之内翻了将近四倍。欧洲人烧的每一单位热量,是美国人的将近九倍价钱。
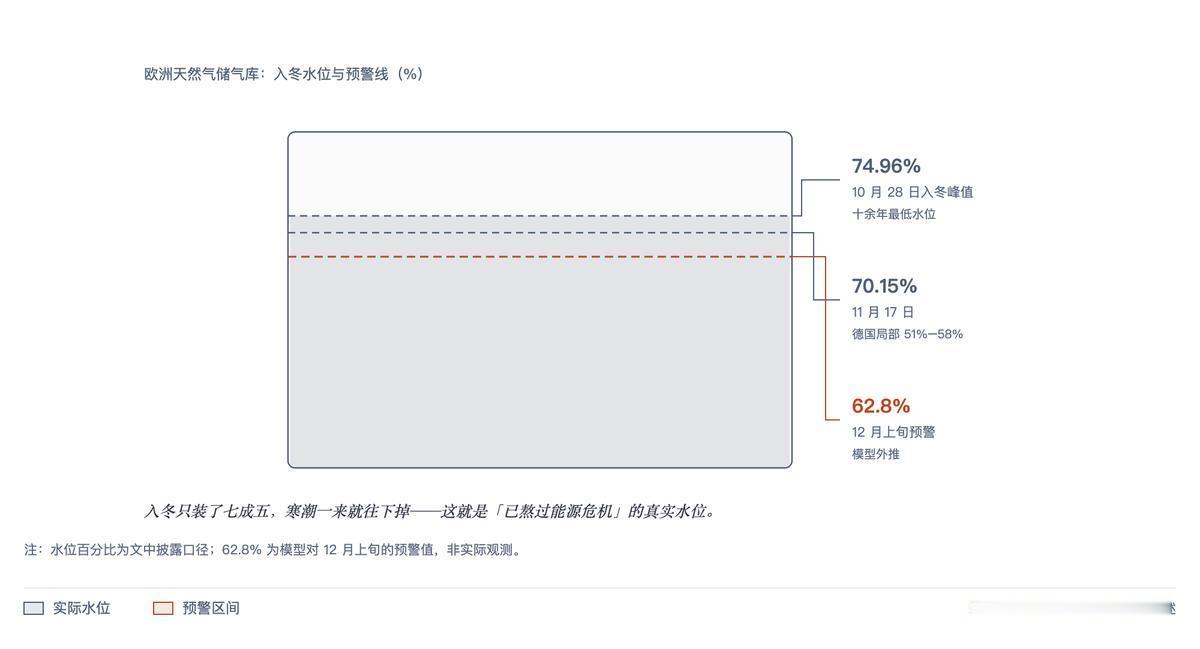
储气库的数字,比气价更让人睡不着。 11月1日到10日,欧盟净去库速度是至少2011年以来同期最高。库存掉到72%,比五年均值低了将近200 TWh。Argus的推演很直白:如果按2024-25年冬季那种最狠的去库节奏走,到明年4月1日库存只剩11%,至少2011年以来最低。冬天才刚开始,底牌已经快翻完了。
“俄气年底到期”这句话,写迟了整整两年。 经乌克兰的俄气输送早在2025年1月1日就停了,基辅拒绝续约,管道空了一年多。2026年11月不是断供的起点,是欧洲发现替代方案兜不住底的时刻。 LNG码头建了,美国船来了,挪威的气也顶上了,可寒潮一来,账本上的窟窿比所有备选方案加起来都大。
巴斯夫在路德维希港的账,是这场危机最诚实的体温计。 2026年,这座全球最大的一体化化工基地录得超过10亿欧元的运营亏损。管理层承认,大片基础化学品产线在德国的条件下“不再盈利”。同一个巴斯夫,在广东湛江砸了87亿欧元,一个半世纪以来最大单笔投资,2026年3月全面投产。路德维希港在关装置、裁人,湛江在满负荷运转。
这不是巴斯夫一家的选择。 2022年以来,欧洲已有近2500万吨化工产能被关停或出售,德国一国就退出了约700万吨。2025年欧洲化工投资额同比暴跌超过八成,约四分之三的德国能源密集型化工企业正在把投资转向海外。科思创一边宣布欧洲MDI产能关停,一边在上海新建66万吨装置,欧洲能源成本已经是中国的三倍以上。
欧洲化工联合会的关停与投资雷达统计了一个更冷酷的数字:2022到2025年,公告拟关闭的化工产能累计3700万吨,约占欧洲化工总产能的9%,约两万个直接岗位受影响。陶氏化学裁员4500人,永久关停德国裂解和氯碱装置;巴斯夫累计减员4800人,超过半数在德国。这不是“产业调整”,是工业基座被一块一块拆走。
布鲁塞尔说“熬过了能源危机”,工业界的回应是用脚投票。 一个化工企业主不需要听地缘政治分析,他只看两张账单:德国工业电价每千瓦时14欧分,中国和美国大约8欧分。工业天然气,欧洲付的是美国竞争对手的五到六倍。碳价每吨80欧元,全球最高。三张账单叠在一起,答案不需要讨论。
中国的吸引力不只在能源价格上。 巴斯夫湛江基地用可再生能源驱动,碳排砍一半,瞄准的是“在中国建、在中国卖”的闭环。科思创在上海扩产,看中的是一体化基地的规模效应和出口跳板——中国MDI正常年份出口已是百万吨级别。煤化工补位把制氢成本压得比天然气路线更低,这是欧洲复制不了的结构性优势。
寒潮只是把遮了四年的布掀开了。 2022年北溪管道被炸之后,欧洲用高价LNG撑过了两个冬天,政客把“没有冻死人”包装成“危机已过”。可工业不是居民取暖,开一下关一下就能扛过去。化工厂的裂解炉一停,重启的成本以千万计;供应链一断,客户转走就不会再回头。一个化工基地的迁移周期是十年起步,一旦走了,不会因为某个冬天气价回落就搬回来。
布鲁塞尔真正没有回答的问题是:当廉价俄气永久退出,欧洲工业靠什么活。 美国靠页岩气,中东靠伴生乙烷,中国靠煤化工加新能源加全产业链的规模。欧洲什么都没有,只剩一张全球最高的碳价单和一套让能源密集型产业无法呼吸的监管框架。“熬过能源危机”这句话,翻译成工业语言就是:熬过了前几个冬天,把工厂熬走了。
寒潮会过去。 明年春天储气库会重新注满,TTF的数字会从80多欧元回落到某个看起来“正常”的水平。但路德维希港关掉的裂解炉不会因为气温回升重新点火,巴斯夫减掉的4800个岗位不会因为气价回落重新长出来。欧洲用四年时间证明了一件事:能源政策如果建立在“不会冷、不会断、不会走”的三重假设上,那么一次寒潮、一份到期的过境协议、一张搬去中国的投资决定,就足以让整个假设同时崩塌。