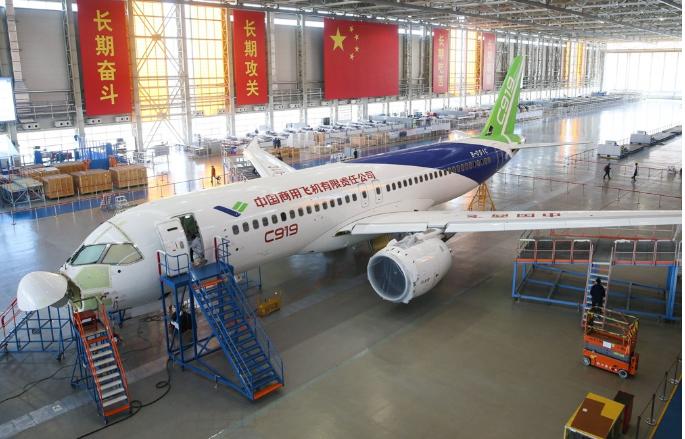
如果欧美坚决不发C919适航证,最后会怎样?讲句实在话,缺了这张证,C919的确进不了欧美空域,更别想跟波音空客正面硬刚。但这,还不至于天塌下来。
这张证说白了就是一张允许飞机进入别国领空的门票,欧美不盖章,C919确实难以飞进他们的领空,但它并不是全世界通用的唯一标准。
现在C919走的路线很聪明,咱们不跟欧美硬耗,而是先跟愿意合作的国家搞双边互认。很多人可能没意识到,全球两百多个国家和地区,真正拿欧美适航证当硬性门槛的,其实就是欧美自身和少数紧密跟随他们的经济体。
对绝大多数国家来说,只要两国民航部门签了双边互认协议,对方国家颁发的适航证就具备同等法律效力,飞机完全可以合法落地运营。
今年8月开通的北京到乌兰巴托航线,就是这套逻辑的最佳实践。这条航线是C919第一条常态化国际客运航线,每天一班往返,靠的不是FAA或者EASA的盖章,而是中蒙两国之间早已签署的双边适航互认协议。
蒙古国作为国际民航组织的正式成员国,认可中国民航局的审定标准,C919拿着国内的型号合格证就能直接飞过去,落地还享受了水门礼的最高接待规格。
这条航线看起来不起眼,单程也就1200公里左右,飞两个小时出头,但意义真的不小。它相当于用实际行动证明了一件事——没有欧美适航证,国产大飞机照样能飞出中国,照样能做国际商业运营。
而且乌兰巴托现在是全球首个同时运营C919和C909两款国产客机的境外城市,支线飞机先跑了一年多攒经验,干线飞机再跟进,节奏踩得非常稳。
目前中国民航局已经和全球21个国家建立了适航双边合作机制,东南亚是推进最快的区域。老挝、越南、马来西亚的双边互认都已经落地生效,印尼、柬埔寨等国也在积极对接。
这些国家普遍航空需求增长快,中短途航线密集,对性价比高的单通道干线客机需求很大,刚好就是C919的目标市场。
越南航空、柬埔寨国家航空都已经和商飞签了采购协议,文莱的航空公司也早早下了意向订单。
别小看这些市场,加起来的体量一点都不小。东南亚加上中亚、非洲、中东的部分国家,覆盖的人口规模超过30亿,民航市场增速普遍比欧美快得多。
过去这些市场也都是波音空客的天下,但买家其实没什么选择权,两家定价说涨就涨,售后备件说卡就卡。现在多了一个靠谱的选择,很多国家其实是欢迎的,毕竟买方市场总比卖方市场划算。
当然有人会说,这些都是小众市场,真正的大头还得看欧美。这话没错,但饭要一口一口吃,路要一步一步走。咱们国内市场本身就足够大,足够C919练手爬坡。
截至今年8月,C919已经累计交付了40多架,开通了57条航线,通航25座城市,安全运送旅客超过750万人次。上半年单机日均利用率达到6.4小时,每天起降3.2个班次,这个数据已经非常接近成熟运营的A320了。
国内市场这个基本盘稳住了,产能就能持续爬坡,供应链就能不断成熟,成本就能一步步降下来。有了规模效应,再去开拓国际市场就有了底气和议价权。
这跟当年高铁的路子其实是一样的,先把国内网络建起来,技术和运营打磨成熟了,再走出去参与国际竞争,一步一个脚印,不冒进也不急躁。
至于欧美适航证,我们从来没说过不要,只是不把所有希望都押在上面。欧洲航空安全局的审查一直在推进,他们的试飞员早就来上海飞过C919,极限状态都测过,也没发现什么重大硬件风险。
只不过对方明说了,完整流程走下来还要3到6年,最快也要到2028年前后才能有结果。这里面技术因素有,但更多的是产业竞争和地缘政治的考量,毕竟谁也不想凭空培养出一个强劲对手。
更深一层看,适航证从来就不只是一张安全证书,它本质上是一套技术标准体系,也是市场准入的壁垒。谁制定标准,谁就掌握话语权,就能保护自家产业。
欧美把持这套规则几十年了,不可能轻易拱手让人。我们一边申请认证、熟悉规则,一边搭建自己的双边互认网络,两条腿走路,才不会被人卡脖子。
而且还有一个关键变量正在发酵,那就是国产发动机。CJ-1000A的进展很顺利,预计2028年前后就能装上C919投入日常运营。一旦动力系统实现自主可控,C919就彻底摆脱了供应链被卡脖子的风险,到时候适航认证的主动权反而会更大。
所以说,欧美不发适航证,短期看确实是个障碍,挡住了最富裕的那部分市场,但绝不是什么致命一击。