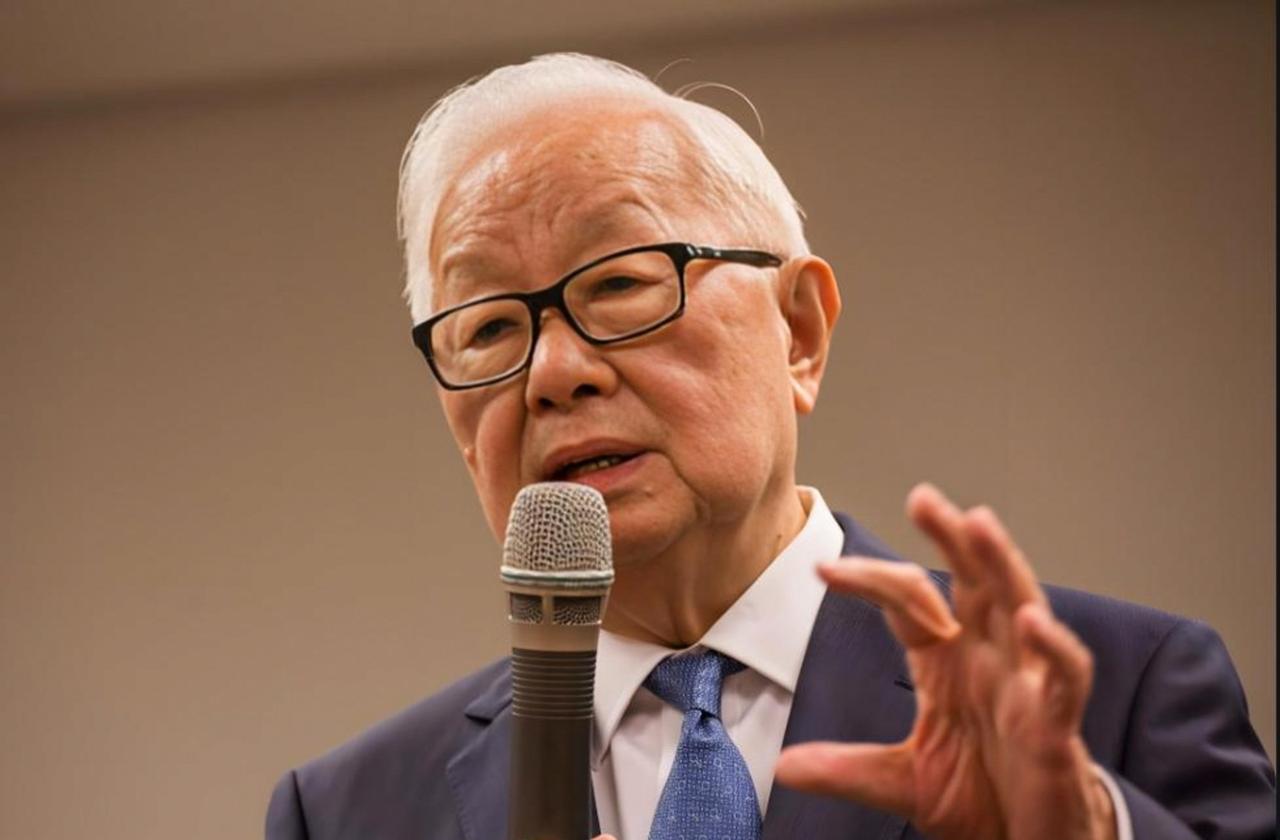
谁能料到台积电创始人张忠谋,曾在2023年10月的纽约活动上语出惊人:“我真的认为,我的国家——美国,仍然是世界的希望,仍然是世界上光辉的典范!”他还强调:“自从我来到美国并于1962年入籍以来,我的身份一直是美国人,除此之外别无其他!”台积电赴美扩产受成本和条款牵制,而中国半导体自主链条正在加速补齐。
早在2023年10月,他在美国纽约参加亚洲协会的活动时就公开表示,自己认为美国仍然是世界的希望。
而在此前接受《纽约时报》专访时,他更直接强调,自己1962年就加入了美国国籍,从那之后身份就只有美国人,没有其他。
对于熟悉张忠谋经历的人来说,这番表态并不难理解,他早年在美国德州仪器任职,职业生涯的起步和成长都和美国深度绑定,后来创办台积电的过程中,也长期依赖美国的技术、设备和核心客户资源。
但这番话放在全球半导体产业博弈的大背景下,还是清晰折射出了台积电当下的现实处境,以及整个行业正在发生的深层变化。
正是基于这样的身份认同和产业现实,台积电这些年一直在推进赴美建厂的计划,从最初的亚利桑那州晶圆厂,到后来不断加码投资,甚至规划了多座2纳米及以下先进制程工厂和配套的封装研发中心。
可真正落地推进之后,现实的问题远比预想的更棘手,首当其冲的就是难以承受的成本压力。
台积电自己的高管就公开坦言,在美国建一座同规格晶圆厂的成本,是中国台湾地区的4到5倍。
有行业研究机构算过具体的账,同样是5纳米制程的晶圆,台南工厂每片的生产成本大概在6681美元,到了亚利桑那的工厂就涨到了16123美元,差距超过一倍还多。
这里面既有美国劳动力成本、原材料采购价格更高的原因,也有本地配套供应链不完善、设备折旧成本更高的因素,算下来每生产一片芯片,利润都要被吃掉一大块,长期运营的盈利压力非常大。
除了居高不下的成本,美国开出的补贴条件也处处是牵制。
美国《芯片与科学法案》里设置了明确的“国家安全护栏”条款,凡是拿到美国补贴的企业,未来十年内都不能在中国大陆新建或者扩建先进制程的芯片工厂,等于直接限制了企业在中国大陆市场的扩张空间。
不止如此,建厂过程中还有各种附加要求,比如本地员工占比必须达标,台积电原本想从台湾调派有经验的核心工程师过去加快进度,结果遭到当地工会的强烈反对,最后只能妥协提高本地员工比例,直接导致设备调试周期拉长,工厂量产时间一推再推。
第一座工厂从原定的2024年量产推迟到2025年,第二座工厂的量产时间更是延后到了2027年之后。
后续美国方面还不断施压,要求台积电继续加码投资,把更多先进制程的产能搬到美国本土,表面上是产业合作,实际上是一步步将台积电的核心产能和技术力量往美国转移。
和台积电赴美扩产的被动处境形成鲜明对比的,是中国大陆半导体产业链正在加速补齐自身短板。
过去几年,受外部技术限制的倒逼,国内半导体行业从设计、制造到设备、材料全链条都在推进国产替代,而且已经从过去的单点技术突破,进入了全链条协同推进的新阶段。
最直观的变化在设备领域,2025年国内半导体设备的整体国产化率已经接近27%,像刻蚀、清洗、热处理这些工艺环节,国产设备已经能实现较高比例的替代,涂胶显影、离子注入这些核心环节的国产化率也在快速攀升。
过去国内晶圆厂不敢轻易用国产设备,怕影响产品良率,现在为了供应链安全,各大晶圆厂都主动开放产线给国产设备做验证,上下游绑定在一起迭代优化,大大加快了国产设备的成熟速度。
制造端的进展同样明显,国内成熟制程的产能正在快速扩张,目前成熟制程的总产能已经占到全球的三成左右,汽车电子、工业控制、家电这些领域的芯片需求,大部分都能依靠本土产能满足。
中芯国际等头部代工厂的产能利用率一直保持高位,2026年三季度的产能利用率甚至达到了97.3%,订单量十分充足。
存储芯片领域,长鑫科技、长江存储这些龙头企业不断实现技术突破,不仅产能稳步提升,还带动了上游大量设备和材料厂商的验证落地,成了拉动国产替代的重要力量。
AI芯片、功率半导体这些新兴赛道,国内企业也在快速跟进,产品性能和市场份额都在持续提升,整个产业链的抗风险能力越来越强。
回头看张忠谋当年的表态,其实更像是特定立场下的个人选择,但产业的发展从来不会只由个人意愿决定。
台积电赴美扩产看似拿到了补贴和靠近客户的优势,实际上却要承担高昂的运营成本,还要被各种条款绑住手脚,失去了更广阔的市场空间。
而中国大陆的半导体产业,虽然在最尖端的先进制程上还有明显差距,但靠着全链条的持续投入和上下游协同迭代,正在一步步把短板补起来。
未来全球半导体产业的格局,不会只由单一一方说了算,真正能站稳脚跟的,永远是掌握了自主可控产业链的一方。