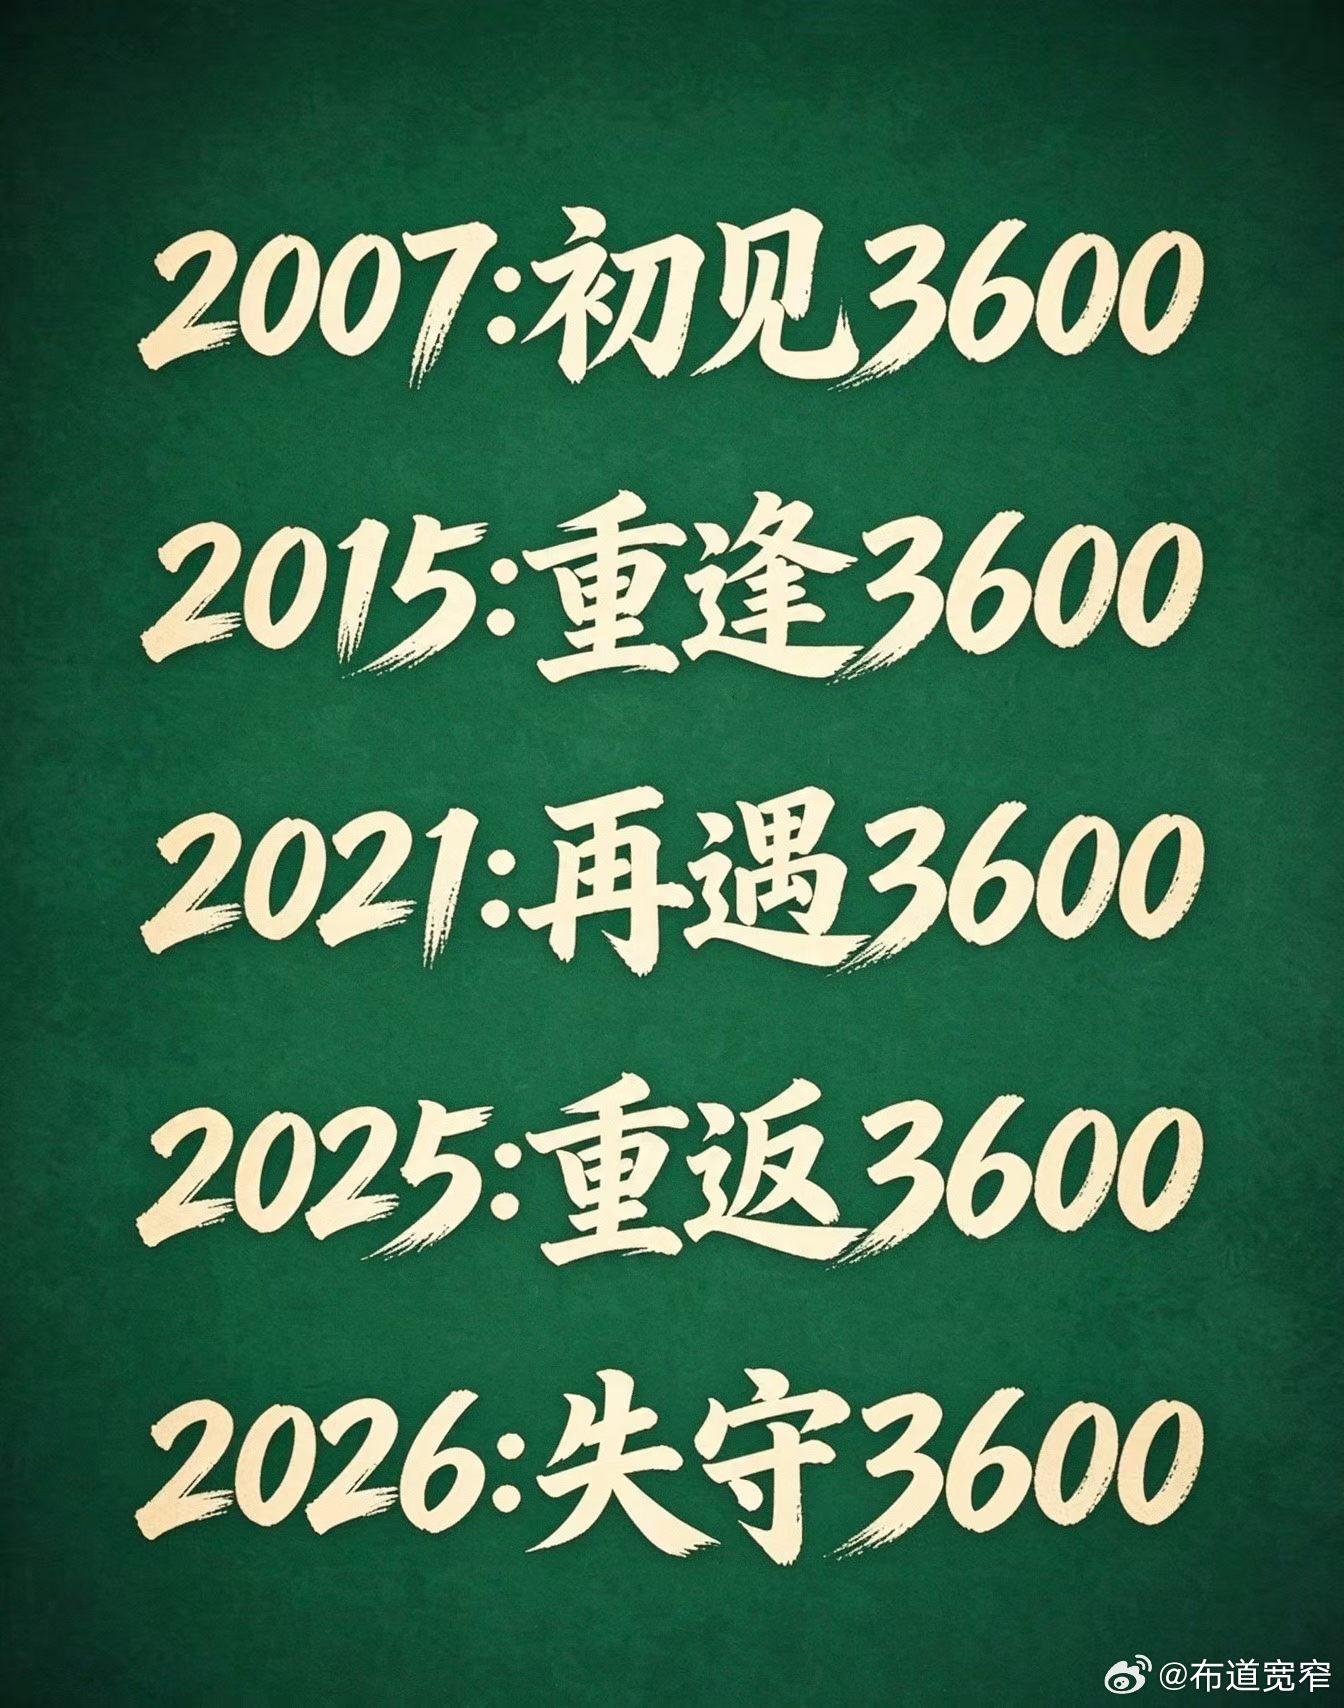
宽窄观察股市分析 今天沪指收在3533.79点,跌1.23%,正式失守3600。 这不是2026年第一次接近3600,但这次的性质和2025年的“重返”不同——外围隔夜纳斯达克跌2.25%、费半跌2.41%,韩国KOSPI暴跌5.21%、日经跌5.06%,亚太市场同步重挫;芯片管制新规的压制尚未消化,半导体、通信设备、光刻机方向成为今天最大的失血口。全市场成交1.42万亿,较前一日放量超过1100亿,但放量的方向是向下——313只上涨、5236只下跌,上涨占比只有5.6%。
一、今天的盘面,不是一次孤立的失守
早盘低开之后,盘中一度试图回拉。但午后成长股跌幅持续扩大,创业板指收跌3.54%,科创50跌3.12%,北证50跌4.85%。唯一撑住场面的是银行——国有大行板块指数涨2.52%居行业首位,工商银行、建设银行涨超3%,建行、工行、长江电力股价均创历史新高;上证50尾盘被ETF买盘拉起,收涨0.45%,而盘中一度跌超2.3%。银行创新高、成长股重挫、指数失守3600——这三件事同时发生,本身就是对“3600”这个数字含义的一次重新定义。
昨天之前,3600还是2025年“重返”的坐标;今天之后,它成了一个被权重股勉强拖住、而大多数个股早已跌破的位置。指数的跌幅被银行掩盖了,但账户的感受没有被掩盖。
二、图片上的五个年份,说的其实不是同一件事
2007年初见3600、2015年重逢3600、2021年再遇3600、2025年重返3600、2026年失守3600——图片把五个年份并列,制造了一种“二十年原地踏步”的宿命感。但这个并列有一个巨大的误导:3600点在五个年份里,对应的不是同一个市场。
2007年4月,沪指首次突破3600点时,A股总市值约15万亿,上市公司约1450家。那是一个全面牛市的中段——股权分置改革释放的制度红利、经济高速增长、蓝筹股估值可以给到40倍以上,3600只是通往6124的半山腰。
2015年重逢3600,对应的是杠杆牛的顶部区域。总市值约42万亿,上市公司约2600家。指数从5178急速坠落至3600附近,场外配资和两融的强制平仓是主要驱动力,3600是去杠杆过程中的一个途经点,不是终点。
2021年再遇3600,是核心资产的结构性牛市。指数突破3600,但“少数股票涨、多数票跌”的结构化特征已经非常明显,茅指数和宁组合拉动了指数,而大量中小市值个股并没有同步回到3600对应的位置。
2025年重返3600,对应的是总市值已经站上103万亿、上市公司超过5500家的市场。指数回到同一个数字,但池子的体量已经和2007年完全不在一个量级。
2026年失守3600,是这五次里唯一一次“向下穿越”——而穿越的背景,是外围芯片管制升级、全球半导体链共振下杀、A股成长股集中出清。
三、指数二十年“零涨幅”的真相:不是市场不涨,是尺子变了
把2007年的15万亿和2026年的103万亿放在一起,市值涨了近6倍,上市公司从1450家扩张到5570家,多出4000多家。指数几乎没动,市值翻了近6倍——这个反差本身就说明,上证指数作为一把“尺子”,衡量的东西和二十年前已经不是同一件事。
第一个原因,是权重股的构成换了。2007年撑住指数的,是银行、地产、煤炭、有色、钢铁,那时候周期股的估值中枢在40倍、50倍;今天权重股换成了银行、白酒、保险、石油、电力,估值中枢降到了10倍上下。同样的指数点位,背后对应的盈利和估值结构完全不同。 权重股从高估值换到低估值,指数自然难以上行——这不是“市场没涨”,是“构成指数的那些公司在估值上被持续重定价”。
第二个原因,是股本扩张对每股含金量的稀释。总市值从15万亿到103万亿,绝大部分增长来自新股上市和存量公司的增发、配股、可转债转股,而不是存量公司股价的上涨。IPO和再融资在做大市值总量的同时,也在摊薄每一股对应的盈利。 指数是价格加权的结果,股本在扩,每股收益被摊薄,指数就被压住了。美股过去二十年的市值增长有相当一部分来自回购注销——股本在减少,每股在增厚;A股走的是相反的路。
所以“二十年零涨幅”这个说法,对指数成立,对市场不成立。指数是一张被反复摊薄的平均分成绩单,而平均分的背后,是剧烈的分化。 2007年是全面牛市,买什么涨什么;今天5000多家公司里,每年有超额收益的大概只有一两成。指数的原地踏步,掩盖的是“少数公司在长大、多数公司在被稀释”这个结构事实。
四、回到今天:3600失守,失守的是什么
今天的失守,在指数层面是一个数字;在结构层面,是资金在成长和防御之间做了一次非常明确的切换。银行、保险、煤炭、石油天然气逆势上涨,半导体、通信设备、光刻机、军工电子跌幅居前。这不是“全市场恐慌”,而是在全球半导体链共振下杀的背景下,资金从高β的成长方向撤出,涌向低波动、高股息、有护盘属性的权重方向。上证50被ETF买盘拉起、四大行创新高,说明有资金在3600下方做“指数层面的承接”,但这种承接没有扩散到个股层面——5236只下跌、上涨占比5.6%,才是大多数持仓者的真实体验。
3600点本身没有魔法。 它在2007年是半山腰,在2015年是去杠杆的中途站,在2021年是结构性行情的顶部区域之一,在2025年是扩容后的“重返”,在2026年是成长股出清后的“失守”。同一个数字,在不同的市值体量、不同的权重结构、不同的产业叙事下,承载的含义完全不同。
今天失守3600,真正值得记录的不是“又回到了二十年前的位置”,而是在总市值103万亿、上市公司5570家的体量下,指数对全市场赚钱效应的代表性已经降到了历史低位。 银行拉指数、个股在下跌,这种分化本身就是当前市场的结构特征。指数回到哪里,和你手里的东西在不在“少数派”那一边,是两件需要分开回答的事。
以上为基于2026年11月20日公开收盘数据与历史市值、上市公司数量等公开统计的复盘框架,不构成投资建议。指数点位的历史对比受权重构成、股本扩张、估值中枢变化等多重因素影响,同一数字在不同时期的经济含义不具备简单可比性