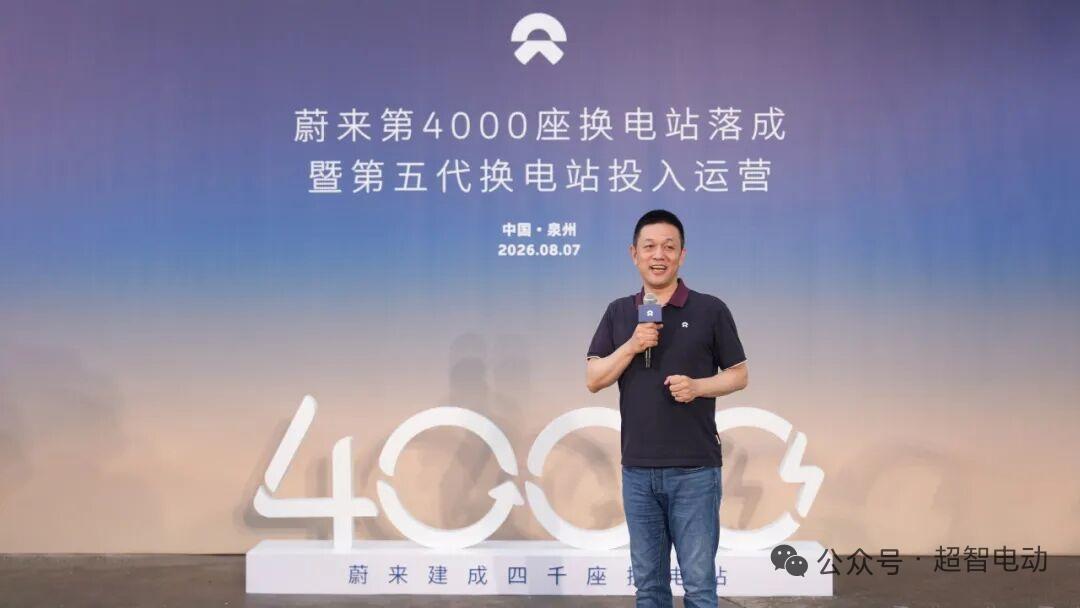
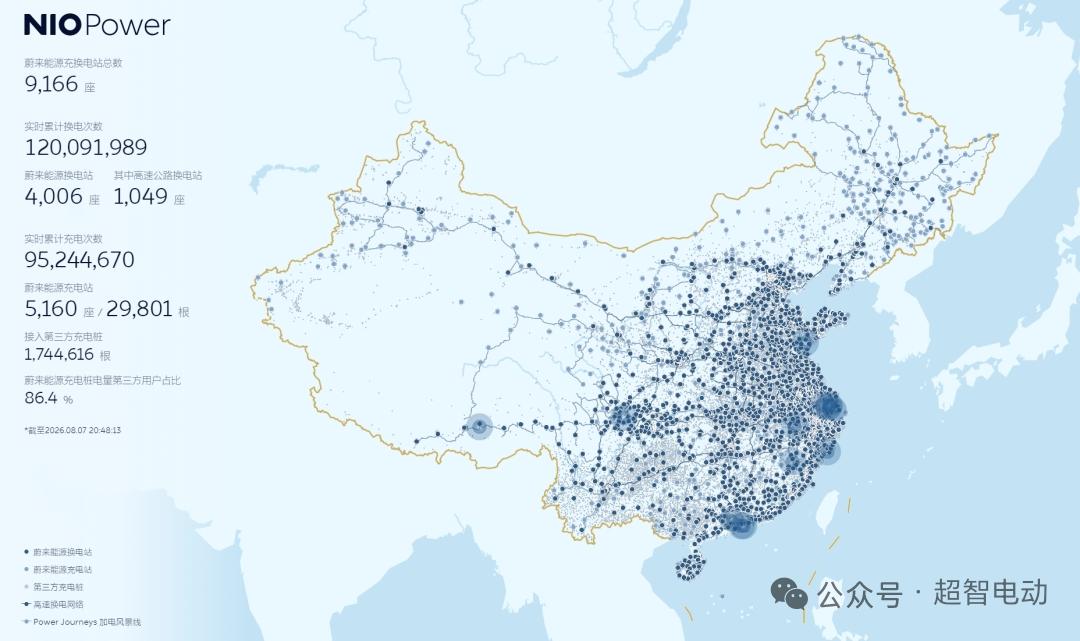
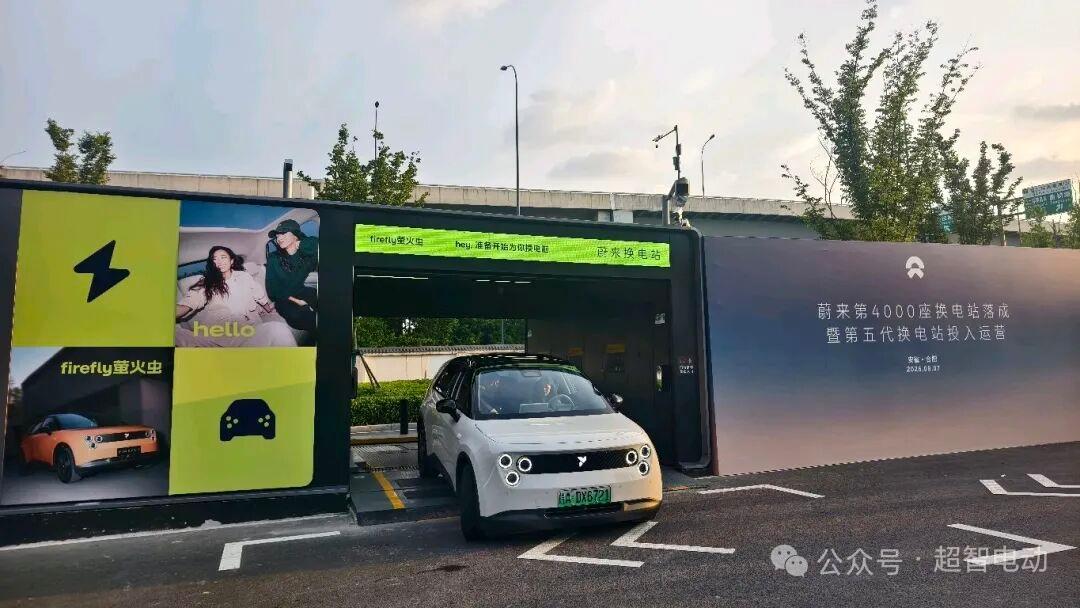
蔚来刚在数小时前结束了泉州的第4000座换电站暨首座五代站上线仪式,同时,品牌换电总次数也突破了1.2亿次。全新五代换电站兼容性大幅升级,可适配从萤火虫到ES9的全系列车型换电需求,覆盖蔚来全系在售及未来规划车型。除了核心的换电体系布局,蔚来也是国内充电桩布局最积极的新能源车企之一。截至目前,蔚来已上线充电站5160座,累计拥有充电桩29801根,形成“换电为主、充电为辅”的补能网络格局。
*首先需要明确的是,“换电”并不是新鲜事物,也不是蔚来的首创。实际上,电动汽车行业的先行者特斯拉就曾押注过“换电”模式。早在2013年,特斯拉就在一台Model S上展示了其先进的换电技术。当时,特斯拉的换电流程仅需93秒,比蔚来最新的第三代换电技术还要快得多。按照特斯拉当时的规划,“换电”模式将会是其电动汽车补能的发展方向。然而,经过深思熟虑后,特斯拉最终在2015年前后放弃了换电模式,转而集中精力于超充技术的发展。
*这里需说明,所谓封闭场景,一是空间封闭,指有特定运输的半径,比如码头、矿山、企业、城市局部封闭区域;二是产品封闭,比如,电动车是一个品牌或合作关系良好的友商,经营换电站的企业与电动车客户高度偶合且无利益冲突。如果突破空间封闭、产品封闭特征,就是开放场景。比如,蔚来搞的跨省、跨地区模式,准备不同企业间共享换电站,等等。由于,现今电动车技术快速迭代,新技术、新产品层出不穷,首先,锂电池是没法真正通用的;第二,企业间高度竞争,无法真正共享。
*几年兆瓦级超快充快速落地,充电速度不断提升。换电最大卖点就是“快”,一旦几分钟就可以完成补能,普通私家车用户会直接选择充电。目前国内已有两千多万个充电桩,基本满足补能需求,而换电站只有7000多个,二者悬殊太大。换电的优势场景会被压缩,营运车辆、网约车、重卡会是换电最适合的沃土,但普通私家车市场很难大规模转向换电模式 。当然,不能全盘否定换电。换电不是伪需求,在营运车领域具备很高价值,未来一定拥有稳定的细分市场。但想要做到整个补能市场三成份额,意味着海量车型适配、全国庞大站点网络、跨品牌打通标准,多重条件要在短短几年之内全部完成,现实阻力太大。
目前国内电动车基本是单品牌封闭换电体系,电池包尺寸、机械锁止结构、通讯协议都是各家自定义。张家的电池不能给李家用,不能像加油站一样所有车型通用,很难形成全行业规模效应。换电站建的越多,孤岛效应越明显 。三是车辆工程设计不兼容,和流行的CTC/CTB一体化技术路线冲突。可换电电动车,底盘须预留可拆卸电池包结构,没法采用现在主流的CTC电池底盘一体化、CTB车身电池一体化。一体化车身强度更高、空间利用率更好、整车成本更低, 是绝大多数车企选择的技术路线,和换电车型不相容。
换电受成本、标准、快充替代三重挤压,短期难以普及,盲目布局极易踩坑。
未来的补能格局,不会是“充换对立”,而是快充为主、换电为辅、多元互补。
换电不会取代充电,而是深耕专属高频场景,发挥高效补能、储能调峰的独特价值。
随着国资共建共享模式落地、行业标准逐步统一、光储充换一体化普及,换电将告别野蛮扩张,进入精细化运营、价值化增长的新阶段。
所谓风口,从来不是全员红利。
能够精准匹配场景、降低资产成本、挖掘综合价值,换电才能褪去争议,从“资本博弈”走向“产业长青”。【来自懂车帝车友圈】