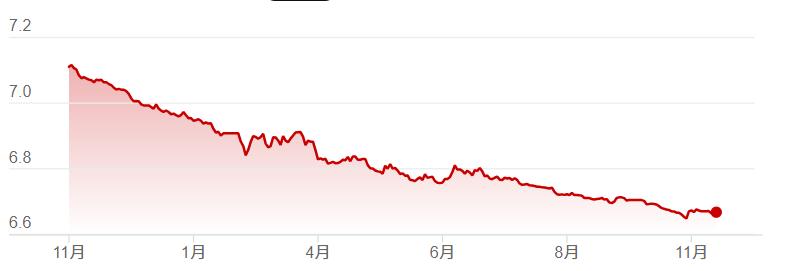
高盛在最新发布的《2027年中国展望》里给出了一组汇率预测:美元兑人民币将在2026年末降至6.70,2027年末进一步下探至6.30。对比2024年末7.30的阶段性高点,短短三年时间里,1美元能换到的人民币将整整少掉1块钱,算下来人民币累计升值幅度达到15.9%。
把时间拨回2024年底,汇率还在7.30附近横着,看空人民币的声音占了上风,不少人专门去存年化4%到5%的美元定存,觉得光吃利差就划得来。结果到2025年末,美元兑人民币已经回到7.00关口,进入2026年又继续往6时代靠,11月中旬在岸、离岸人民币围绕6.67上下震荡,中间价报在6.71附近。
当初盯着那几个点利息存钱的人,利息没拿到多少,本金折算成人民币反倒少了一截。
高盛这次敢把目标价画到6.30,依据主要是两方面宏观判断。
一笔是贸易顺差。过去两年外部关税壁垒不断加码,中国商品的全球竞争力仍然撑住万亿美元级别的年度顺差,2026年前十个月货物贸易进出口44.81万亿元,同比增长20%,海外沉淀的待结汇资金规模不小,出口商结汇意愿回升,本身就构成人民币买盘。
另一笔是美元环境。美联储进入降息通道后,美元长期走强的根基被削弱,中美利差倒挂幅度有所收窄,资金重新考虑配置人民币资产。高盛的公允价值测算还认为当前人民币存在明显低估,这是它给出偏强预测的核心支撑。
这份判断并不是高盛一家的看法。
摩根士丹利把年底目标位从7.0上调到6.75,汇丰调到6.65,德意志银行调到6.55,并预测2027年底进一步走强到6.30附近,多家机构在2026年下半年集体上调目标,看多人民币已形成一股市场共识。
但分歧也存在,有首席经济学家提醒,利差倒挂仍处在历史高位区间,外资增持境内人民币债券的意愿还没完全恢复,顺差支撑和资本流动偏弱同时存在,不能只挑一边看。
顺着资金这条链往外看,汇率变动先影响金融市场。
人民币偏强,以人民币计价的股票、债券吸引力上升,境外资金增配中国资产的意愿会改善,2026年南向资金净流入预计达到2000亿美元量级,外资对国内国债的持有规模也在逐步修复。资产价格重估和汇率走强往往互相印证,持有A股、债券或相关基金的人,能间接感受到这股力量。
资金往下走一层,就到商品和进口成本。人民币升值,同样的人民币能换到更多外币,采购石油、铁矿石、大豆这些进口原材料时成本直接往下走,炼油、农产品加工、汽车制造、日用消费品几个行业的利润空间会松一些,进口水果、汽车、母婴用品、化妆品等到岸价格有下调余地。
大宗商品价格同时受地缘局势、供需关系、库存周期影响,汇率只是其中一个变量,不能把某类商品涨价或降价全算到汇率头上。
再往产业链这头看,分化就比较明显。
进口企业两头都轻松,买原材料花外币,人民币购买力变强,采购成本下降。压力集中在纯出口、用美元报价、美元收款的企业身上。同样一笔100万美元的订单,一年前按7.10结汇能换回710万元人民币,汇率升到6.70之后只能换回670万元,中间40万元的差额就是汇兑损失,订单价格没变,利润先被汇率吃掉一块。
外汇管理部门披露过一个典型案例,有家出口企业在人民币偏弱的时候形成惯性,把几千万美元留在账上既不结汇也不锁远期汇率,后来人民币升值,账面上的利润被严重侵蚀。没做汇率套保、单一币种结算、纯出口型企业,是受冲击最重的三类。
回到普通家庭这一头,影响是分收支两端算的。
手里有子女留学计划、打算出境旅游、习惯海淘的人,换汇成本实打实下降。2025年4月到2026年4月这一年间,离岸人民币从7.43附近升到6.82关口,同样兑换5万美元,花费从37.14万元降到34.1万元左右,省下3万元出头;如果高盛预测的6.30兑现,未来换5万美元需要的人民币还会再少一截。留学生每年缴学费、家庭出去旅游购物、代购进口奶粉和保健品,都能从这笔差价里受益。
另一端,手里存着美元现金、美元理财、美元保单的家庭,折算回人民币会出现账面缩水。2024年底图高息存美元定存的人,现在面对的就是利息跑不赢汇率变动的局面。已经持有的外币资产不必在恐慌情绪下盲目兑换,未来几年孩子出国、家庭海外采购等实际用汇需求,是决定要不要换回来的主要依据,单纯赌汇率方向做投机,风险并不低。
央行立场也很明确,不预设汇率目标水平,汇率双向浮动、弹性增强,升值和贬值因素同时存在,走向仍有不确定性。
人民币升值这条路能走多远,最终取决于出口韧性、国内经济基本面和中美货币政策的相对变化,投行预测可以当作参考坐标,不能当成必然结果。