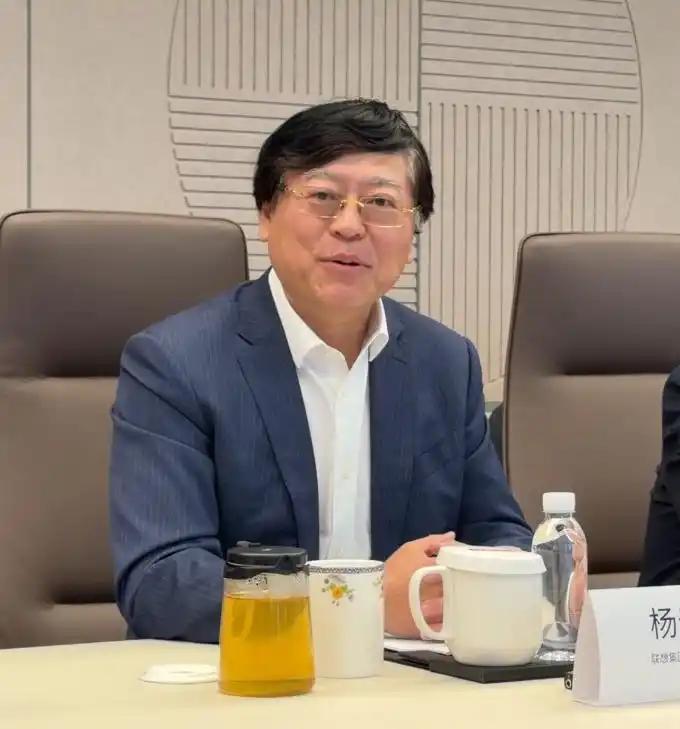
联想捡了个大便宜!当年花21亿美元天价买下IBM服务器业务,被嘲笑是冤大头,现在咸鱼翻身,踩中了AI的风口,靠AI服务器业绩直接起飞了,也一举成为了目前全球AI服务器重要玩家之一。
不少人翻出十年前的旧账,说联想当年花 21 亿美元买 IBM 的 x86 服务器业务,是走了狗屎运踩中风口。当年交易敲定的时候,嘲讽声可比现在的赞美多太多了,几乎没人看好这笔买卖。
2014 年那会,IBM 正忙着往高利润的软件、服务领域转型,x86 服务器这种重资产、薄利润的硬件业务,在它手里已经算不上核心资产,联想掏出 21 亿美元接盘,在很多人眼里就是当了冤大头,接了别人甩的包袱,甚至有人说这是花钱买虚名。
之后的好几年,质疑声也没断过,这块服务器业务长期处于增收不增利的状态,前前后后累计亏了近二十亿美元,不少人说这笔收购打了水漂,是联想盲目扩张的典型败笔。
往前再倒十年,2004 年联想收购 IBM PC 业务的时候,骂声更凶。当时联想在国内只是头部玩家,要吃下 IBM 的全球 PC 业务,妥妥的 “蛇吞象”,业内几乎没人觉得这笔交易能做成。
结果大家都看到了,靠着 PC 业务的并购,联想拿到了 ThinkPad 品牌、全球销售渠道和成熟的供应链体系,真正迈出了全球化的第一步,坐稳全球 PC 出货量头把交椅很多年。
我一直觉得,把这两次收购说成是 “捡便宜”“碰运气”,其实是把商业战略看得太浅薄了。IBM 主动剥离硬件业务,是它自身战略升级的选择,而联想敢接、能接,本质是看准了自身的优势和产业的长期趋势。
很多人只看到风口来了订单暴涨,却忽略了中间近十年的打磨。收购拿到的只是基础的技术专利和客户盘子,要跟上产业变化,得不停迭代升级。从服务传统企业客户,到适配云厂商的定制化需求,完全是两套玩法。
过去这些年云计算兴起,服务器的客户结构变了,产品要求也天差地别。不少传统服务器厂商要么转型失败退场,要么直接放弃了这块市场。联想没走,沉下心改产品、建交付体系、磨供应链,慢慢把 ODM + 的模式跑通了。
换句话说,就算没有 AI 这波浪潮,联想在服务器市场的份额也在稳步往上走。AI 只是把它的积累效应放大了,天上掉不下一个全球头部的服务器厂商,所有的爆发都有前面十几年的铺垫。
站在中国的角度看,这其实是一条很有代表性的成长路径。我们很多企业的全球化和技术升级,都不是从零开始闭门造车,而是通过并购拿到成熟的产业资源,再用自己的制造和效率优势做迭代。
这条路一点都不好走,跨国并购的失败案例比比皆是。客户流失、团队散伙、文化冲突,随便哪一个坎都能把一笔天价收购拖垮。联想两次都走通了,靠的不是运气,是长期的整合能力和战略耐心。
再往深了说,现在全球 AI 竞赛打得火热,表面看是大模型拼参数、拼应用场景,底层拼的全是算力基础设施。谁能稳定、大批量地交付 AI 服务器,谁就攥着 AI 产业的 “水电煤”。
5300 亿的储备订单,不是市场突然施舍的福利,是全球客户用脚投票的结果。AI 服务器对稳定性、交付能力、定制化水平要求极高,没点长期的技术和产能积累,就算订单砸过来你也接不住。
当然也没必要把这事吹得神乎其神。储备订单不等于到手的净利润,现在供应链还有存储芯片缺货的问题,后续价格战、客户集中度高这些都是潜在风险,能不能把规模转化成持续的盈利能力,还得接着观察。
回头看联想两次接下 IBM 眼中的 “非核心业务”,最后都长成了自己的核心增长引擎。这事最有意思的地方,就是它印证了一个最朴素的商业道理:没有白走的路,也没有白熬的时间。
很多时候你布局的时候,没人看得懂,甚至还要挨骂。但只要方向没走错,肯沉下心熬冷板凳,等到产业浪潮来的时候,你之前埋下的所有伏笔,都会变成你站得住脚的底气。
以上是小编个人看法,如果您也认同,麻烦点赞支持!有更好的见解也欢迎在评论区留言,方便大家一同探讨。