医保钱包2.0全国上线,普通家庭能省下什么、还差什么
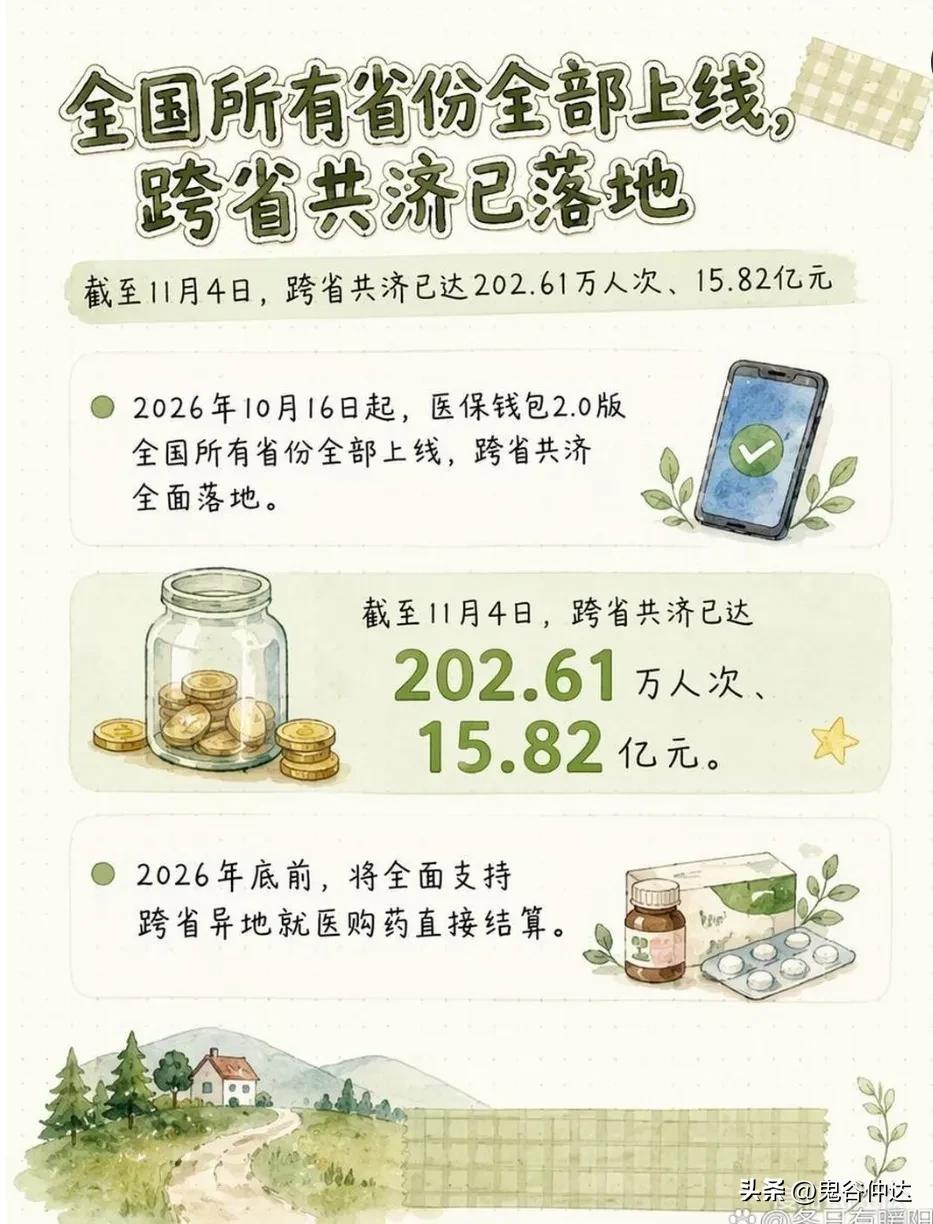
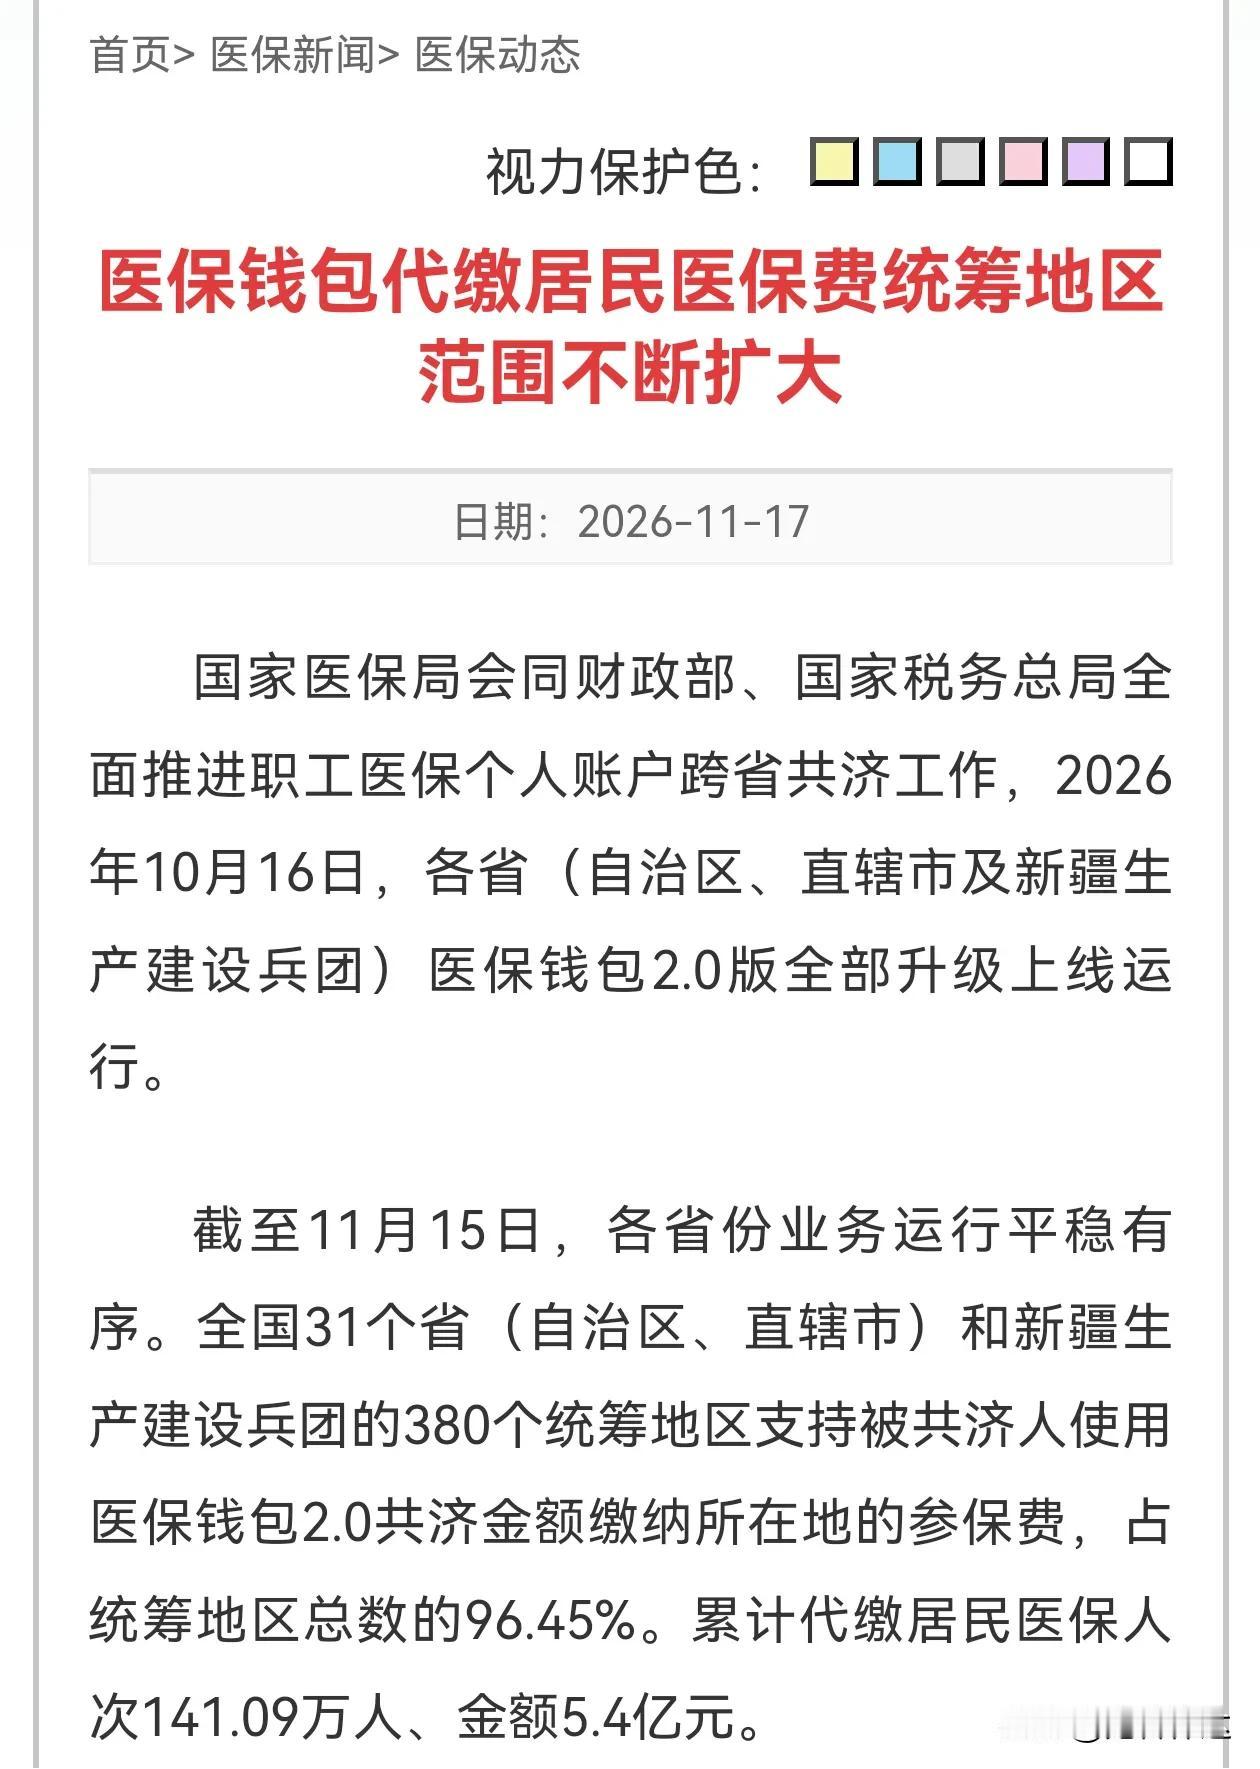
截至11月16日,全国各省份均已完成医保钱包2.0升级。这项政策最直接的变化,是把职工医保个人账户里“躺”着的结余,变成了一笔家人之间可以共享的“家庭健康金”。
对普通家庭来说,第一个实实在在的影响是“异地也能用上了”。
过去,个人账户共济大多局限在省内,在外打工的子女想用自己的医保余额帮老家父母,操作上障碍不少。
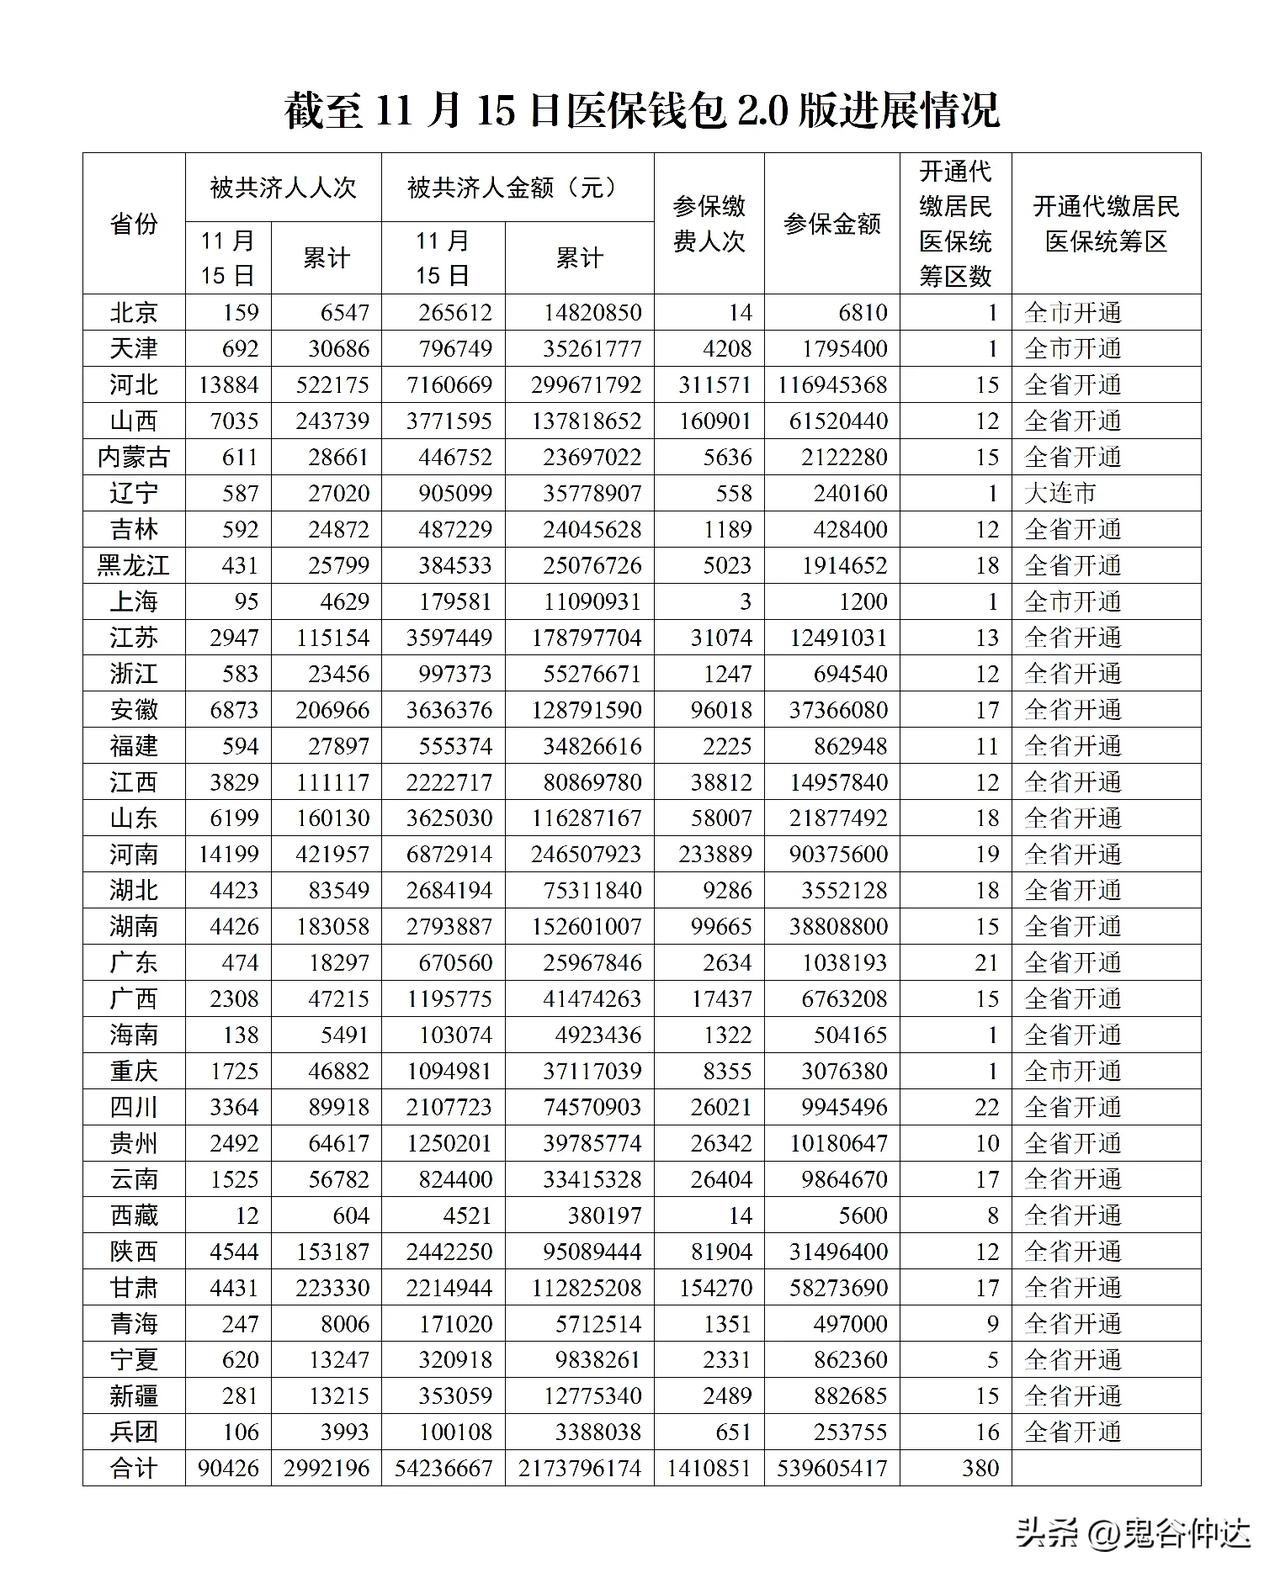
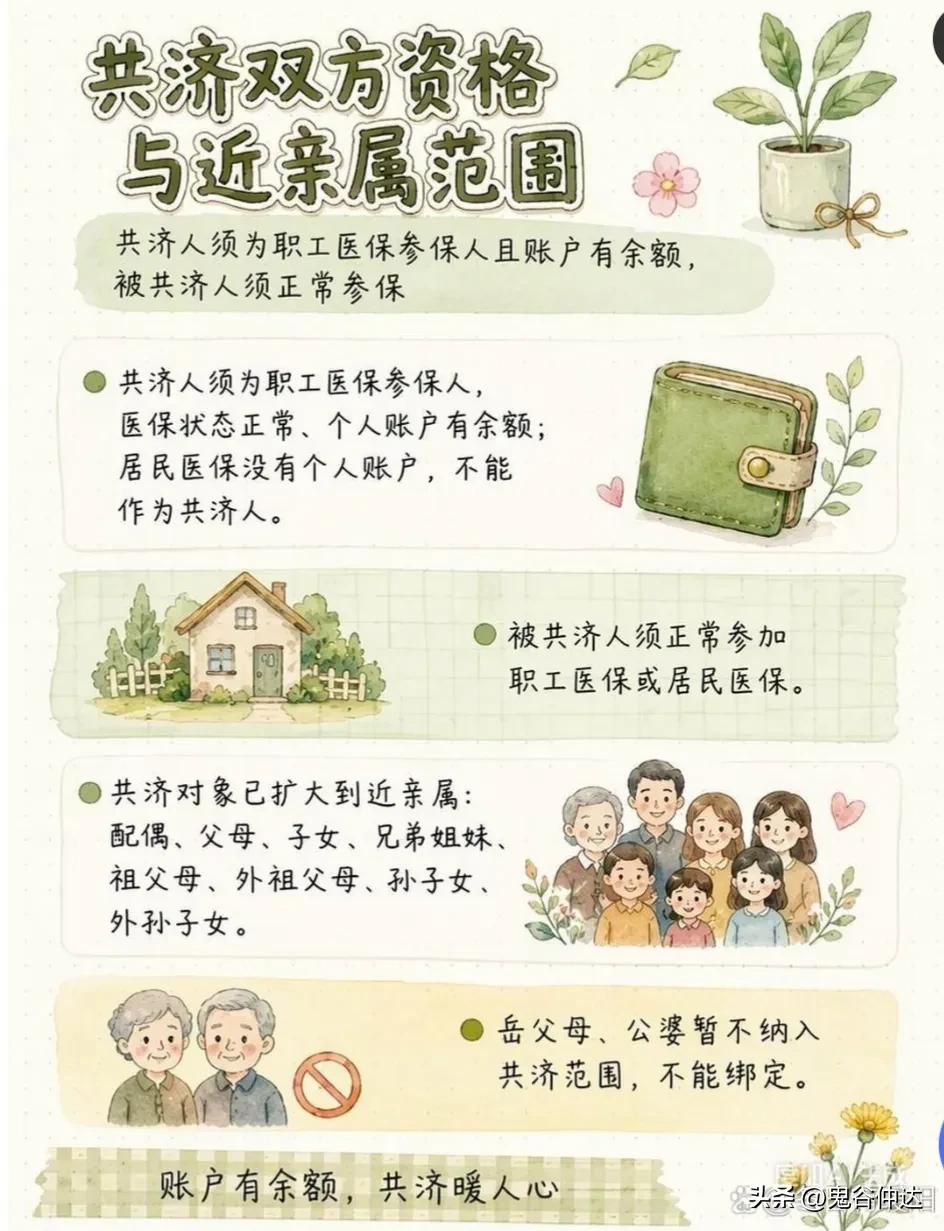
2.0版把共济范围扩展到了跨省,使用对象也从配偶、父母、子女,扩大到兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女等近亲属。在湖南、甘肃等劳务输出较多的省份,已经有大量外出职工通过跨省共济为老家亲人缴纳居民医保费。
所谓“数字孝心、远程尽孝”,落到账面上,就是子女账户里原本用不上的钱,变成了父母的一份参保凭证。
第二个影响,是共济金可以拿来缴参保费了。
截至11月16日,全国380个统筹地区、占总数96.45%的地区,已支持使用共济额度为亲属缴纳居民医保参保费,累计代缴已达141.09万人次、5.4亿元。
这意味着一个家庭不必再额外掏一笔现金去缴老人的居民医保,职工个人账户里闲置的结余直接抵掉了这笔支出。
对于账户余额常年沉淀的年轻职工和缴费压力较大的农村家庭来说,这是一次实实在在的“减法”。
但也要看到,便利还没有一步到位。 跨省共济目前优先打通的是参保缴费场景,跨省异地就医购药的直接结算仍在陆续开通中,年底前才会全面实现。
各地在共济额度上限、使用频次上也有差异,有的省份单次共济上限为2000元。此外,共济额度不是现金,不能提现,也不能二次转给他人,使用时必须用患者本人的医保码结算。
医保钱包2.0的真正意义,不在于账户里多了一笔“可动的钱”,而在于把家庭内部分散的保障资源重新连接了起来:年轻人账上沉淀的、老人看病时不够用的,通过一项制度安排,流向了最需要的地方。
对普通百姓而言,这是一条正在变得顺畅的家庭互助通道——路已经通了,剩下的,是让更多场景跑起来。医保2.0 医保钱包 医疗保险 看病