汽车、造船、精密制造承压,财政债务压到发达国家首位:日本经济的两难,不是一句"衰落"能概括
近年日本制造业在多个传统优势领域遇到压力:汽车销量和利润双双走弱,造船面对中韩等竞争对手,消费电子和半导体部分环节份额收缩;与此同时,日本政府债务规模长期处于发达经济体最高一档,财政继续扩张的回旋余地有限。把这两件事放在一起看,比单说"制造业不行了"或"经济衰退了"更接近真实处境。
一、汽车:曾经的支柱,在电动化转型中失速
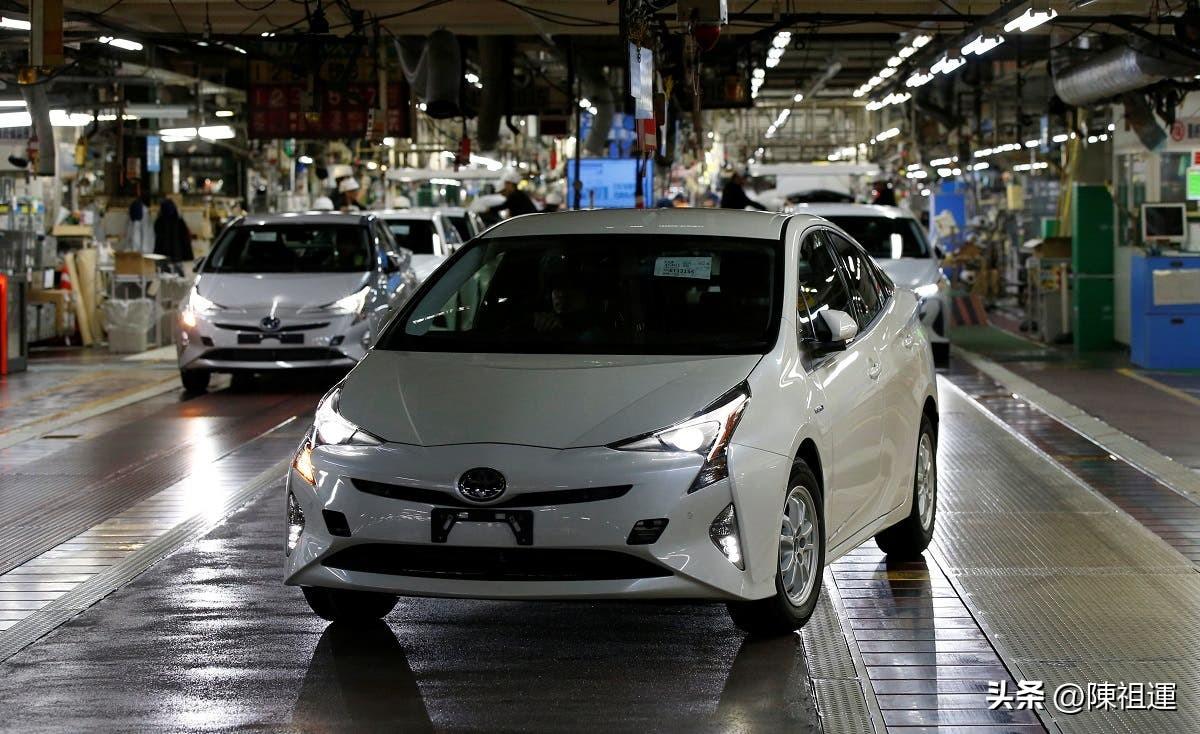
汽车长期是日本制造业的代表性行业。但最新财报季的表现并不理想:丰田营收增长的同时净利润同比下降约20%;本田出现1957年上市以来首次全年赤字;日产连续两年巨额亏损,累计赤字约1.2万亿日元;斯巴鲁营业利润也大幅下滑。日本已经失去全球汽车销量第一的位置。
压力并不只是市场需求波动,更核心的是技术路线切换。全球主流市场加速转向电池电动和智能化,日系车企过去在混动、氢燃料电池上积累的优势,与当前主流选择出现分化;智能座舱、软件定义汽车和供应链电动化环节,也需要重新补课。竞争压力来自多个方向,中国车企在电动化和供应链效率上的追赶,是其中一个外部变量。
二、电子、造船和精密制造:优势底盘在分化
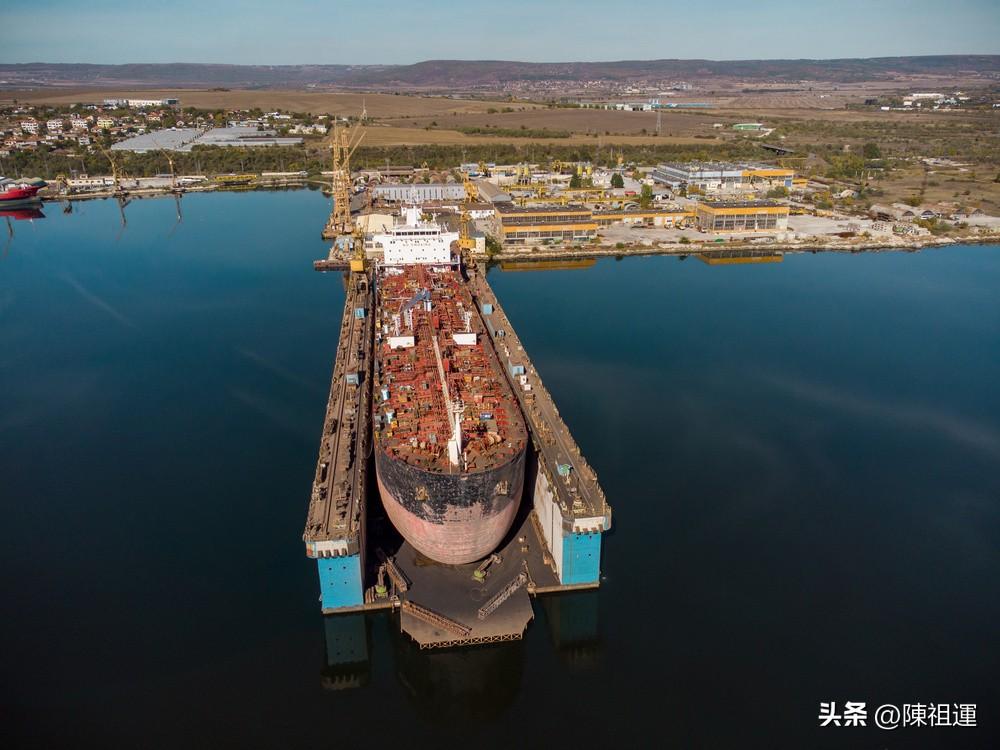
除了汽车,日本在消费电子、部分半导体环节的全球份额较当年收缩,人工智能、云计算等新兴领域也还没有形成足以接续传统制造的新增长引擎。造船行业面对中韩竞争,订单和成本压力上升;OECD对日本的财政规划中,也把造船、航空和AI列为需要战略投资补短板的方向。
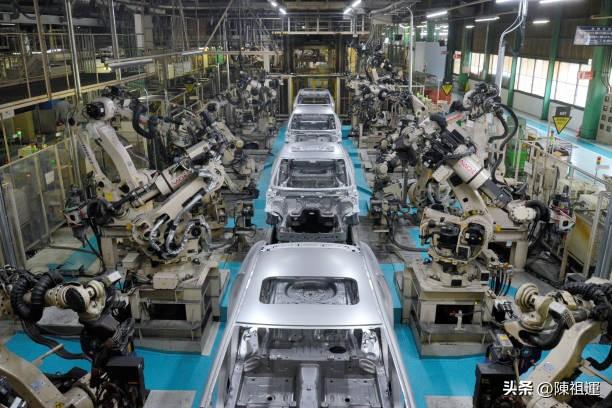
需要客观区分:承压的主要是部分组装环节、消费终端和传统产能,并不等于日本制造全面落后。在高端材料、精密零部件、工业设备、光学和特殊工艺领域,日本企业仍有长期积累和客户壁垒。真正的问题是,这些上游优势能不能顺利转化为下一代产品和产业利润。
产业链外移和日元贬值也放大了企业分化。大企业海外业务多,日元偏弱能改善海外收益;面向国内市场的中小企业却承受原材料、能源和人力成本上升,提价困难,利润收窄。今年上半年因日元贬值直接导致破产的中小企业数量,创下本轮贬值周期同期较高水平。
三、高债务托底经济,财政空间却越来越窄
日本财政政策近年一直以发债托底为主。2026财年预算被推高到约122万亿日元,创下历史新高;内阁批准的财政刺激包约21.3万亿日元,相当于2024年GDP的3.5%左右,投向包括造船、航空、人工智能等方向。
债务口径需要说明:按日本财务省包含国债、借款和政府短期证券的宽口径,国家债务总额超过1330万亿日元;不同国际机构按一般政府债务统计,比例在200%以上,部分宽口径估算接近260%,无论哪种口径,都处于发达经济体最高一档。统计方法不同,数字会有差异,但"债务负担沉重、利息支出压力上升"这个方向是一致的。
压力来自老龄化和利率上行两头。养老金、医疗和长期护理支出随人口结构持续增加;日本央行逐步结束宽松、政策利率上调,国债利息负担随之加重。如果继续扩大财政刺激托底经济,会削弱财政重建;如果紧缩开支托底不足,又可能影响内需和转型投入,这正是政策两难的核心。
四、产业和财政,其实是绑在一起的
制造业竞争力下降,会从两条路传导到财政:一是出口和企业利润承压,税基增长受限;二是国内需求和就业需要财政继续托底,政府只能靠发债维持。高债务又反过来压缩产业投入空间,一旦利率上行,利息支出还会挤占养老、医疗和科研经费。
日本经济的关键变量,不只是某一家车企卖了多少车,而是传统制造积累能不能支撑新一轮技术切换。它手里仍有材料、零部件和海外资产等底牌,但电动车、智能化、数字平台这些新赛道,需要快速组织供应链和产业生态,而这恰恰是老牌制造业大国转身最慢的地方。
五、后续值得跟踪的几件事
一是日系车企电动化和智能化车型能不能在海外市场重新打开份额;二是中小企业成本压力会不会进一步向产业链上游传导;三是财政重建与防卫、养老等刚性支出之间如何平衡;四是货币政策正常化后,国债利息和金融机构资产会受到多大影响。
对其他经济体而言,日本案例更像一面镜子:制造业优势不会自动延续,技术路线换代时,过去的积累可能变成路径依赖;而长期高债务托底,最终会削弱产业升级和社会福利的选择空间。看日本经济,既不必放大成"全面溃败",也不能忽视它在转型和财政上的真实压力。
互动话题:你认为老牌制造大国转身最慢的环节,是技术路线、供应链组织,还是内部决策效率?汽车电动化这一轮,日本还有机会追回来吗?欢迎理性留言讨论。