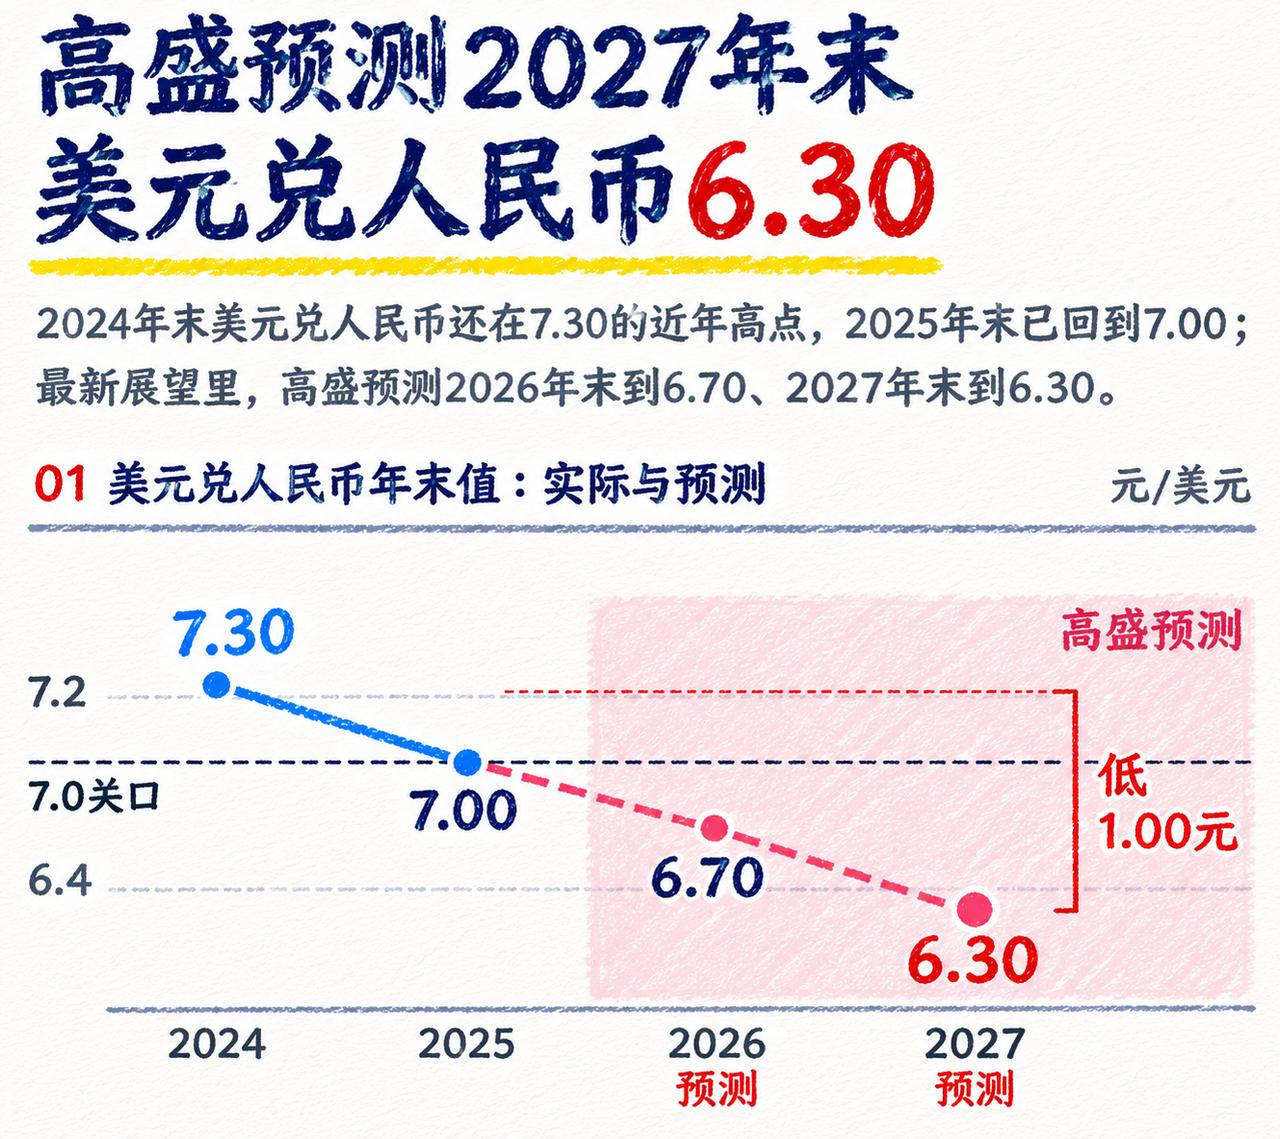
高盛在最新发布的《2027年中国展望》里给出了一组相当醒目的汇率预测:美元兑人民币将在2026年末降至6.70,2027年末进一步下探至6.30。
对比2024年末7.30的阶段性高点,短短三年时间里,1美元能换到的人民币将整整少掉1块钱,算下来人民币累计升值幅度达到15.9%。
把时间拨回2024年底,当时汇率还在7.30附近徘徊,市场上看空的声音占了上风,不少人甚至专门跑去存年化4%到5%的美元定存,觉得自己算清了利差这笔账。
结果到了2025年末,美元兑人民币就已经悄然回到了7.00关口。汇率市场最幽默的地方就在这里:很多人盯着那几个点的利息,最后却在汇率波动里把本金折了一块。
高盛这次敢把目标价直接画到6.30,背后并不是拍脑袋,而是基于几组实打实的宏观账本。
首先是贸易顺差的底气。过去两年,尽管外部关税壁垒不断加码,中国商品的全球竞争力依然撑起了万亿美元级别的年度贸易顺差。
源源不断的出口顺差,意味着海外市场沉淀了巨额的待结汇资金。前两年美元利率高、汇率强,很多外贸企业习惯把美元留在海外账户里吃利息;一旦汇率风向逆转,这批资金集中回流结汇,本身就会形成强大的推力。
其次是中美宏观周期的错位。
随着美联储进入降息通道,美国庞大的财政赤字和债务利息压力,让美元指数失去了单边走强的根基。
高盛的测算模型一直认为,按实际有效汇率衡量,人民币在7.30的位置被明显低估了,6.30更接近其长期均衡价值。
不过,对华尔街投行的预测,向来得带着三分清醒去看。投行分析师手里最常用的工具往往是一把直尺——汇率在7.30的时候,报告里全是支撑美元走强的理由;等趋势掉头回到7.00,同一批模型又能顺理成章地外推出6.30。
更重要的是,汇率从来不是数字越大越好,也不是越小越好,它本质上是一场利益的重新分配。
从7.30到6.30,这1块钱的落差,落到不同人头上,完全是两种剧本。对于普通消费者、海淘族、留学生家庭,以及依赖进口芯片、能源和原材料的企业来说,这是实打实的购买力提升——同样的预算,出国旅游能多住两晚酒店,海外交学费能省出一辆代步车。
但对沿海无数外贸工厂而言,1块钱的汇率波动却是实打实的利润大考。
很多传统制造业的净利润率本来就只有3%到5%,如果订单按美元计价又没做外汇套保,美元贬值13.7%,相当于白干两三年。也正因如此,央行向来强调保持汇率在合理均衡水平上的基本稳定,防止单边过快升值伤及出口基本盘。
从7.30到7.00已经成为过去式,接下来两年能不能真走到6.30,还得看出口韧性和中美利差的真实博弈。毕竟在汇率这件事上,同样是相差1块钱,有人算的是海外购物车的折扣,有人算的却是工厂下个月的毛利率。