阿森纳会成为下一个曼联吗?
克伦克集团(KSE)将阿森纳的资产用于德意志银行贷款担保,难免让球迷联想到格雷泽家族。困扰曼联二十余年的债务问题,会不会在阿森纳身上重演?
2005年,格雷泽家族通过杠杆收购入主曼联,将大量收购债务转嫁给俱乐部。买曼联的是格雷泽,还债的却是曼联。此后,俱乐部还要承担巨额利息及股东分红,这也是曼联球迷痛斥格雷泽家族吸血的原因。
克伦克此次的融资安排有何不同?
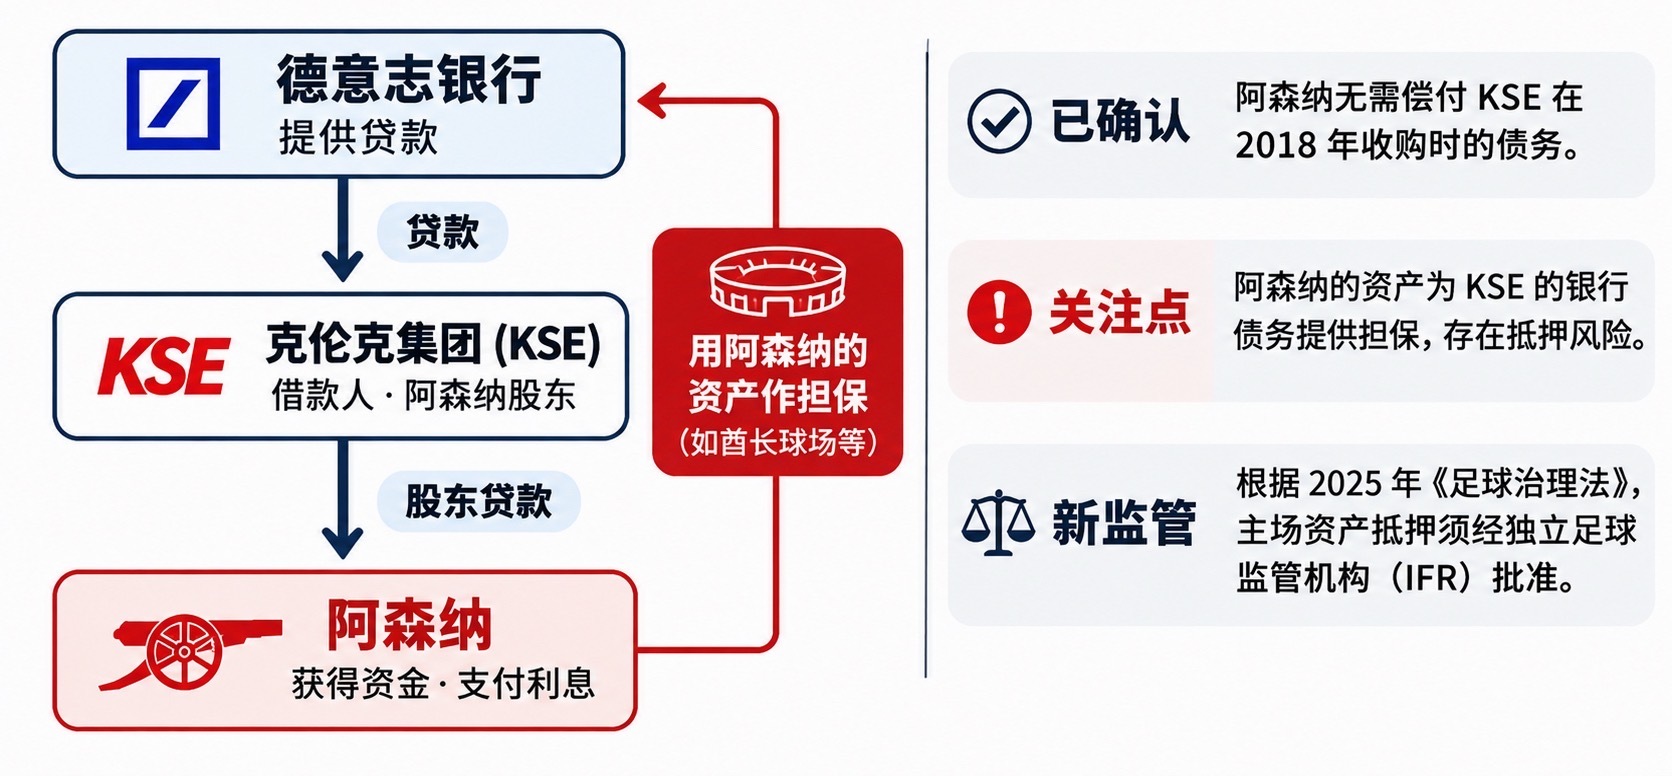
首先要厘清两层债务关系:德意志银行向KSE提供贷款,KSE再向阿森纳提供股东贷款。阿森纳向KSE支付利息,KSE向银行支付利息。若两者存在利差,KSE便可能获得转贷收益。
阿森纳球迷信托组织(AST)已得到俱乐部保证,阿森纳无须偿付KSE于2018年全资收购俱乐部所产生的债务,股东贷款的融资成本也将继续符合英超的公平市场价值规定。
但偿债责任与担保责任是两回事。
阿森纳虽无须偿付股东的收购债务,但作为资产担保方,一旦KSE违约,俱乐部的抵押资产仍可能面临被债权人处置的风险,具体取决于担保协议。
资产抵押本身并不意味着股东在吸血。它是常见的融资手段,有助于降低融资成本、扩大授信额度。近年来,阿森纳也通过增加债务为阵容建设、球场及训练基地投资筹措资金。
问题在于,融资成本降低后谁受益?阿森纳提供担保的范围有多大?是否包括KSE的收购债务?
与格雷泽入主曼联时不同,英国如今已有独立足球监管机构(IFR)。根据2025年《足球治理法》第46条,持牌俱乐部出售、转让主场或以主场资产提供担保,须经监管机构批准。
AST已要求俱乐部在12月的阿森纳咨询委员会会议上进一步解释此次融资安排。
克伦克会不会成为下一个格雷泽,不能仅凭一份抵押登记文件下定论。但既然股东的债务要由俱乐部的资产提供担保,球迷就有权知道其中的收益与风险如何分配。
阿森纳英超克伦克 AST