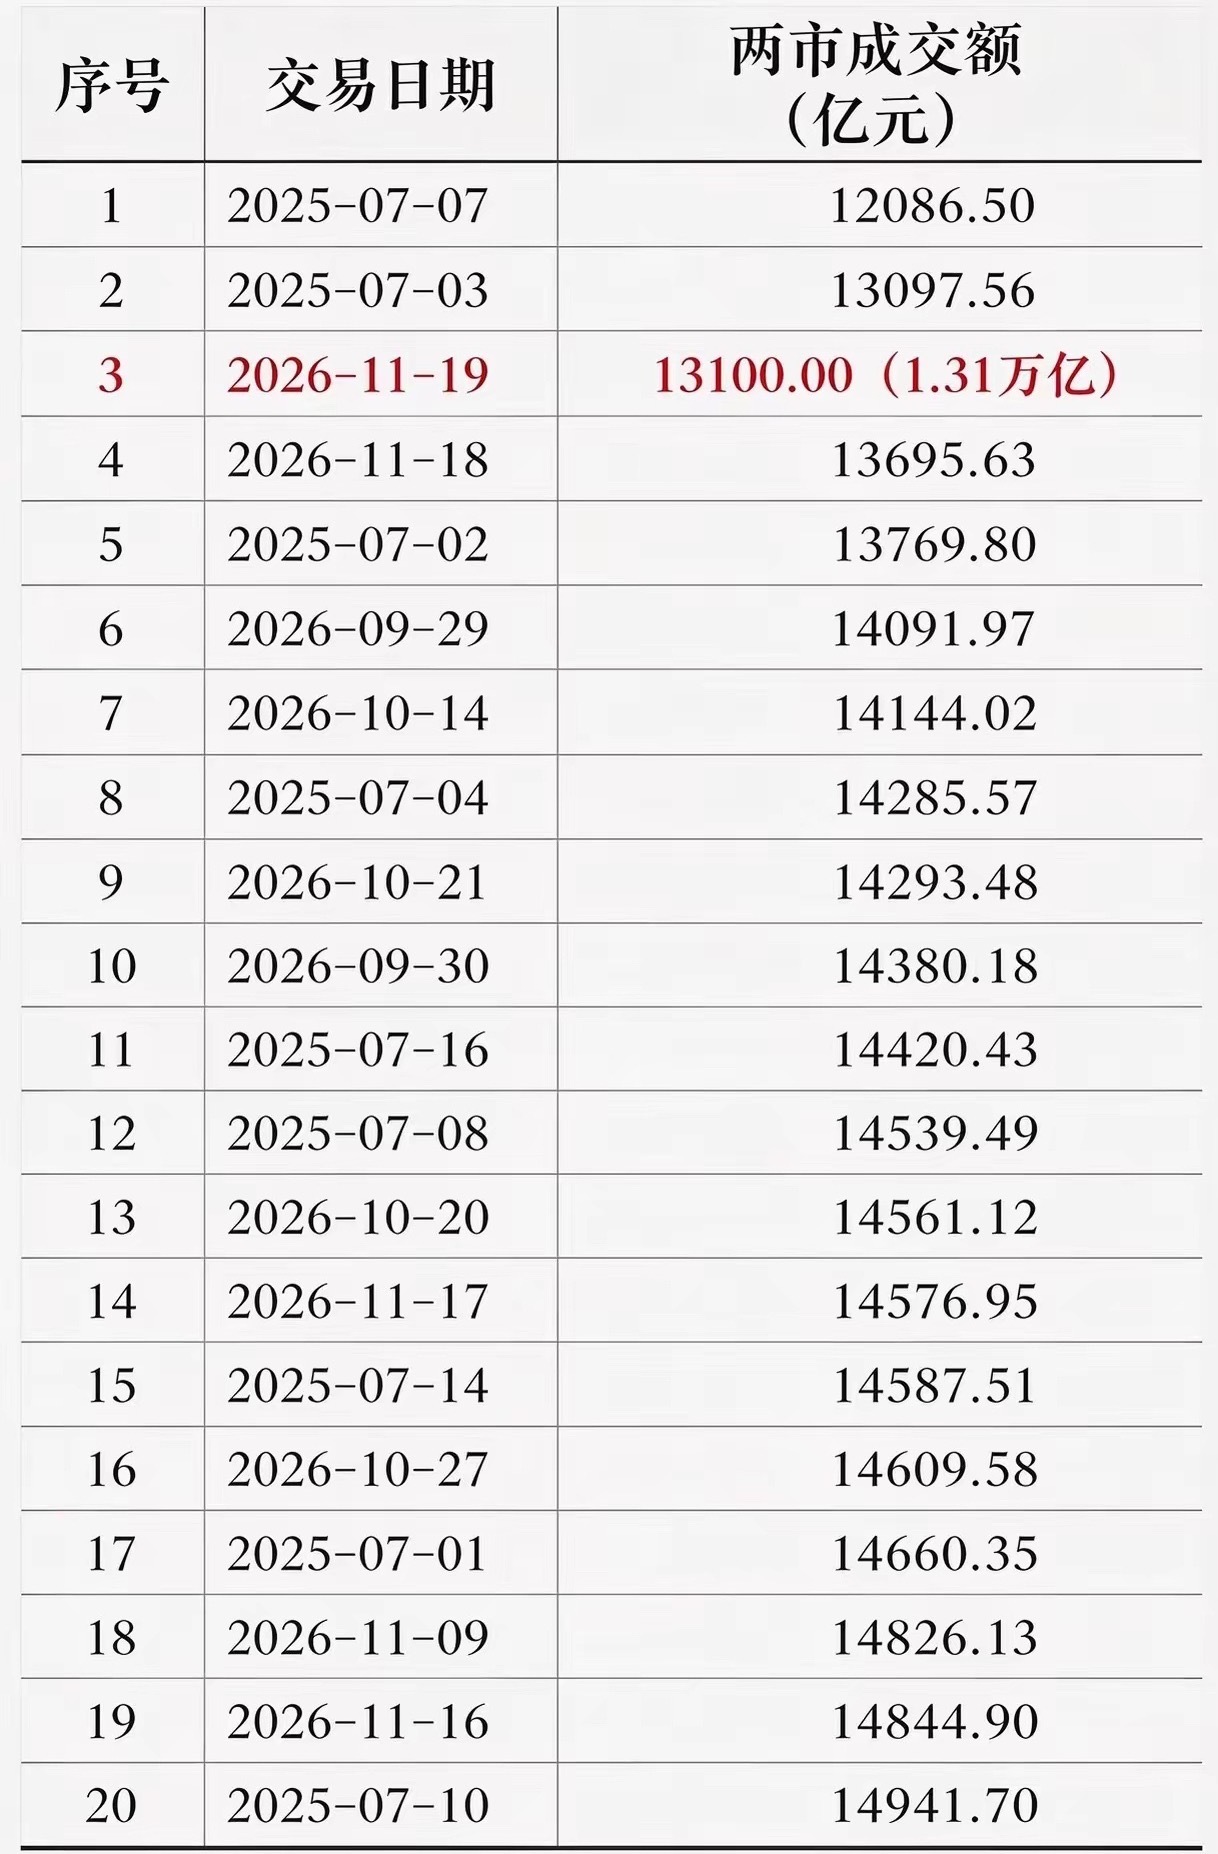
A股的钱去哪了?从历史天量近3.94万亿缩到今天1.31万亿地量,市场流动性为什么一下子少这么多?先看11月19日收盘数据:沪深两市全天成交13051亿元,约1.31万亿元,较前一交易日减少646亿元,续创年内地量;上证指数收跌0.28%,报3577.62点;深证成指收跌0.71%,报10583.20点;创业板指收跌0.79%,报2293.34点;全市场648家上涨,4874家下跌。2026年1月14日两市成交达到39414.84亿元,当前成交额较天量萎缩超过65%。很多普通投资者都有同一个疑问:市场里的钱,到底流去了哪里?用生活化比喻先讲明白:A股就像一条商业街,成交额就是当天进店、成交、换手的总流水。旺季人头攒动,老顾客、新游客、短线商贩都在,一单接一单成交;淡季人流退去,店铺开门但客人稀少,摊主不愿进货,顾客逛一圈就走,流水自然一落千丈。要分清:成交额减少不等于资金全部消失离场,而是短线交易换手停止,资金从"频繁买卖"变回"持有观望"。第一层,年底赎回与资金保值需求抽走场内买盘。临近年末,一部分基金投资者选择落袋为安,面对波动主动赎回产品;理财"固收+"产品从8月起持续赎回。这就像家庭年底要预留开支、归还贷款,不会把全部闲钱留在有波动的股票账户里。基金赎回后需要卖出持仓筹措现金,场内主动买盘随之减少;这类资金离场后不会立刻重新进场,市场交投自然降温。第二层,杠杆资金主动收缩,两融交易明显降温。两融相当于借钱炒股,赚钱效应走弱后,这部分资金优先降仓位、还融资。10月融资融券新开户5.98万户,为年内最低,环比下降45%,同比下降54.07%;融资余额从9月末约2.54万亿元降至10月末约2.35万亿元,单月下降超1800亿元。杠杆资金平时在场内反复买卖,对成交额贡献很大;杠杆资金离场后,这部分交易流水直接从市场抽走。第三层,量化与程序化交易规则优化,高频换手减少。前期高频量化策略在极短时间内反复买卖,贡献了大量瞬时换手。监管层面已持续完善程序化交易规则:建立交易报告机制,强化监测监控,引导降频降速,从严监管异常交易。11月14日,证监会主席吴清在2026中国资本市场学术年会上明确提出,深入研究评估量化交易、股份减持等制度规则的优化和公平合理的监管安排。规则明确后,高频瞬时交易边界被划定,短周期换手自然减少。相关细则仍以监管部门官方正式公布为准。第四层,交易型资金与散户参与意愿同步回落。缺少持续领涨主线时,短线游资、高频交易型资金会主动降低操作频率;普通投资者也选择在场外观望,10月A股新开户150.06万户,环比下降21.51%,创年内单月新低。短线资金看不到赚钱机会就停手等待,场外资金没看到明确效应也不愿进场接盘。第五层,中长期资金入市节奏与短线成交形成对比。交易型资金离场、成交额萎缩的同时,社保、保险、年金等中长期资金持续借道宽基ETF布局市场,类平准资金在震荡期间发挥托底作用。这类资金投资周期长、换手低,买入后以持有为主,不会像短线资金当天反复买卖,对当日成交额直接贡献有限,但会在低位区间逐步夯实市场底部。第六层,持仓结构沉淀也是成交减少的原因。一部分资金被套后持股不动,既不割肉也不加仓,筹码锁定在账户里不再参与换手;另一部分长期配置资金买入后长期持有,不做短线波段。静态持仓筹码不进入交易环节,可流通换手筹码总量下降,成交额自然收缩。后市怎么看?成交额持续低于1.4万亿元时,市场大多处于存量博弈状态,资金只能在少数板块间快速轮动,难以形成全面赚钱效应。要让市场情绪系统性修复,两市成交额至少先回到2万亿元以上;若要支撑主线板块持续走强、带动指数稳步上行,量能最好回升到2.5万亿元附近。成交额重新放大,代表场外增量资金愿意进场,盘面承接力量增强,板块行情才有持续性。短期地量往往对应抛压衰减、底部反复磨筑的过程,后续重点观察宽基ETF资金流入能否延续,以及成交能否回补。说明:本文为个人基于公开盘面数据的分析梳理,文中涉及量化交易、融资融券、减持等相关监管政策,后续细则与执行口径均以监管部门官方正式公布为准,本文不构成任何投资建议。股市有风险,入市需谨慎,投资者应独立决策并自担风险。