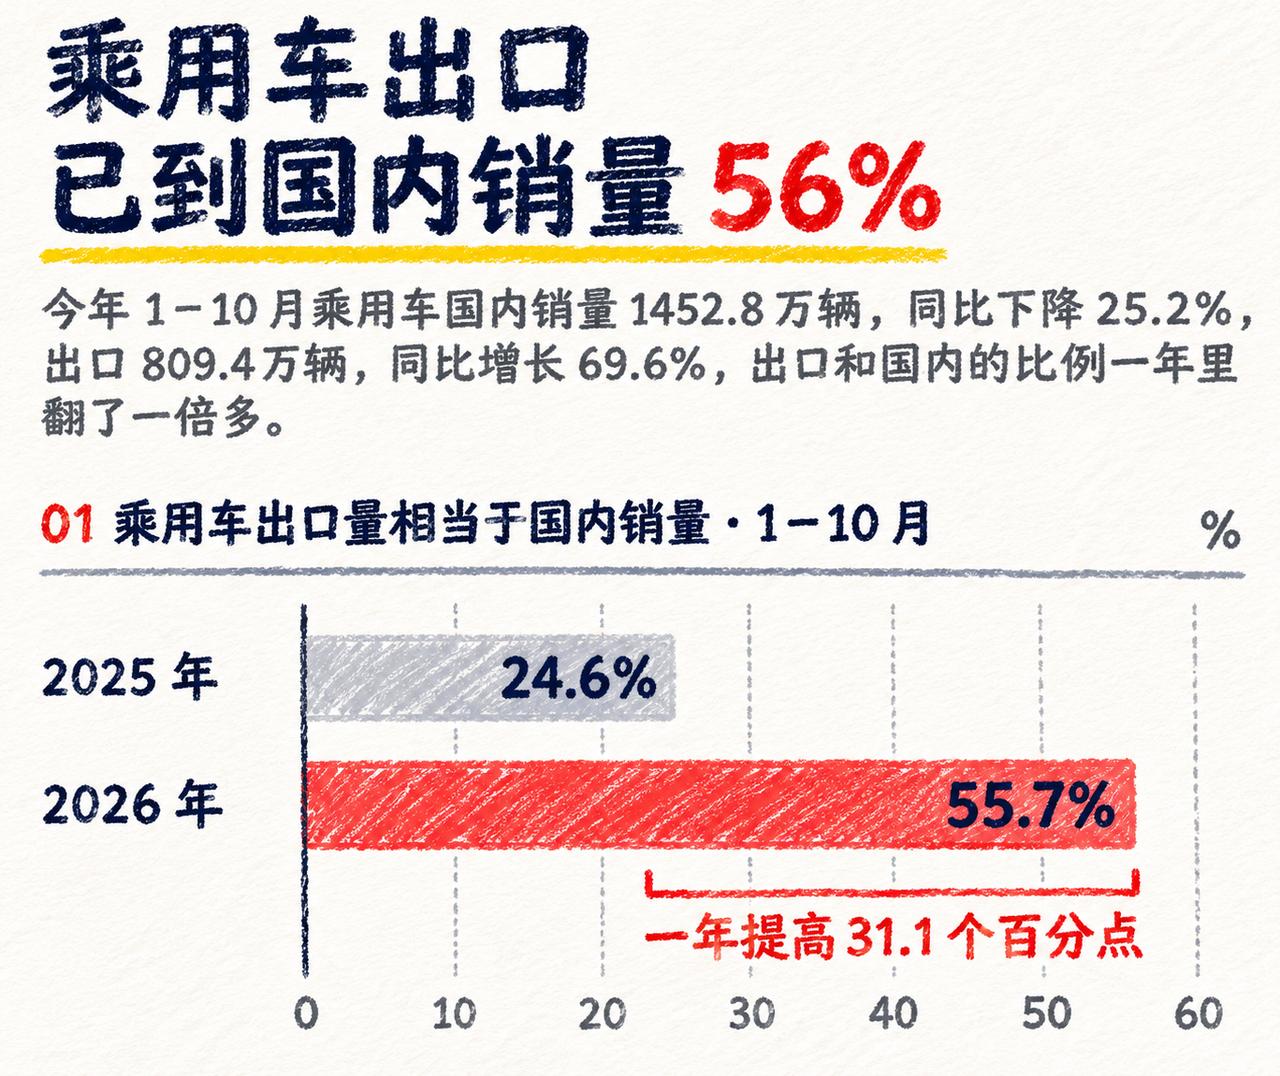
中国乘用车卖到国外的数量,已经相当于国内销量的四分之一左右,占比达到24.6%。
放在五年前,谁要是敢这么预测,大概率会被同行当成刚喝完二两散白在说醉话。
那时候,中国汽车一年出口量也就一百万辆出头,在两千多万辆的国内大盘面前,零头都算不上。
合资品牌在家里躺着数钱,国产车在十万元以下的红海里互相挠头。
结果短短几年工夫,风向彻底变了:中国不仅超过日本坐上了全球汽车出口头把交椅,出口生意也从过去的“顺带手清库存”,变成了决定车企生死的第二条腿。
把这本账翻开看,最有意思的其实不是销量数字,而是背后的利润差。
国内车市这几年的打法,懂的都懂——新款发布即降价,配置表卷得比论文还长,卖一辆车的利润薄得跟纸一样。但在海外市场,画风完全不同。
同一款国内卖十来万的新能源车,漂洋过海到了欧洲、南美或者东南亚,身价往往能翻上一番,经销商还得排队拿代理权。
对奇瑞、比亚迪这些出海大户来说,海外市场赚回来的真金白银,早已成了整个公司的利润压舱石。甚至可以说,很多车企是靠在海外赚到的钱,回来贴补国内的价格战。
更有意思的是出海姿势的变化。前两年大家刚开始往外冲的时候,属于“有船就是爹”——全球汽车滚装船的日租金一度炒到十万美元以上,逼得几家头部车企干脆自己掏钱造船队,直接把海运干成了副业。
如今,光靠把整车装船运出去已经不够看了,面对越来越高的关税门槛,中国车企开始批量把生产线搬到买家家门口:泰国的工厂下线新车,巴西的基地忙着扩建,匈牙利的厂房也在紧锣密鼓推进,从“卖产品”正式切换成了“本地造”。
当然,热闹归热闹,真正的考验才刚刚开始。
前几年出海顺风顺水,很大程度上吃到了全球供应链恢复慢、以及部分市场出现供给空缺的红利。
接下来要啃的,全是最难嚼的骨头:海外售后网点能不能跟上、零配件半个月送不到车主会不会骂街、面对本地贸易保护政策怎么拆招。
毕竟,把车卖出去只是第一锤子买卖,让人家五年后换车还愿意买你,才算真本事。
说到底,如今的局面形成了一种奇妙的循环:海外消费者花着更高的价钱,替中国汽车工业贡献了丰厚的利润;而国内消费者赶上车企白热化比拼,用更低的价格开上了配置拉满的新车。
这笔账算下来,不管是出海赚钱还是在家省钱,牌桌上的游戏规则已经彻底改写了。