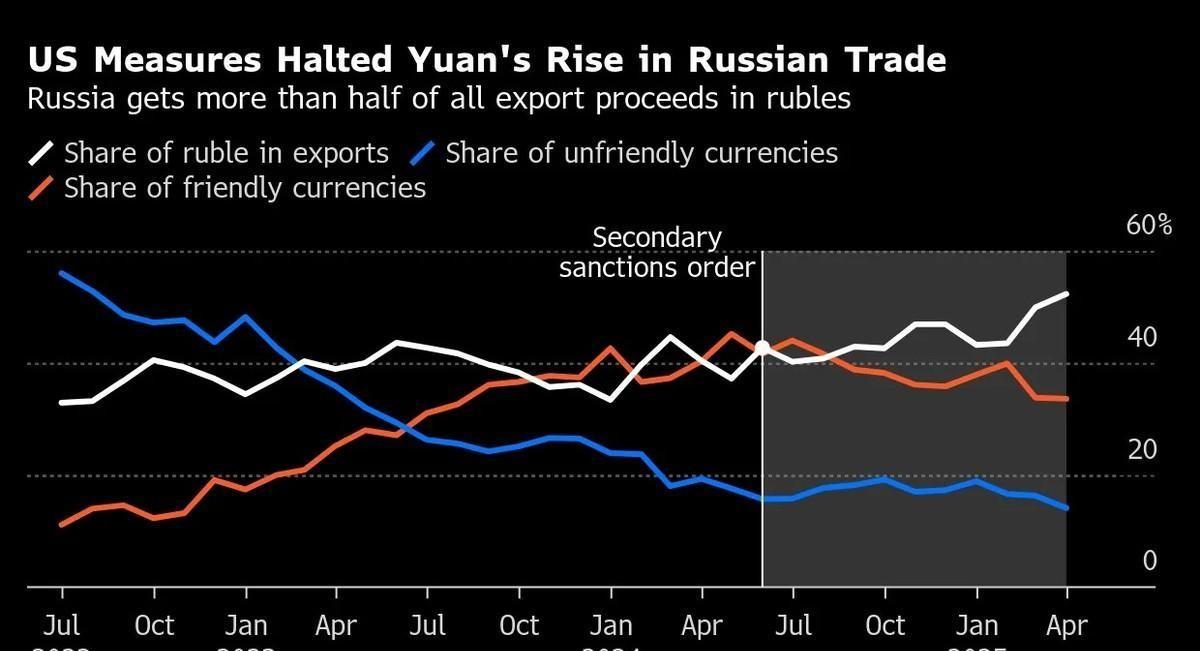
俄罗斯这次算是见识到了美国二级制裁的威力!原本想用人民币绕开美元体系,没想到人民币在俄罗斯出口结算中的占比竟跌到22%,反倒是卢布在对亚洲贸易结算中的份额升到了69%!
但别急着下结论,这并不是中俄生意突然冷了,而是银行在制裁压力下不敢轻易接下涉俄付款。
11月10日,彭博社援引俄罗斯央行数据称,今年人民币在俄罗斯出口结算中的比例,较2024年年中的高点减少近一半;与此同时,俄罗斯对亚洲出口时使用卢布结算的比例升至约69%。
数字一摆出来,疑问自然就来了:俄罗斯是不是不愿意再用人民币了?
事情并没有这么简单。按素材所列统计,2026年前九个月,中俄贸易额已经达到2143.06亿美元,同比增长30.6%。能源还在出口,设备和各类商品仍在流动,合同没有凭空消失,变化的只是货款完成结算时所走的通道。
同样是在11月10日,据公开报道援引俄罗斯央行数据,人民币在俄罗斯出口结算中的占比降至22%,较2024年年中的高点减少近一半;俄罗斯对亚洲贸易使用卢布结算的比例,则升至约69%。
这两组数字放在一起,很容易让人误以为中俄生意正在降温。可事实更像是:货还在走,钱却要换一条路才能抵达。
2014年,中俄央行曾签署本币互换安排。到2023年,人民币一度成为莫斯科外汇市场最活跃的交易货币之一。对俄罗斯企业而言,在美元和欧元通道收紧之后,人民币曾经像是一条突然出现的可行道路。
但有人走的路,不一定已经足够宽。2024年年中,美国扩大二级制裁范围,把压力从俄罗斯企业传导到境外银行,尤其让可能涉及俄罗斯军工业务的金融机构承担更高风险。
银行考虑的,从来不只是一笔手续费。为了处理一笔涉俄付款,如果可能影响美元清算资格,甚至牵连其他地区的业务,很多银行宁愿放慢审核、减少合作,甚至直接退单。
企业最先感受到的,是货款到账变慢、汇款途中被退回、不断寻找中间行,以及手续费一再增加。合同上写着用人民币结算,现实却可能变成“货已经发出,钱还在路上”。
在这种情况下,卢布自然被推到了更显眼的位置。对俄罗斯境内银行来说,使用卢布清算可以减少对美元代理行的依赖,流程相对直接,面临的制裁暴露也相对小一些。
不过,卢布的便利主要存在于俄罗斯及其周边结算圈。一旦俄罗斯需要购买芯片、设备、零部件等工业品,卢布国际流通能力不足的问题就会显现;人民币背后连接着中国制造体系和庞大市场,仍然更适合完成跨境贸易循环。
更不能忽视的是,22%未必等于人民币在中俄贸易中的真实使用量。2025年4月,俄罗斯部分银行推出“中国通道”净额支付机制,双方先抵消彼此应付款,最后只结算差额。部分资金不再逐笔跨境流动,统计口径自然也会随之变化。
中国驻俄使馆曾介绍,中俄贸易本币结算占比已达到99.1%。这说明美元、欧元的空间确实被大幅压缩,但“出口收款端的人民币比例”只反映了其中一个截面,不能直接推导出人民币退出中俄贸易。
一项货币能不能走得远,看的不只是双方愿不愿意使用,还要看有没有稳定、低成本、可持续的清算网络。
美国二级制裁的厉害之处,正在于让银行先替风险做决定。它不必拦下每一笔交易,只要让金融机构担心后果,原本正常的支付链条就会变慢、变贵,也变得更不确定。
但压力也会逼出替代方案。净额结算、本币互换、第三方通道以及其他支付安排,都是贸易需求一点点“挤”出来的新路。
所以,人民币占比下降,更多是结算方式被外部压力重新塑形,而不是中俄贸易突然降温。真正的较量,不在某一个月份的比例,而在谁能把市场、产业、金融基础设施和长期信任真正连成一体。
通道可以被卡住,统计也会波动,但只要货物仍在交换,企业仍然要做生意,寻找新通道的脚步就不会停止。