1112夜报-中际旭创跌破5000亿值得重视吗?
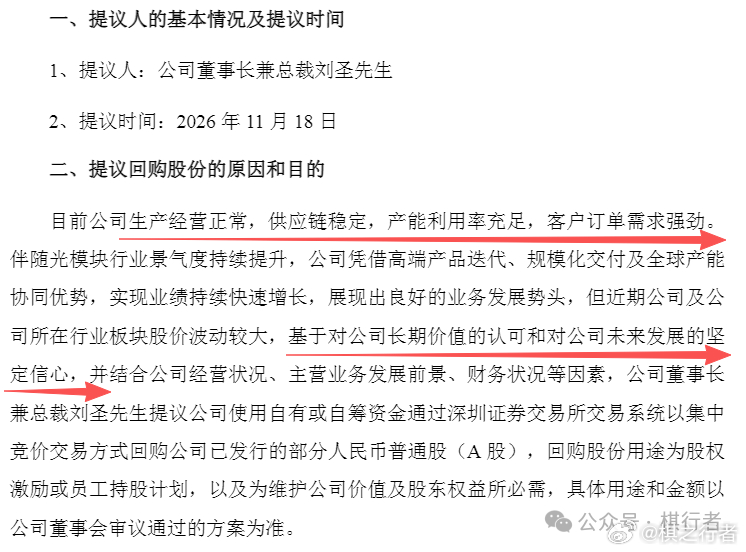
昨晚中际旭创发了一则公告:董事长兼总裁刘圣提议回购公司股份,金额20-40亿元,用于股权激励或员工持股计划,以及维护公司价值和股东权益所必需。
为什么要回购?就是管理层对基本面很有信心,同时觉得股价跌得有点多了。(图一)
这已经是中际今年第二次回购。上一次是9月份披露的40-80亿元方案,结果不到一个月就做完了,实际回购大概50亿。而且把用途从股权激励改成了注销,注销就是真金白银地减少股本,实实在在提升了每股的价值。
我看了下,当时的回购价格是在807-945元/股,才过了两个月,股价就比那会儿腰斩了一截,昨晚剩下不到400元/股。现在再提出新的回购计划,这一点还是值得点赞的。
可能有人会说,中际刚在港股融了500多亿,这点回购算不了什么啊。话是这么说,但多回购总归是好事情,我想这点不用太质疑哈。
而且,中际的管理层一向重视资本市场。基本上每次有重要“小作文”出现,他们都会及时召开电话会向市场解释,也会发布“投资者关系活动记录表”,让所有投资者都能看到同样的信息。
对中际有兴趣的读者,平时可以多留意他们的公告。就像是这次回购,11月初的公告里就已经有苗头:
“.....自2026年11月4日起再贷款利率由1.25%降至1%。公司将结合回购再贷款政策、公司资金情况、市场走势等,充分运用政策工具,通过回购等方式,维护公司价值和广大投资者利益,具体以公司后续披露的公告为准。”
很多读者问我中际的基本面到底怎么样。其实如果把过去三个月的公告认真读一遍,心里基本就有数了。
都写到这里了,我就把这些公告再回顾了一遍,放在一起给大家梳理一下。
(这段内容可能有点晦涩,感兴趣可以看一看,不感兴趣的也可以直接跳过,看最后估值段落)
1)三季度整体走得挺稳。单季收入环比增长约25%,毛利率46.6%,比上季度又高了0.2个百分点;净利润93.6亿元,净利率约34%。增长主要来自800G和1.6T持续放量,其中1.6T的收入明显加速,是这季最主要的推动力。毛利率往上走,靠的是高端产品占比提高、硅光渗透率上升加上内部降本,而不是涨价。
2)三季度利润里有两笔一次性的损失:一笔是持有的上游供应商股票回调,带来税前约6.2亿元的公允价值变动损失;另一笔是H股募来的港币在汇率波动中形成的税前约3.9亿元汇兑损失。把这两项剔掉,经营性利润和收入增长基本是匹配的。现金流方面,二季度因为资本开支和材料预付款集中支付,自由现金流一度承压,到三季度已经转正。
3)产品上,800G和1.6T仍是主力。明年会有更多大客户导入1.6T,它的订单增速预计快于800G;800G基数大、增速缓一些,但出货规模依然可观。价格方面,三季度报价总体稳定,2027年的年降幅度有限,个别产品甚至没降价,行业里也看不到恶性竞争,这正是毛利率能稳在高位的原因。
4)竞争格局的关键词是交付。需求涨得快,能大规模交付的厂商却不多,所以价格体系健康,报价也理性。管理层认为,研发效率、导入速度、量产交付和供应链管理缺一不可,更像木桶效应,哪块短板都会拖住整体交付,后面几个季度的出货有望连续环比提升。存货约30亿美元,大部分是为后续订单备的原材料,周转仍然健康。
5)技术布局上,公司围绕scale-out、scale-up、scale-across和scale-in几个场景推进下一代方案,研发继续投向1.6T、3.2T及更高速率,NPO和XPO已有部分产品和客户在合作研发、送样。2027到2028年的新品主要依托单波200G,单波400G也在开发。
NPO已经获得客户比较广泛的认可,公司觉得自己的开发位置不错;XPO进展更快,预计2027年就会产生需求;CPO方面,参与最快的是FAU和外置光源。
6)市场传言也做过几次澄清。
关于客户砍单,绝大部分客户没有下修需求或订单,个别客户只是产品结构上的调整,还有客户的1.6T需求反而增加了,2027年行业总需求仍在原来的预测范围内。
关于某外资券商下调评级,公司向对方求证过,评级和目标价都维持不变,相关信息是有人冒用券商名义传播的虚假内容。
7)展望2027年,公司的口径很确定:绝大部分订单已经覆盖全年,而且特别强调,这是客户下的确定性订单,和需求指引是两回事。数据中心客户的拿货节奏也正常,没有出现货发不掉的异常库存。
8)2028年的轮廓开始清晰:至少有一家重点客户给了明确而强劲的需求指引,新产品在数量和金额上都不错,更多指引预计今年年底到明年一季度陆续出来。
公司的判断是两块增量:NPO明年下半年开始起量,2028年真正大规模部署,既有客户会加快节奏,新客户也会带来订单;scale-across多集群互连会带动相干模块需求,行业研究预计这块市场未来几年年均增速在70%以上。
9)产能上,明年的资本开支仍会保持较强投入,既支持下半年扩产,也为2028年提前铺路。
如果用一句话总结:今年的业绩很不错,明年的订单有保障,后年暂时还看不清。
所以问题的关键就落在2028年。有微软等企业在游说放松对国内光模块的限制,市场就对2028年抱有希望,股价跟着涨;英伟达CEO那边一有风吹草动,云厂商的资本开支指引又往下走,市场就开始担心2028年的订单,股价跟着跌。
更麻烦的是,市场往往走极端。上半年大家对未来三年的算力信心十足,市值能冲过1.5万亿;下半年逐渐担忧起来,市值又一路跌破5000亿。这期间公司的业绩几乎没什么变化,变的只是估值和预期。
那现在估值处在什么位置呢?正好最近有外资给了一个偏悲观的口径,可以拿来参考:
他们以2029年全球AI资本开支8000亿美元作为测算基准,再叠加15%的稳态利润率,推算出中际2029年净利润约300亿元,给出的稳态估值只有3000到4500亿。
要知道,国内机构现在给的预测大致是:2026年净利润300-350亿元,2027年600-700亿元,2028年800-1000亿元。外资直接把2029年压到300亿元,落差确实有点大。
至于我的看法有两点:一是再好的赛道也有周期,线性外推肯定不行;二是AI这轮周期还远没结束,新技术、新产品比起传统生意,赚钱能力还是要好一些。
落到定量上,我的原则是:营收别太乐观,净利率也别太悲观。
明年订单比较确定,营收看到2000亿元问题不大;2028-2029年就要谨慎些,假设营收微增、甚至有所回落,落在1500到2000亿元附近,应该算比较保守了。
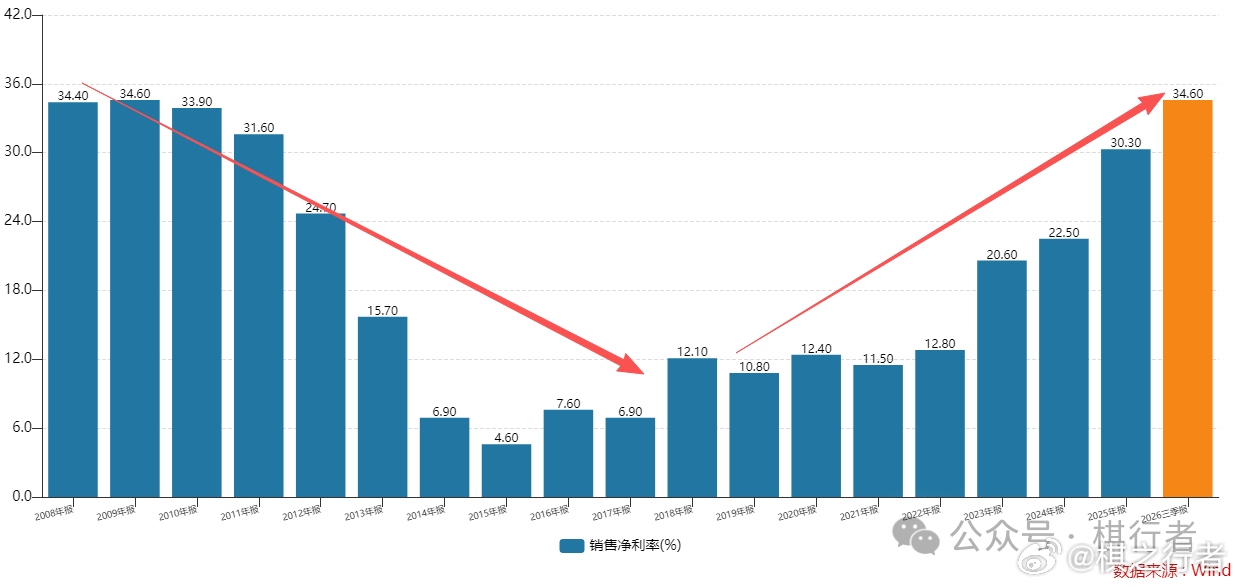
净利率方面,中际经历过从最高35%到最低5%的大起大落,不过当时是做电机绕组制造装备(那时候叫中际装备),2017年收购苏州旭创才做的光模块业务,2018年以后基本稳定在10%到15%。
这一轮假设能维持两三年,之后稳定在15%到20%,那么短期净利润大致在600到700亿元,长期稳态在300到400亿元之间。(图二)
所以我的感觉是,中际旭创中期的业绩锚,或者说观察点,就是能不能站稳500亿元净利润。
前段时间有朋友问我中际现在怎么估值,我说跌破5000亿,差不多就是10倍PE左右,是明显的周期股估值了。考虑到毕竟处在科技赛道,又是公认的龙头,至少可以开始认真观察了。
当然,市场的极端还是要提防,要敬畏,5000亿市值大概率是底部区间,但真不一定就是绝对底部。
往往下跌途中会有踩踏:前期加杠杆的资金要平仓,固收产品被赎回要被动卖出,最近还能看到不少重仓AI硬件的公募跌破了规模红线,这些基金一旦走到清盘,就只能继续卖出AI硬件。
好了,差不多就想聊这些。很多读者都在问中际旭创,今晚借着这份回购公告多聊了几句。在1.5万亿人声鼎沸时候尽量不去多说,到跌破5000亿都慌张时候来聊几句,至少风险会低很多,供大家参考。