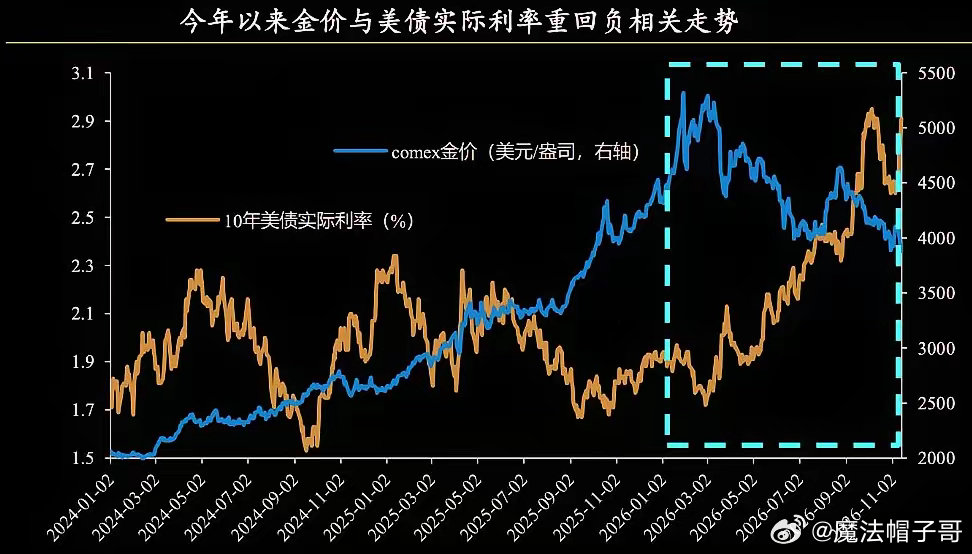
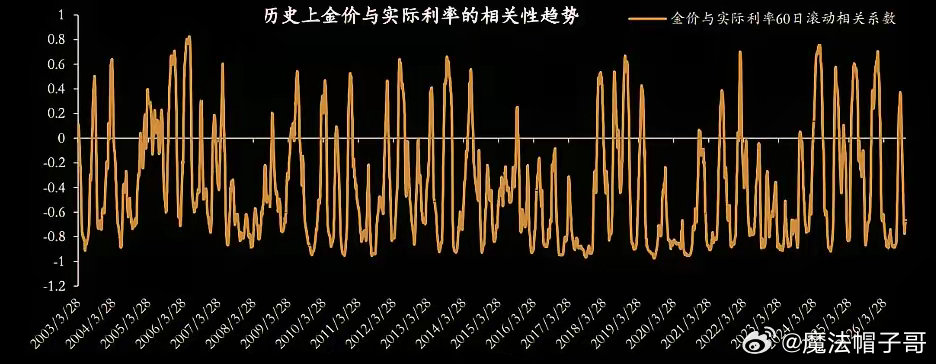
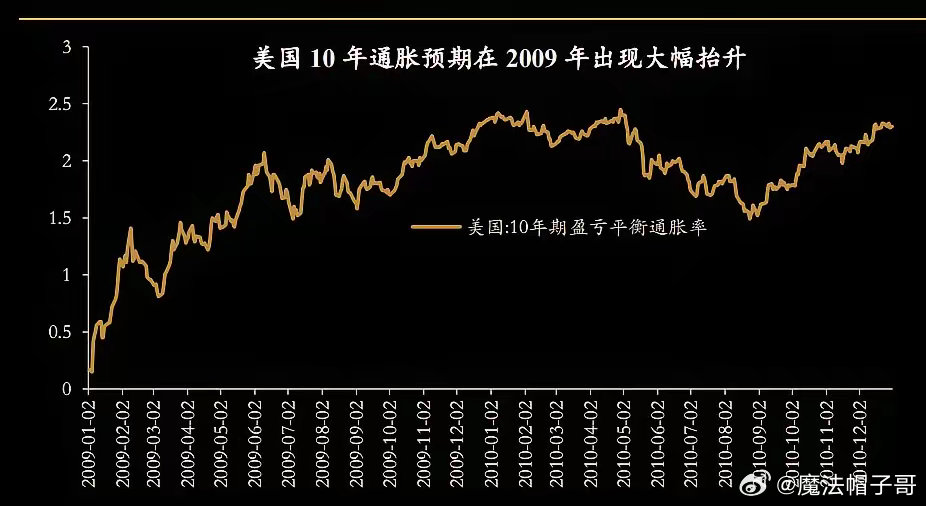
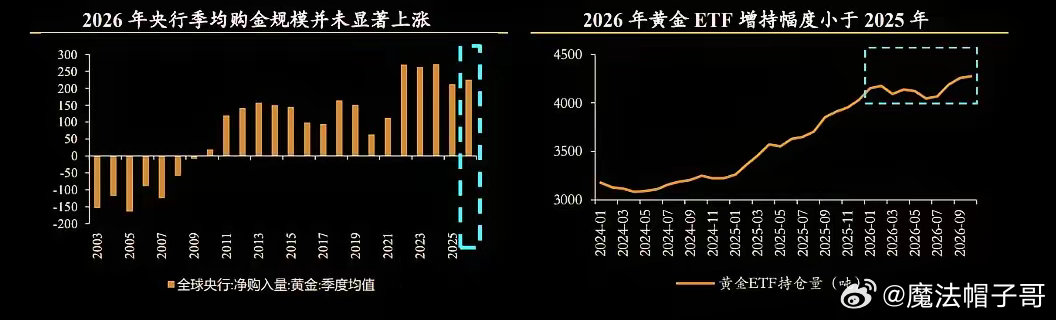
黄金走向哪里?创14个月新低,黄金4000点下方没有明确支撑位。实际上美伊因素之后,通胀起来,原油和黄金就是反向的,美联储12月加息概率已飙至96%,意味着通胀因素难以短期解决,而进一步下行是必然的。历史经验显示,黄金与实际利率的关系并非固定不变。2024—2025年,尽管实际利率波动,黄金仍持续走强,央行和ETF增持提供了重要支撑;2012—2013年,随着黄金ETF资金大幅流出,即使实际利率下降,金价仍然承压。2026年以来,黄金与10年期美债实际利率重新呈现传统负相关走势。自3月以来,实际利率从约1.7%升至近期约2.9%,COMEX黄金则从3月初接近5300美元/盎司回落至近期约3900美元/盎司。而这个节点就是美伊因素。自2003年以来,黄金与实际利率的60日滚动相关系数多次在正负区间之间切换,正相关阶段主要出现在2005—2006年、2009—2010年、2012—2013年、2018年以及2024—2025年。报告统计显示,黄金与实际利率处于正相关区间的时间约占全部样本的21%。其中,2003—2022年约为20%,2024—2025年升至约39%,2026年则回落至约25.5%。后续需要关注央行购金能否重新提速、黄金ETF能否持续吸引资金,以及通胀预期、地缘风险和美国财政信用是否出现新的变化。