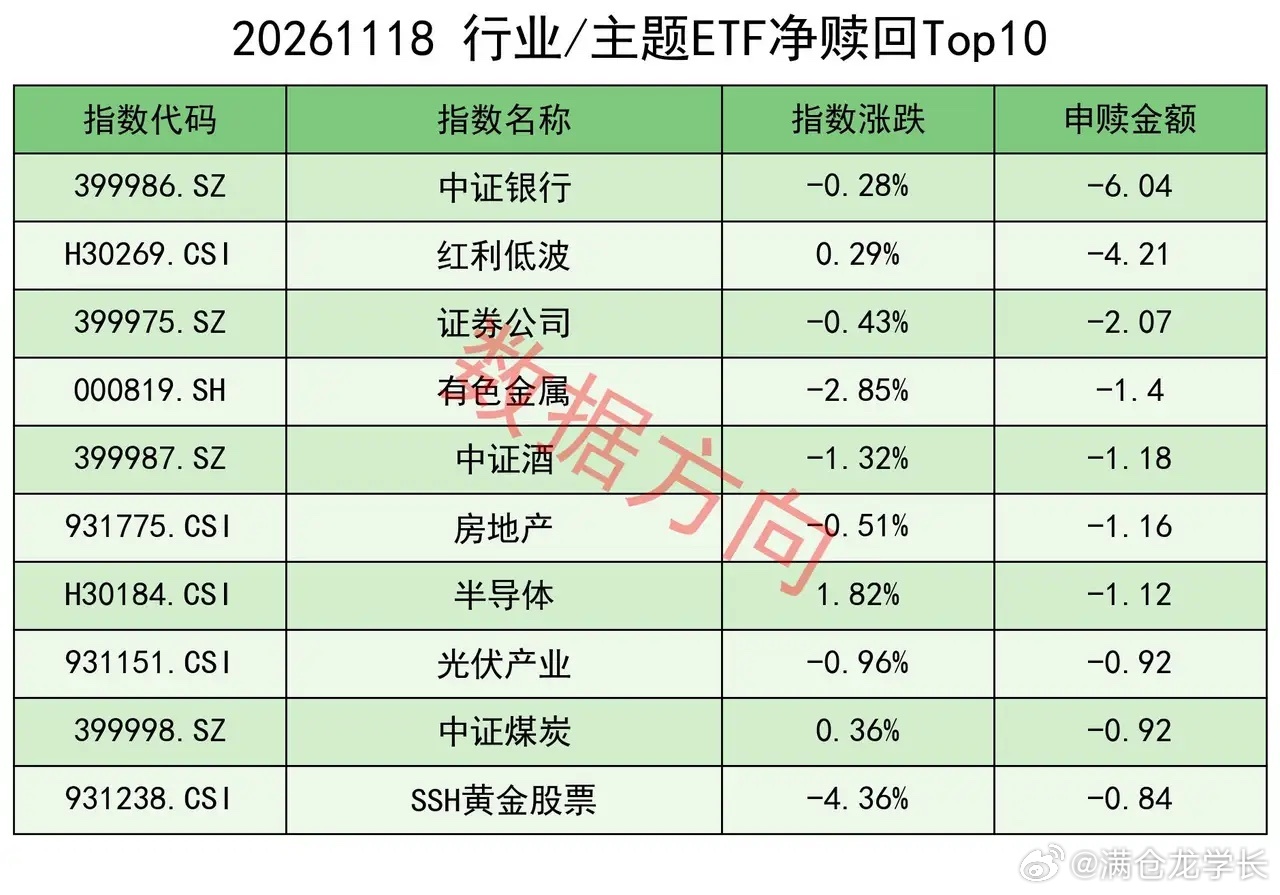
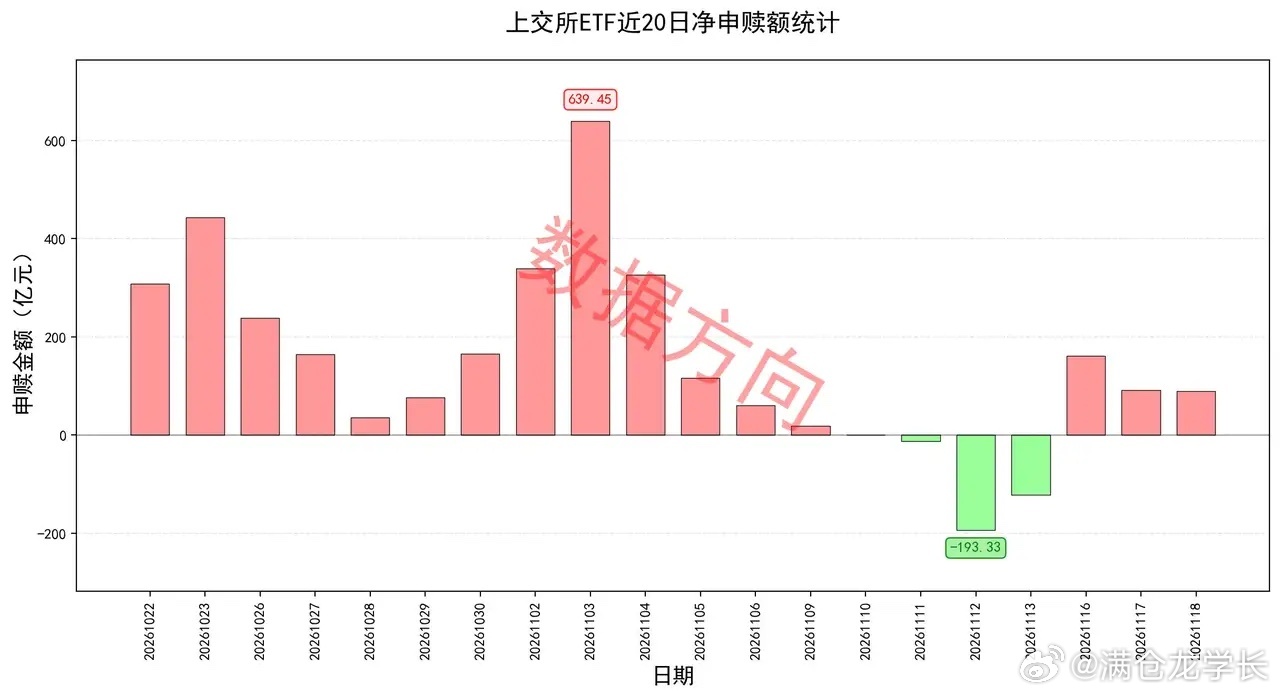
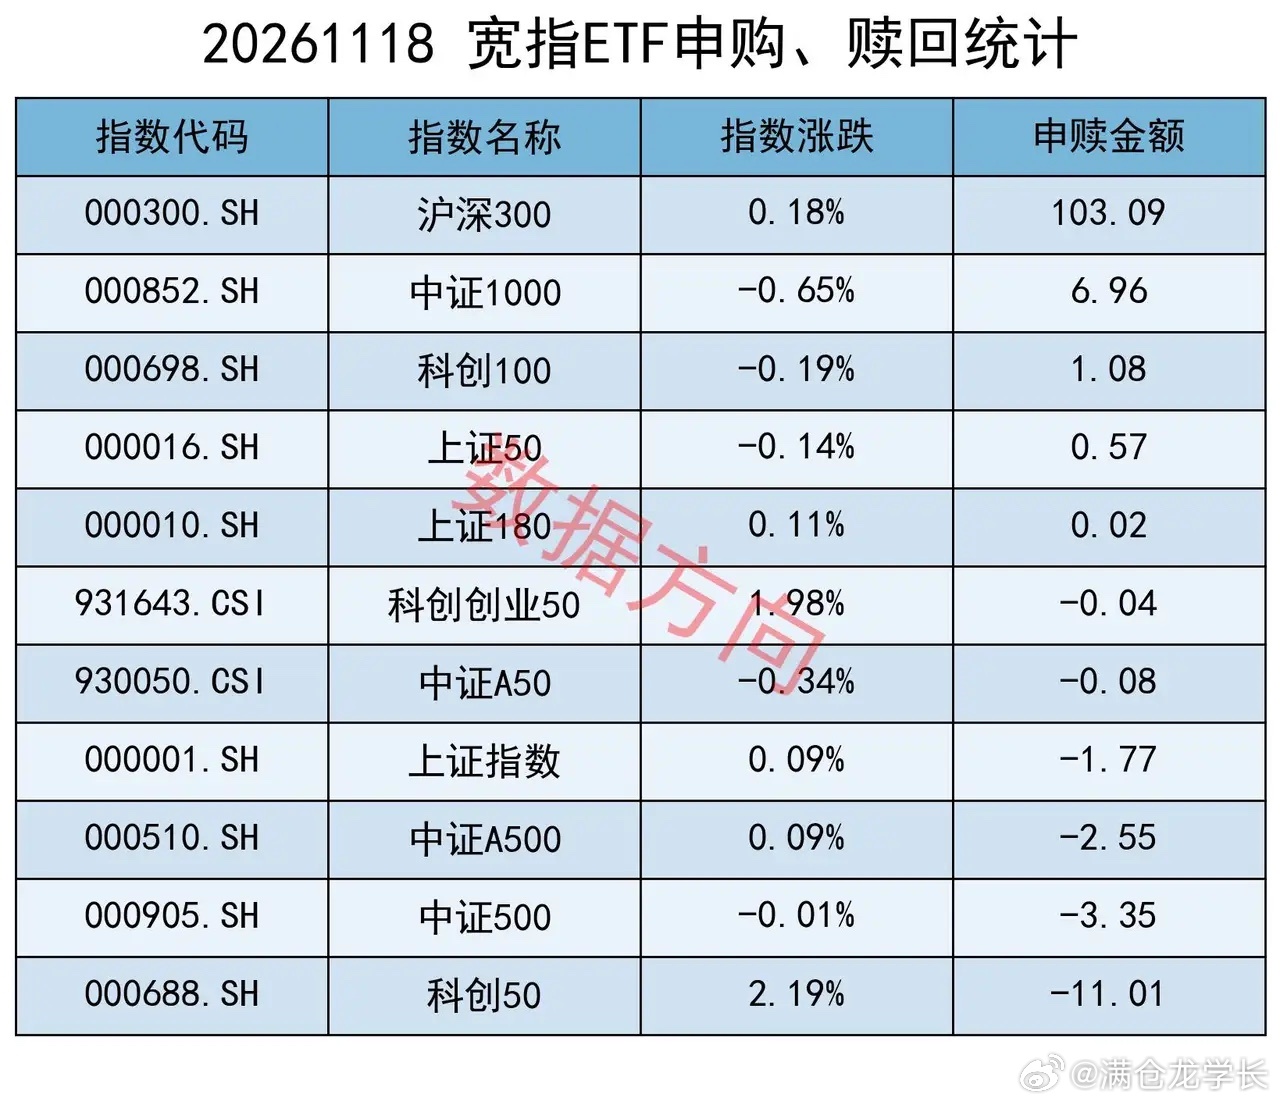
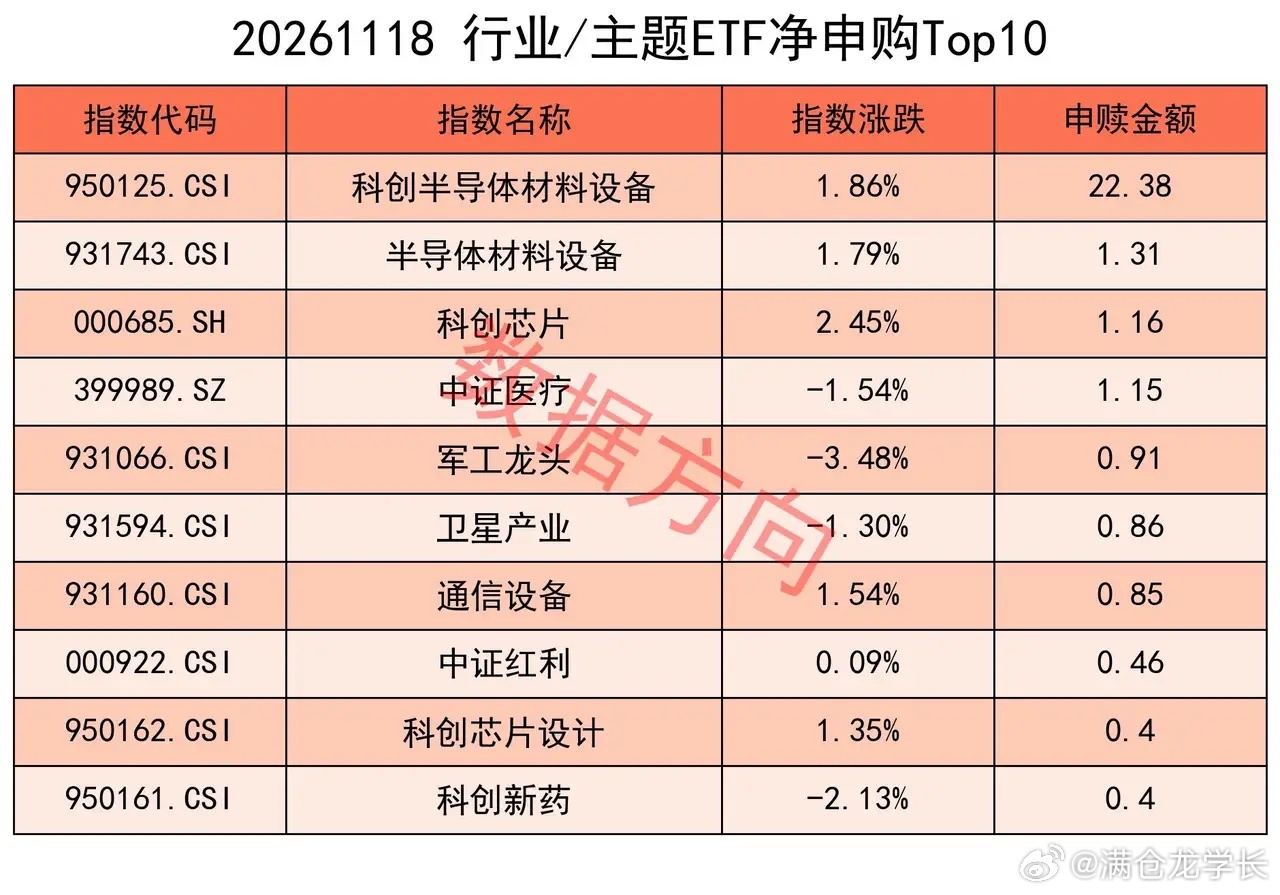
首批18只主动ETF重仓情况同步浮现 美股周三(11月18日)三大指数涨跌不一。道琼斯工业平均指数跌1.11%报50198.17点,30只成分股中20家下跌、10家上涨;标准普尔500指数跌0.23%报7323.63点;纳斯达克综合指数涨0.42%报24429.88点。 费城半导体指数尾盘翻红、收涨0.1%,AMD涨5.31%、博通涨3.64%。金融股全线收跌,花旗跌2.21%、富国银行跌2.14%、伯克希尔哈撒韦跌1.91%、摩根大通跌1.77%。能源股随油价下挫,西方石油跌4.88%、埃克森美孚跌3.98%、雪佛龙跌3.95%。黄金股大跌,伊格尔矿业跌6.43%、纽蒙特跌6.05%、金罗斯黄金跌5.86%。 英伟达盘初一度上涨超2%,最终跌2.89%报150.96美元,为2025年6月以来最低;联合健康跌10.21%,是道指最大拖累。亚马逊涨3.82%、特斯拉涨0.95%、谷歌涨0.58%、微软涨0.40%、苹果涨0.15%、Meta跌0.40%。 12月交货的WTI原油期货跌2.75美元、收于83.26美元/桶,跌幅3.2%;布伦特1月合约跌1.28%报91.95美元/桶。现货黄金跌3.23%报3724.89美元/盎司,盘中最低下探至3757美元附近,为2025年9月以来新低;现货白银跌4.98%报45.03美元/盎司,COMEX铜期货跌5.27%。 美联储11月18日公布的10月议息会议纪要显示,一些官员认为12月加息超过25个基点是合理的,几乎所有官员都认为进一步行动是合适的。CME数据显示,12月加息25个基点的概率为96.8%。 英伟达临时CEO称将不再向中国出货H200芯片。高端芯片供给收缩强化国产算力的替代逻辑,对国产GPU、超节点与算力租赁方向形成催化,对依赖进口算力的模型训练端构成约束。 高盛信用策略团队将2027年全球AI项目融资规模预期从3000亿美元上调至5450亿美元。其中2250亿美元用于数据中心建筑,3200亿美元用于GPU等芯片的算力融资。 11月18日举行进一步深化国资国企改革专题研讨班,部署四方面重点任务。包括优化布局结构、推动科技创新、完善公司治理机制、强化国资监管,分别强调针对性有效性、畅通融合与激发活力、规范运作与形神兼备、智能穿透与标本兼治。会议要求中央企业加快把改革方案转化为可执行的项目安排。 11月18日印发《关于加快推动流域水风光一体化发展的指导意见》。到2030年,雅砻江、金沙江上游、澜沧江上游、藏东南等流域水风光一体化基地建设取得积极进展,形成一批促进新能源就近就地消纳的"水风光+"新业态新模式;到2035年,水风光一体化成为我国水电高质量升级发展的重要方式。要求推动"水风光+绿色产业"双向赋能,因地制宜打造高比例新能源应用场景。 11月18日晚间,中际旭创、新易盛、天孚通信三家CPO龙头相继发布公告,披露回购与经营情况,被市场视为对前期传闻的集中回应。 首批18只主动ETF的上市公告11月18日披露完毕,产品初步重仓情况同步浮现。按各产品重仓股合计市值计算,这批产品当前合计持股68.02亿元。前十大重仓股依次为贵州茅台、美的集团、宁德时代、招商银行、寒武纪、中国银行、江苏银行、中际旭创、中国平安、工商银行。从行业分布看,银行股构成这批主动ETF最大的共同持仓,贵州茅台为第一大重仓股。 11月18日星期三,上证指数涨0.09%,上交所ETF合计净申购89.16亿元。 宽指 沪深300(103.09亿),净申购超100亿。 中证1000(6.96亿)、科创100(1.08亿)、上证50(0.57亿),分别获得小幅净申购。 科创50(-11.01亿),净赎回超10亿。 中证500(-3.35亿)、中证A500(-2.55亿)、上证指数(-1.77亿),分别被小幅净赎回。 行业和主题 科创半导体材料设备(22.38亿)、半导体材料设备(1.31亿)、科创芯片(1.16亿)、科创芯片设计(0.40亿),一起进入申购榜。 军工龙头(0.91亿)、卫星产业(0.86亿),一起进入申购榜。 中证医疗(1.15亿)、科创新药(0.40亿),一起进入申购榜。 其他进入申购榜的还有:通信设备(0.85亿)、中证红利(0.46亿)。 中证银行(-6.04亿)、红利低波(-4.21亿)、中证煤炭(-0.92亿),一起进入赎回榜。 有色金属(-1.40亿)、SSH黄金股票(-0.84亿),一起进入赎回榜。 其他进入赎回榜的还有:证券公司(-2.07亿)、中证酒(-1.18亿)、房地产(-1.16亿)、半导体(-1.12亿)、光伏产业(-0.92亿)。
ETF