退休金冲进股市,脑子先别“退休”
有句话值得深思:老年人炒股最大的隐患,未必是贪欲,而是大脑的风险“刹车”,常常滞后于下单的冲动。
各类投资者调研显示,A股中小散户长期稳定盈利难度较高,中老年群体已经成为市场当中不可忽视的组成部分。
不少统计数据提到,50岁以上投资者占比超过三成,60至65岁的退休群体占比接近11%。这个话题,既关系到当下长辈的养老资金安全,也和我们多年之后的资产规划息息相关。
有人觉得,老人投资亏损,根源是看不懂技术、容易追涨杀跌。但这只是外在表现,并非底层原因。
不少神经与行为金融研究指出,老年人面对突发、超出预期的市场信息时,大脑前额叶相关区域的响应模式和年轻人存在差异,更新判断、识别风险的速度会变慢。
简单来说,市场行情已经转向,认知却还停留在此前的经验当中。相关行为金融研究也观测到,老年投资者长期收益均值相比年轻群体存在差距,不是老年人完全不惧怕风险,而是容易出现风险判断错位。
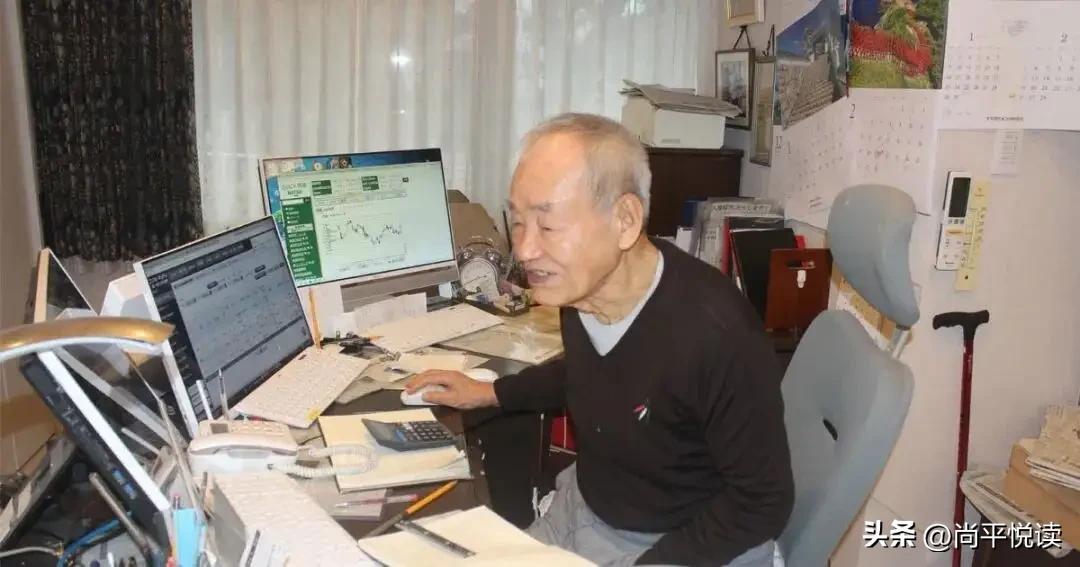
真正值得警惕的,是认知的自然变化叠加移动交易带来的便利。日本有相关案例常被拿来作为参考:一名退休人士将年金投入股市,初期收获收益之后心态失衡,行情小幅波动便慌忙割肉,最终资产大幅缩水。
早年炒股需要线下营业部填单,天然形成一层决策缓冲;如今手机APP一键成交,便捷的操作,放大了认知滞后带来的失误风险。
比自主交易亏损更隐蔽的威胁,是养老诈骗精准瞄准老年群体的认知特点。
公安、媒体公开披露过多起典型案件:上海一名71岁独居老人,险些被短视频引流的杀猪盘卷走350万积蓄;
还有73岁退休人员,被线上国学讲座社群诱导,骗子一人操控多部手机扮演多名导师,借荐股名义骗取1200余万元。
不少分析指出,这类骗局瞄准的不只是信息差,还有决策判断上的延迟:年轻人看到夸张的高收益宣传大多直接划走,而老年人更容易停下来仔细斟酌,骗子抓住的恰恰是这短暂的迟疑。
但我们也不能简单把长辈投身股市归因为贪心。不少分析指出,在低利率环境之下,存款增值空间有限,适配老年人、低波动高流动性的稳健选择偏少。一边是担心退休金购买力缩水,一边是各类高收益广告持续推送,动心其实是很现实的无奈。
所以核心矛盾,从来不是“老年人能不能炒股”,而是用什么资金参与投资,以及社会是否能提供足够丰富、稳妥的资产配置选项。
退休金的核心定位是维持晚年生活的稳定现金流,首要任务不是本金翻倍。
如果只用小额闲置资金尝试,亏损不会影响基本生活,属于适度消遣;可一旦把毕生积攒的大额养老储备全部转入证券账户,期待短期高额回报,就相当于拿晚年生活的选择权,换取一份胜率并不乐观的博弈。
投资有风险,入市需谨慎。划定安全边界有一个很直观的参考:如果持仓波动已经严重影响睡眠,半夜醒来第一件事就是查看行情,往往意味着你的资金压力已经超出自身的风险承受能力。
哪怕是熟悉市场的人,刷行情的时候,也常常会忘记时间。学会给自己的决策踩下刹车,远比追求高收益更加重要。
你身边有没有长辈想要动用养老资金参与投资?你会怎么帮他把控风险边界?