腾讯三季度资本开支超预期,国产AI或要出业绩?(附概念股)
就在刚刚,腾讯三季度资本开支数据出来,一眼就很震撼:
814 亿元,同比暴涨 527%,大幅高于市场一致预期 554 亿,这个数字是本季财报最核心的变量。
这笔投入,核心押在 AI 算力底座上,主要投向数据中心、IT 硬件基础设施,用来支撑混元大模型迭代、WorkBuddy 推理以及云业务的算力供给,同时也包含部分土地、园区与知识产权投入。
也正是大额算力预付款,使得本季自由现金流短期转负 691 亿。
公司单独备注,如果剔除算力预付,自由现金流转正 169 亿,这一点要区分清楚,不是主业造血出了问题,是主动把现金砸进硬件产能里证券时报。
这是一个标志性信号,腾讯正式从过去轻资产互联网平台,转向重资产算力厂商。
和海外大厂逻辑趋同,AI 时代的竞争,本质一部分就是算力卡位战。
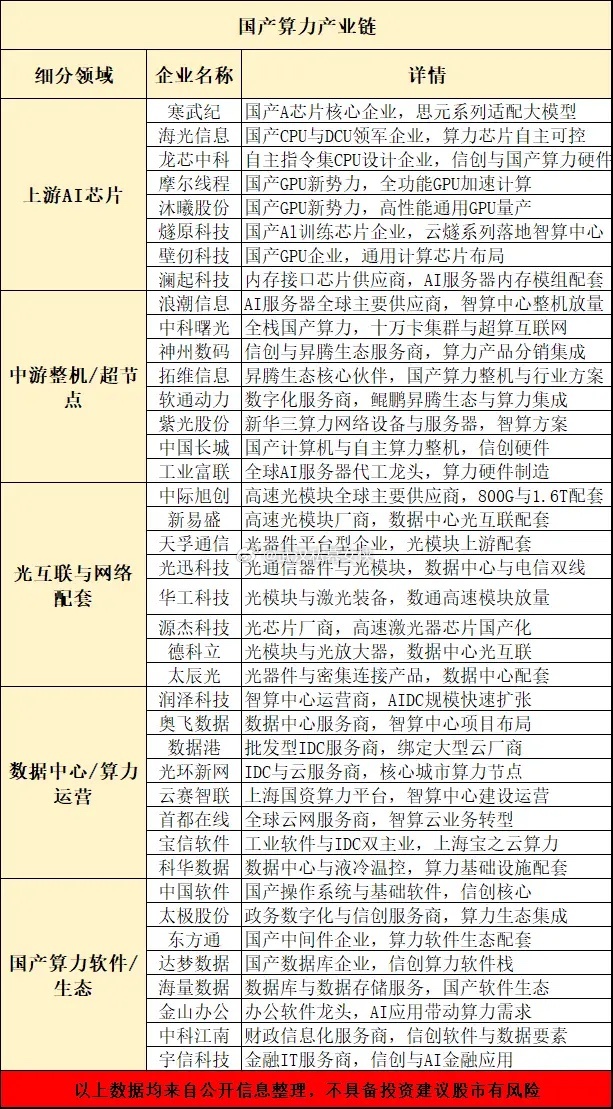
对于 A 股算力产业链来说,是强正向验证,意味着国内头部大厂算力采购周期仍在加速,服务器、光模块、高速连接器、电源等上游需求的基本面有订单支撑,不是单纯情绪炒作。
但风险同样不能忽略。
第一,算力投入是前置、高折旧的,短期持续侵蚀现金流,投入能不能转化为云业务、AI 应用的持续收入,毛利率会被持续摊薄。
第二,行业扎堆扩产,远期存在算力供给过剩、算力租金下行的压力。
第三,这种大额资本开支会持续一段时间,市场会持续给盈利和现金流打折。
简单总结:这是主动下注 AI 长期赛道,给上游算力链打了一剂强心针,但对腾讯自身,属于用短期利润换长期船票,后续跟踪重点看云业务、AI 应用的收入兑现速度。