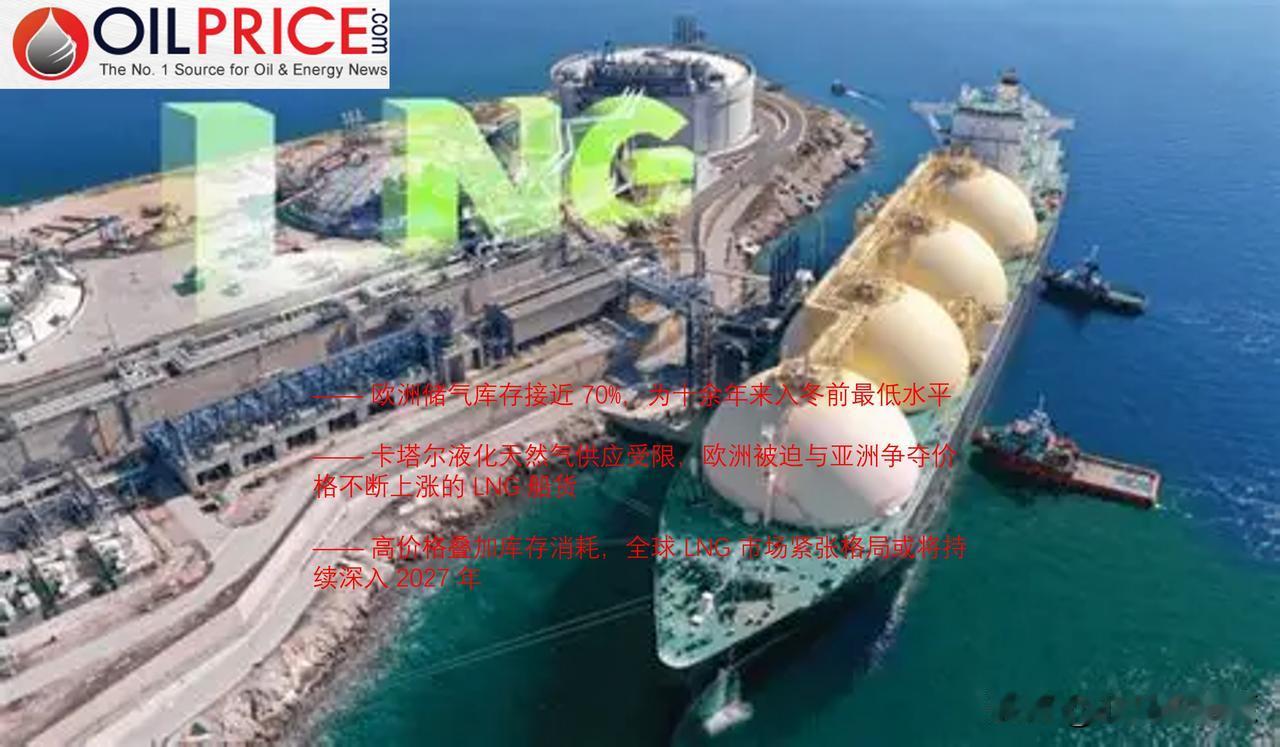
欧洲争抢液化天然气,冲击亚洲天然气市场
液化天然气供应紧张,叠加欧洲十余年来最低的入冬前储气库存,推动欧洲高价收购液化天然气船货,抬升欧、亚两地天然气及液化天然气价格,同时抑制亚洲需求。
霍尔木兹海峡危机仍压制卡塔尔超三分之二的 LNG 输运流量,今冬欧洲与亚洲天然气价格将维持高位;即便冬季结束,基准价格也难回落 ——2027 年 3 月末欧洲储气库存大概率将大幅耗尽,届时欧洲仍需要重新补库。
—— 价格创四年新高
当前欧洲出价高于亚洲,争夺液化天然气现货资源。欧洲几乎没有别的选择,只能高价拿货:一方面,伊朗战争爆发前,卡塔尔是全球第二大 LNG 出口国,如今来自卡塔尔的常态化交付中断;另一方面,欧盟自 2027 年 1 月 1 日起将实施俄罗斯液化天然气进口禁令。
亚洲这边,则在尽可能削减天然气需求,条件允许的情况下改用煤炭发电。面向东北亚交付的液化天然气现货基准价格,较去年同期增至三倍,达到约 30 美元 / 百万英热单位。
欧洲方面,本周受温和天气、美国液化天然气出口量创纪录提振,荷兰产权转让设施(TTF,欧洲天然气交易基准)价格有所回落。
即便回落至约 93.56 美元(合 85 欧元)/ 兆瓦时,较 10 月末超过 100 欧元 / 兆瓦时的四年高点下行,欧洲天然气基准价依旧接近去年同期 33 美元(30 欧元)/ 兆瓦时水平的三倍。
根源在于今年夏季霍尔木兹海峡危机,卡塔尔液化天然气船货无法经这一咽喉通道输送给签有长期供气协议的客户。卡塔尔国有能源企业卡塔尔能源自 4 月起每月延长交付不可抗力声明,最新延期至少至 2026 年 12 月末。
中东 LNG 供应严重受损推高价格,叠加期货反向曲线抑制囤货,让欧洲整个夏季储气窗口期落空。
——入冬库存创十年低位
欧洲天然气基础设施公司的数据显示,截至 11 月 16 日,欧盟储气设施整体填充率仅 70%,而 2025 年 11 月填充率为 89%。
供暖季开启后,欧盟多数国家开始采气,储气水平持续下行。在开始采气之前、也就是 10 月初的峰值,欧盟储气填充率最高仅 75%,远低于往年约 90% 的水平。
欧洲天然气基础设施公司数据显示,净采气从 10 月中旬启动,11 月初提速,过去一周增速有所放缓。
欧洲不仅带着十余年来最低储气库存进入供暖季,据估算,近几周已经消耗掉夏季储气期注入气量的 10%,一旦遭遇极端寒冬,供气将十分脆弱。
德国储气系统运营商协会(INES)上周发出警告:“如果遭遇极寒天气,德国今冬天然气供应或将无法得到充分保障。INES 认为亟需完善冬季应急保障的战略框架。”
当然,欧洲正在加价抢货、加快液化天然气采购节奏。11 月欧洲液化天然气进口量有望创下今年 3 月以来新高 —— 今年 3 月正是霍尔木兹海峡危机导致卡塔尔大部分供应中断之前。
路透专栏作家克莱德・拉塞尔援引凯普勒的数据称,欧洲 11 月液化天然气进口量预估为 1011 万吨,高于 10 月的 900 万吨。
但该数值仍显著低于 2025 年 11 月的 1181 万吨。这意味着未来数周欧洲需要进一步提升液化天然气到港量,才能缓解供气压力。
与此同时,凯普勒数据显示,亚洲 11 月液化天然气进口增长放缓,进口量预计低于 2026 年 10 月,同时低于 2025 年 11 月。
受 LNG 高价、国内天然气供应增长以及充裕库存支撑,今年中国 LNG 进口放缓。进口下滑,大概率会让日本超越中国,成为今年全球最大单一液化天然气进口国。
——冬季风险
在霍尔木兹海峡液化天然气流通恢复正常前,价格风险偏向上行。10 月霍尔木兹海峡的液化天然气流通量出现阶段性回暖,但运量依旧仅为战前水平的约三分之一。
盛宝银行大宗商品策略主管奥勒・汉森上周表示:液化天然气运力恢复不均衡,“欧洲又以异常偏低的库存进入冬季,一旦气温走低,会迅速再度推高价格;当前价格较去年同期已经上涨约 190%”。
Timera Energy 分析师在本周初的一份研报中提到:欧洲 TTF 基准价自 10 月末高点回落,“但价格回调的走势,和储气、液化天然气基本面指标走势明显脱节”。
“一部分风险溢价或许已经消退,但冬季供需平衡仍极易受天气、供应中断以及市场情绪进一步变化的影响。”