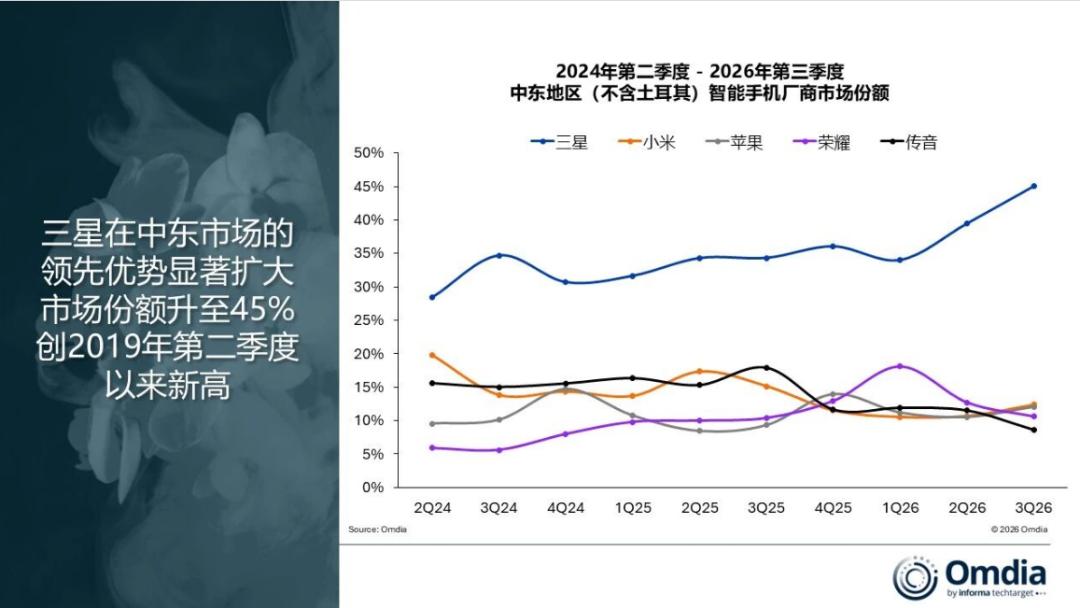
暴跌29%!中东手机市场迎两年最惨三季度:三星占比创新高
近日,Omdia发布了三季度中东智能手机市场数据:不含土耳其的智能手机出货量同比暴跌29%,仅1070万部,创下两年来最大单季跌幅。这不是常规的季节性回调,是成本压力、需求收缩、地缘扰动多重叠加的结果,整个市场的竞争逻辑已经悄然生变。 大跌的真相:均价上涨不是升级,是低端供给塌了 很多人看到当地手机均价冲到511美元的历史新高,会下意识归因为消费升级。在我看来,这是对市场最典型的误读。 这轮均价上行的核心动力,是入门级机型的供给收缩。零部件成本持续上涨,200美元以下价位的利润被挤压殆尽,厂商集体缩减低价产品线,甚至直接退出。数据最能说明问题:售价低于200美元的机型出货量暴跌56%,而400-599美元区间同比增长65%。不是用户突然愿意多花钱买高端机,是平价可选的机型越来越少,价格敏感用户只能被动延长换机周期,硬生生推高了整体均价。 区域市场的分化也格外刺眼。阿联酋依靠成熟的高端零售生态和以旧换新体系,仅下跌12%,是大盘里最抗跌的市场;沙特靠返校季、国庆促销托底,跌幅与大盘基本持平;伊拉克则直接遭遇腰斩,同比大跌58%,货币贬值、经济动荡叠加终端涨价,彻底压制了这个高度依赖低价机的市场。 马太效应加剧:三星份额破45%,梯队差距拉开 大盘越冷,头部集中的趋势越明显。三星的市场份额直接从去年同期的34%跃升至45%,创下2019年二季度以来的七年新高,几乎吃下了近半市场。 它能逆势扩张,靠的不是高端机爆发,是全价位段的稳定供给能力。GalaxyA17、A07这类入门走量机型零部件供应稳定,同行都在砍低端产能的时候,它还能稳定铺货,自然顺势吃掉了中小品牌腾出来的市场空间,再加上中高端机型的基本盘,份额越拉越大。 小米凭借Redmi入门机型的稳定表现重回第二位,但也同样在主动调整产品结构,把资源向利润更高的机型倾斜。苹果出货量同比下滑,但份额仍维持在12%,高端市场的基本盘依旧稳固。 真正承压的是依赖低价赛道的玩家。传音在前五厂商中跌幅最大,伊拉克、沙特两大核心市场的需求萎缩,直接冲击了它的基本盘;荣耀也遭遇了连续增长三年后的首次两位数下滑,即便补全了入门价位的产品布局,也没能抵消大盘下行的冲击。 整体来看,这轮下跌不是短期阵痛,是中东手机市场告别低价野蛮增长的拐点。业内预计2027年跌幅会收窄到个位数,但靠入门机冲规模的时代已经彻底过去了。接下来的竞争,拼的是分期金融、以旧换新的渠道运营能力,是库存精细化管控的内功。三星已经靠全品类布局占了先手,剩下的玩家,都得先学会在存量里找生存空间。