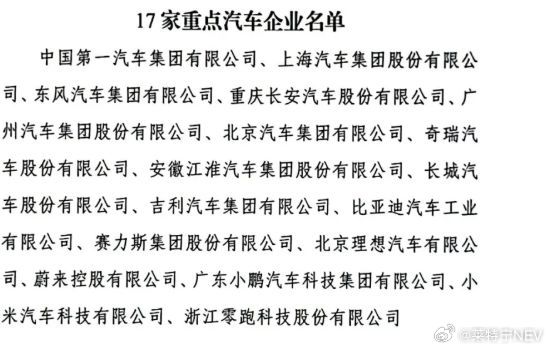
工信部严抓车企60天账期17家车企被点名查账车企拖欠供应商货款,真就这么难整治?
我认为不是整治不了,而是账期背后牵扯着车企的现金流、供应链话语权,甚至部分企业的生死存亡。
11月16日,中汽协宣布对17家重点车企开展供应商账款支付年度评估,每家随机抽查不少于15家供应商。
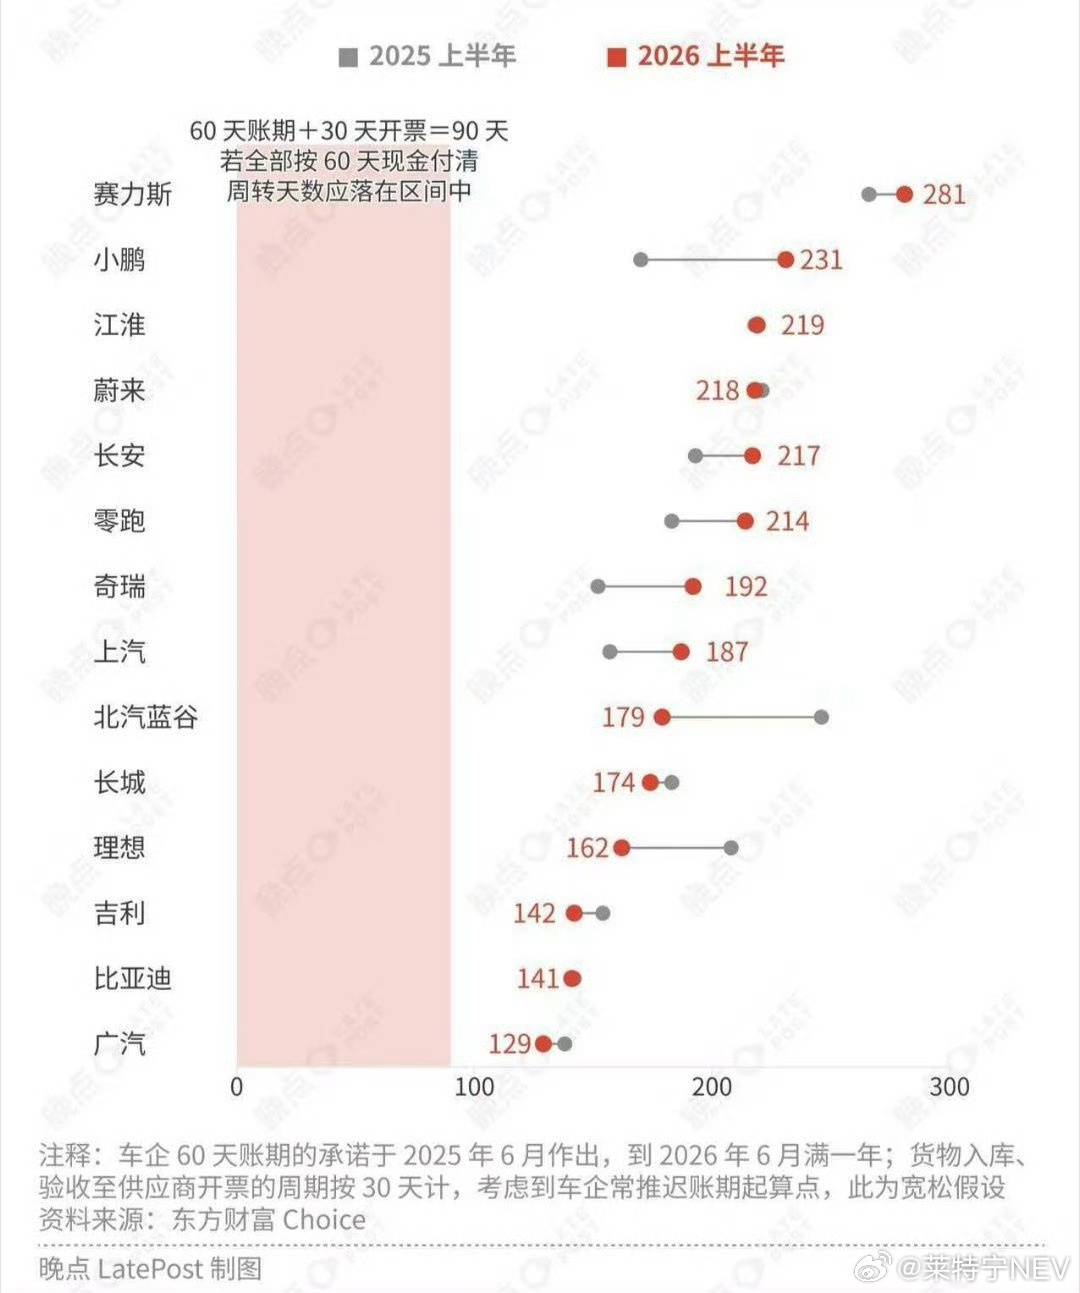
此前中汽协调研显示,重点车企平均支付账期已经缩短至54天,看起来60天账期承诺落实得不错,但财报呈现了另一面。
2026年上半年,14家主流车企应付账款及票据周转天数均值达到187.5天,较2025年末增加23.1天。
到了三季度,25家A股车企应付账款及票据合计约1.03万亿元,其中应付票据4032亿元,同比增长31.5%,占比39.3%,含票据周转天数172.2天。
当然,财报周转天数和政策规定的订单支付账期不是同一口径,不能直接比较,更不能据此认定车企违规。
但这至少反映出一个现实:汽车行业对供应链商业信用的依赖依然很深,账期缩短与实际资金占用下降,并不完全是一回事。
车企为什么不愿意缩短账期?因为长期占用供应商货款,本质上就是一种融资行为,而且成本往往低于银行贷款。
整车厂掌握订单和采购定价权,上游承担原材料、人工、库存及设备投入,车企晚付款一天,就能多占用一天供应商的资金,尤其在价格战持续、利润承压的情况下,这种商业信用对部分车企的现金流相当重要。
问题是,监管越来越严,部分企业可能通过其他方式转移资金压力。
例如拖延验收、集中对账、推迟价格确认,影响账期起算;通过银行承兑汇票等工具结算,账面按时支付,供应商却要等待票据到期或者承担贴现成本;
甚至以缩短账期为条件要求供应商降价,通过年度降本、质量索赔等方式减少实际付款。整车厂对一级供应商按时结算,也不代表二级、三级供应商没有被拖欠。
这里既有正常商业安排,也有潜在的违规操作,不能混为一谈。但如果只是把资金成本换一种形式转嫁出去,账期治理就容易沦为数字游戏。
今年9月,两部门已经针对性出台新规,明确一般零部件3个工作日内完成验收、连续供货按周期中点计算账期、议价期间先行付款,并禁止以缩短账期为由压低供货价格。政策并非没有考虑这些漏洞,关键在于能否穿透执行。
但还有一个更现实、更尖锐的问题:如果真的严格执行60天账期,会不会有车企因此倒闭?
有这个风险。
假设一家车企每年采购金额500亿元,实际付款周期从120天压缩至60天,按稳定采购规模粗略计算,就需要额外释放约82亿元营运资金。
这不是新增82亿元经营成本,而是原本可以继续占用的供应商资金,现在必须由自身现金储备或外部融资填补。
对于现金充裕、融资能力强的车企,这主要是资金管理问题。
但对于持续亏损、经营现金流不足、融资能力有限的企业,几十亿元的资金缺口就可能演变成流动性危机。
而且,原本免费或低成本占用的供应商资金,如果转为银行融资,还会增加财务费用,进一步挤压利润。
说得更直接一些,过去部分车企能够维持经营,未必完全依靠自身造血能力,也可能是供应商长期在为它们垫资。
一旦账期真正压缩,企业真实的经营质量就会暴露出来。
但监管同样面临两难。不整治,供应商长期承担资金压力;整治过于激进,部分车企可能出现资金链问题,反过来导致更多供应商形成坏账,甚至冲击就业、售后服务和消费者权益。
所以,治理不能简单理解为要求所有车企立即拿现金还清所有欠款,而应该依法规范支付,配合市场化融资、债务重组等措施,有序化解存量风险。
我认为,不能只看60天付款率,还应该核查实际现金回款周期、票据占比、贴现成本、采购价格变化,以及资金能否真正传递到二三级供应商。
尤其要防止企业一边宣称账期缩短,一边通过票据和降价把成本重新转嫁给上游。
更深层次看,账期整治也是汽车行业的一次经营质量压力测试。
有些车企的现金流优势来自高效率、高周转和规模效应,有些则可能更多依赖供应商提供商业信用。过去这些差异被复杂的结算体系掩盖,未来可能逐渐显现。
整治账期,可能加速部分经营脆弱车企的出清,但不能因为担心车企倒闭,就让供应商继续承担本不该由它们承担的经营风险。
汽车行业的价格战,不能靠供应商无限垫资来支撑;车企的成本优势,也不应该建立在上下游利益失衡的基础上。
一家车企如果必须依靠长期占用供应商资金才能生存,那么真正需要解决的,就不只是付款周期,而是它自身的商业模式。
整治欠款只是表面,重新审视汽车产业链的利益分配、资金成本和企业生存质量,才是这轮账期治理更深层的意义。