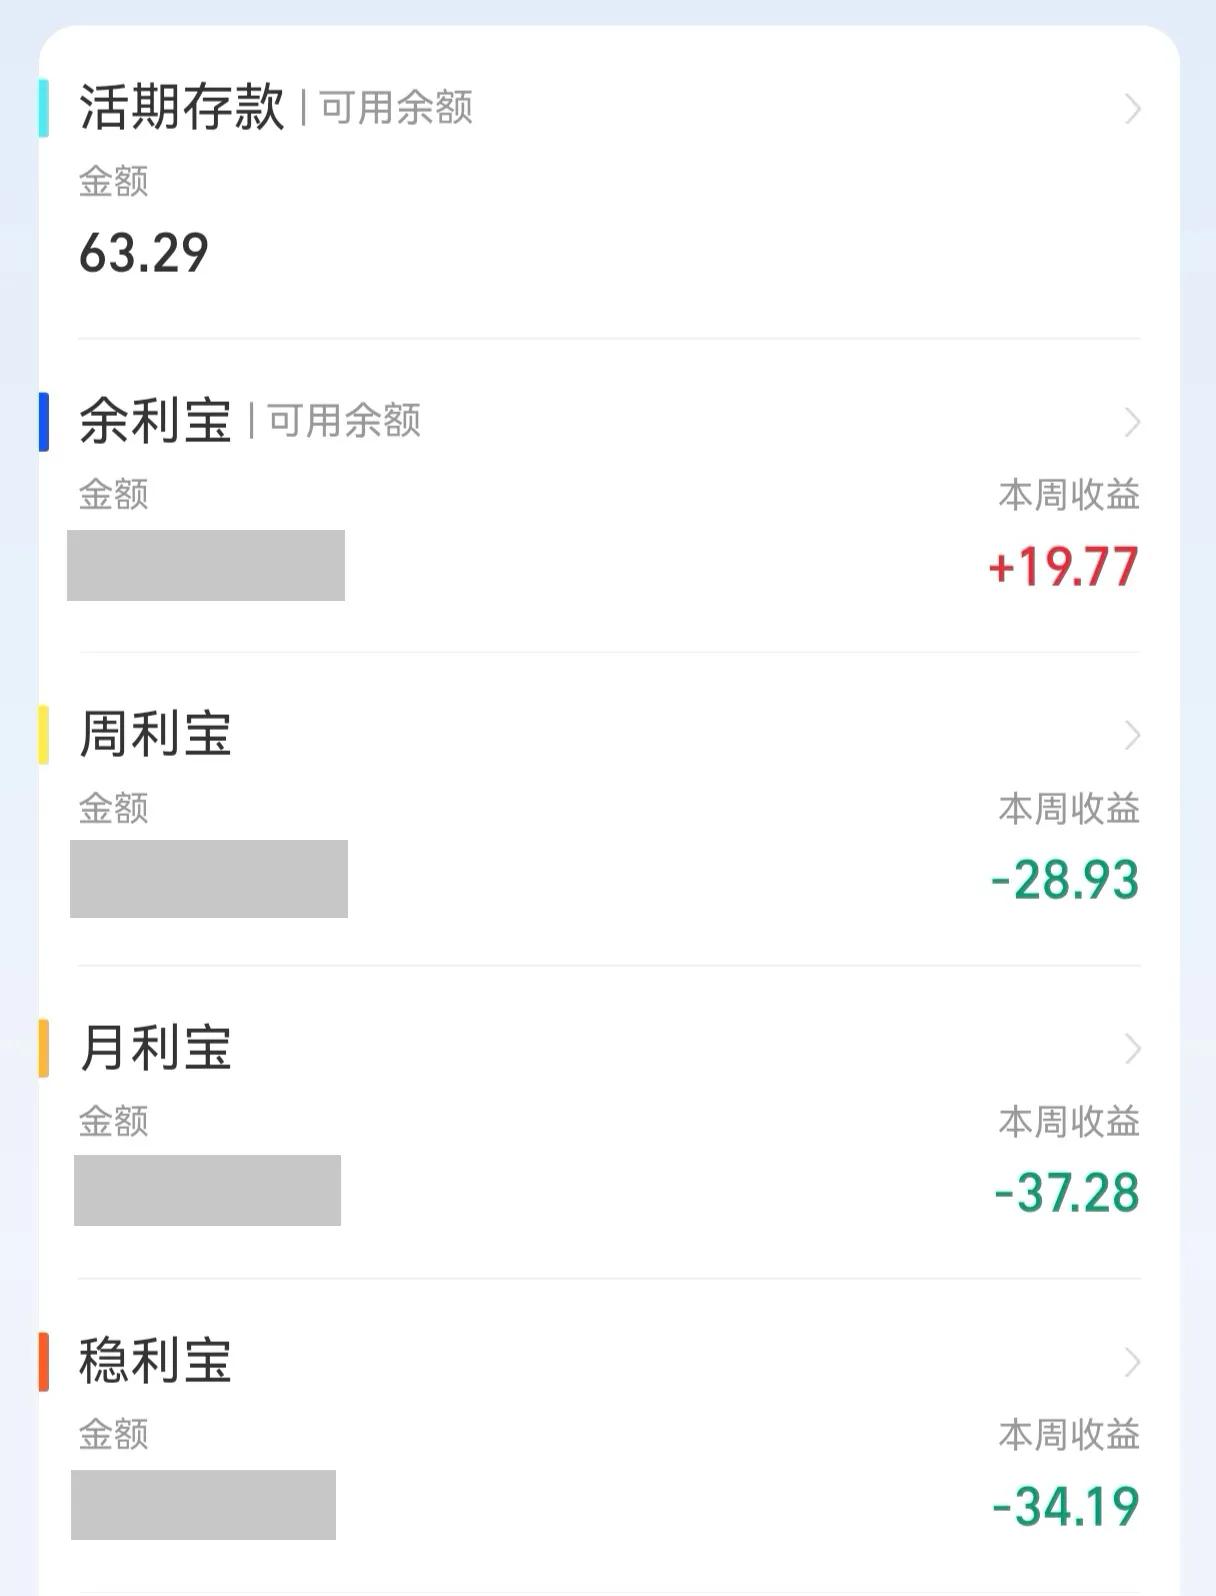
除了货币基金,现在其他基金我都不太敢信了,一概不碰。
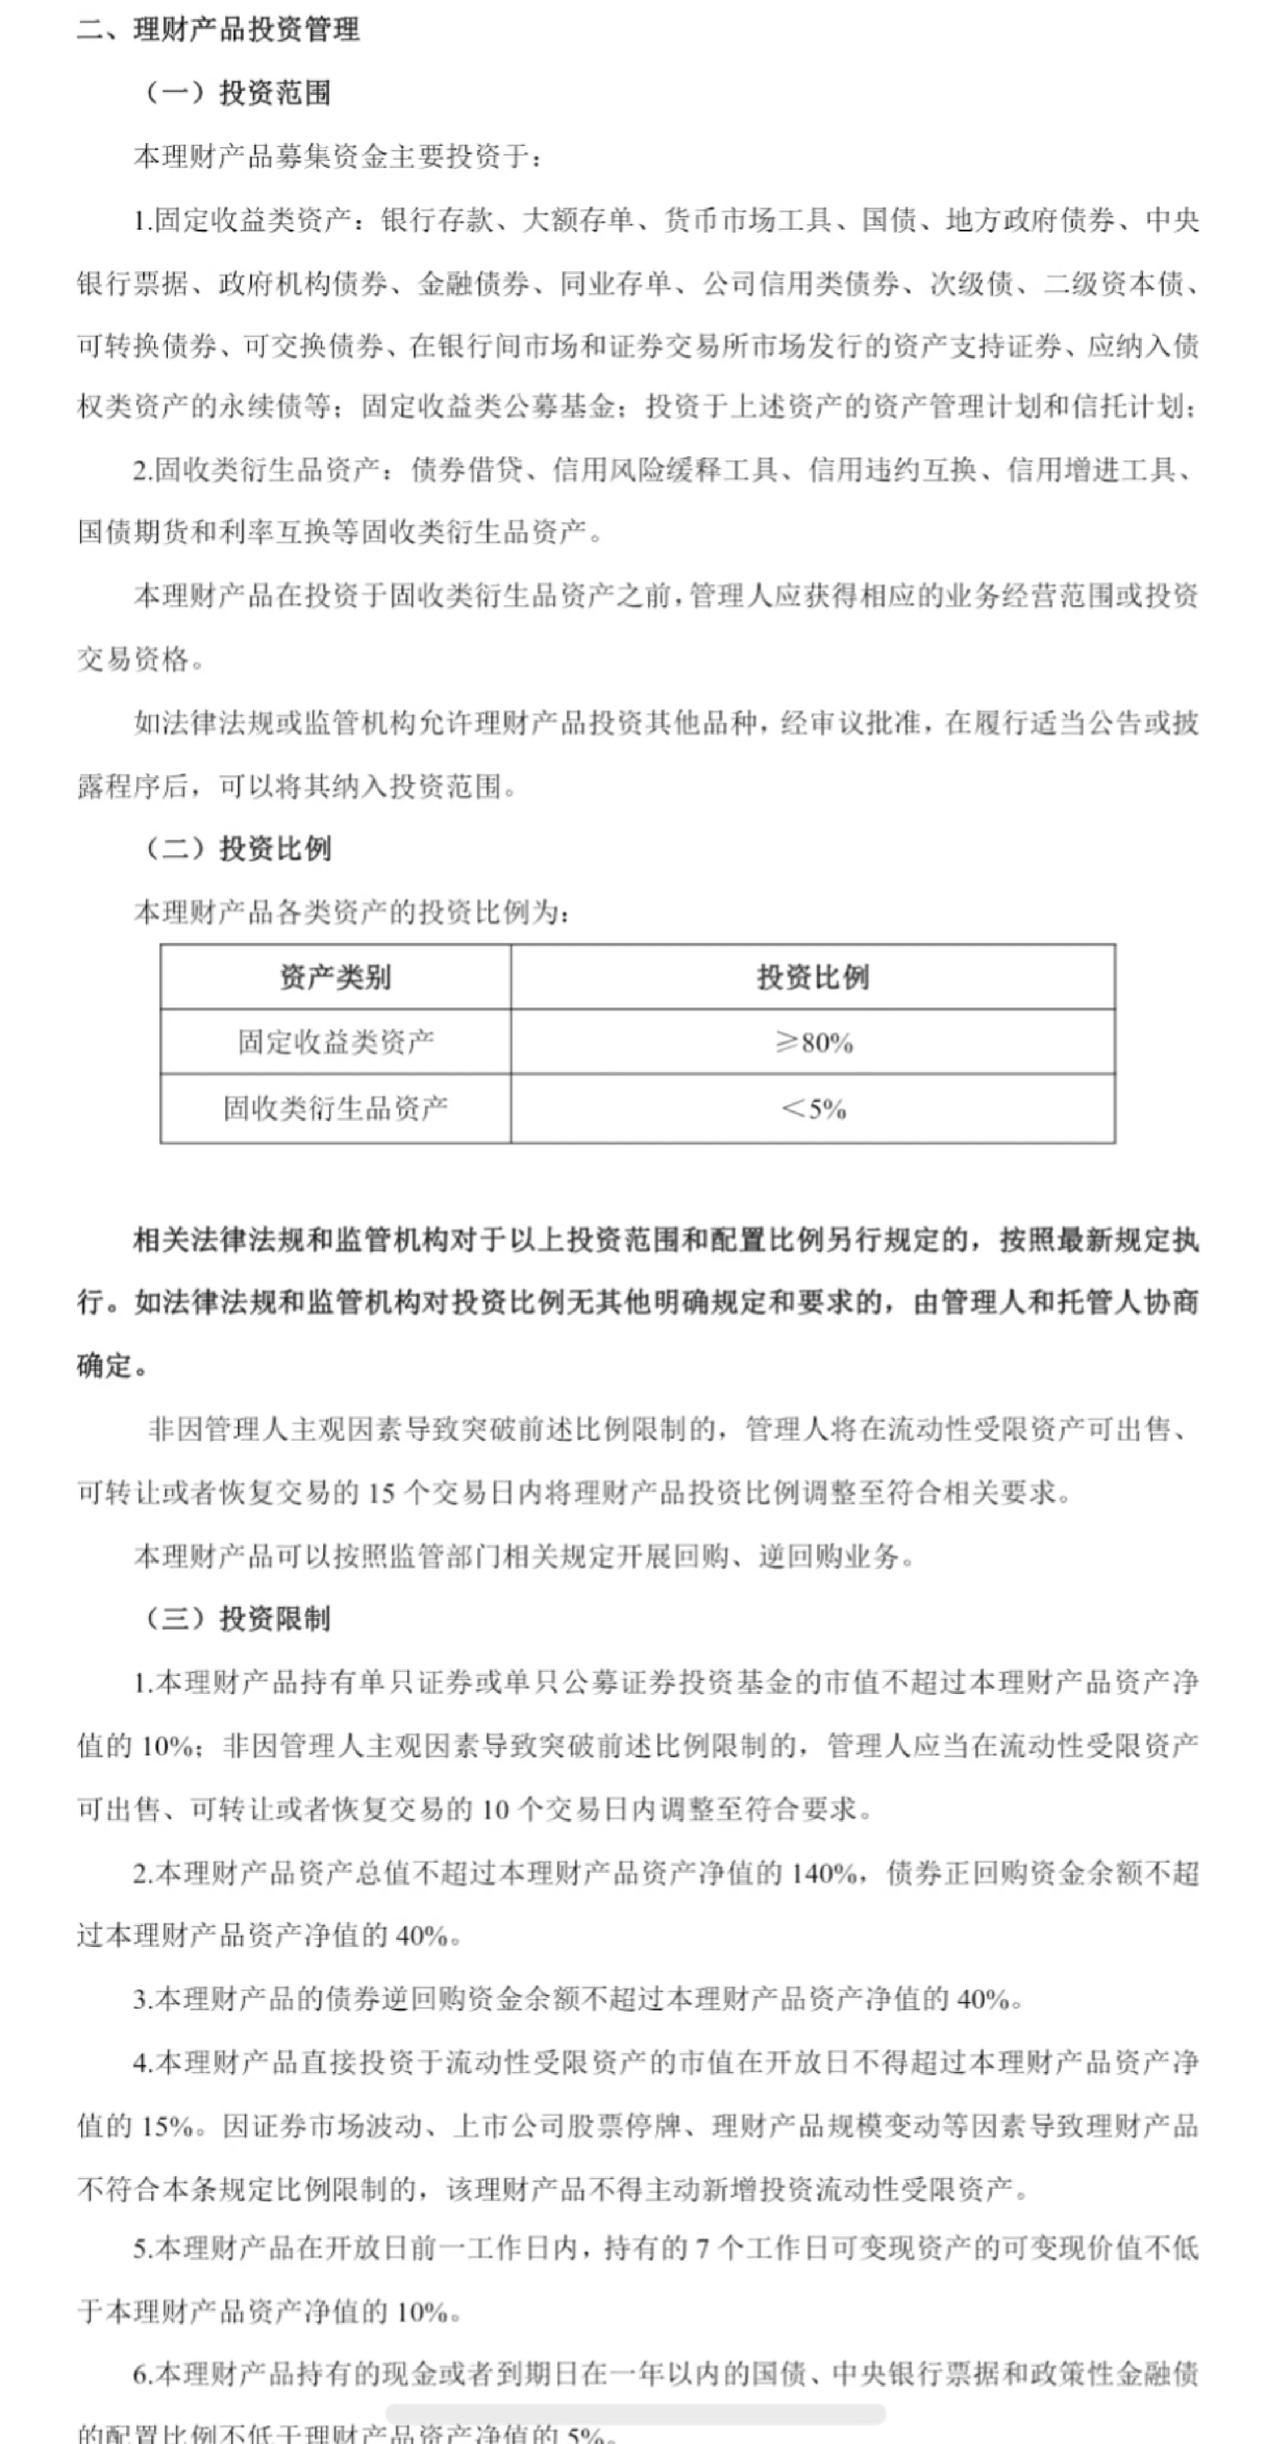
道理很简单:只要不是货币基金,其他的各种基金以及网商银行代销的理财产品,都存在亏损本金的风险。如果你也是极端厌恶风险的投资者,最好都不要碰。
本质上,基金公司的利益,和基民的利益并不一致。
基金公司赚的是规模的钱:管理费、托管费,只要盘子够大,不管净值是涨是跌,费用照收不误。基民赚的,是净值上涨、分红落袋的钱。两者目标天然就不一样。
这也不是说所有基金经理都不负责任,只是这套机制本身就自带矛盾。
如果我愿意承担风险去博取更高收益,不如自己动手。挑选优质高分红大蓝筹,逢低布局,踏踏实实拿股息。
自己持仓,不用持续承担管理费、托管费,买卖的主动权全部在自己手上。赚分红,同时也能享受估值修复的红利。
当然我心里清楚:蓝筹也会跌,不是稳赚,只是比起把钱交给别人管理,这种方式更契合我自己的投资节奏。
吃一堑,长一智。有图有真相。我也是最近查看了网商银行的收益,才发现这一点。网商银行的产品除了余利宝,其他各种“宝”,这些代销的理财产品,都存在本金损失的风险。
每个人适合的投资路线不一样,你是愿意交给基金经理,还是自己攒股收息?
攒股收息 高股息