新能源汽车 2026年前10个月已经过去的中国车市,出现了一个值得关注的现象:新能源渗透率创下新高,但新能源车和燃油车的销量都在下滑。
头部车企承压,市场份额重新分配,过去几年快速增长的市场逻辑正在发生变化。
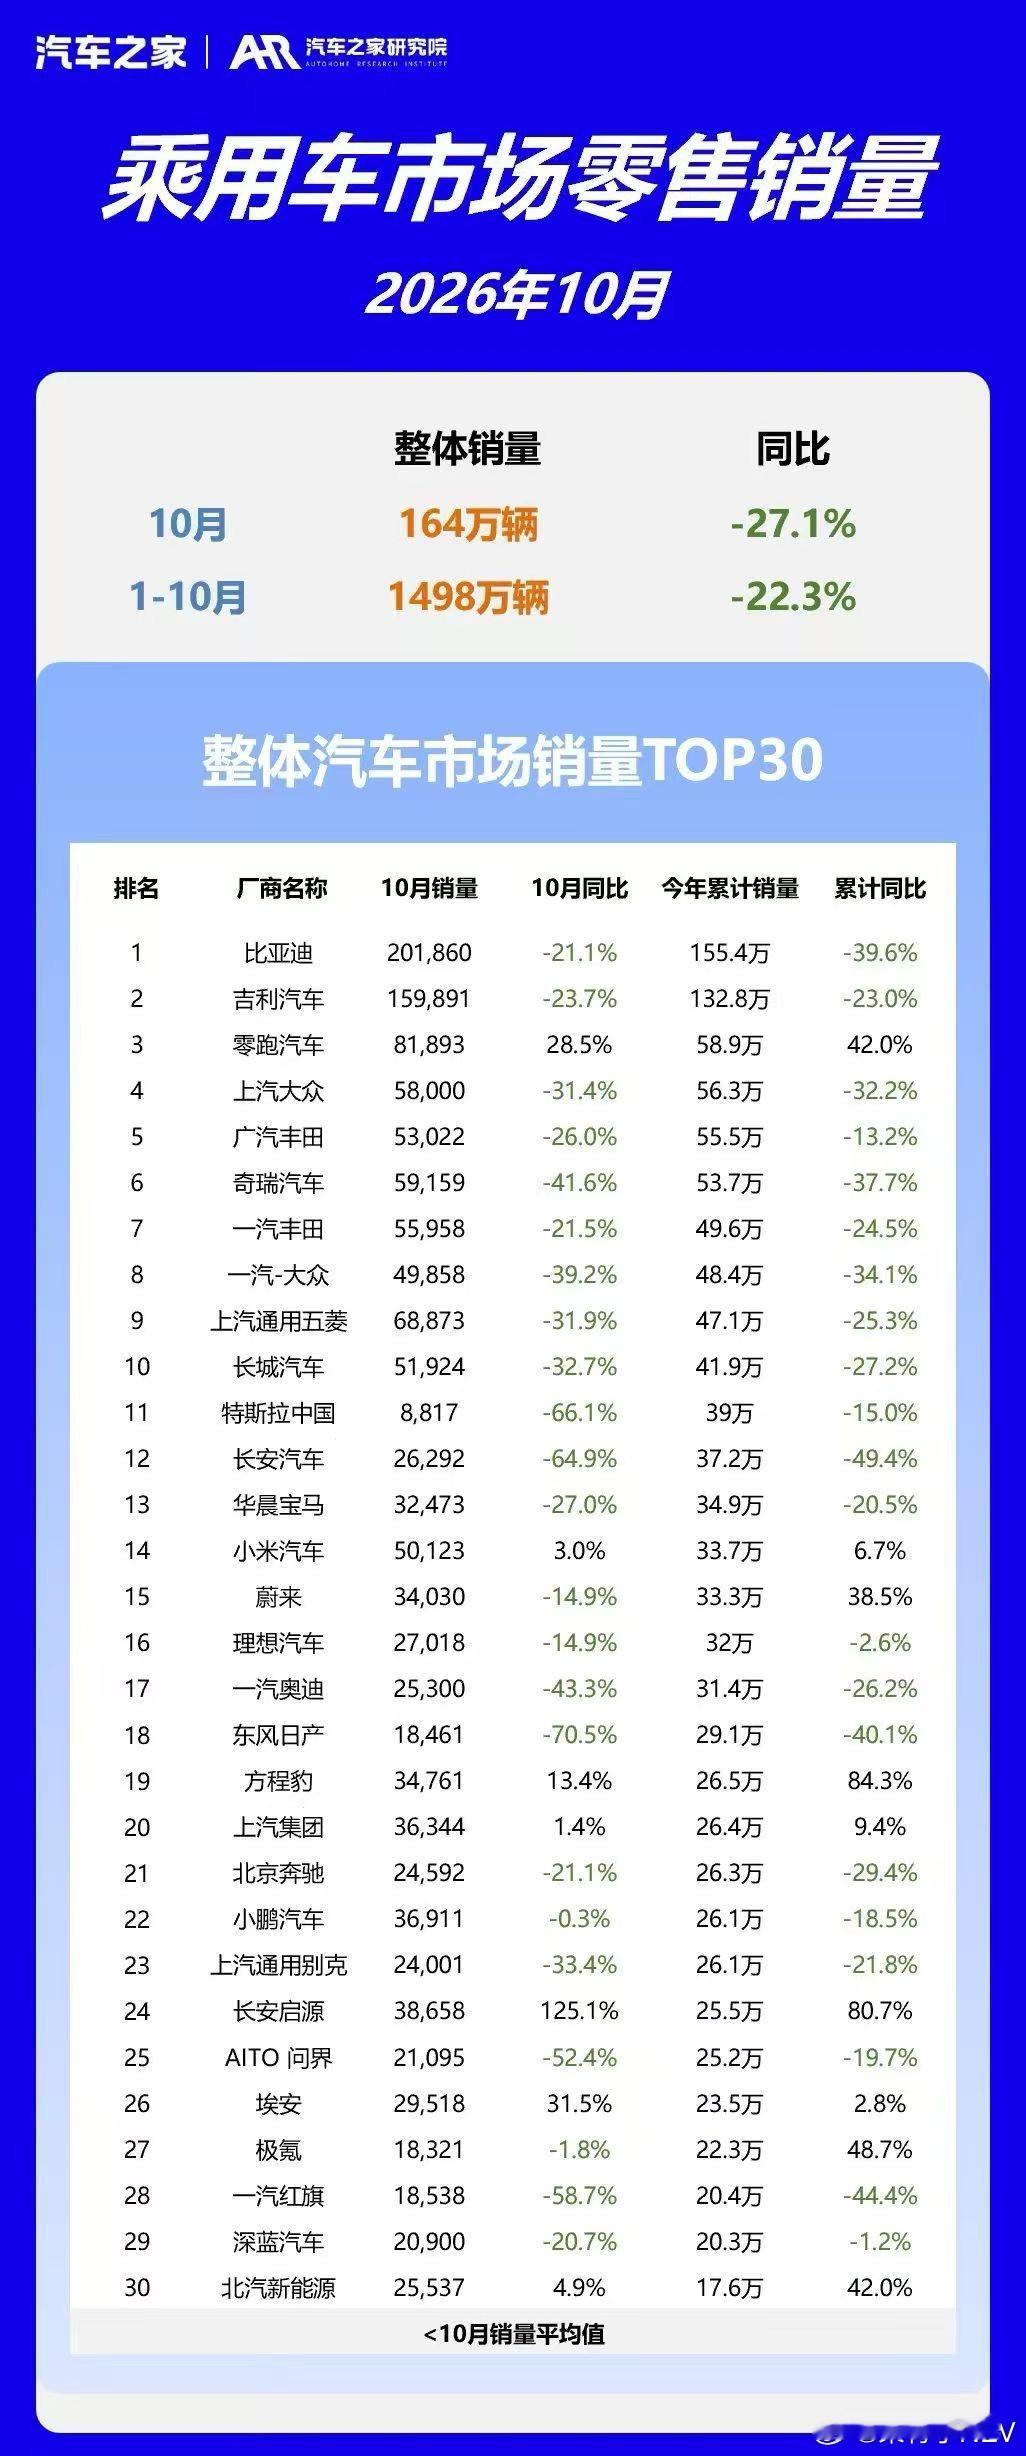
先看大盘。10月国内乘用车零售164万辆,同比下降27.1%;1—10月累计1498万辆,同比下降22.3%。传统的“金九银十”,今年并没有带来明显的需求反弹。
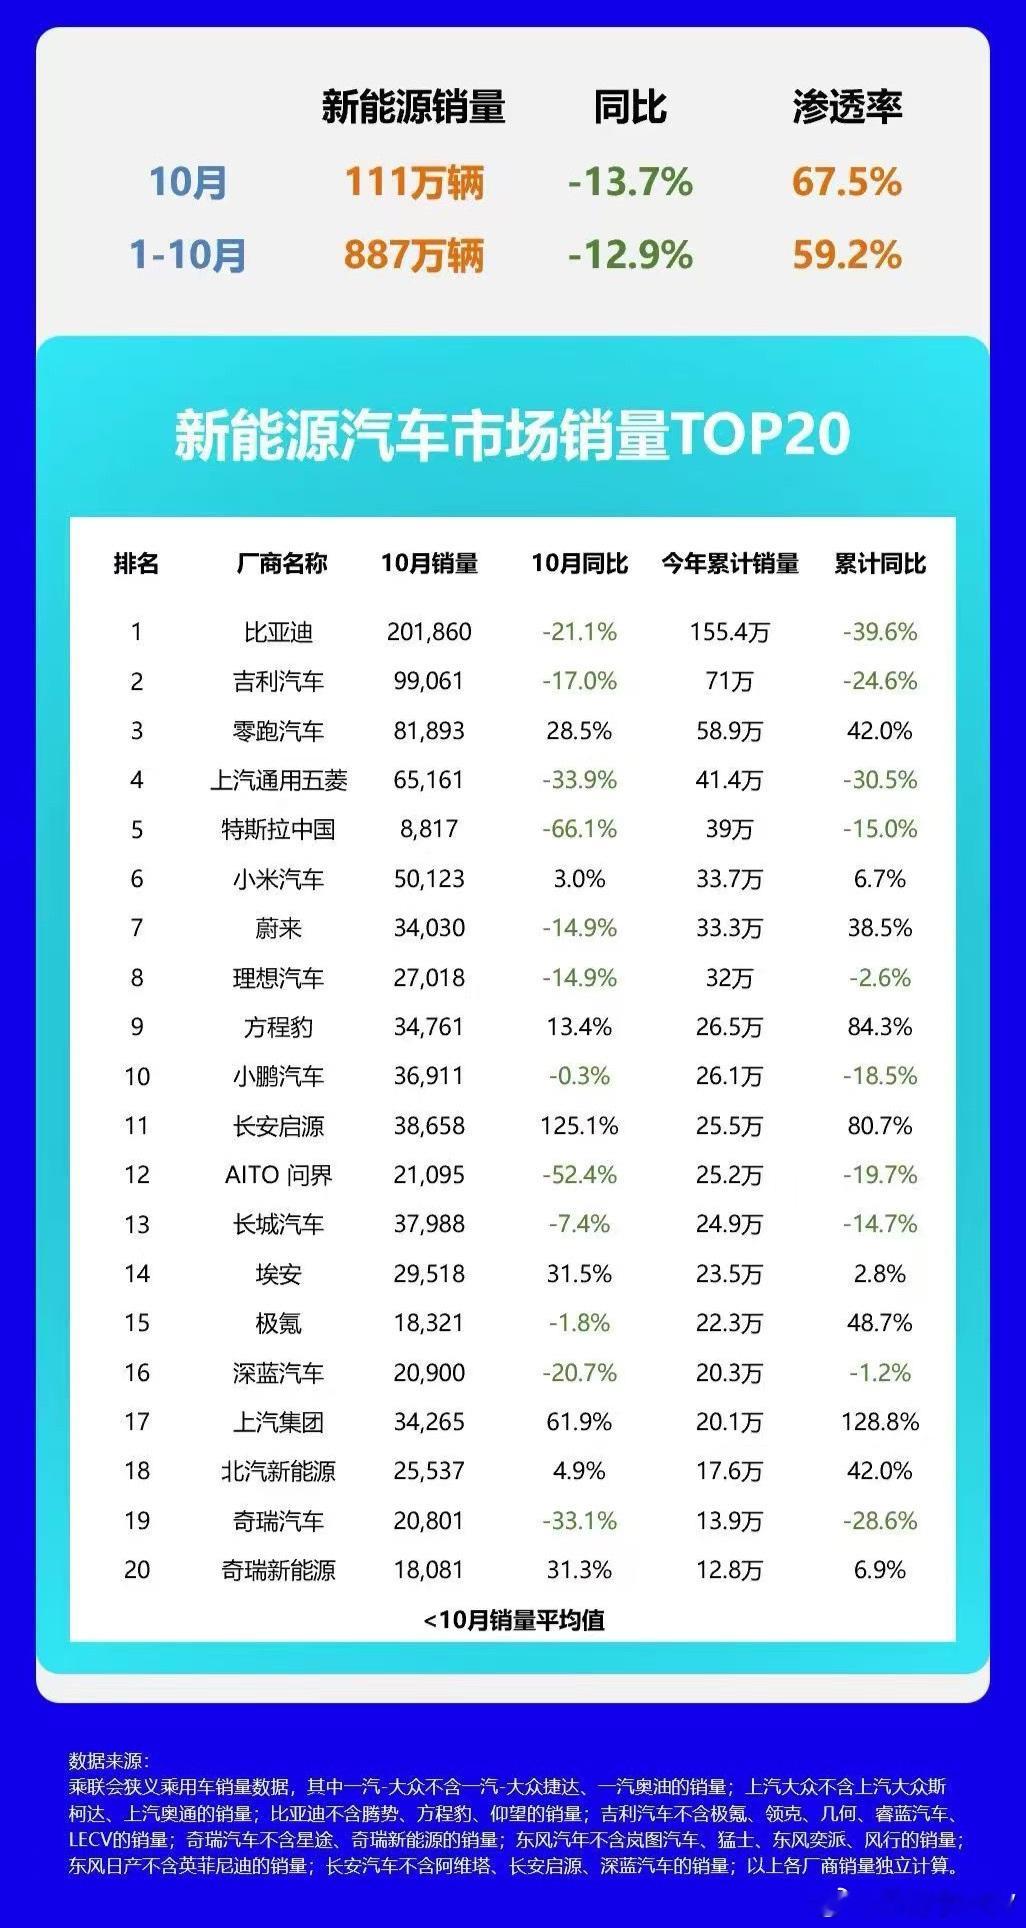
新能源汽车10月零售111万辆,同比下降13.7%,但渗透率达到67.5%,创下新高。与之对应的是,常规燃油乘用车零售约53万辆,同比下降45%。
新能源渗透率越来越高,不代表新能源销量越来越好。 实际上,燃油车市场萎缩得更快,才是渗透率持续攀升的重要原因。
过去是新能源汽车不断创造增量、替代燃油车,如今则是整个市场都在承压,新能源内部也开始了更加激烈的存量竞争。
再看头部车企。比亚迪10月零售20.19万辆,同比下降21.1%,1—10月累计155.4万辆,同比下降39.6%;吉利汽车10月15.99万辆,同比下降23.7%,累计132.8万辆,同比下降23%。
两家依然占据国内市场前两名,但头部规模优势并不意味着能够独善其身。尤其是比亚迪,虽然规模依旧领先,但累计销量降幅明显。
对于已经拥有庞大用户基础和完整产品矩阵的车企来说,接下来不仅要争夺新增用户,还要应对价格竞争、产品更新和存量用户换购周期的问题。
零跑汽车是今年比较突出的增长样本。 10月零售8.19万辆,同比增长28.5%,累计58.9万辆,同比增长42%,已经排到整体厂商销量第三。
相比部分新势力依赖高价车型建立品牌,零跑通过更广泛的主流价格区间和多车型布局,实现了规模扩张。大盘下行时还能保持双位数增长,含金量自然不低。
再看合资品牌。上汽大众10月5.8万辆,同比下降31.4%;一汽大众4.99万辆,同比下降39.2%;广汽丰田5.3万辆,同比下降26%;一汽丰田5.6万辆,同比下降21.5%。
合资品牌仍然拥有庞大的用户基础和渠道体系,但传统燃油车的规模优势正在减弱。
尤其当新能源渗透率已经接近七成时,合资车企必须依靠新能源产品建立新的增长来源。
好在今年部分合资品牌的新能源产品已经开始取得进展,只是从单一车型突破到整体销量结构转型,还需要时间。
新势力内部同样出现明显分化。
小米汽车10月零售5.01万辆,同比增长3%,累计33.7万辆,同比增长6.7%;
蔚来10月3.4万辆,同比下降14.9%,累计33.3万辆,同比增长38.5%;
理想汽车10月2.7万辆,同比下降14.9%,累计32万辆,同比下降2.6%;
小鹏汽车10月3.69万辆,同比微降0.3%,累计26.1万辆,同比下降18.5%。
从累计规模看,小米已经略微超过蔚来和理想,而蔚来虽然10月同比下滑,但累计仍然保持较快增长。
新势力之间的竞争已经不能简单按照单月交付量判断,更应该结合累计增长、车型结构以及盈利能力综合观察。
还有两组值得关注的数据:问界10月零售2.11万辆,同比下降52.4%;特斯拉中国国内零售8817辆,同比下降66.1%。
不过,特斯拉国内零售还受到出口安排等因素影响,单月数据不能直接等同于整体市场表现。而问界则需要继续观察后续改款车型交付能否带动销量恢复。
另外,方程豹累计销量同比增长84.3%,长安启源增长80.7%,极氪增长48.7%,北汽新能源增长42%。
这些品牌说明,即使整体市场下滑,依然有企业能够通过产品布局和细分市场机会获得增长。
还有一个容易被忽略的变化:国内零售大幅下降,但10月乘用车出口达到92.8万辆,同比增长68.5%。
对于部分自主品牌而言,海外市场正在成为重要的销量支撑。国内卖得怎么样,与一家车企全球卖得怎么样,已经是两回事。
我认为,2026年中国车市最值得关注的,不是新能源渗透率突破了多少,而是行业的增长逻辑正在改变。
过去几年,新能源赛道快速扩张,很多品牌只要抓住市场增量,就有机会实现高速增长。
但当新能源本身也开始同比下滑,车企就必须从竞争对手手里争夺用户。
对于头部品牌,考验的是能否守住规模和利润;对于新势力,考验的是产品能否持续热销,而不是依赖一两款爆款;对于合资品牌,考验的则是新能源转型速度。
新能源替代燃油车的趋势没有改变,但新能源汽车企业之间的淘汰与分化,可能才刚刚进入更激烈的阶段。