三星的报告核心就一句话:存储芯片不是小涨,而是缺货到暴涨。
均价涨约270%:2026年三季度三星存储均价约为2025年全年的3.7倍。
DS部门满产:产能利用率100%,产线开满仍供不应求。
DRAM份额升至38.3%:从2025年全年的34.0%继续扩大领先。
自家手机部门也吃亏:DX部门采购的移动用存储涨价约263%,卖芯片的赚翻、用芯片的承压。
受益方向(由近到远)
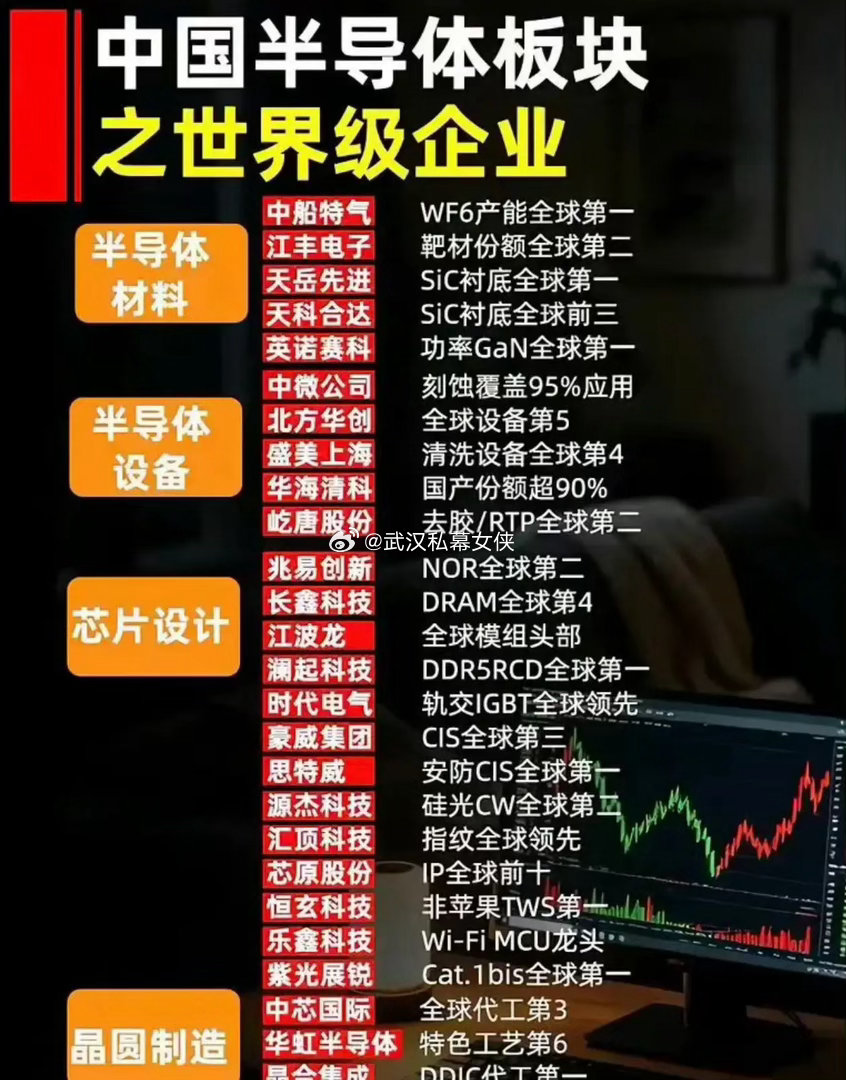
1. 存储模组与分销——涨价最快兑现:手里低价库存卖出高价,价差直接变利润。代表方向:江波龙、佰维存储、德明利、香农芯创。
2. 存储芯片设计——直接享受提价:兆易创新(NOR/存储全线)、北京君正(车规存储)、东芯股份(SLC NAND)、普冉股份、澜起科技(内存接口芯片,DDR5放量)。
3. 设备与材料——扩产潮里的“卖铲人”:三星及国内长鑫、长江存储都在加码扩产。设备看北方华创、中微公司、拓荆科技;材料看雅克科技、华特气体、安集科技、沪硅产业。
4. 封测——稼动率打满:长电科技、通富微电。
逻辑链条:存储涨价 → 模组/设计库存重估、量价齐升 → 原厂满产扩产 → 设备材料订单放量 → 封测跟随饱满。
两个提醒:本轮主要涨DRAM合约价、企业级SSD和HBM,消费级NAND未全面跟涨;涨价斜率已在收窄,个股弹性会递减。海力士存储芯片全球存储股市值全球存储芯片存储芯片价格存储芯片回调