外卖平台卷进厨房,工作餐大战背后谁在改变餐饮规则?
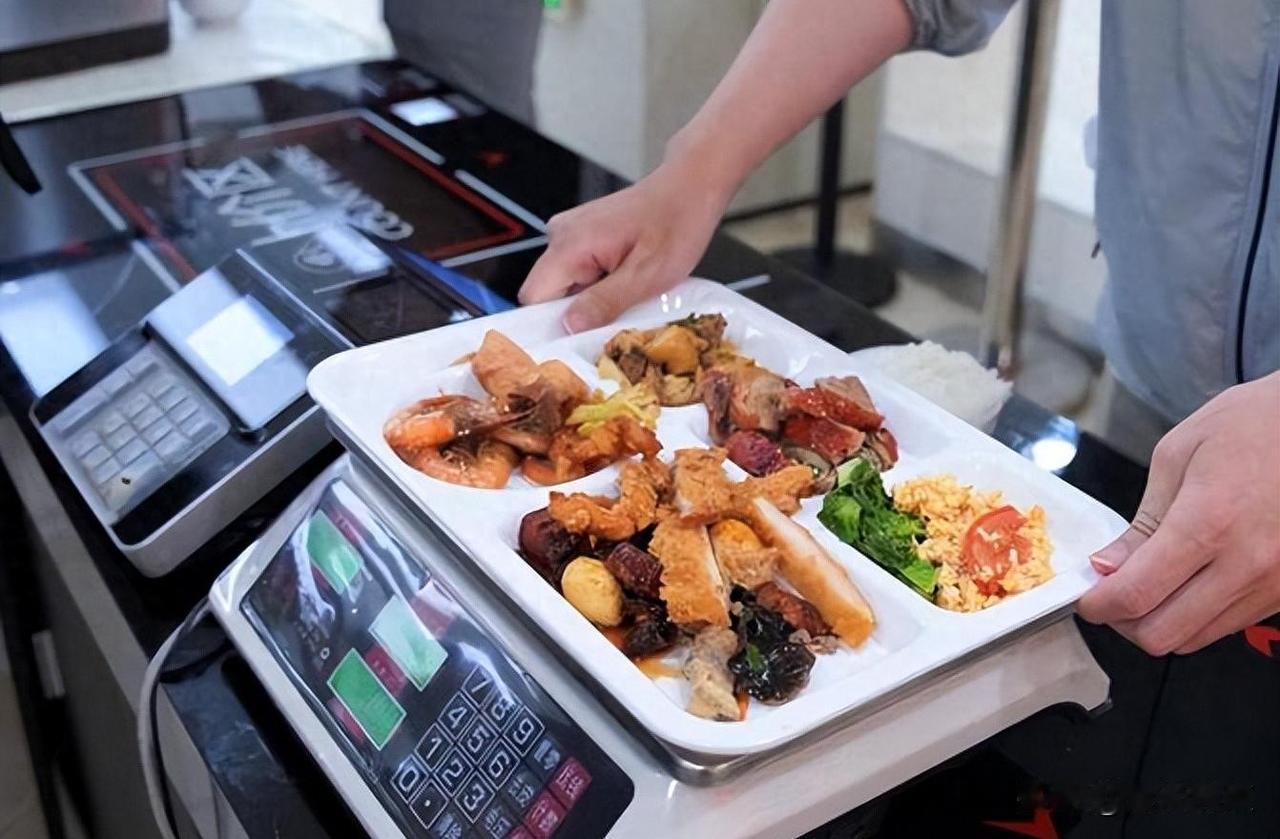
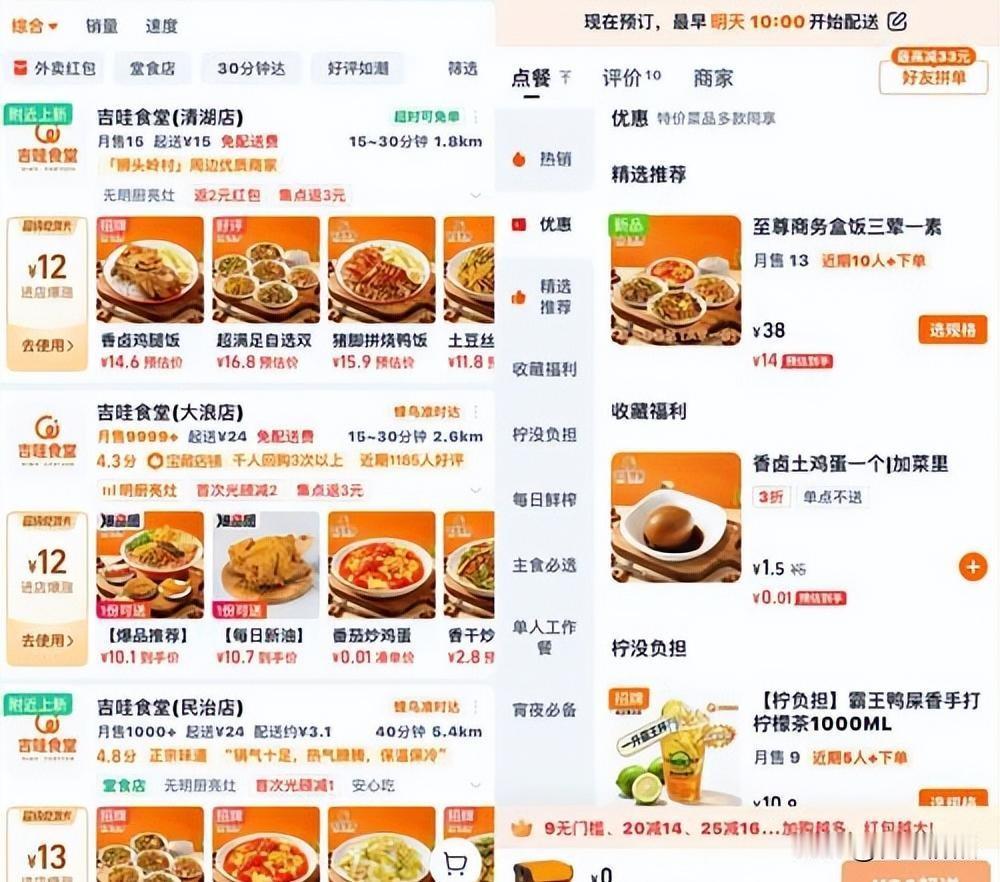
午休时间,都市写字楼里餐饮选择变得越来越像“点选套餐”,但这一切背后其实正悄悄上演着一场厨房革命。过去几年,外卖平台的竞争主要集中在配送速度、价格优惠,甚至补贴大战。没想到,2025年夏天,美团、京东和淘宝闪购却不约而同把目光投向了更基础的环节:亲自下厨做工作餐。美团的浣熊食堂、京东的七鲜小厨、淘宝闪购的吉哇食堂相继登场,争夺那些看似不起眼的十几元午餐订单。
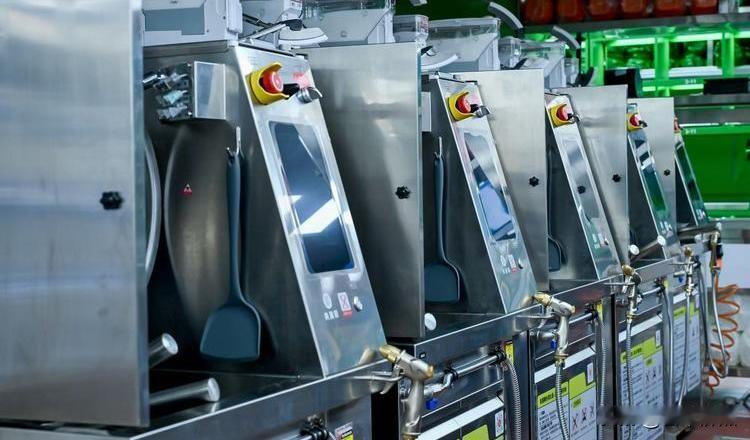
仔细观察,发现这场竞争早已超出“谁的盒饭便宜”这么简单。京东甚至把炒菜机器人搬进后厨,刘强东亲自演示,表面是科技秀,其实暗示着行业转向:速度不再是唯一标准,品质和制作过程成为新焦点。平台不再满足于做配送中介,开始试图掌控餐饮生产链条。问题来了,为什么中国外卖市场在经历多年价格战后,头部玩家才集体涉足厨房?答案藏在平台规则的演变中。
过去,消费者选餐馆靠的是门店排队、气味和口碑。如今,打开手机,眼前是成百上千个菜品选项,评价、销量、时长和促销成为决策依据。这些数字虽然方便了选择,却逐步改变了餐厅经营逻辑。效率和出餐速度被放在核心位置,口味和卫生反而变成难以量化的“软指标”。以北京某外卖品牌为例,两家做盖浇饭,一家坚持现炒现切,另一家提前备菜、几分钟就能出餐,后者显然更适应平台规则。久而久之,预制菜成为主流,虽未必有问题,但新鲜和地道的口味却难以保证。
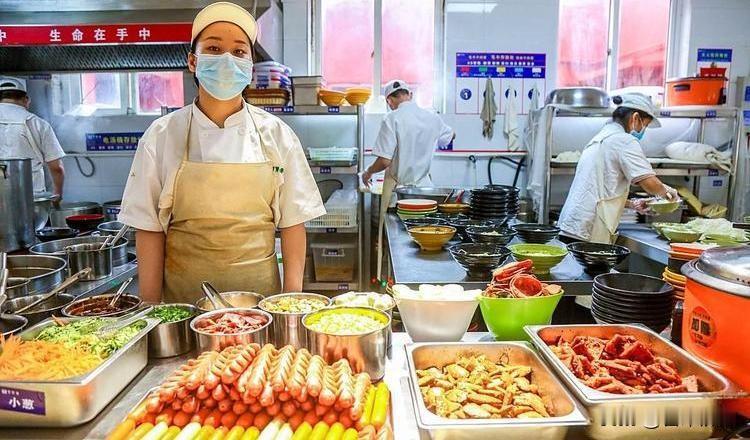
这里的矛盾非常明显。平台要求出餐更快,商家追求成本更低,消费者则希望餐食既新鲜又美味。京东七鲜小厨试图用供应链和标准化设备解决这一难题,把采购、加工、配送串成一条线,并用后厨直播增加透明度。炒菜机器人看似能提升效率,但食品安全和口味的把控依旧离不开严格管理。直播虽能让制作过程曝光,却无法代替真正的监管。反例也不难找到:2023年深圳某连锁快餐因食品安全疏忽被曝光,机器炒菜也未能避免食材污染,最终被勒令整改。
中餐的标准化与个性化始终拉锯。机器能控制配料和时间,却难以复制厨师针对不同食材的临场调整。对工作餐需求固定的场景,标准化确实能带来稳定和高效,但若想体验地方特色或独特口味,自动化厨房就难以满足多样化需求。上海某公司团餐项目曾尝试机器人厨房,前期满意度高,但员工反映口味单一,半年后又回归人工操作。
外卖平台的供给端创新带来新的商业模式。美团浣熊食堂以共享厨房为主,集中管理后厨和食安,吸引商家入驻。京东七鲜小厨则从食材采购到菜品生产都全流程自营,力图打造可复制的厨房单元。淘宝闪购的吉哇食堂则最轻,品牌和流量由平台提供,菜品交给本地商家制作。这三种模式背后各有算盘:美团希望优化餐饮环境,京东主打供应链优势,淘宝则借现有商家和即时配送拓展消费场景。
扩张速度并不如口号激进。京东曾提出三年万店目标,但截至2024年2月仅开出50余家;美团浣熊食堂计划三年1200家,实际推进更为谨慎。真正决定成败的,是能否算清楚每一份工作餐的成本。炒菜机器人看似高效,但采购、维护、场地改造都需投入,订单不稳定时反而成负担。中国餐饮业人工成本结构与欧美不同,机器人替代人工并非一定划算。广州某小餐馆曾引进自动炒菜设备,发现维护费高于人工,最终选择撤回。
对消费者来说,短期内确实多了平价快餐选择,尤其在办公密集区域,标准化套餐只要品质可靠,吸引力不小。但长期来看,促销价和实际性价比才是关键,食材、口味、配送费用等因素决定是否复购。对传统小餐馆而言,平台自营厨房和集中采购带来压力,但本地小店灵活调整菜品、服务带有人情味,依旧有不可替代的优势。
行业新挑战在于,平台既做流量入口又亲自下场做餐饮,如何保证与普通商家公平竞争?如果优质流量主要扶持自营项目,效率虽提升,其他商家可能被边缘化。健康发展的关键在于食安透明与环境公平。对于消费者,最关心的其实是能否花合理的钱吃到安全、热乎、合口味的饭。如果平台能推动行业提升透明度和品质,竞争才有积极意义。反之,若只是换招牌、换设备,依旧靠流量和补贴抢订单,餐饮行业的根本矛盾并未解决。
看似十几块钱的工作餐,背后其实是一次平台、餐饮生产、供应链和消费信任的再较量。真正值得期待的,是消费者能获得更放心的选择,认真做饭的商家获得公平机会。技术和平台本应服务于一顿好饭,而不是让好饭迁就技术和平台。