互联网技术 2026年11月,全球科技圈的焦点本该在英伟达的财报上,但却被两则重磅消息炸开了锅:执掌英伟达33年的“AI教父”黄仁勋黯然辞职(相关加盟港科大的传闻随后被辟谣);几乎同一时间,美国商务部工业和安全局(BIS)发布了针对AI芯片远程访问的临时最终规则。
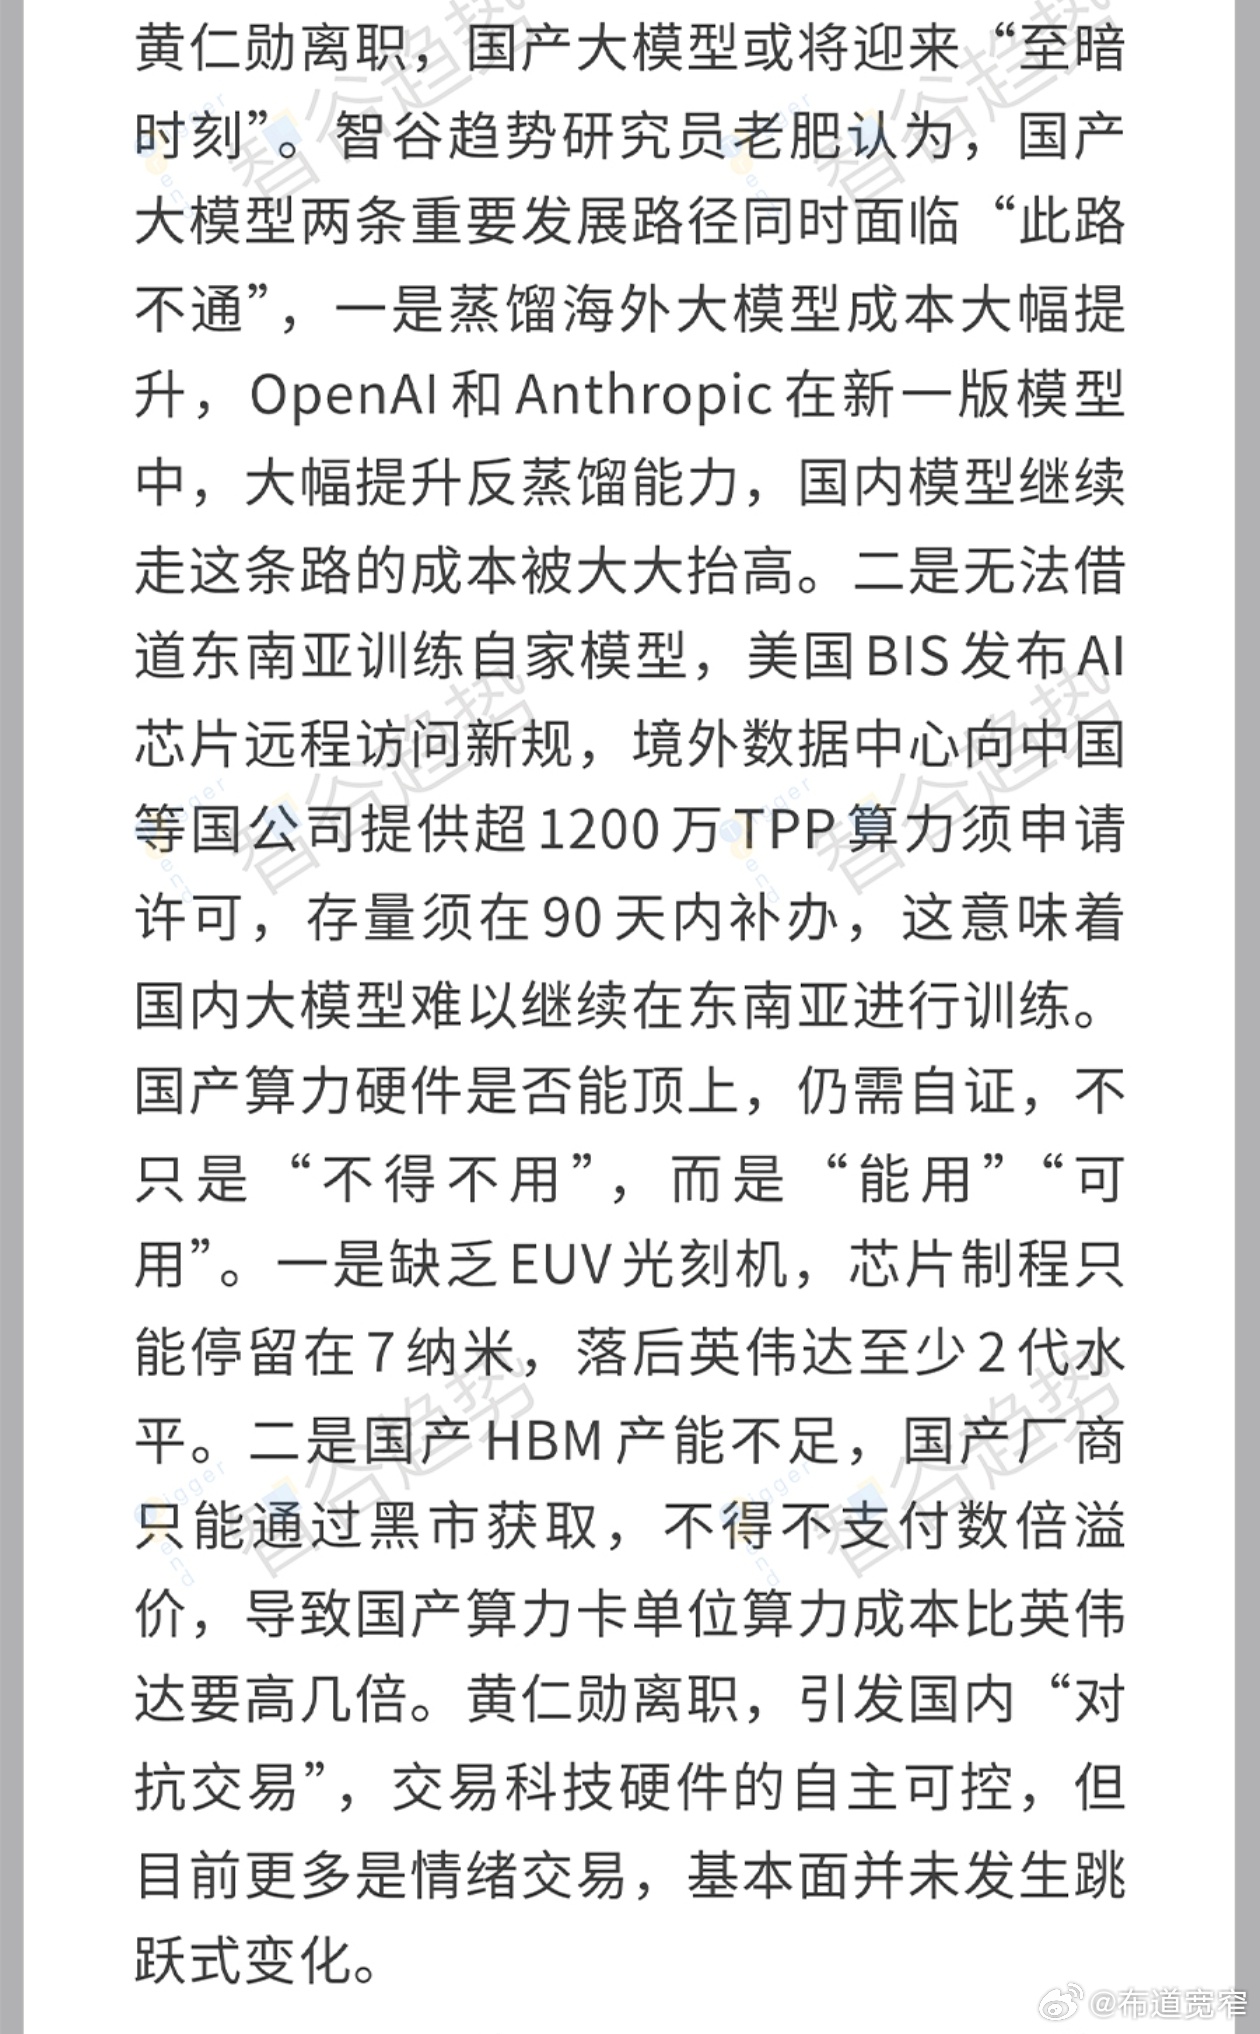
配合上OpenAI与Anthropic日益严苛的反蒸馏围剿,以及国产算力在光刻机与HBM(高带宽内存)上的真实短板,市场上一片哀嚎:“国产大模型的至暗时刻来了”。
但如果我们把镜头拉远,这根本不是什么“至暗时刻”,而是一场中美AI竞赛底层逻辑的全面重构。旧的游戏剧本正在被撕毁,新的残酷格局已经落地。
一、 软件侧:默许的“后门”被焊死
过去几年,国产大模型能以惊人速度追赶海外头部厂商,某种程度上得益于两条“暗度陈仓”的捷径:
一是蒸馏。 美国前沿实验室烧掉巨资探索路线、训练出SOTA(当前最优)模型,国内厂商则通过API接口批量提取Token、模仿思维链,以极低的成本“偷师”。这形成了一条奇妙的产业循环:美国训练→中国蒸馏开源→美国再微调。但现在,这条路被彻底堵死。Anthropic已经构筑了三层反蒸馏防线(分类器拦截、隐藏思维链、封禁账号),并公开点名阻断了7家中国实验室的蒸馏行为。OpenAI也在收紧API。蒸馏的成本被硬生生抬高了6到10倍,如果没有自主创新能力,代差将被拉大到18个月。
二是“外训内推”。 买不到高端GPU?没关系,去新加坡、马来西亚租个数据中心,把英伟达的卡留在海外,国内团队远程登录训练。这种“掩耳盗铃”的玩法现在也被BIS的新规精准打击。美国直接将管制从“芯片实物出口”延伸到了“全球算力服务”。新规划定了1200万TPP(总处理性能)的红线(大约仅对应300多颗最新的Blackwell芯片),只要向中国企业提供超过该阈值的远程算力,就必须申请许可。存量算力也必须在90天内补办手续。
过去是黄仁勋在中间“和稀泥”,用灵活的商业策略帮市场留着口子;现在,黄仁勋走了,留下的却是美国两党高度共识的制度性铁幕。
二、 硬件侧:从“卡芯片”到“卡算力与服务”
如果说软件侧的封锁是意料之中,那么硬件侧的真实困境则更加骨感。
国产算力硬件必须顶上,这不仅是政治正确,更是生存刚需。但现实是残酷的:
- 制程天花板: 缺乏EUV光刻机,国产芯片制程被死死按在7纳米,落后英伟达至少两代。- HBM产能地狱: AI大模型是“内存吞噬怪兽”,HBM产能全球被三星、SK海力士、美光三大巨头垄断。2026年它们的产能已悉数被英伟达等巨头提前锁定。供需极端剪刀差引发了“存储通胀”,HBM价格预期暴涨。国产厂商为了凑齐算力卡,不得不通过黑市高价扫货,单位算力成本高出数倍。
黄仁勋的离职,在这个节点上成了一剂情绪催化剂。 国内市场迅速发酵出了所谓的“对抗交易”——资金涌入科技硬件自主可控板块。但冷静下来看,这更多是情绪交易。基本面的跨越不是换个人就能实现的,半导体设备国产化率虽然在提升,但距离全产业链自主突围还有很长的路要走。
三、 新格局与走势:从“拼模型”到“拼生态与钱包”
外部在拼命“脱钩”,内部则在经历商业化的阵痛。
美国用BIS新规和反蒸馏把国产大模型逼到了墙角,但国内大模型企业还面临着另一个致命问题:没钱收。国内极度缺乏愿意为生产力软件买单的市场环境。腾讯研究院调查显示,国内AI用户付费率仅有个位数。当训练成本飙升,而应用端还在疯狂打价格战时,现金流就成了最大的杀手。
未来的新格局已经非常清晰:
1. 竞赛分层: 前沿基础大模型的军备竞赛将成为国家级博弈,拼的是全栈自主可控(芯片、HBM、先进封装)和国家意志。2. 落地为王: 靠蒸馏走捷径的窗口彻底关闭,国内厂商必须转向完整任务(编程、办公Agent),用真实的应用场景和用户数据来喂养自己的模型。3. 算力新生态: 既然买不到、租不到,那就必须自建。以长鑫为代表的国产存储正在拼命爬坡HBM技术,本土化HBM制造生态将是下一个兵家必争之地。
黄仁勋的离开,标志着那个靠一个商业天才在灰色地带搞平衡的时代结束了。美国递给我们的不是一根绳子,而是一份硬脱钩的宣战书。
“至暗时刻”这个词太矫情。对于一个立志要做科技强国的产业来说,被逼到墙角,恰恰是停止幻想、开始真正长出肌肉的开始。接下来的走势,不会是线性的爆发,而是漫长、昂贵且充满代际落差的硬仗。
准备好钱包和耐心,属于中国AI的“硬核求生”才刚刚开始。