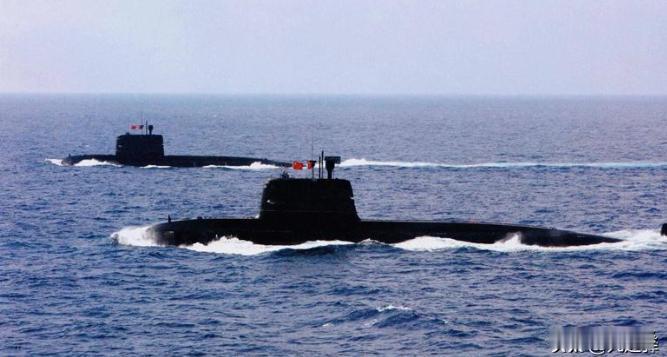
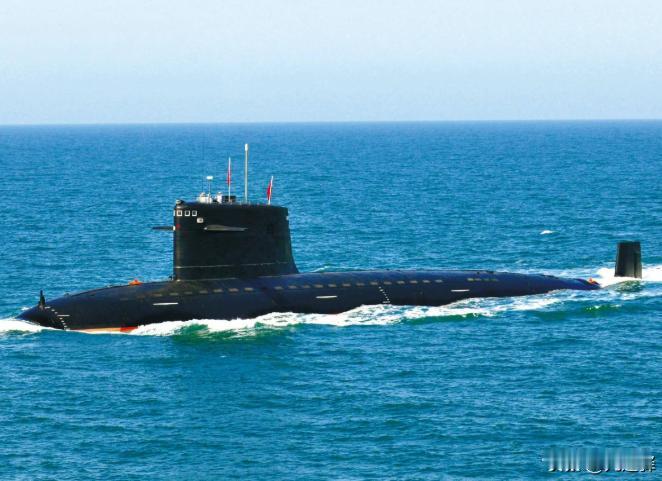
太平洋水下的底牌,美军自己先掀了。 太平洋舰队潜艇部队司令卡瓦诺少将在年会上高调放话,中国不到四年列装八艘093B核潜艇,下一代改进型静音水平大幅跃升,美国水下优势正被持续追赶。
可往深了算就露了底:稀土供应链卡审查、造舰交付拖三年、声学探测体系缺人手,自家的水下优势根基先松了半截。 盯着对手的建造速度喊威胁,却绕开自己的系统短板。 我看这事的关键不在四年八艘的数字,在水下竞赛的重心早就移到了艇壳之外。
潜艇的静音能力从来不是孤立的技术指标,本质上是一种材料属性。从决定推进电机振动特征的钕铁硼磁体,到保障深海艇体声学一致性的专用合金,再到支撑传感系统的镓化物模块,这些都是静音性能的物理前提。
2026年11月五角大楼推动的一项供应链审计,恰恰戳中了这一软肋:要求造船厂在2027年1月1日前清除供应链中的中国稀土,追溯范围覆盖至第四级供应商。
据美国政府问责局数据,每艘弗吉尼亚级攻击核潜艇建造需消耗9200磅稀土材料,全艇300多个关键部件含锗、镓、锑、钨等稀有金属,仅含镓部件就有50个。海军工程师明确警告:未经验证的供应链,哪怕微小的材料成分差异,都可能降低艇体的声学隐身性能。
这其中的关键远不止 “美国依赖中国稀土” 这个泛泛结论。静音是材料属性,而材料来源正被纳入安全审查范畴。如果磁体来源不可追溯、合金熔炼历史无法验证,那么潜艇的静音性能本身就带着看不见的置信区间。对手在降噪上追赶固然是压力,但自家静音能力的物质链条是否牢靠,才是更根本的问题。后者不解决,前者的追赶速度只会被成倍放大。
产能问题同样不能只看表面数字。弗吉尼亚级2022年以来年交付速率仅1.1到1.2艘,而海军最低需求是每年2.3艘,叠加 “奥库斯” 项目后需求进一步上升。2025年交付的两艘弗吉尼亚级均延误三年以上,Block V型前10艘的平均交付进度滑移近三年。
国会并非没有投入:2026财年海事工业基础追加15.32亿美元,2018年以来累计投入近百亿美元振兴造船工业基础。但五角大楼高级政策官员达默在2026年7月国会听证会上直言:“国会已经足额拨款,交付速率却没有变化。任何只加资金、却没有实质性压缩工期机制的方案,都改变不了前景。”
造船是一套完整的生产系统,而非简单的资金吞吐。真正的约束在上游:过去20年美国超241家锻造厂关闭或被整合,大型锻件、精密铸件的可选供应商大幅缩减;未来十年造船业面临约25万名熟练技工缺口,核资质焊工的培养周期长达三到五年,绝非靠预算就能压缩。把产能问题等同于资金投入问题,恰恰遮蔽了它本质是系统时序问题的事实。
声学静音仍是水下生存的核心,但只盯着静音这一条轴线,就会遗漏探测端正在发生的范式迁移。五角大楼督察长2026年公开报告指出,美军综合水下监视系统正面临脆弱的人才断层,声学分析员队伍配置不稳、技能下滑,旧探测体系已不堪重负,这是督察部门写入正式评估的结论。
与此同时,非声学探测路径正在快速积累技术成果。2025年4月,中国团队在近海试验中实现无人机载原子磁力仪皮特斯拉级灵敏度,性能可匹配北约同类主力设备;同月,另一团队在南海完成深海金刚石色心磁力仪矢量磁场测量,潜艇航行留下的开尔文磁尾迹也已纳入追踪研究。
尽管这些技术距离大规模实战还有距离,但方向已经清晰:当声学静音逼近工程极限,探测方不再只追求 “听得更远”,而是开辟磁探测、尾迹识别、多源数据融合等全新物理通道。水下竞赛正从同维度内的追赶,转向跨维度的错位竞争。
把三条线索拼在一起,水下力量的平衡远不止 “谁造得多、谁更安静” 这么简单。美国的静音优势依赖正在被审查重构的材料供应链,产能瓶颈的核心不在预算而在工业基础与人才体系,传统声学探测体系正面临人员与能力的双重承压。
本质上,水下优势从来不是一项 “拥有即永恒” 的属性,而是物质、生产、认知三重条件的持续再生产。当一个体系只把对手的进步当作变量,却把自身优势的根基当作固定背景,本质就是在用简化模型替代复杂系统。
卡瓦诺的警告在争取国会预算上或许有效,但拨款解决不了交付延误、供应链追溯、人才断层这些深层问题。水下竞赛真正的胜负手,从来都在艇壳之外。
参考文献:
1.腾讯新闻,《太平洋水下静默竞赛:美军潜艇司令警告,中国四年交付八艘 “商 III”》,2026 年 11 月 17 日
2.网易新闻,《093B核潜艇四年服役8艘,美军潜艇司令:性能达到洛杉矶级水平》,2026年11月15日
3.美国联邦法规官网(eCFR)官方规则,《48 CFR 252.225-7052 稀土磁体采购限制条款》,2026年11月12日