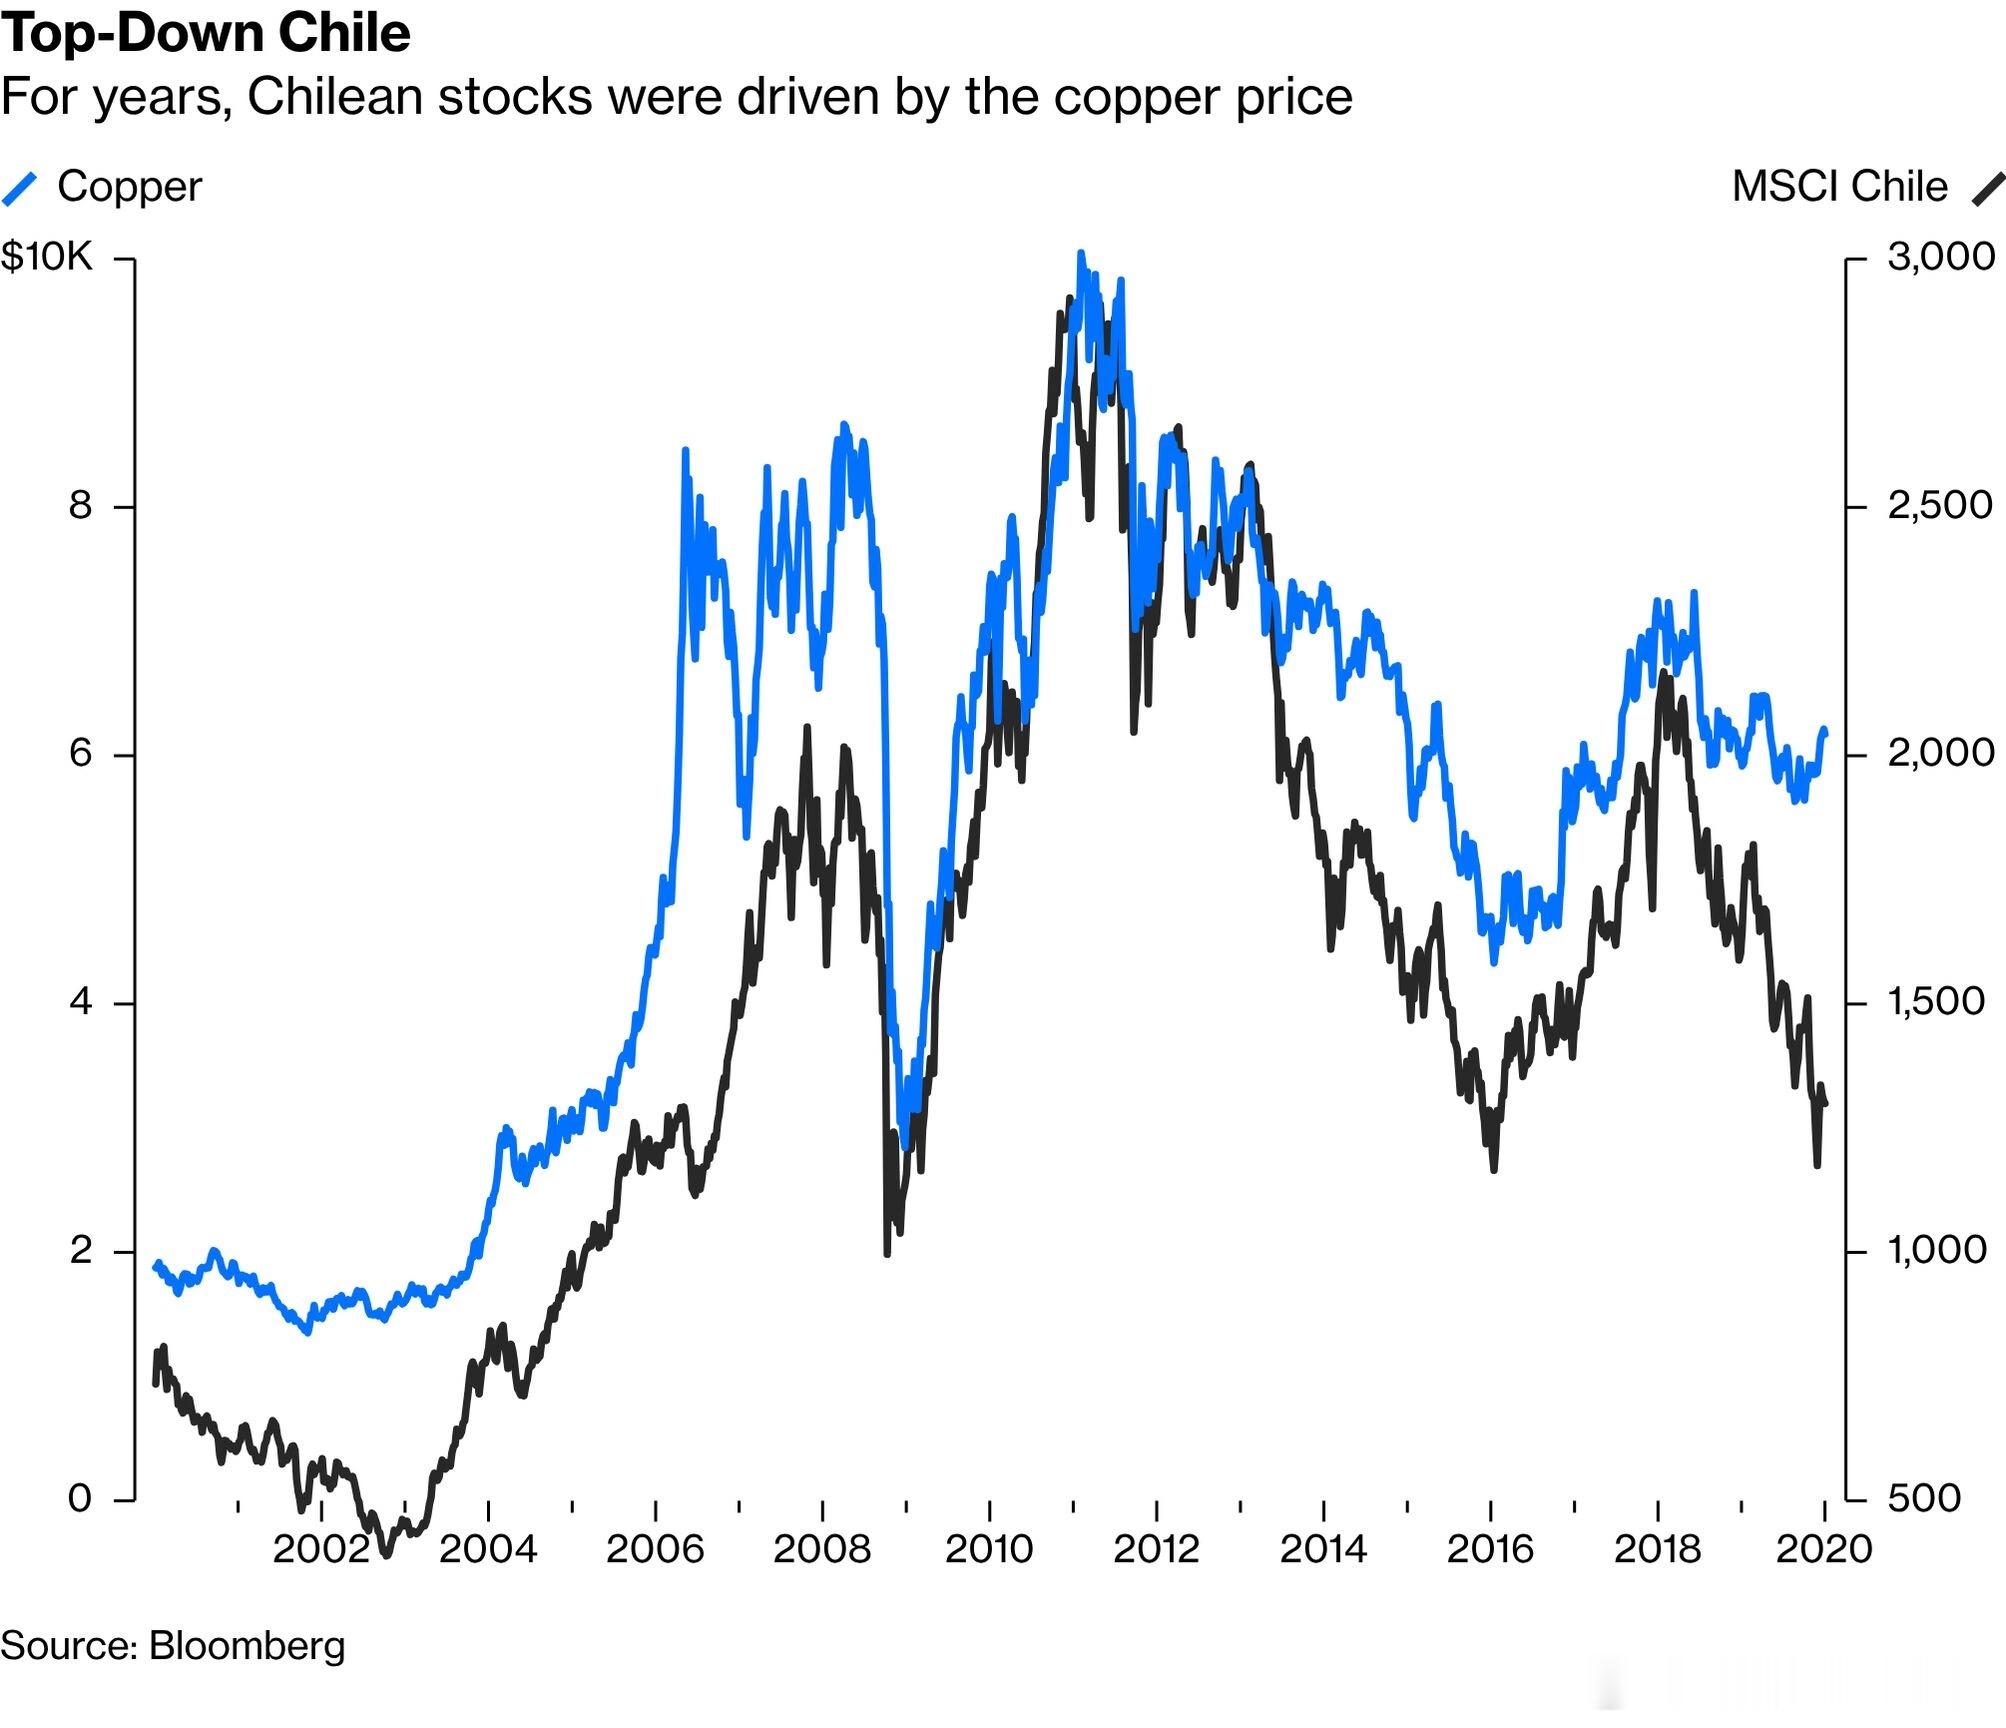
智利是全球最大的铜矿生产国,也是中国经济发展和工业化进程的重要受益者之一。作为全球铜产业链中举足轻重的供应国,智利长期受益于中国对铜资源的巨大需求。
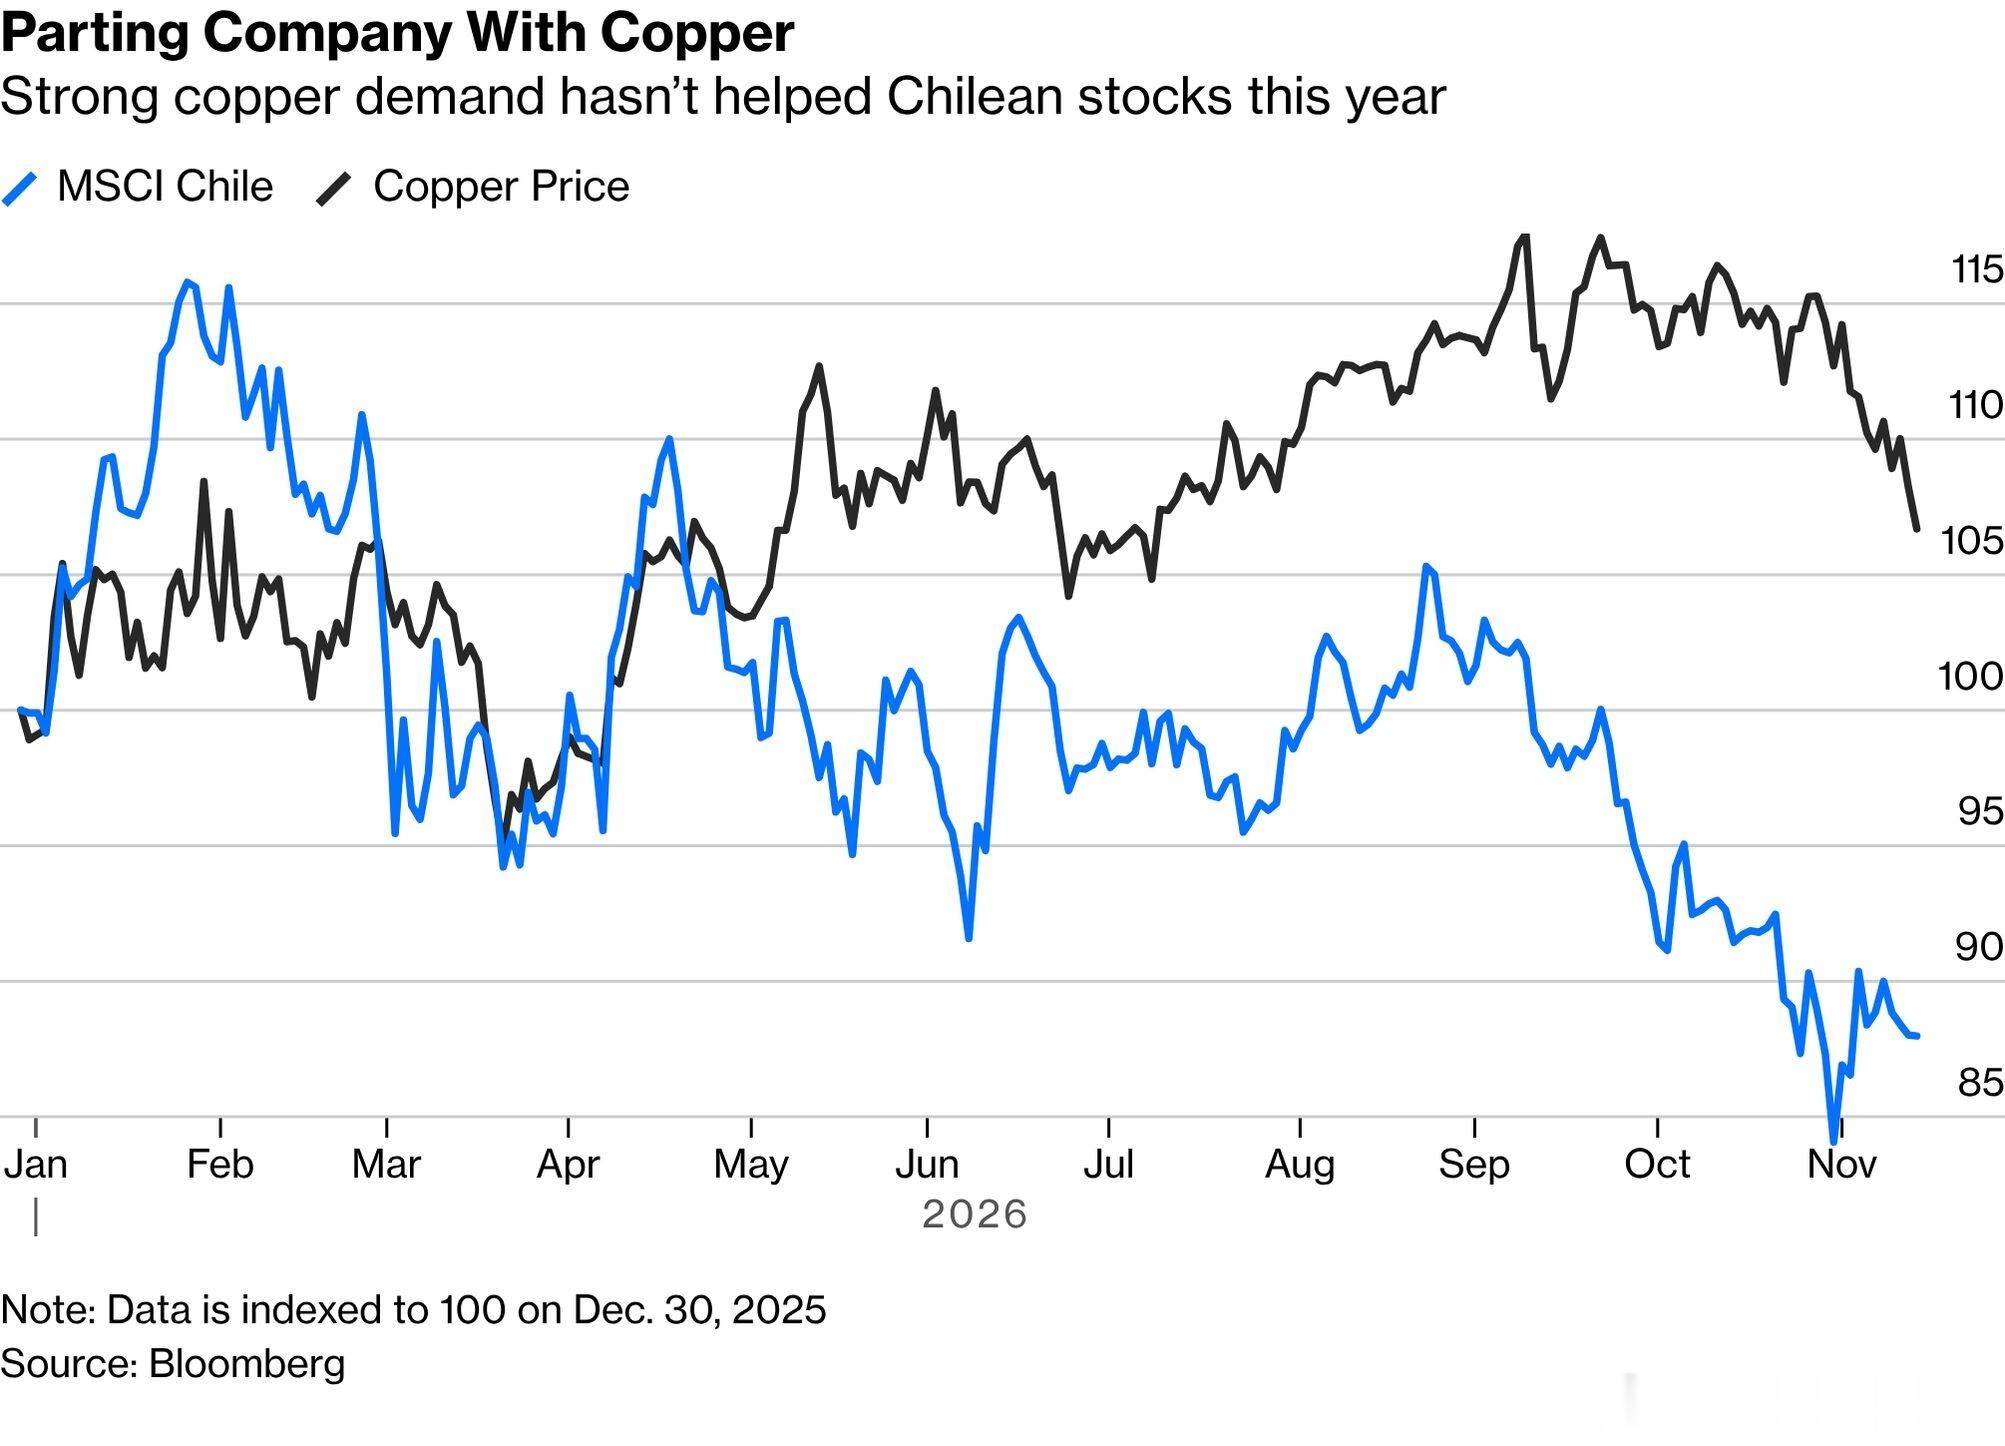
然而,眼下智利正面临一个颇为尴尬的局面:一方面,全球铜市场受到人工智能基础设施投资周期、全球经济增长预期以及中国需求变化的多重影响,铜价波动明显加剧;另一方面,智利股市的疲弱表现其实早于近期铜价的调整,其背后反映的是更为深层次的结构性问题。
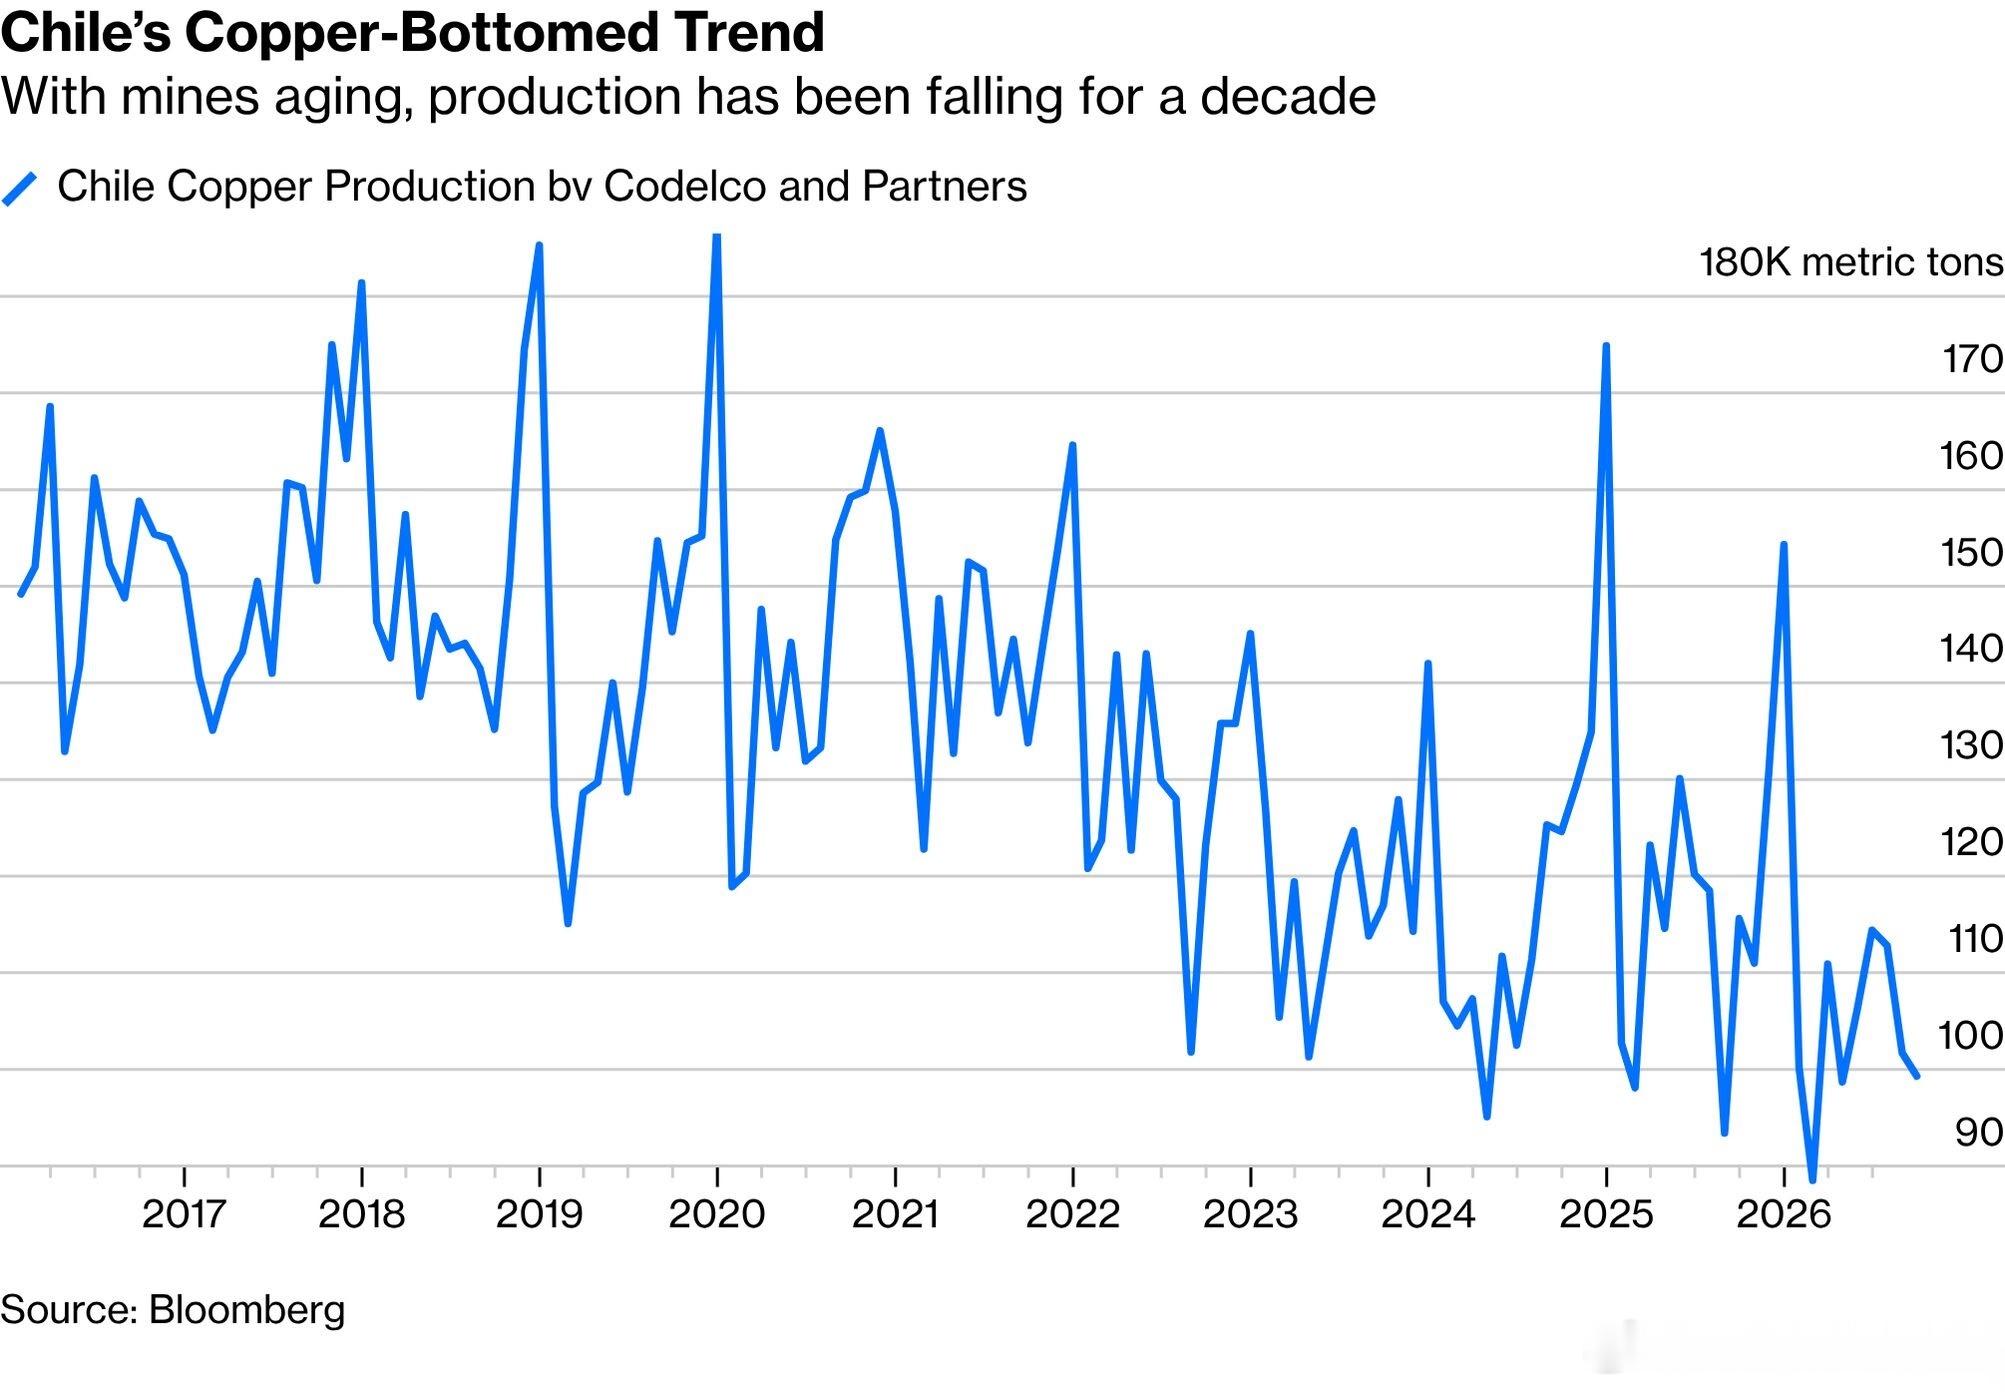
首先是矿业本身的挑战。智利虽然拥有全球最丰富的铜矿资源之一,但许多大型矿山已经进入成熟期,矿石品位持续下降,开采难度和成本不断上升。新矿开发不仅需要巨额资本投入,还要经历漫长的审批、建设和投产周期,短期内难以弥补老矿产量的下滑。
国有铜业巨头Codelco的处境尤其具有代表性。作为全球最大的国有铜生产商之一,Codelco近年来产量持续承压,受到矿山老化、项目延期、生产事故和运营效率等多重因素制约。更令人担忧的是,2026年披露的内部审计结果显示,公司2025年的铜产量统计存在虚高问题,随后确认有42,100吨产量被不当高报。这一事件不仅暴露出企业内部管理和生产数据报告机制的问题,也进一步损害了投资者对这家国家级矿业巨头的信心。
值得注意的是,今年铜价的上涨逻辑并不只是需求端的增长。人工智能数据中心、电力基础设施、能源转型以及电网建设,都在不断增加对铜的长期需求;与此同时,全球铜矿供应增长缓慢、矿石品位下降、新项目开发周期漫长等结构性问题,也在加剧供需矛盾。
智利恰恰是这些供应端问题最集中的国家之一。如何稳定铜矿产量、加快新项目开发,以及引入更多私人资本和国际矿业企业参与资源开发,已经成为智利经济政策和产业改革的重要议题。近期Codelco管理层提出加强与私人企业合作,也从一个侧面反映出传统国有矿业发展模式所面临的现实约束。
但如果将视角从铜矿产业转向资本市场,会发现智利面临的问题远不止矿业本身。
从经济发展水平来看,智利仍然是拉丁美洲相对富裕的经济体之一。按照世界银行2025年现价美元口径,智利人均GDP约为18,000美元,明显高于墨西哥的约13,900美元和巴西的约10,700美元。然而,智利在国际新兴市场投资组合中的市场权重和国际关注度,却远远无法与其经济实力及资源地位相匹配。
相比之下,国际投资者对拉丁美洲的关注仍然高度集中在巴西和墨西哥。智利、哥伦比亚和秘鲁虽然拥有丰富的矿产、能源和农业资源,却长期缺乏足够的市场规模、流动性和国际影响力,难以成为全球大型投资基金的核心配置对象。
这也给三个主要的安第斯经济体带来了共同的资本市场困境。
智利、哥伦比亚和秘鲁合计拥有约1.08亿人口,已经形成一个不容忽视的区域性经济体,虽然仍小于拥有约1.32亿人口的墨西哥,但从市场规模来看,完全有条件成为拉丁美洲资本市场中独立于巴西和墨西哥之外的第三个重要投资目的地。
问题在于,三个国家的股票市场长期各自为政,市场规模和交易流动性相对有限。对于国际资产管理机构而言,投资这三个市场意味着更高的研究成本、交易成本和跨境投资复杂性。其结果是,主动管理型拉美基金的资产配置往往仍然围绕巴西和墨西哥展开,安第斯国家则更多成为边缘性配置。
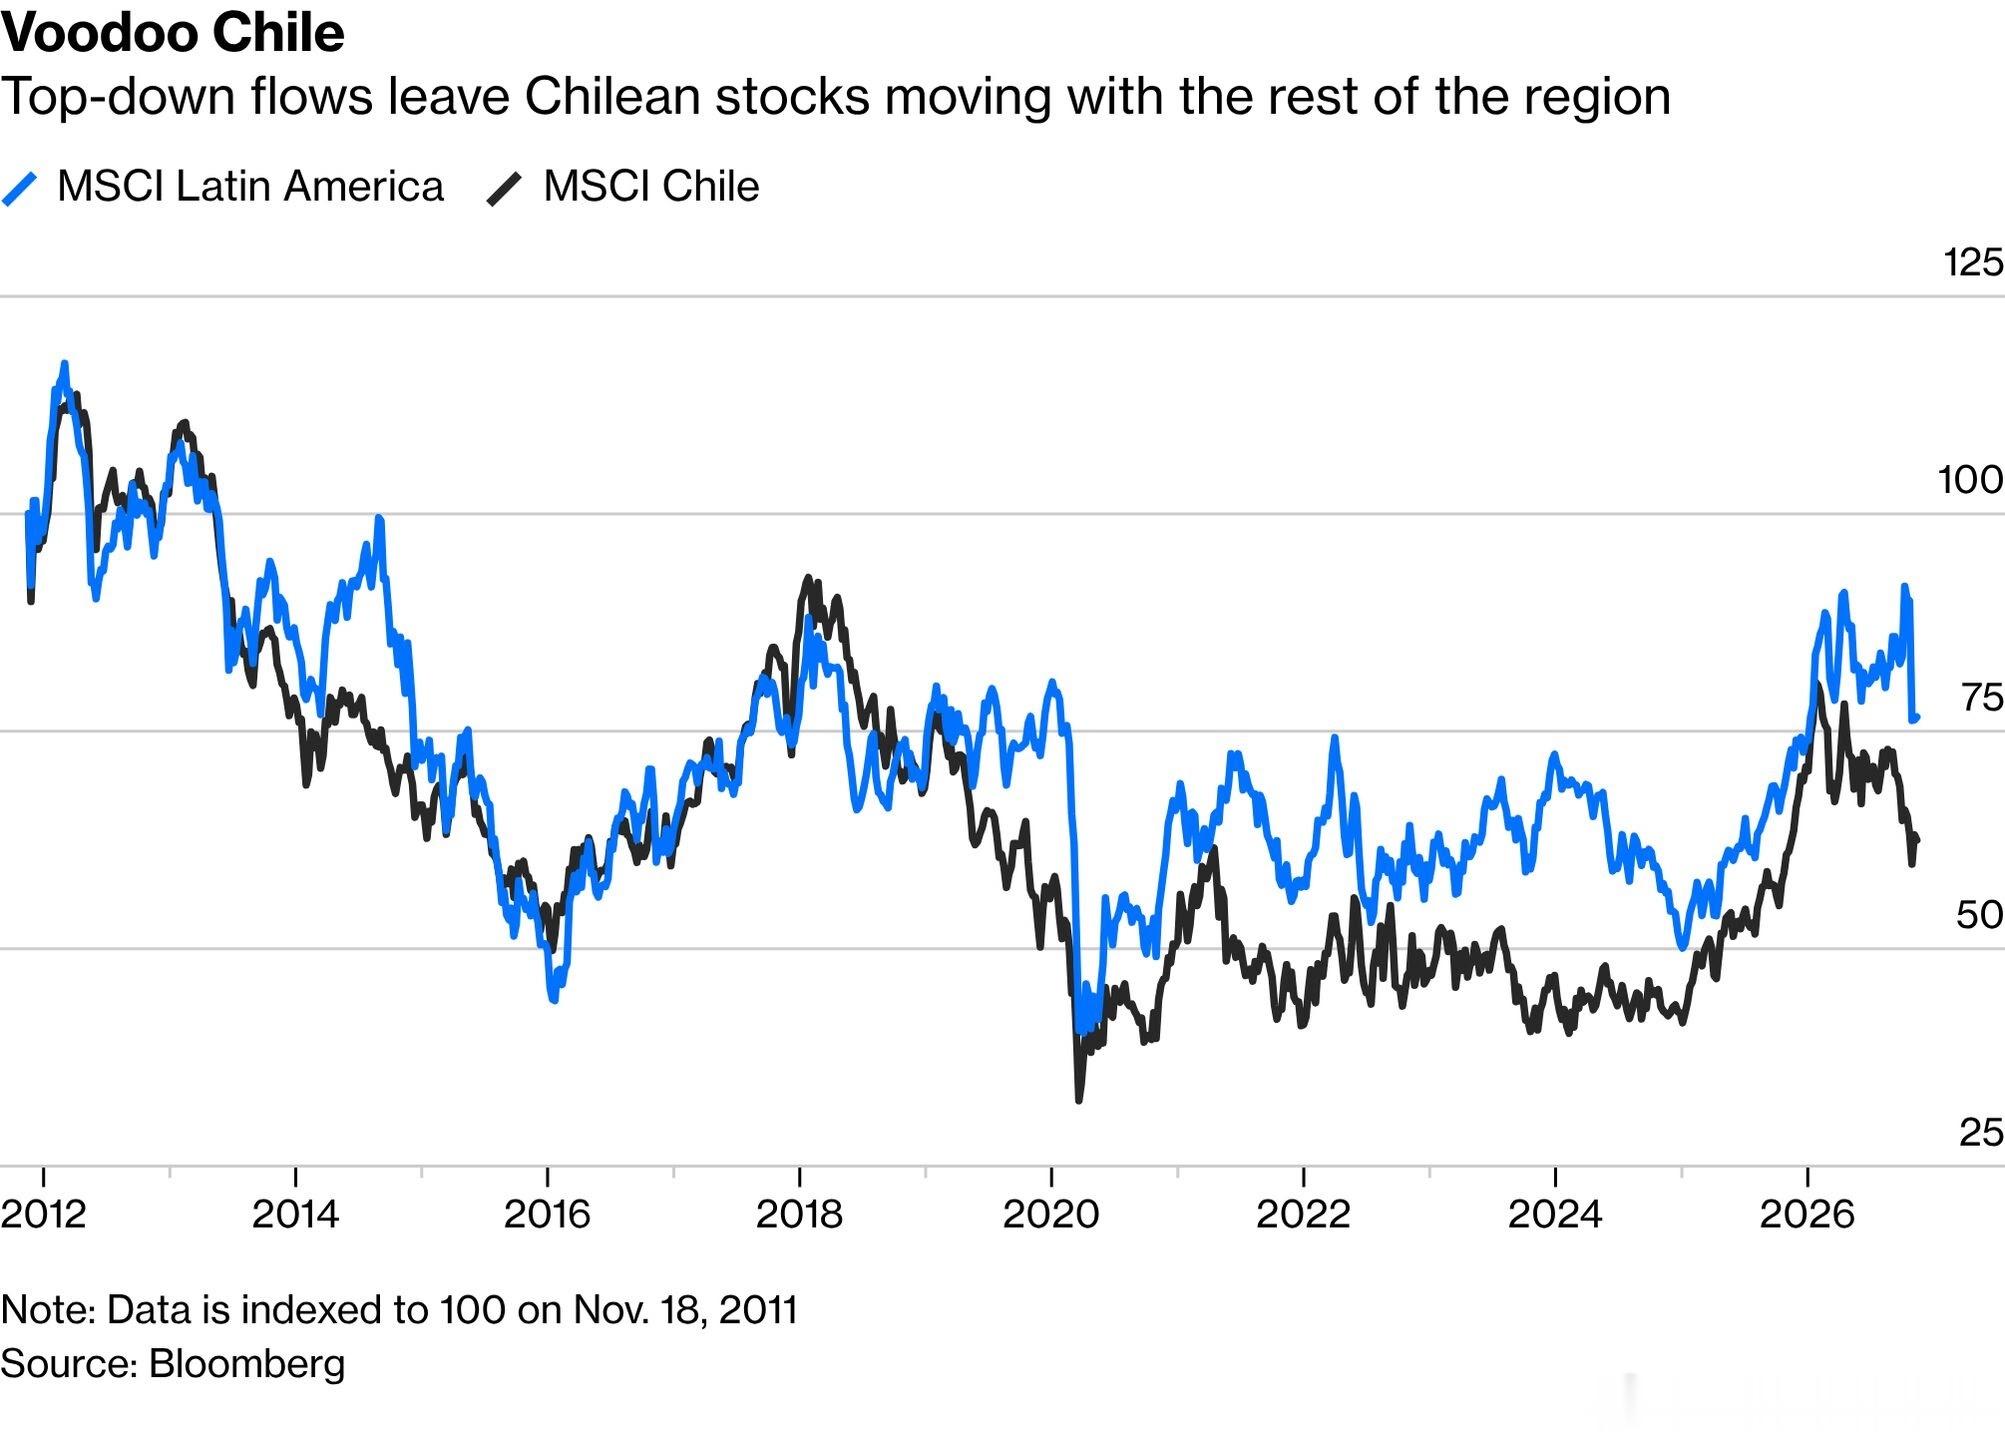
更值得玩味的是,尽管智利、哥伦比亚和秘鲁在产业结构、经济周期和资源禀赋方面存在明显差异,它们的股市表现却往往受到相似的外部因素影响,尤其是国际投资者对拉美整体风险偏好以及资金在巴西、墨西哥之间流动的变化。换言之,这些国家不仅缺乏足够的市场深度,甚至尚未形成能够独立吸引国际资本的区域性投资叙事。
三年前,智利、哥伦比亚和秘鲁迈出了资本市场整合的重要一步。2023年,三国证券交易所通过成立区域控股公司NUAM实现集团层面的整合,希望借助市场基础设施、产品和投资者资源的协同,扩大区域资本市场的规模,提高流动性,并增强其在国际投资者眼中的吸引力。
这一战略方向无疑具有前瞻性,但资本市场整合从来不是简单的机构合并。不同国家的法律制度、监管框架、税收体系、交易规则和投资者结构,都需要长期协调。即使制度层面的整合取得进展,改变国际投资者长期形成的投资习惯和资产配置模式,也绝非一朝一夕之功。
说到底,智利及其安第斯邻国面临的真正挑战,不是缺乏资源,也不是缺乏经济发展潜力,而是如何将丰富的自然资源、相对成熟的经济制度和区域市场规模,转化为国际资本真正愿意长期配置的金融资产。
在全球资本越来越关注人工智能、能源转型和关键矿产的时代,智利原本拥有相当优越的战略位置。但资源优势并不会自动转化为资本市场优势。如何提升矿业运营效率、吸引私人资本、深化区域金融整合,并最终建立一个具有足够规模、流动性和国际影响力的资本市场,或许才是决定智利未来投资价值的关键。