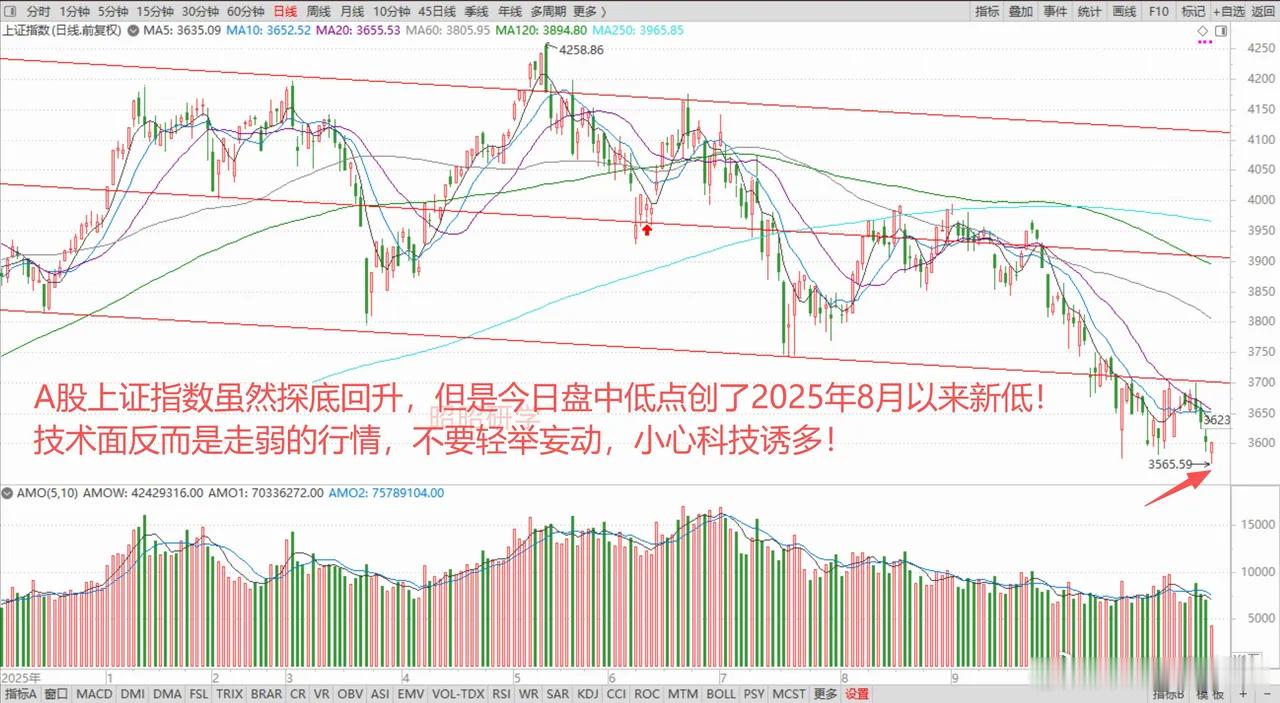
隔夜存储芯片现货价格持续下探,费城半导体指数单日暴跌 5.28%,日韩市场同步走弱;反观 A 股科技板块,走出探底回升、翻红修复的独立表现,但本轮反攻缺少量能配合,需要保持审慎。昨夜美股集体下行,道指收跌 1.41%,标普 500 大跌 1.92%,在科技股重挫带动下,纳斯达克指数跌幅达到 2.49%。AI 上游硬件领跌市场,存储、光通信赛道承压明显,闪迪、美光科技分别下跌 8.58%、7.62%,迈威尔科技大跌 7.27%,费城半导体指数大幅跳水,单日跌幅达 5.28%。存储芯片的价格压力持续兑现。根据美国银行的监测数据,512 Gb NAND 晶圆现货价格较上一季度回落 32%,单周下行幅度为 12%;自十月中下旬算起,闪存现货累计下跌大约两成。这一轮价格回落,源于前期涨价抑制了手机与 PC 端的采购需求。多重利空共同压制亚太市场,叠加事件带来的 AI 上游订单不确定性,区域股市全线走弱。日韩两市跳空低开后维持低位震荡,午间日经 225 跌幅约 1.4%,韩国 KOSPI 指数跌幅约 1.8%;港股同样承压,恒生指数低开 0.98%,午间收跌 0.77%。而 A 股走出了一轮低开修复行情。早盘上证指数跳空低开 0.47%,盘中最深下探至跌幅百分之一,十点十六分开启震荡上行,午盘仅微跌 0.01%,点位落在 3602。深成指、创业板以及科创 50 同步完成收复,分别由跌转涨,午间涨幅依次为 0.69%、0.72%、3.31%。综合来看,尽管 A 股在全球科技股普遍走弱的背景下完成探底回升,走出相对独立的节奏,但整体市场情绪依旧低迷。上午两市成交仅八千九百四十六亿元,较昨日同期继续缩量五十九亿,属于无量反攻。海外科技赛道的利空尚未出清,大盘也没能收复关键技术支撑,因此操作上不宜激进,不建议盲目抢科技反弹,可以持续留意低估值核心资产自带的防守属性。