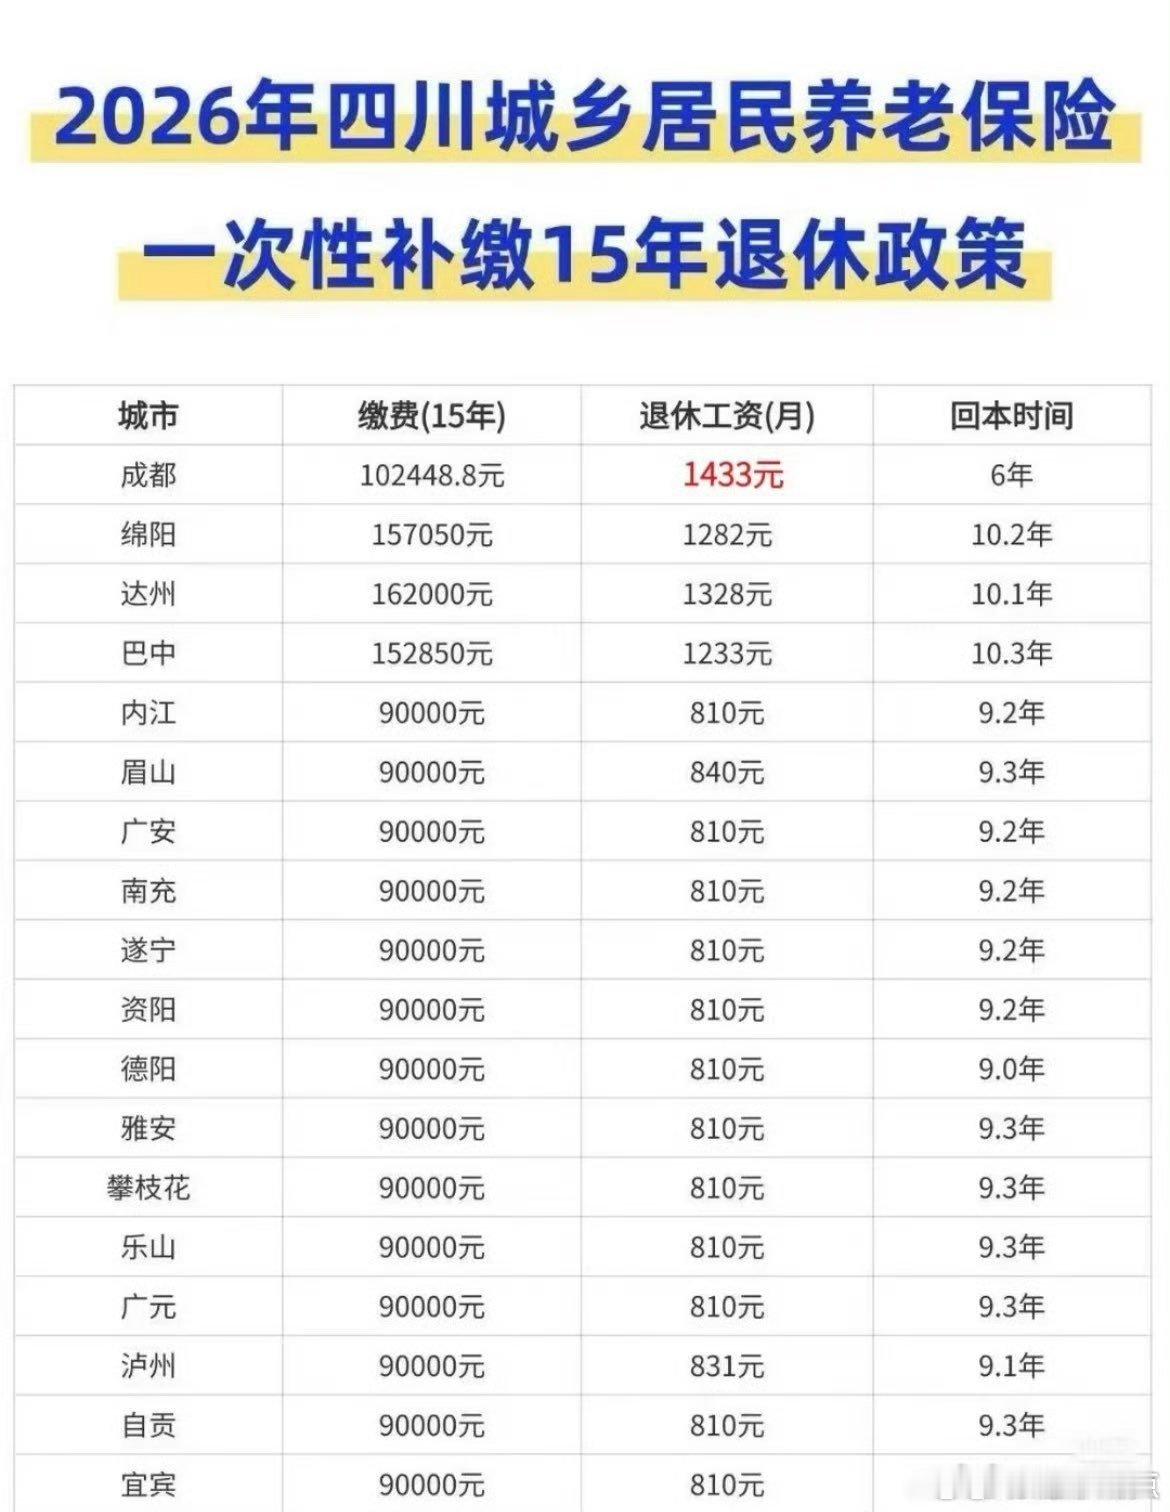
一次性交10万,每月领1433,六年回本,成都办社保人山人海。
10万元换来每月1400多元养老金,年回报率超过16%!问题是这么高的收益从何而来?
最近,成都一项城乡居民养老保险补缴政策引起了不少关注。符合条件的60岁以上城乡居民,可以选择一次性缴纳15年养老保险费。其中,最高档缴费金额为102448.8元。
也就是说,已经年满60岁,符合成都当地的参保条件,过去又没有足够的养老保险缴费年限,现在可以一次性拿出10.24万元,按照规定办理补缴,按月领取1433元养老金。
这项政策并不是今年才出现的,它源于成都2009年建立的城乡居民养老保险制度。四川已经将相关补缴政策延长至2028年12月31日。
我们不妨算一笔账。
假设有一位成都农村老人,今年65岁,原来参加的是城乡居民养老保险,每个月只能领取200多元养老金。现在,他拿出10.24万元,一次性补缴15年,每个月可以领取1433元养老金。
10.24万元,换来每个月1433元,究竟意味着多高的回报率?
1433元乘以12个月,一年就是17196元。17196元除以102448.8元,年度现金领取比例达到:16.78%!
- 领取6年,累计领取约10.32万元;- 领取10年,累计领取约17.2万元;- 领取15年,累计领取约25.8万元;- 领取20年,累计领取约34.4万元。
6年就能收回全部投入。而且,养老金不是领完本金就停止,只要符合待遇领取条件,就可以终身领取。
政府为什么能够提供这么高的养老待遇?
这当然不是政府拿你的10万元去投资,每年赚取16.78%的收益。城乡居民养老保险本质上是一项社会保障制度,个人缴费只承担了一部分,基础养老金则有政府财政支持,背后涉及中央、省、市、县等各级财政的责任分担。
换句话说,个人拿出10万元购买养老保障,政府也承担了相应的公共财政责任。
这就引出了一个更值得讨论的问题:这么高的养老金待遇,未来究竟靠什么维持?
我们都知道,中国人口老龄化正在加速,退休人员数量不断增加,养老保险缴费人口与领取养老金人口之间的缺口正在加大,相当一部分地方确实较大的收支压力。
如果越来越多的老人选择一次性补缴,个人缴费可以给基金带来一笔资金,但未来每个月的养老金支付责任也随之增加。
今天收到10万元,未来却可能要连续支付二三十年的养老金。
如果领取人数持续增加,财政需要承担的长期责任也会越来越大。这就不是简单的6年回本问题了,而是一个长期的财政支付能力问题。
财政补贴的钱从哪里来?未来几十年的支付责任,又靠什么保证?
对于符合条件的老人来说,这项政策提供了一个提高养老保障的机会。但从整个社会的角度看,我们更应该关注养老保险制度的长期可持续性。