果然不出所料:印尼,开始收网了!
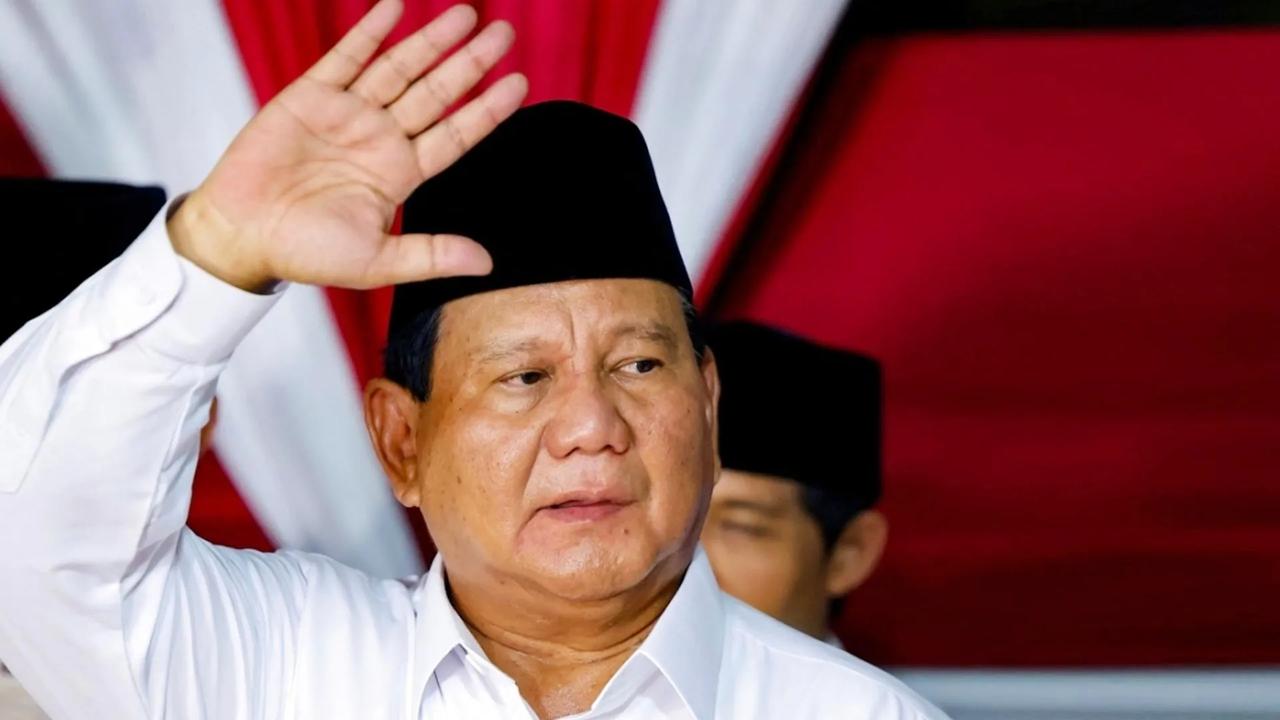
11月14日,印尼总统普拉博沃在中苏拉威西省帕卢市的一场活动上,把话说得很直白:从现在起,所有采矿许可带来的收益,至少70%必须归国家;必要的时候,国家可以直接控股这些矿业资产。
他还补了一句,印尼欢迎矿业投资者,但利润必须主要归印尼人民所有。
话音刚落,印尼总统府补了一份声明,说总统提到的70%指的是采矿许可经营产生的收益,不是把矿山白送给国家。话是圆回来了,意思一点没软。
我认为后半句才是重点。门是开着的,但进来的人能拿走多少,由他说了算。
他也不只是要分钱。同一场讲话里,他要求所有矿产出口必须走“一扇门”,由指定机构统一管,防止少报数量。
他举的例子很具体:出口100吨,报上去就得是100吨,不能报50吨、30吨。
单看11月14日这一条会觉得突然,把今年的事串起来看就不突然了。
2026年一开年,印尼就把镍矿开采配额从3.79亿吨砍到2.5亿吨左右,降了三成多,审批周期从三年一审改成一年一审。青山控股参股的韦达湾镍矿,配额从4200万吨砍到1200万吨,降幅超过七成,5月底额度用完就停了产。
4月15日,能矿部第144号部长令生效,镍矿基准价修正系数从17%提到30%,过去默认不单独计价的钴、铁、铬全部纳入计价。
有机构测算,1.5%品位火法镍矿的基准价从每湿吨26.66美元跳到62.5美元,涨幅135%。5月又出台外汇留存规则,出口创汇要有一部分存进印尼国有银行,至少12个月才能汇出。
当然,这些举措背后的推力比这实在得多。印尼盾今年以来一路走弱,3月惠誉把印尼主权信用展望从稳定下调到负面,理由正是政策可信度下降、不确定性上升;MSCI还在审印尼的市场地位。财政要钱、汇率要稳、民意要交代,最快能变现的就是地底下这些东西。
问题在于,70%怎么算,现在没人说得清。是营业收入还是利润,税前还是税后,扣不扣特许权使用费和企业所得税,只适用于新发的证还是连十几年前就投产的老矿一起算,总统府的声明里一个字没提。
普拉博沃说“相信几个月内就能看到好处”,可一个连口径都没定的政策,落地能有多快,我认为很难说。
市场的反应最诚实。11月16日周一,印尼矿业股集体下挫,Amman Mineral跌3.5%,Merdeka Copper Gold跌4.8%,Bayan Resources跌1.7%,雅加达综指跌1.1%。有分析师直接讲,细则出来之前,外资对印尼矿企只会更谨慎。
说到外资,绕不开中国企业。过去十年,中国对印尼镍产业链的投资超过140亿美元,青山、华友、格林美、力勤这些企业在苏拉威西建矿山、冶炼厂、园区、港口,把那里做成了全球最大的镍铁生产基地之一。
印尼镍产业链里,火法产能约75%、湿法产能约95%由中企投建。印尼从当年卖原矿、一吨不到10美元,做到镍相关产品一年出口两三百亿美元,成为全球第二大不锈钢生产国和新能源材料的关键产地,这个转身里有中企一大份力。
可今年这套连招下来,中企的综合成本涨了两倍左右。5月,印尼中国商会直接给普拉博沃写信,把过度监管、执法随意、合规成本高这些问题摆上桌面。6月起,国内不锈钢厂和电池厂对印尼镍产品的采购量下调三成,一批原本计划投的新项目冻结。
压力传过去以后,印尼能矿部6月中旬把伴生金属单独计价那条暂缓,7月又开了配额增补窗口。
我认为这段来回很能说明问题。印尼不是不知道自己靠什么。冶炼厂、高压酸浸设备、核心备件、技术人员,很大一部分来自中国;它想在全球镍市场上从卖矿的变成能定价的,靠的也是这套已经建起来的产能。
真把外资逼到只剩亏损,产能一停,先难受的是它自己的出口额和就业。
所以70%那条,我判断不会按字面那么硬执行。更可能的做法是,先动新批的矿和续期的矿,用提高权益金、增加国家持股、统一出口这几种方式,一点点把比例抬上去,同时给已在产的老项目留过渡期。这样钱拿到了,产业链也不至于整体外流。
但有一点是确定的,印尼这一轮不是短期摇摆。从佐科到普拉博沃,收紧资源管控是一脉相承的,只是普拉博沃更集中、更快、也更不讲缓冲。对外资来说,印尼已经从“用政策请你来建厂”的阶段,走到了“厂建完了,按我的规矩分钱”的阶段。
这没什么好抱怨的,资源在人家的国土上,规矩由人家定,本来就是主权范围内的事。真正该重新算的是三笔账:回本周期要按更长算,政策变动要当常态算,利润汇出要按有锁的条件算。
印尼想多分钱,可以。但分之前最好先弄清楚,这些年是谁把矿从土里挖出来、把厂建起来、把港口修好的。只想着怎么分,不想着谁在做,最后能分到手的东西只会越来越少。