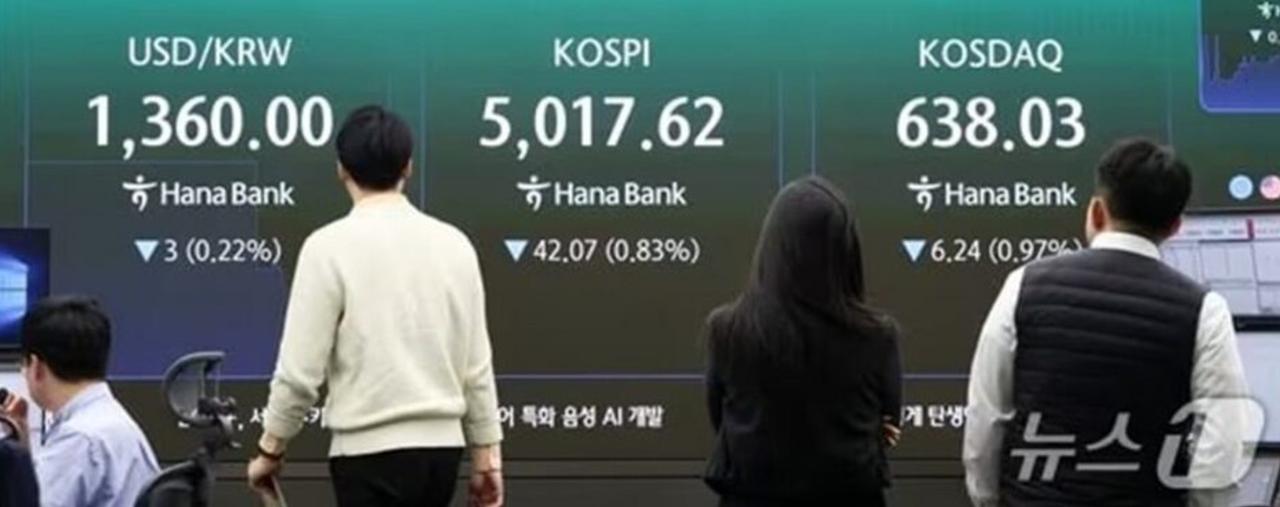
【英伟达股价因黄仁勋出轨风波暴跌33%,一众散户却“逆向抄底”。其中韩国个人投资者豪掷3.3434 亿美元大举买入。】 11月16日,综合中央日报等多家韩媒报道——受创始人黄仁勋绯闻风波、闪电辞职事件冲击,英伟达(NVIDIA)股价自历史高点暴跌超30%,但韩国、美国个人投资者反而大举逆向布局。投资美股的韩国散户一周内净买入英伟达股票3.3434亿美元;在北美市场,最高杠杆4.6倍的高风险衍生品交易同步激增。据韩国预托决算院证券信息平台SEIBro本月16日数据,本月6-13日,韩国境内投资者海外股票买入榜首位为英伟达。期间净买入金额达3.3434亿美元。英伟达13日收盘162.85美元,对比10月6日盘中高点243.37美元,累计下跌约33%;本月跌幅也已达20%区间。尽管持续下跌,韩国散户却持续逆势向英伟达投入资金。与韩国散户逆势投入英伟达形成冰火两重天的是,黄仁勋冲击带来的不确定性、AI板块投资情绪降温拖累,导致16日亚洲股市普遍下挫。截至当日下午两点,韩国综合指数(KOSPI)较前一交易日大跌3.42%,报5109.37;三星电子(-4.47%)、SK 海力士(-7.48%)等半导体龙头暴跌。中国台湾加权指数下跌4.68%,日本日经平均指数下跌1.93%。
押注科技股反弹的杠杆ETF同样逆势迎来巨额资金涌入。对标纳斯达克100指数3倍杠杆的ETF[TQQQ]净买入2.7165亿美元,位列第二;追踪美国半导体指数3倍杠杆的ETF「SOXL」净买入2.3490亿美元,排名第三。这类产品如果标的指数单日上涨1%,投资者可获得约3%收益;反之下跌时亏损也同步放大至3倍。尤其指数反复震荡、涨跌交替时,即便指数回到原点,本金也会持续缩水,也就是所谓负复利效应。美国本土高倍率衍生品交易同样快速蔓延。据彭博社消息:预测交易平台Kalshi在本月5日新上线股价挂钩永续期货,个人投资者与对冲基金蜂拥入场。截至12日,英伟达永续期货24小时成交额突破1亿美元;美光9日成交额也破1亿美元,SpaceX单日成交额达8800万美元。永续期货不需要实际买入股票,只对股价涨跌押注。和传统期货不同,它没有到期日、支持24小时不间断交易。Kalshi为英伟达标的最高提供4.6倍杠杆,美光、SpaceX最高杠杆3.5倍。交易规模可达本金数倍,一旦行情和预判相反,亏损将急剧放大。
点评几句——这则AI超级龙头信用冲击+东亚散户交易行为+跨境杠杆衍生品监管博弈叠加的典型样本,折射出当前全球AI资本圈几个值得关注的结构性特征:一是估值逻辑由景气周期转向治理风险,散户和机构预期严重分化。英伟达此前的高估值,建立在黄仁勋个人领导力、AI算力需求长景气两大支柱之上。本次下跌不是需求端订单崩塌,而是公司治理危机、人事断层、国会安全审查带来的估值折价。投资机构普遍谨慎,认为继任者未定、调查持续,估值锚暂时消失;但韩国散户形成鲜明反差,将33%的急跌视作“黄金抄底窗口”,逆向大举加仓。这种分歧,是本轮行情最核心的矛盾。韩国散户向来是美股半导体、AI高弹性品种的活跃交易者,偏爱博弈短期反弹,但他们普遍低估两点:一是人事风波不是一次性舆情,国会调查、合规审查会拉长不确定性周期;二是3倍杠杆ETF、高倍率永续期货自带负复利杀伤,震荡行情下风险极高。二是衍生品创新跑在监管前面,美国监管裂痕向外传导。Kalshi的永续期货属于新型预测类衍生品,脱离传统期货到期机制、杠杆上限宽松,绕开成熟交易所的风控和投资者保护规则。CME、Cboe、Citadel 集体起诉,本质是老牌场内交易体系和新型24小时预测交易平台的赛道之争。一旦这类高杠杆产品持续扩容,风险会更快跨境传导给韩国、东亚其他散户群体,而韩国现有海外投资监管,对这类新型衍生品的约束相对滞后。三是东亚半导体市场高度绑定英伟达情绪链,联动冲击立竿见影。英伟达是全球算力芯片的核心枢纽,韩国存储(三星、SK 海力士)、台湾代工、日本半导体材料设备,整条东亚半导体产业链的景气预期都和英伟达高度挂钩。本次英伟达风波直接触发亚太半导体板块集体杀跌:SK海力士跌幅超7%,就是市场担忧AI资本开支预期下调、存储芯片需求走弱。也说明东亚半导体板块仍然属于“英伟达β资产”,独立定价能力不足。一句话:现在还不是简单的“错杀抄底”机会,而是AI牛市第一次遭遇顶层治理危机;散户在博弈估值修复,机构在定价长期不确定性,而整个东亚半导体市场都要被动承受这场预期震荡。