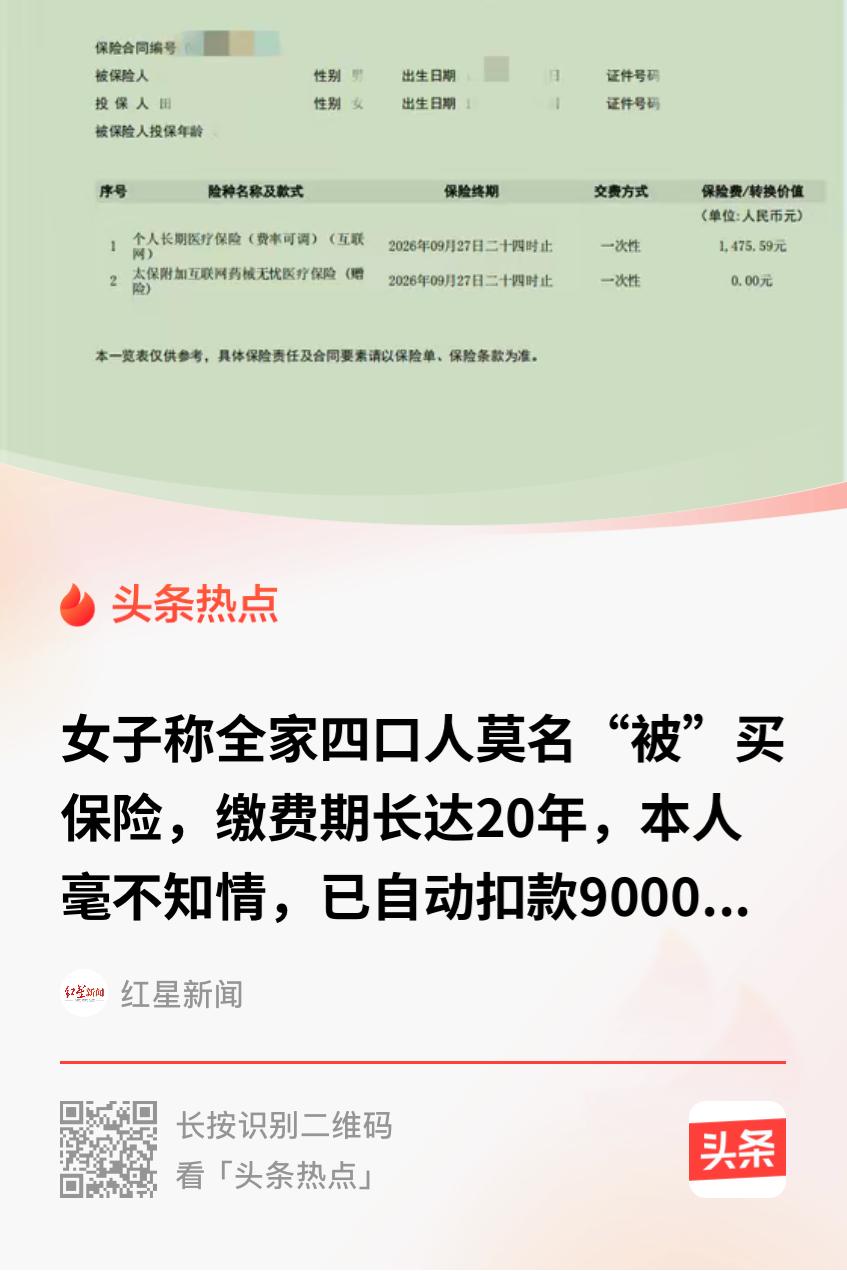
“太离谱了!”青岛,一女子查账单时,意外发现从2022年起保险每年从自己的账户自动划扣保费,一家四口均“被投保”健康险,缴费期20年,累计扣款9943元。女子倍感意外,从未签名、未见过保单、从未输入支付密码,是怎么购买的保险,于是找保险公司要说法,而双方初次协商,对方只愿退还6000元,女子不干了,找到媒体介入帮忙,没想到最后这样解决了!
“先退6000,剩下的不退,不同意就去起诉。”
对于保险客服给出的这个方案。田女士并不接受,因为这钱要是她自己办的,她认;不是她办的,一分都不能少。
6000元和9943元之间,差的不是那3943块钱,而是这几份保单到底怎么来的。
事情是从一张支付宝账单里翻出来的。
田女士做生意,个人支付宝账号一直当收款码用,钱进钱出又杂又多,几百几千混在一起,她平日里从没留意过。那天她照常往下划,突然发现两笔扣款显示是给两个儿子买的保险。
起初只是纳闷。学校那边孩子的保险早就统一交过了,怎么这儿又来一笔。
顺着这两笔往里追,牵出来的不止两个儿子。她和丈夫名下也挂着保单,四口人一个没落。最早的一份从2022年就生效,每年按不同金额自动划走,缴费期长达20年。到2025年,累计扣款9943元。
保单她从来没见过。最后是找扣款银行,才第一次拿到那份电子保单。据她讲,签名栏是空的,整个投保过程没有身份认证,扣款前也没输过支付密码。她既没点过“同意投保”,也没在任何一页上签过字,钱就这么一年一年出去了。
发现之后她做的第一件事,是把当年的自动扣费停掉,然后打客服电话,问这几份保单究竟怎么签成的,为什么连丈夫和两个孩子都算进去了。
接下来就是文章开头的那一幕。
11月12日,记者拨通客服电话核实,得到的说法是:所有合同签署都有相应程序,接到反映后公司已第一时间沟通,后台查询显示双方达成一致。工作人员还强调,现在买保险渠道很多,微信、支付宝都能直接买,线上投保要填个人信息,设了多重确认环节,不会出现本人不知情就被投保的情况。
这话挑不出毛病,可它跟当事人的处境正好顶在一起:流程如果真的这么严,一个没签名、没认证、没输过密码的人,是怎么被投保的?
也是11月12日,田女士接到新答复:9943元全部退回,承诺7到8个工作日到账。
但这不是退钱的问题。从法律上说,保险合同得双方达成合意、签了字才生效。没签约就擅自从人家账户里划钱,既违反法律规定,也不符合保险法对合同成立与生效的要求。公司如果拿不出扣款依据,客户就有权要求把钱要回来。
更离谱的是,这不是孤例。
江西南昌一名男子刷短视频误点广告,在自己没主动投保、没签字的情况下,名下多出两份保单,三年后对账才发现被扣走7万多元。客服的答复更离谱,“线上投保不用签字”,投保录音是内部资料,不能提供。
北京姜女士的父母,两位老人都七十多了,刷手机看到弹窗,以为是免费领取,实际开通了某保险的自动续费,银行卡被扣1000多元,来回交涉多次才要回钱。
问题就出在一个很多人没细想过的地方:页面弹出“同意扣款”,多数人以为同意的是这一次付款,实际勾下去的却是投保。扣一笔钱和买一份二十年期的保险,在这类页面上常常共用同一个按钮。
更麻烦的是,好些代扣协议是几年前随手点出来的。协议里写的往往是“授权平台扣款”这种笼统话,扣多少、扣多久、扣给谁,一个字都不细说。等发现的时候,已经扣了几年。
监管不是没管。今年4月10日起施行的《互联网平台价格行为规则》点了三样东西:免密支付、搭售保险、自动续期和自动扣款。这三样都得把选项摆在明处,还得留一个方便的关闭入口。靠自动续期、自动扣款收钱的,每次扣之前都要提前把金额、时间、怎么取消讲清楚,用户想停,随时能停。
9月那份征求意见稿又往前顶了一步:不许人在不知情的情况下被扣费,不许免密就扣,也不许把平台上的支付授权,当成买保险的授权用。
法规是在补,可咱们自己还得上点心。抽空把支付宝、微信、银行卡里的“自动续费”“免密支付”“代扣签约”过一遍,想不起来为什么开通的,关掉;再用“金事通”查一下名下到底有几张保单;真碰上不明不白的扣款,先截图,再关代扣,然后找公司要投保凭证,谈不下来就往监管部门投诉。证据攥在手里,话才说得响。
保险卖的本是“你出了事,有人给你兜着”。要是变成“你什么都不知道,我先从你卡上扣着”,这生意就撑不下去。
信源:
半岛都市报2026-11-14 ——青岛一女子称全家四口人莫名“被”买保险,缴费期长达20年,本人毫不知情,已自动扣款9000多元;保险公司:协商一致,退还全部金额
文|一枝渔
编辑|南风意史