燃油车销量腰斩不可怕,可怕的是这套「降价续命」死循环
比燃油车销量下滑更恐怖的是:中国车市价格战,已经从「抢份额」打成了「咬自己尾巴」。
燃油车销量往下掉,其实不吓人。吓人的是,销量掉了以后,所有人都在拿降价续命,而降价这味药,越吃越虚。
看两组数就懂了。2026年10月,燃油车零售同比跌了45%,新能源零售渗透率冲到67.5%。9月更狠,燃油车在华份额第一次跌破三分之一。翻译成人话:马路上每过三辆车,两辆多是绿牌。
可你以为车企会认命?不会。它们干的第一件事是——把价格打穿。
2026年4月,常规燃油车新车降价车型均价13.1万,单车平均降2.3万,整体降幅17.2%。几年前落地十七八万的合资车,现在裸车九万出头就能开走。BBA也扛不住,宝马一年调了31款车零售价,最高降幅30.1万;奔驰C级、GLC官降最高6.9万。
降价救回来销量了吗?没有。
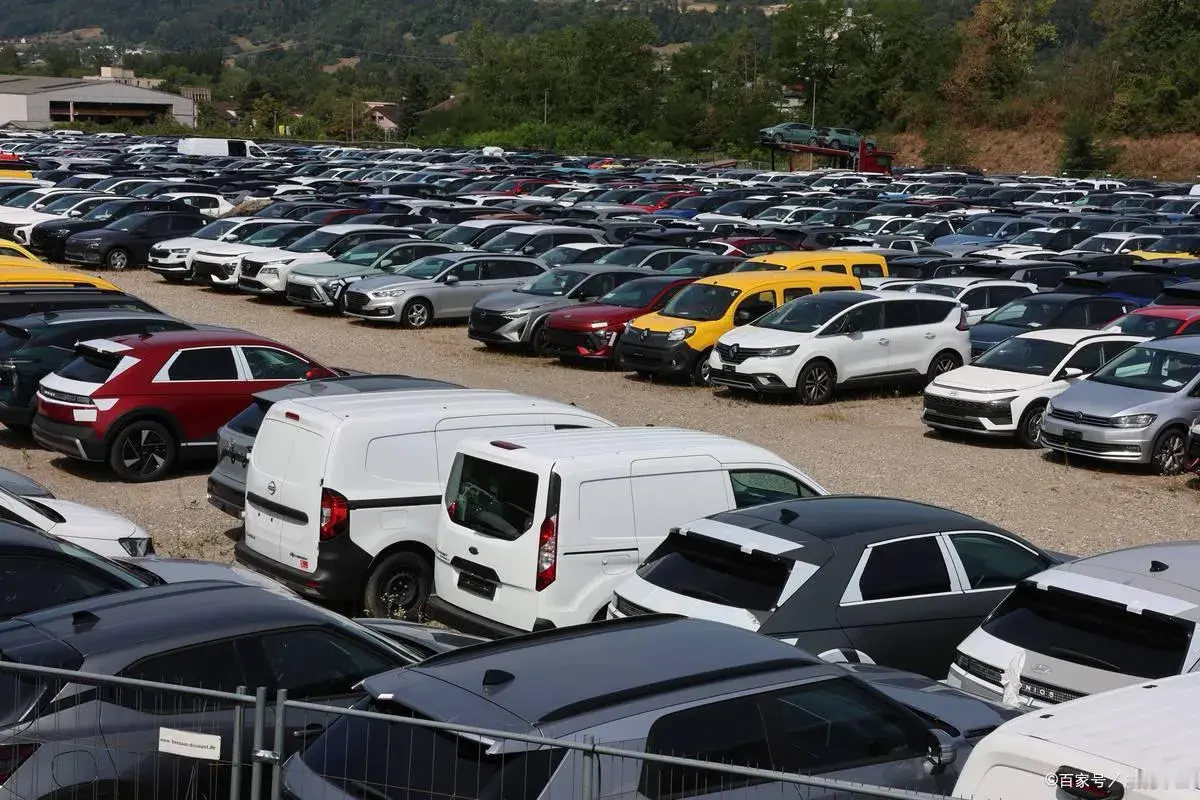
4月燃油车零售还是同比掉37%。越降越卖不动,越卖不动库存越堆。4月汽车经销商库存系数1.89,远超1.5的警戒线,合资品牌干到2.24。库存预警指数则连续多月压在荣枯线以上。
这时候真正的麻烦才开始。
第一层,是经销商陷进价格倒挂。
裸车毛利转负,卖车不挣钱,靠保险、金融、售后兜底。有门店算过账:进价十万的车,返利一万,库存利息压着,九万甚至更低也得甩。所以你看到满屏「史低价」,背后是门店在保生存,不是真让利。对价格敏感的人会更观望——今天九万,下周可能八万五,先掏钱就像冤种。
第二层,是二手车被拖下水。
新车一降,准新车立马变烫手山芋。大搜车白皮书里,三年以内自主、合资非豪华、豪华品牌保值率,从2022上半年68.1%、72.3%、76.8%,一路掉到2026上半年56.8%、58.0%、60.8%。精真估另给过一条更直白的:电动车三年保值率从2023年54.7%掉到2026上半年45.2%,燃油车从2022年67.6%掉到52.7%。
结果就是恶性循环:新车越便宜,二手越不值钱;二手越不值钱,买家越不敢接盘;买家不接盘,新车更卖不动。
第三层,是产业利润被榨干。
产能利用率掉到70.8%,离75%健康线还差一截;整车制造环节平均利润率2026年1到5月跌到1.5%。
所以「价格战白热化」不是标题党里的崩盘,是一条咬住自己的尾巴:
销量跌 → 降价清库 → 经销商倒挂 → 二手残值塌 → 买家观望 → 销量再跌。
中间还夹着一层政策底线。2026年开年三部门就找17家重点车企座谈,要抵制无序价格战;同年《汽车行业价格行为合规指南》落地,剑指低于成本倾销、虚假促销。也就是说,不是没人管,是供大于求的盘子太大,光靠「别降了」压不住。
最该清醒的是普通买车人。
别被「史上最低裸车价」晃了眼。裸车省的三万,可能从三处找回去:
一是保值率,三年后卖车多亏两万;
二是网点,价格战里先死的是边缘燃油车4S,修车跑半个城;
三是持有成本,高油价加低频使用,省下的车价不够油钱。
真要买,想清楚三件事:这车还要开几年、本地还有没有售后网点、同价位新能源的用电和保险账能不能算过。低点不一定是底,适合自己用的价才是底。
产业层面也一样。价格战打到这份上,拼的不是谁敢亏,是谁能把成本、渠道、技术迭代同时兜住。撑过去的,不是喊「不降价」的情怀派,是能把单车毛利、售后生态、二手残值一起管起来的那批人。
燃油车不会一夜消失,它会退到长途、越野、低温、商用这些硬场景里继续活着。但「闭眼买台油车开十年」的旧逻辑,确实被这轮价格战埋了。
车市换季,最先感冒的总是中间商,最后买单的往往是普通家庭。
看清这条链,比抢一个「史上最低价」重要得多。
你最近有买车计划吗?是趁油车跳水捡漏,还是直接上绿牌?来评论区说说你的账怎么算的。
汽车价格战 燃油车退场 二手车残值 微头条日签