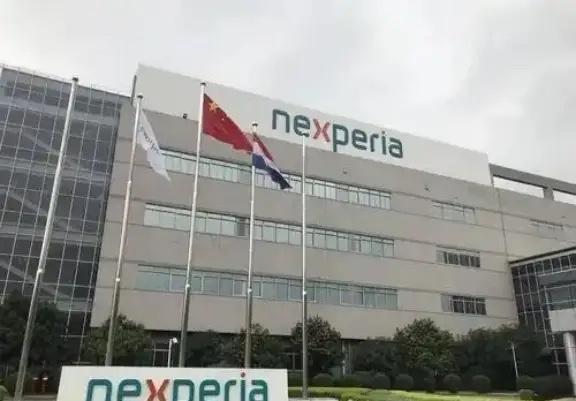
安世破产了谁的损失大?答案很简单,目前安世半导体是100%的中资企业,当初花了几百亿,真金白银收购的。所以说,安世半导体如果最终破产了,那么损失的只有中企。资产、技术与供应链都来自中企投入,政治干预最终也会反噬欧洲产业。
这场收购前后,安世半导体本身的立场,发生了巨大的转向。
交易之初它是待售标的,后来却变成牵制中方的一方。
2018到2020年,闻泰完成对安世半导体的收购。
资金足额付给原股东,股权交割顺利落地。
彼时安世内部,大多把这次收购看作新的发展机遇。
中方投入资金、市场资源,帮它拓展汽车电子赛道。
双方目标一致,依靠全球渠道把功率芯片生意做大。
很长一段时间里,境内外团队协同,订单和产能稳步增长。
地缘风向转变之后,安世海外板块的处境被外力改写。
荷兰政府启动干预,安排第三方托管境外主体。
中方管理层被调离,海外业务的话语权被剥夺。
托管团队接管之后,安世海外的立场慢慢脱离原先的合作轨道。
原本一体的企业,被拆成境内、海外两个对立主体。
安世中国这边,依旧延续当初的产业路线自救。
原有海外晶圆供应通道受阻,只能转向国内供应链。
一步步完成国产化替代,搭建起独立的生产体系。
上千款料号落地量产,尽力稳住国内客户的交付。
而托管方掌控的海外安世,选择走向和中方对簿公堂。
从曾经并肩运营的伙伴,变成法庭上互相追责的两方。
这种转变,不是企业自发的商业选择,而是外部干预带来的结果。
一家完整的企业,被行政力量拆分,立场随之割裂。
这件事暴露的问题,远比账面亏损更值得深思。
跨国并购里,企业本身的经营意志,很容易被地缘规则裹挟。
哪怕收购流程合法、资金全部付清,控制权依旧存在变数。
当地可以借助老旧法案,用行政、司法手段介入企业内部治理。
原本统一的经营主体,能够被强行拆分,制造内部对立。
产权保护的承诺,在特殊政策目标面前,稳定性大打折扣。
它也折射出海中企普遍容易忽略的风险。
很多出海项目,默认收购完成就能长期稳定持有管理权。
低估了东道国后续政策转向,以及对已收购企业的二次干预。
一旦企业被托管、换管理层,原有合作关系随时会被推翻。
甚至原本的业务主体,会反过来成为起诉收购方的一方。
这也会给全球投资者传递信号:成熟并购也不是保险箱。
直到现在,两套体系还在各自运转。
安世中国持续依托国产供应链生产交付,维持客户合作。
海外安世在托管框架下运营,相关诉讼流程还在推进。
两边同根同源,却因为外部干预,站在了利益的对立面。
这个案例也提醒所有出海企业,海外投资不能只算产业收益。
要预判企业控制权被外力变更之后,可能出现的立场反转。
一纸合同,很难抵御突如其来的地缘干预。
信息来源:华尔街见闻*ST闻泰公告快讯,2026年11月6日;辅以《理财周刊》2026年5月18日报道及《环球时报》2026年11月5日报道。