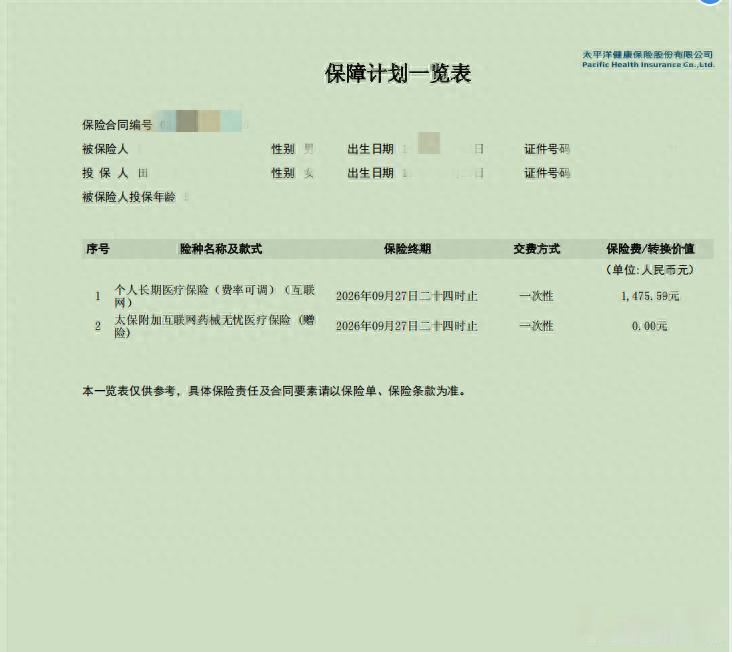
太离谱了!青岛胶州田女士对账才发现,一家四口都被投了太平洋健康险,缴费期长达 20 年,2022 到 2025 年一共被扣走 9943 元。她称自己没主动投保、没签名,也没收到保单,支付宝平时用来收款流水多,一直没察觉。一开始保险公司只同意退 6000 元,后续经过协商,最终答应全额退还这笔钱。
做过小生意的人都清楚,店里的收款码每天响个不停,进货款、零散营业额和日常花销全混在一个支付宝账号里。
每年两千多元的自动扣费夹在密密麻麻的账单中,只要不特意逐笔核对,确实很难察觉。
这次能揪出这笔糊涂账,全靠田女士查流水时多问了一句。她发现账单里有两笔给两个儿子交保险的记录,可孩子的保险明明在学校统一办过了,顺着扣款银行一路查下去,才第一次见到了电子保单。
不查不知道,保单里不仅有小儿子和大儿子,连田女士和丈夫也被一并投了保,缴费周期足足设了 20 年。更让她想不通的是,电子保单上既没有她的签名,也没有身份认证记录,钱却连着扣了四年。
发现异常后,田女士第一时间关闭了当年的自动扣费,并找保险公司讨说法。令人意外的是,客服人员对保单究竟如何签署避而不谈,只给出退还 6000 元的方案,甚至直接表示不认可可以去起诉。
少退的这 3943 元,在保险业务里通常对应着犹豫期后退保扣除的运营成本与现金价值差额。但普通退保的前提是合同合法成立,如果投保人连支付密码都没输过,按常规退保扣损显然缺乏依据。
僵局在 2026 年 11 月 12 日被打破。随着半岛都市报等媒体介入核实,客服一边解释线上渠道有多重确认流程,一边透露后台显示双方已协商妥当,当天保险公司便松口承诺 7 到 8 个工作日全额退还。
山东川佳律师事务所律师张宝清指明了关键,保险合同需双方达成合意并签订才算生效。
近年来金融监管部门反复强调互联网保险销售可回溯管理,投保人的每一次勾选、认证和签字都必须留存完整轨迹。
不少人在使用移动支付时,习惯顺手开通自动续费或免密代扣功能。部分第三方推广页面常把保险条款折叠在角落,一旦在不知情的情况下完成授权,后续每年的续期保费就会在到期日悄无声息地划走。
保险公司最终退回全部 9943 元,本质上是因为拿不出合规的投保确认凭证。
这件事也给广大个体经营者敲了警钟,生意收款码最好与个人消费账号隔离,每隔半年检查一次支付平台的自动扣款列表,才能避免类似损失。
参考来源:半岛都市报,2026-11-12,《青岛胶州女子对账发现一家四口被投保保险,四年被扣近万元,保险公司承诺全额退款》