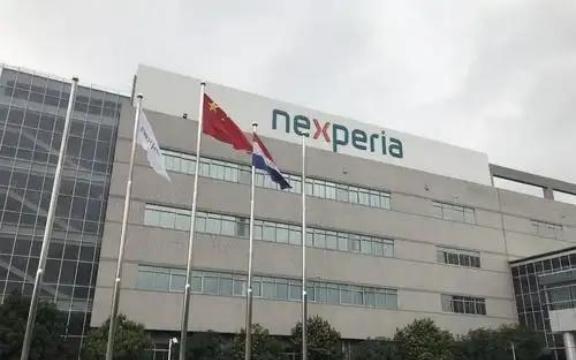
问题来了,安世破产了谁的损失大?答案很简单,目前安世半导体是100%的中资企业,当初花了几百亿,真金白银收购的。所以说,安世半导体如果最终破产了,那么损失的只有中企。资产、技术与供应链都来自中企投入,政治干预最终也会反噬欧洲产业。
一家半导体公司陷入风波,损失从来不只看账面上的股权值多少钱。厂房、设备、研发团队、客户关系和供应链,任何一环停摆,都可能把冲击传到更远的地方。安世半导体若最终破产,闻泰科技承受的直接资本损失最大,但欧洲产业链也很难置身事外。
闻泰科技对安世的收购始于2018年,经过分阶段交易,于2020年完成对安世集团100%股权的收购,交易金额约335亿元人民币。这不是一笔轻巧的财务投资,而是用真金白银买下一家拥有成熟国际业务的半导体企业。
安世的价值也不只在几座工厂、几条生产线。它覆盖芯片设计、制造、封装测试和客户供应,产品进入汽车、工业设备和消费电子等领域。单颗基础器件看起来不起眼,缺了它,整台设备甚至整条生产线都可能受影响。
收购完成后,闻泰还要不断投入研发、设备维护、产品认证和客户服务。半导体企业不是买下来就能躺着赚钱,技术要迭代,生产要稳定,客户也要长期验证。此前投入的资金和多年积累的经营价值,都得靠持续运营才能兑现。
所以,若安世真的走到破产清算,闻泰科技及其股东显然是最直接的承压方。资产可能减值,投资者权益也可能受影响。不过,破产不等于资产一夜归零,最终损失还要看清算价格、债务规模、知识产权归属和程序进展,不能只拿收购价直接当成最终亏损。
围绕安世的争议,已经从股权问题延伸到经营权、治理安排和知识产权。2025年9月30日,荷兰经济事务部门对安世采取干预措施,之后荷兰企业法庭介入公司治理,闻泰科技对安世境外业务的控制受到限制。2025年11月19日,荷兰政府宣布暂停此前的部长令,但企业法庭采取的相关措施并未因此全部解除。
到2026年11月11日,荷兰企业法庭又作出新裁决。安世半导体于11月12日发布公告称,法院要求闻泰科技及相关主体不得干预指定管理人的工作,并允许管理人接触潜在投资者、研究长期解决方案。公告同时显示,截至当时,法院并没有正式决定稀释闻泰科技股权。
经营层面的麻烦,往往不像股权比例那样一眼能看清。审查标准不明确、时间表迟迟不定,企业就很难安排投资、技术转让和生产计划;客户要的是稳定供货,员工要的是工作有着落,供应商也等着回款。若资产冻结或审批拖延,压力很快就会落到工资、订单和研发项目上。
对汽车客户来说,断供更不是临时换一家供应商就能解决。汽车芯片需要经过严格验证,替换供应商可能耗时数月,期间还要承担库存、采购和停产风险。生产线等不起,客户自然会催交期、找备选方案;一旦客户转向其他供应商,安世失去的可能不只是眼前订单,还有长期合作关系。
人员流失同样会留下隐性损耗。核心工程师掌握的不只是图纸和设备参数,还有多年积累的工艺经验。若经营环境长期不稳,人才选择离开,企业恢复生产和研发的难度就会更高。这些损失未必马上出现在财报里,却会一点点削弱公司的竞争力。
闻泰科技并没有放弃通过法律途径维护权益。公司2026年11月4日披露,东莞市中级人民法院已受理相关侵权责任纠纷,并于2026年8月28日作出财产保全裁定,涉及价值约21.39亿元人民币的财产。公告还提到,双方此前多次磋商安世的长期解决方案,但始终没有形成具体方案。
这也说明,争议不是换一套管理班子就能轻松收场。企业治理、知识产权和经营安排彼此牵连,任何一项悬而未决,都可能让客户、员工和供应商继续观望。对半导体公司来说,最怕的不是一次审查,而是经营规则长期不清楚。
从股权投资和直接资本承担看,中企承受的风险最大,闻泰及其股东最可能面对资产减值和投资损失。但这不等于欧洲没有代价:当地的生产和研发资源、就业、税收、供应商合作,以及汽车和工业产业链,都依赖安世正常运转。
安世若破产,损失不会只落在某一张资产负债表上;眼前最大的一笔可能由中企承担,后续的供应链代价则会由更多企业分摊。企业可以在市场竞争中输赢,却不该在长期不确定中被拖垮——能守住公平规则,才守得住产业信任。