从华发,看中国房地产的后遗症,到底有多大?
10月底,老百姓能直接体验到的,就是低风险的银行理财亏了!问了一下呀银行理财经理,她的回答很简单:华发引起的。
一、从华发看地产后遗症:为什么普通人最先感受到的,是银行理财亏钱。
华发集团是珠海国资旗下,兼具「地产开发+片区城投造城」双重属性。
它不是恒大、融创那种资不抵债、资产掏空式暴雷,是典型的长周期资产、短期债务集中到期的流动性卡点:资产是土地、片区基建、楼盘,变现极慢;但一年内到期债务规模巨大,卖房回款跟不上还债节奏,只能和银行谈贷款展期、降息,非标债务一度出现逾期,债券被集中抛售。
二、标志性意义,远大于“会不会破产”:
市场过去有一条默认信仰——地方国资房企=AAA高等级、近乎保本的安全资产。当这类主体也出现流动性紧张、债券大跌,意味着地产风险,已经从民营房企,传导到了地方国企房企这条原本被视作“安全垫”的链条上,这就是地产后遗症深化的信号。
三、链条:房企信用风波,怎么传到普通人的理财账户?
资管新规之后,理财净值化、打破刚兑、市值法估值,等于把地产这条信用链的波动,直接向老百姓敞开了,传导路径很清晰:
1. 过去很多稳健固收理财,底层资产里大量配置房企信用债、地产非标信托;机构默认国企房企债几乎不会违约,是低风险底仓。
2. 华发这类主体传出流动性风险,机构第一反应是抛售债券避险,债券价格直接下跌;恐慌会扩散,不光是华发的债,其他地产债、同区域城投债,都会被一起重新定价、卖出。
3. 债券价格下跌,理财底层资产估值跟着往下走,净值回撤;哪怕你的理财根本没有买华发的债券,只要整个信用债市场被恐慌情绪带崩,一样会浮亏。
4. 进一步形成负反馈:理财净值跌→普通人赎回理财→理财经理被迫卖出债券兑现流动性→债券继续跌,放大波动 。
四、地产后遗症,分三层,理财只是最直观的一层。
1. 企业端:高杠杆滚动模式彻底失效
过去地产的闭环:拿地→抵押融资→盖房卖房→回款还债。现在新房需求萎缩、二手房流通困难,房子变现速度大幅下降,闭环断裂。民企先出清,现在轮到背靠地方的国企房企,也要进入漫长的债务重组、资产盘活、降杠杆周期,不再有无限制的融资兜底。
2. 金融端:信用分层,风险重新定价
银行、理财、信托对地产相关资产从“闭眼买”,变成精细化甄别。以前靠土地做抵押品的信用扩张周期结束,土地的“抵押价值”预期下调,整个地产相关的信用池子收缩。银行会收紧开发贷、按揭偏好也更谨慎,连带地方城投的融资环境同步承压。
3. 居民端:资产和收益的双重承压。
五、总结:
真正的后遗症,不是一次性崩盘,而是一场漫长的“信用重定价”:
地产不再是整个金融体系的无风险压舱石,和地产绑定的债券、理财、信托,都要接受更高的波动;而净值化理财,就是这个宏大调整过程里,普通人能直接摸到的窗口。
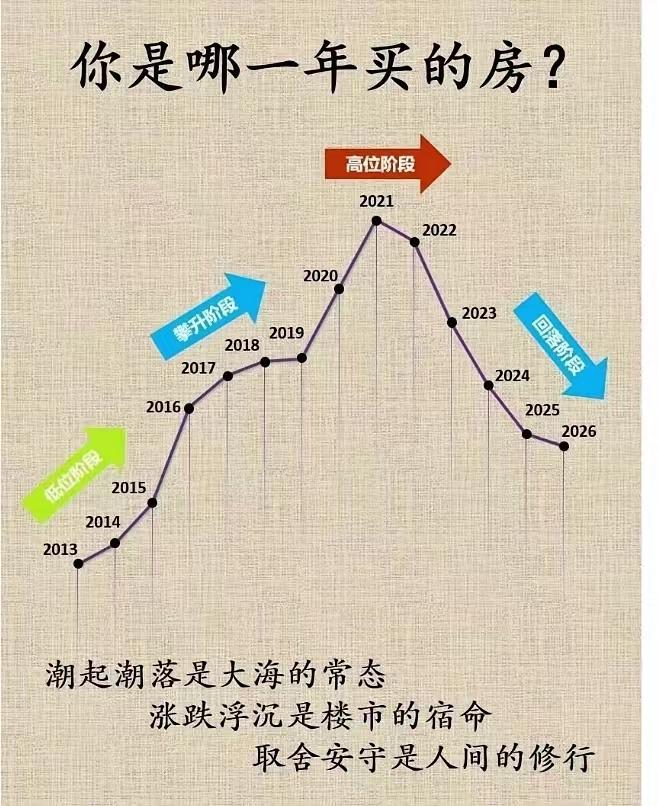
地产上行周期,所有人共享土地信用扩张的红利;周期下行,风险不再被金融机构隐性兜底,而是顺着债券、理财,一层层分摊到每一个买理财的普通人身上。