三峡大坝收支出炉:运行20余年,总投资近2500亿,回本情况如何。
先把“2500亿”这个数字拆开,里面有一笔被忽略的减法。 动态总投资核定2485.37亿元,是1993年物价叠加建设期利息和物价浮动测算出来的。审计署竣工决算草案先报2078.73亿,核减多计投资7.55亿、补记少计成本1.58亿之后,锁定2072.76亿元。预算和决算之间,省了四百多亿。
三个分母摆在一起,聊“回本”之前得先问用的是哪把尺子。 2485亿是动态测算,2072亿是实际决算,再把逐年到位资金和贷款利息折现,数字又是另一副面孔。分母不同,结论自然不同。
发电这本账,是最早被翻烂的一页,也是最没悬念的一页。 截至2026年7月,三峡累计发电1.85万亿千瓦时,按0.25元一度的保守电价折算,售电收入约4625亿元。这个数已经高于动态测算的2485亿,更高于实际决算的2072亿。
早在2013年前后,发电现金流就已经盖住了建设本金。 三峡集团当时披露累计售电收入1831亿元,覆盖了枢纽、输变电和移民的相关投入本金。长江电力2025年归母净利345亿,分红年年不断,电站到今天还在稳稳赚钱。
但“卖电回本”和“全口径回本”之间,隔着两笔绕不过去的开销。 设备检修、船闸维护、库区水文监测、升船机运维,一年二十亿上下。大坝和机组按财务规则每年还要计提二十多亿折旧。发电现金流两百多亿一年,压得住这些,但压得住不等于没有成本。
真正把“全口径回本”往后推的,是另一本不在2485亿里的账:三峡后续工作规划。 水利部2026年11月披露,后续工作规划投资1238亿元已全部安排,实施项目7561个。库区地质灾害防治、移民安稳致富、中下游影响处理,这笔钱不进建设决算,却实实在在地从财政口袋里往外掏。
拿发电收入去对冲2485亿,账面上早就平了。拿发电收入去对冲2485亿加1238亿,结论就得往后挪。 回本这个问题之所以吵了二十年没吵出一个所有人都认的答案,就是因为有人只算建设账,有人把后续账也摆上了桌。
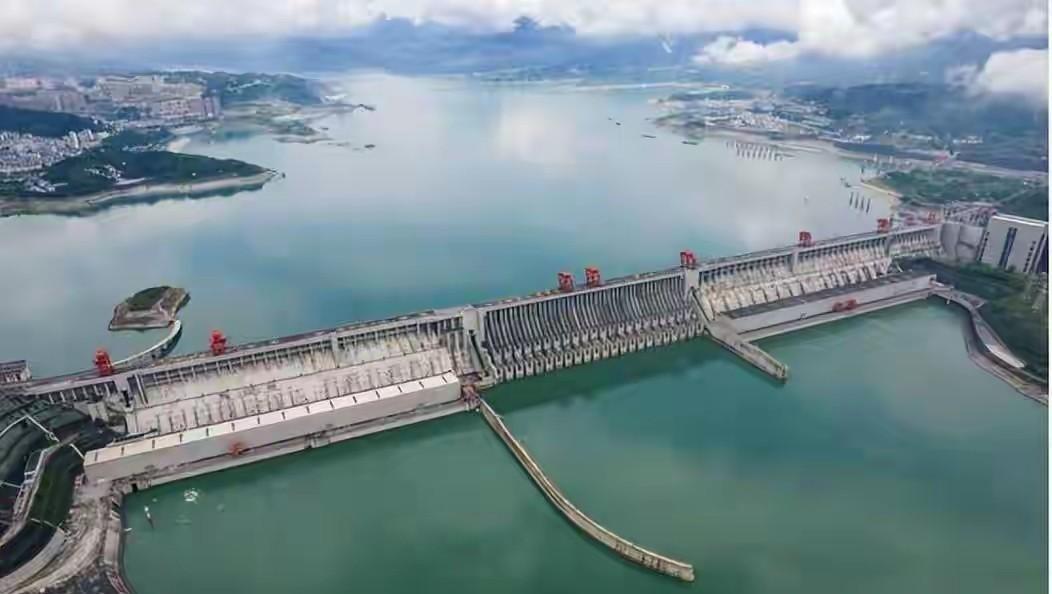
可三峡从来就不是一座拿发电当唯一收入的商业电站。 防洪是立项时的首要任务,发电只是伴生收益。221.5亿立方米防洪库容,把荆江河段的防洪标准从十年一遇拉到百年一遇,运行以来累计拦洪超过2200亿立方米。
2020年汛期拦蓄约300亿立方米,避免荆江分洪区六十万人转移。这笔钱不进电费单,但省下的是真金白银的损失。
航运的账写在货主和船公司的报表里,三峡不直接收。 双线五级船闸累计过闸货运量突破24亿吨,蓄水后宜昌到重庆的水运单位成本下降三成以上。万吨级船队从上海直达重庆,沿江工厂的运费省下来,变成了利润表上的毛利。长江黄金水道的成色,是靠一船一船的运费差价堆出来的。
枯水期补水是另一笔看不见的支出。 2026年上半年枯水期,三峡累计向下游补水超200亿立方米,平均出库流量比天然流量增加近五成。汛期为了防洪主动少发电腾库容,少赚的电费从来没有出现在任何一张利润表上。
技术溢出这笔账,外人看得最少,却一直在往外冒。 上世纪九十年代国内造不出70万千瓦级水轮机组,三峡招标时把“联合设计、转让技术”写进了合同。左岸外方带图进场,右岸哈电东电自己扛,到白鹤滩用上百万千瓦机组,源头就在三峡这条引进、消化、自主的链条上。
所以“回本情况如何”这个问题,答案取决于你把三峡当什么来算。 当商业电站算,发电收入早就跨过了决算线,而且还在持续往上走。当国家水利枢纽算,防洪、航运、补水、生态、技术溢出这些效益没有发票,却构成了1994年开工时真正的理由。
争论了二十多年,真正的分水岭从来不是“赚没赚回来”。 一座以防洪为首要任务、发电为伴生收益的工程,拿纯商业回本逻辑去套,套出来的结论再精确,也量不准它在长江中下游撑开的那把伞。发电账早就平了。后续账还在花。战略账,没法用一张利润表装下。